
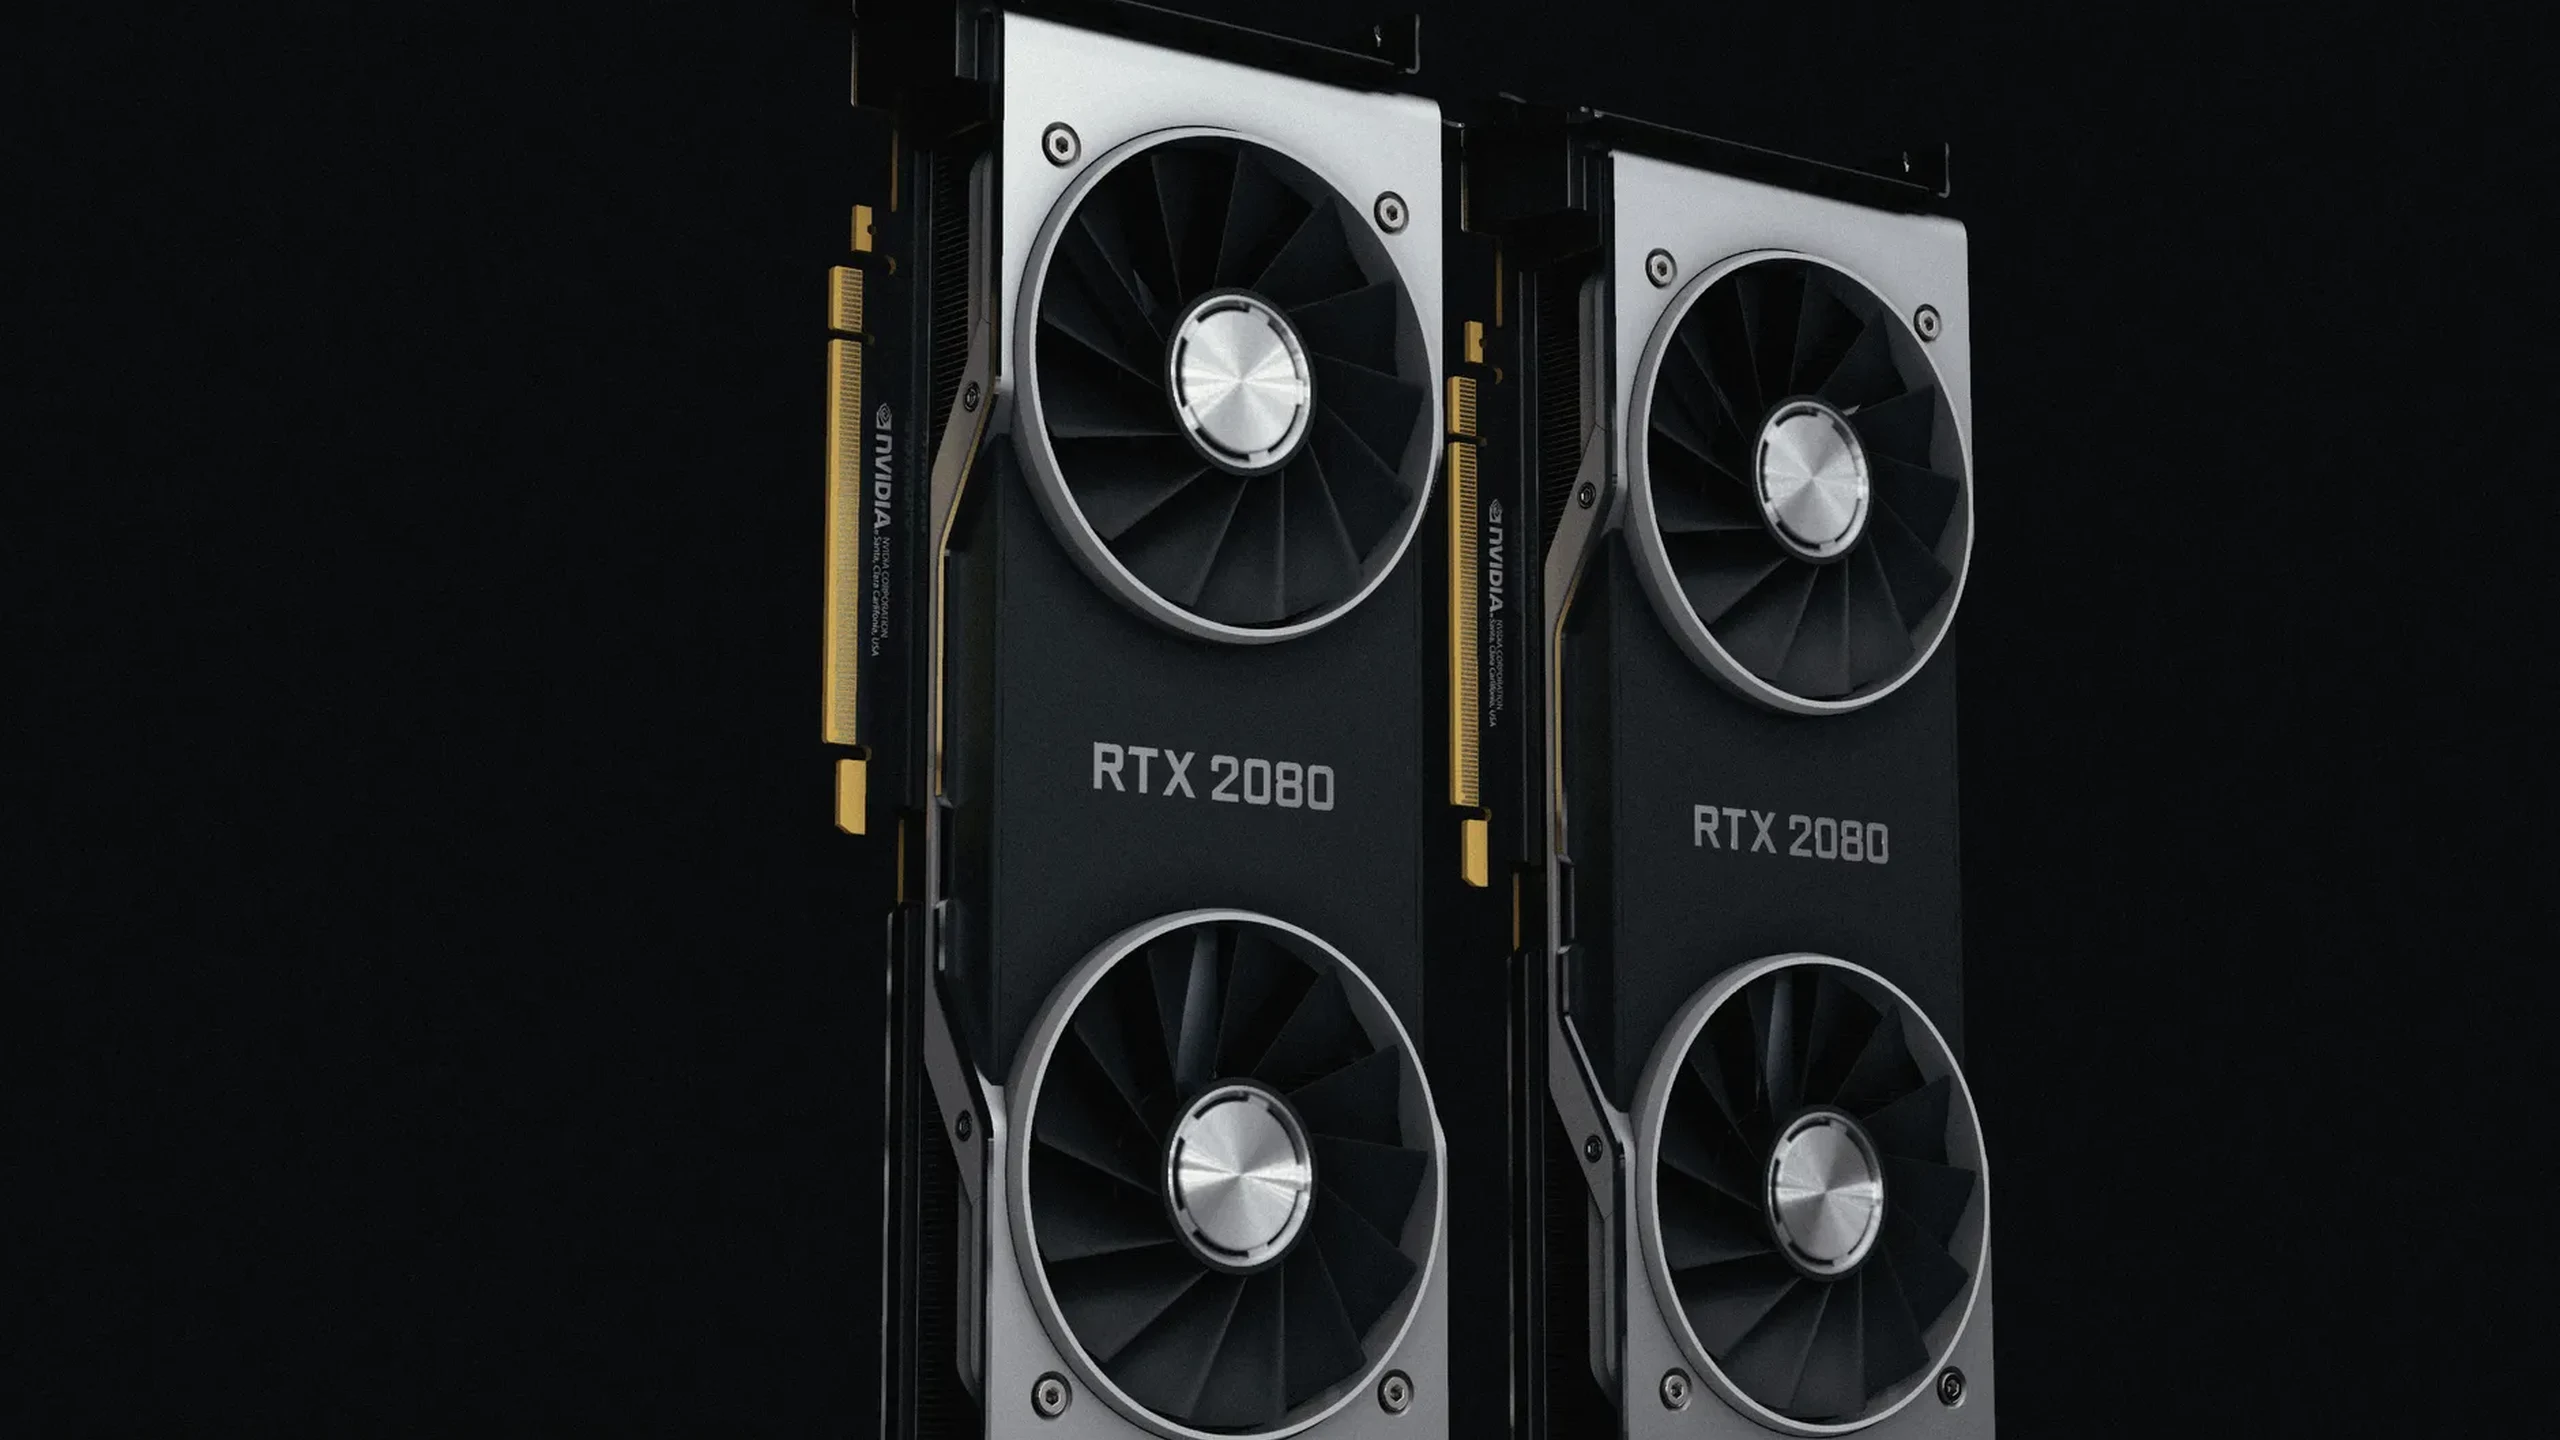
L’Europa riceve nuovo capitale per costruire imprese di IA dalla stessa società dalla cui piattaforma di calcolo molte dipendono già. Il piano europeo da 2 miliardi di dollari di Nvidia pone quindi due domande diverse: le aziende locali potranno distribuire prima prodotti utili e manterranno una scelta reale sulla tecnologia che li fa funzionare?
Jensen Huang ha annunciato l’impegno a Parigi il 13 ottobre, prima tappa di un viaggio europeo che prevedeva Londra e Berlino. Ha promesso altre comunicazioni entro una settimana. Secondo le notizie, Nvidia aveva investito circa 8 miliardi in Europa nell’anno precedente. Aggiungere la nuova promessa porta vicino a 10 miliardi, ma non equivale a un elenco pubblico di operazioni tutte concluse.
A Parigi sono emerse partecipazioni di minoranza in quattro società francesi: Doctolib, Genesis AI, Pigment ed Entalpic. Non sono stati comunicati importi individuali, valutazioni, diritti di governance e condizioni commerciali. Neppure i 2 miliardi erano già interamente assegnati. Promessa, quota annunciata e infrastruttura effettivamente disponibile ai clienti restano categorie diverse.
Dai chip allo strato delle applicazioni
Le quattro aziende aprono mercati differenti. Doctolib offre gestione degli appuntamenti e servizi amministrativi a professionisti sanitari e pazienti. La collaborazione riportata comprende addestramento di modelli europei e un assistente IA rivolto ai pazienti. L’annuncio non prova che ogni flusso clinico o di assistenza sia già operativo e validato.
Genesis AI lavora sulla robotica, dove i modelli devono percepire l’ambiente e dirigere macchine fisiche. Il software di pianificazione Pigment collega l’IA a previsioni, allocazione delle risorse e decisioni aziendali. Entalpic impiega modelli generativi nella ricerca chimica e dei materiali: valutare strutture molecolari e candidati può richiedere molta capacità computazionale.
Per Nvidia il ritorno può andare oltre la rivalutazione della partecipazione. Può ottenere domanda continuativa di calcolo, conoscenze sugli ostacoli all’adozione e clienti dimostrativi fuori dai chatbot consumer. Diventa insieme fornitore, azionista, partner tecnico e coordinatore di un ecosistema applicativo.
Le imprese finanziate possono abbreviare lo sviluppo e ridurre la pressione della raccolta. Una quota minoritaria, però, non dimostra da sola controllo operativo, obblighi di acquisto esclusivo o un rapporto cloud imposto. Servirebbero contratti e diritti di governance non presenti nella comunicazione parigina. I fondi successivi potrebbero riguardare operatori cloud, centri dati o altre strutture finanziarie, anziché soltanto capitale di startup.
L’Europa entra nella fase degli acquisti
L’iniziativa della Commissione europea per le gigafabbriche di IA spiega l’opportunità. Mira a un massimo di sette grandi strutture, con fino a 10 miliardi di euro pubblici europei e nazionali destinati a mobilitare almeno 20 miliardi privati. Addestramento, inferenza e perfezionamento servirebbero imprese, ricercatori ed enti pubblici.
Parallelamente sono in sviluppo 19 fabbriche di IA. Per le gigafabbriche mature si prevedono oltre 100.000 processori avanzati ciascuna. Sono capacità programmate, non un’affermazione che tutte siano già operative. Servono anche reti, archiviazione, software, raffreddamento e molta elettricità: non basta consegnare acceleratori.
Le precedenti partnership regionali Nvidia comprendono sviluppatori di modelli, cloud, telecomunicazioni e industria. È stata annunciata anche una cloud industriale tedesca con 10.000 GPU per simulazione, gemelli digitali, ingegneria e robotica. Un gemello digitale rappresenta in software un bene o processo fisico, permettendo di valutare modifiche prima di intervenire in fabbrica.
Auto, farmaceutica, aerospazio, energia e manifattura europee offrono dati, specialisti e potenziali clienti. Una startup con un modello promettente necessita comunque della capacità per addestrarlo, provarlo e servirlo commercialmente. Capitale e rapporti cloud possono alleviare il vincolo prima della costruzione di un’intera filiera nazionale.
Ospitare localmente non significa indipendenza
Un centro dati europeo può addestrare un modello europeo secondo il diritto europeo usando processori importati, software proprietario e assistenza straniera. Ciò non rende straniero il modello. Significa però che localizzazione e controllo di ogni livello critico sono affermazioni diverse.
CUDA mostra il problema della migrazione. Spostare un carico parallelo non consiste necessariamente nel cambiare chip: può richiedere adattamento del codice, nuova validazione, formazione sugli strumenti e ricostruzione del processo di distribuzione. Compatibilità, librerie, reti, supporto e tempi di consegna contano insieme a prestazioni e prezzo.
Gli accordi della Commissione sull’accesso all’hardware coinvolgono Nvidia, AMD e Qualcomm. Acceleratori concorrenti, chip propri dei fornitori cloud e progetti europei offrono alternative, ma le regole di acquisto non possono riprodurre subito un ecosistema software consolidato.
Finanziamento, supporto tecnico e infrastruttura conosciuta possono favorire l’adozione e rendere più costoso un futuro passaggio. È una ragione per esaminare portabilità e libertà di acquisto, non la prova che le quattro quote le abbiano già eliminate. Sovranità non richiede necessariamente escludere Nvidia: richiede alternative credibili, competenze locali e controllo dei dati sensibili, oltre a un indirizzo europeo.
Il finanziamento deve generare clienti paganti
L’investimento di un fornitore non è intrinsecamente scorretto. Investitori strategici sostengono da tempo sviluppatori e clienti; infrastrutture costose possono giustificare soluzioni insolite. La difficoltà analitica è separare domanda indipendente da acquisti mantenuti dal capitale dello stesso fornitore.
Se una partecipata usa i fondi per acquistare o affittare la piattaforma dell’investitore, investimento e ricavi si collegano. Gli annunci non consentono di calcolare tale domanda hardware né di provare condizioni identiche per le quattro aziende. Il timore di finanziamento circolare riguarda esposizioni e incentivi, non dimostra transazioni inventate.
L’evidenza migliore sarebbe rappresentata da clienti che pagano per valore misurabile. La sanità deve affrontare privacy, accuratezza medica, supervisione professionale e differenze nazionali. La pianificazione deve migliorare le decisioni e reggere il confronto con analisi e software esistenti, non soltanto aggiungere una conversazione.
La robotica richiede ambienti imprevedibili, affidabilità e integrazione con macchine esistenti. Le previsioni sui materiali necessitano ancora di verifiche in laboratorio su prestazioni, tossicità, stabilità, producibilità e impatti ambientali. Cicli commerciali e validazioni diversi rendono il totale investito un sostituto debole del progresso operativo.
Accelerare non elimina le condizioni di rilascio
Huang si oppone al rallentamento generale dell’IA e ne sottolinea produttività e crescita. La posizione riportata ammette però di trattenere un singolo prodotto insufficientemente sicuro. Continuare lo sviluppo e distribuire senza limiti non sono dunque la stessa proposta.
I sostenitori affermano che l’uso rivela limiti e aiuta le istituzioni a governare i sistemi; rallentare l’Europa non fermerebbe necessariamente altre regioni. I critici richiamano effetti sistemici che un test di prodotto può ignorare e pressioni competitive capaci di indebolire la prudenza volontaria.
L’approccio europeo basato sul rischio impone maggiori obblighi agli usi che influenzano sicurezza, diritti o servizi essenziali. Un investitore non subentra nelle responsabilità del fornitore applicativo per privacy, protezione e funzionamento sicuro. Sanità, robot fisici e pianificazione richiedono evidenze differenti. Simulazioni e previsioni scientifiche non sostituiscono prove reali diversificate ed esperimenti.
Le prossime prove sono operative
Le nuove comunicazioni dovrebbero distinguere transazioni finali da accordi preliminari e indicare beneficiari, distribuzione geografica, impegni infrastrutturali e condizioni commerciali. Il progresso si misura con uso continuativo, rinnovi, affidabilità, risultati per medici e pazienti, prove robotiche solide e materiali confermati sperimentalmente, non con i soli finanziamenti.
Gli appalti pubblici determineranno se le fabbriche di IA offriranno capacità accessibile di più fornitori o concentreranno i carichi in un’unica piattaforma. Contano anche occupazione locale nella ricerca, proprietà intellettuale, gestione dei dati e ricavi dei prodotti europei. Due miliardi possono incidere sulle singole startup, ma non colmare da soli il divario infrastrutturale continentale.
Un risultato forte unirebbe rapido accesso al calcolo, prodotti locali sostenibili e scelta dei fornitori. Uno debole collocherebbe impianti in Europa lasciando finanziamento e direzione tecnica concentrati altrove. La promessa di Parigi apre questa verifica, non la risolve.