
谈论 AI 基础设施时,人们很容易只注意到新一代加速器,而忽略连接加速器、交换机和存储的链路。在大型训练或推理集群中,如果数据无法足够快地传递,昂贵的计算资源就会等待。因此,高速光组件会出现在 AI 资本开支讨论中;但一轮股价上涨、一次展会演示或一份供应商演示文稿,都不能自动证明企业拥有可持续的经济回报。

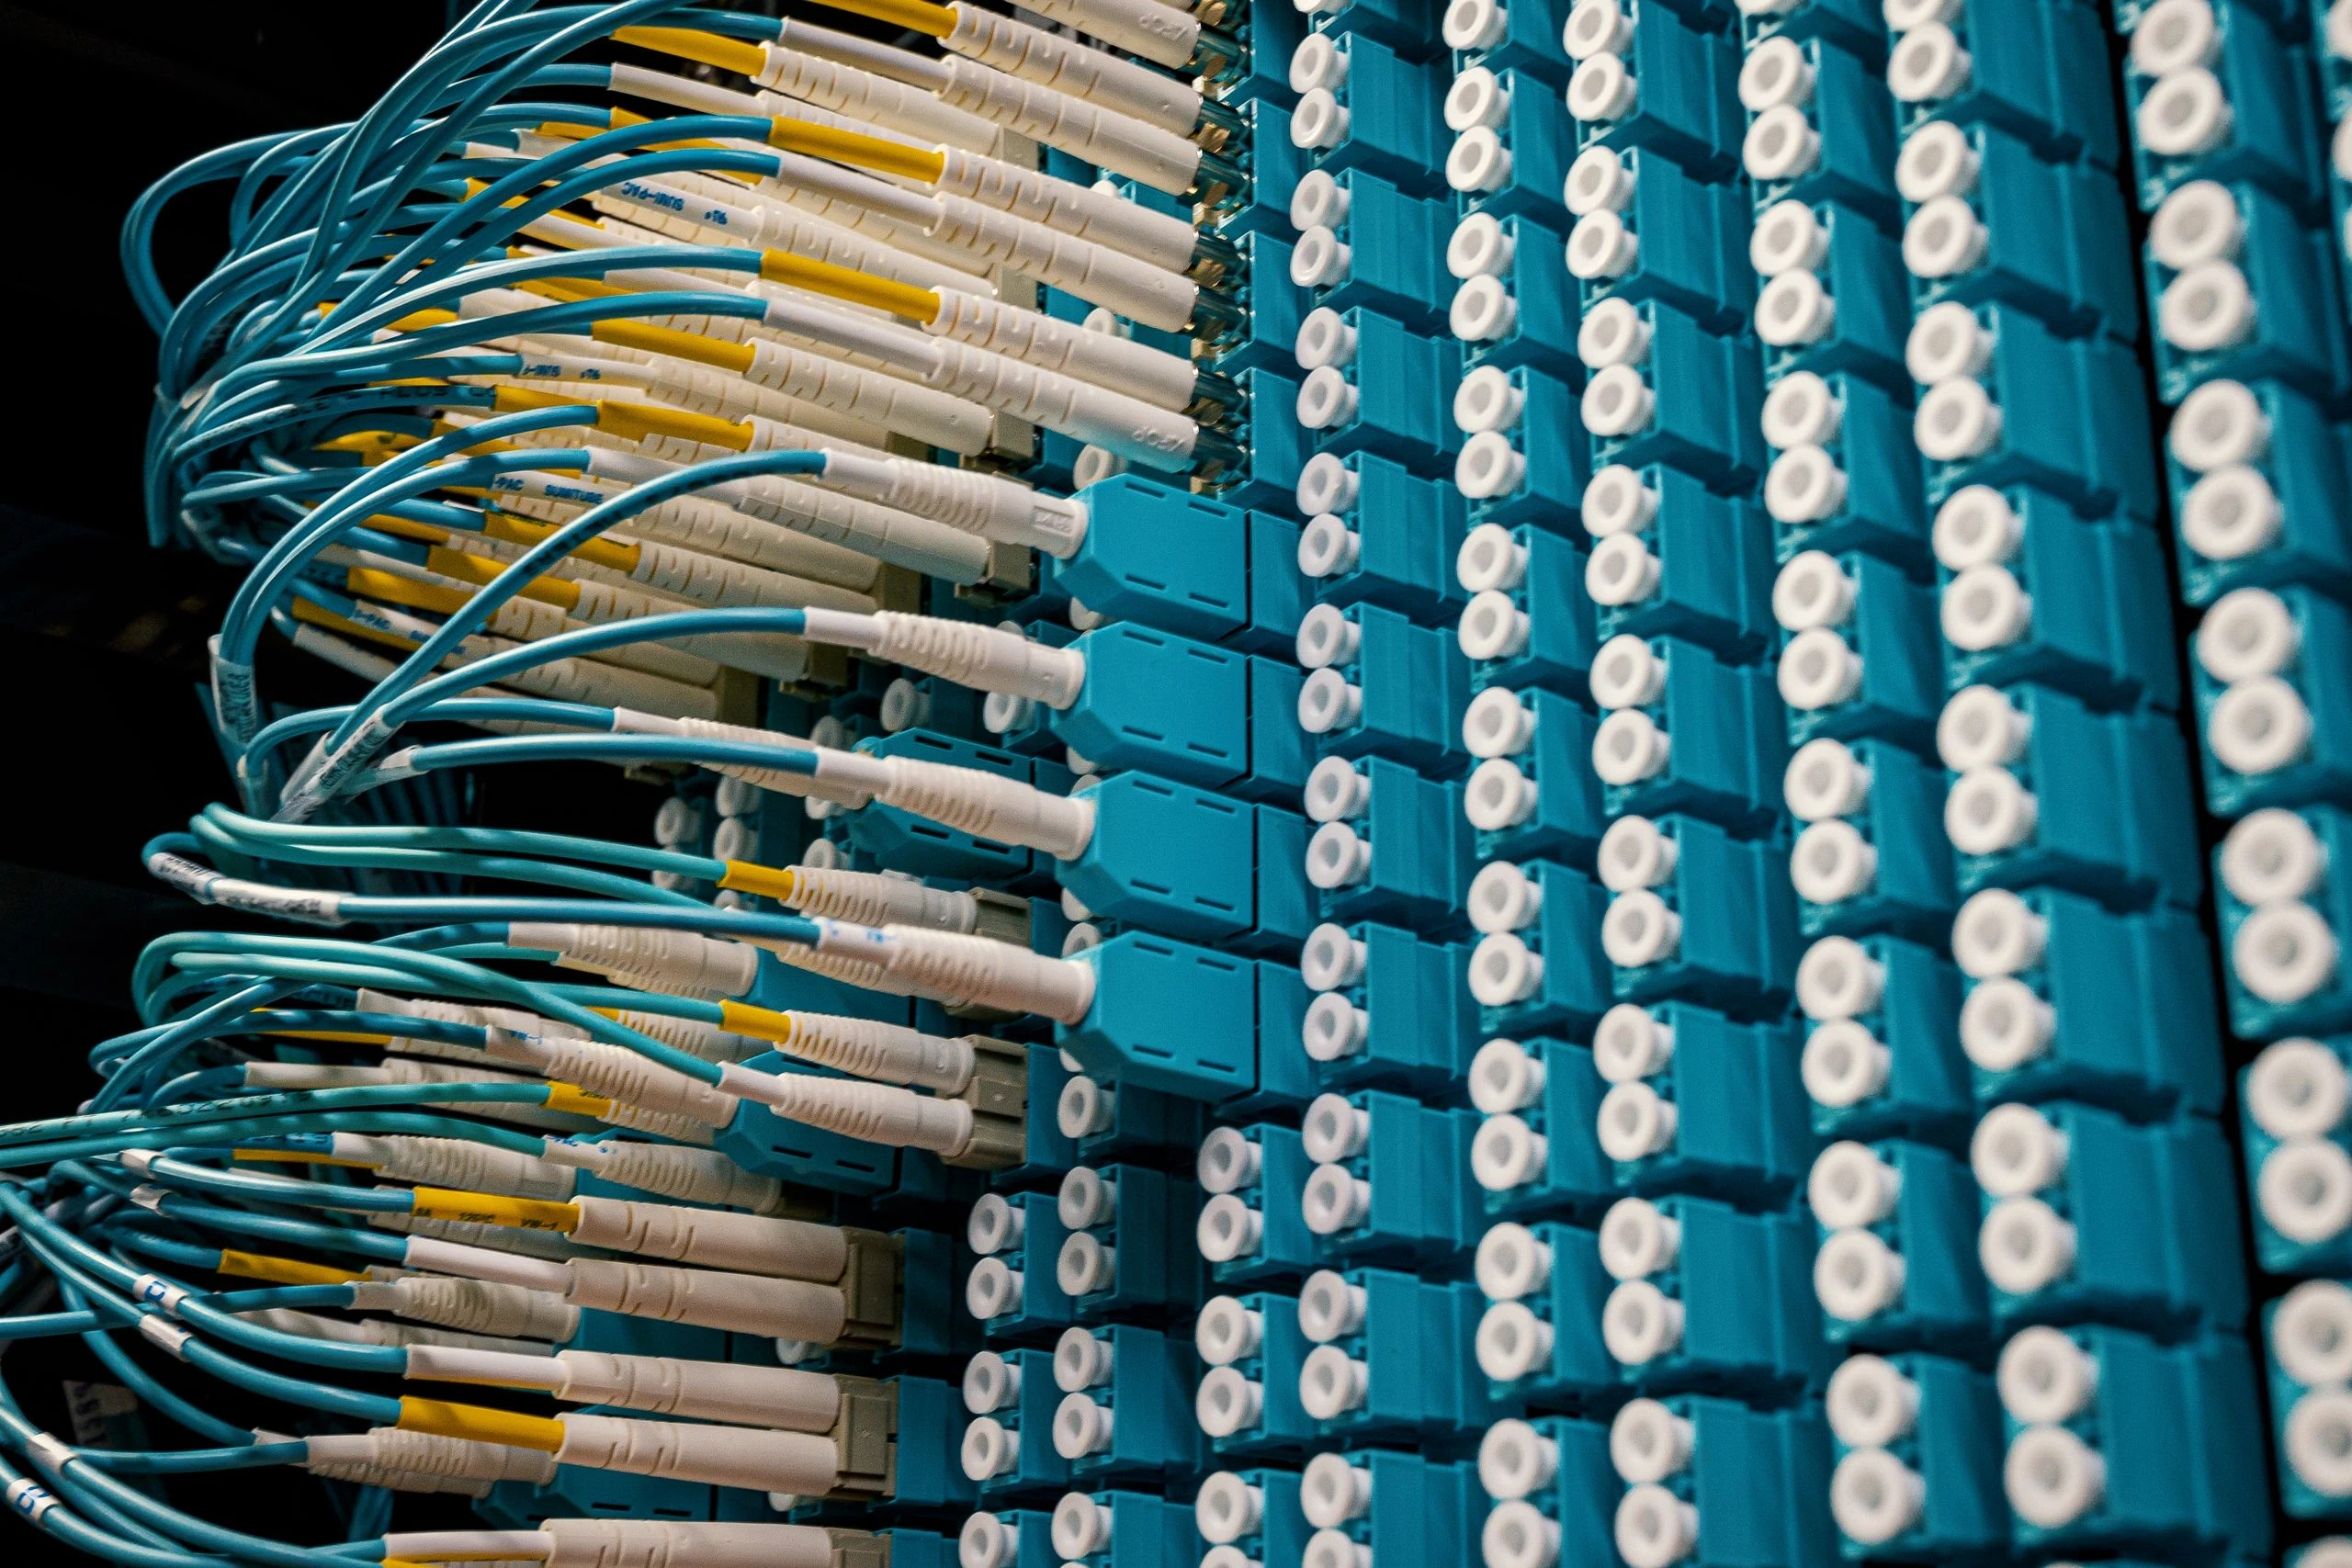
这张 Pexels 图片(photo 4373998)是经核对来源的光互连示意图,并不代表中际旭创的出货、客户订单或财务业绩。
更有用的问题是:哪些证据能显示一家光网络供应商确实把 AI 需求转化成了可重复、能产生现金的交付?中际旭创的已完成来源报道提供了一个具体案例。文中引用的中报披露了较快的营收和利润增长、800G 与 1.6T 产品活动,以及对下一代互连技术的投入。这些信息值得研究,却不足以证明需求会永远持续、估值一定合理,或构成任何证券买卖建议。
先看工作负载,不看股票代码
光模块把电信号转换为光信号,再转换回来。它们在服务器、机架和数据中心不同区域之间承担高速传输任务;随着一个 AI 任务分配给更多加速器,网络必须传递参数更新、中间结果和控制流量,不能让计算资源闲置。
因此,供应商的说法必须对应到具体工作负载:升级的是哪一段连接、速度是多少、距离多远、处于什么部署阶段。“AI 需求”过于笼统。800G 或 1.6T 的标签更具体,但原型、客户认证、首次出货、量产和持续替换需求是完全不同的阶段。2026 光传输会议的议程列出高速传输、共封装光学和硅光等主题,说明技术关注点所在;它并不能证明客户已下单。
把已报告的结果与前瞻说法分开
来源所引中报适合用来核对已记录的收入、利润和产品结构,不适合用来推断增长率会无限延续。阅读财务披露时,应把收入、经营利润和经营活动产生的现金流放在一起看。硬件公司在扩张期可能因库存、应收款、产能订金或预付款而出现利润增长快于现金流的情况;这不必然是坏事,却要求读者追问差异的原因,以及发货成熟后差异是否收敛。
产品就绪、下一代节点和客户计划等表述,应明确标注为管理层指引;已报告的出货、确认收入和披露的客户集中度,虽然也不完整,却是更强的证据。好的研究不会把这些不同强度的信息混成同一个增长故事。
检验产品换代是否真正发生
传输速率升级不仅是规格表上的数字变大,还会改变功耗、散热、元件供应、测试要求和制造良率。某一代产品表现好的供应商,下一代认证周期中仍可能失去时间或利润率。
对每项换代主张,应追踪四个节点:明确的产品系列、认证证据、量产证据,以及产品改善收入或利润率组合的证据。如果公开信息只到第一个节点,合理结论是研发正在进行,而不是市场已经被赢得。共封装光学也应如此看待:它可能改善部分设计的带宽密度和能耗,也可能改变产业链分配价值的位置。当前的可插拔模块领先者,并不会自动成为下一种架构的商业赢家。
寻找客户集中度和供应链证据
AI 基础设施需求常集中于少数云和平台买家。大订单会带来规模,也会让供应商受制于客户认证、采购周期和网络设计变化。要问的不是企业是否提到“主要 AI 客户”,而是收入有多少来自少数客户、是否有多个产品已获认证,以及下一期财报是否出现需求迹象。
供应链主张也要同样审慎。光模块依赖激光器、光子器件、封装、印制电路板和测试产能。企业可能说已拓宽供应商或锁定材料;在交付表现、库存、成本和毛利率中体现之前,这仍是缓解计划,不是已解决的限制。
用可重复的证据表作判断
一页研究表已经足够:为每项主张记录来源、它是审计结果还是管理层预期、日期、产品代际和下一个可观察节点;现金转换与客户集中度要单列;再加一列“什么会推翻这项主张”,例如认证延期、毛利率下滑、应收款上升、交付目标落空或客户重新设计网络。
这种方法并不预测股价。它让 AI 网络主张更容易被检验:光互连对 AI 集群可以具有战略重要性,但技术相关性、行情反应或乐观路线图都不能被转换成对供应商未来经济回报的确定性。
我们会结合一手资料、产品文档与实际使用场景,帮助你更清楚地判断工具是否适合你的工作流。