
DAILY BRIEF / 第 069
2026年11月4日 —
AMD 的增长承诺迎来部署考验
今天的焦点不是 AI 口号,而是部署能否变成持续收入。我们跟踪芯片出货、云端容量、安全运营和企业软件整合如何共同影响真实的使用结果。
01 / AI 基础设施
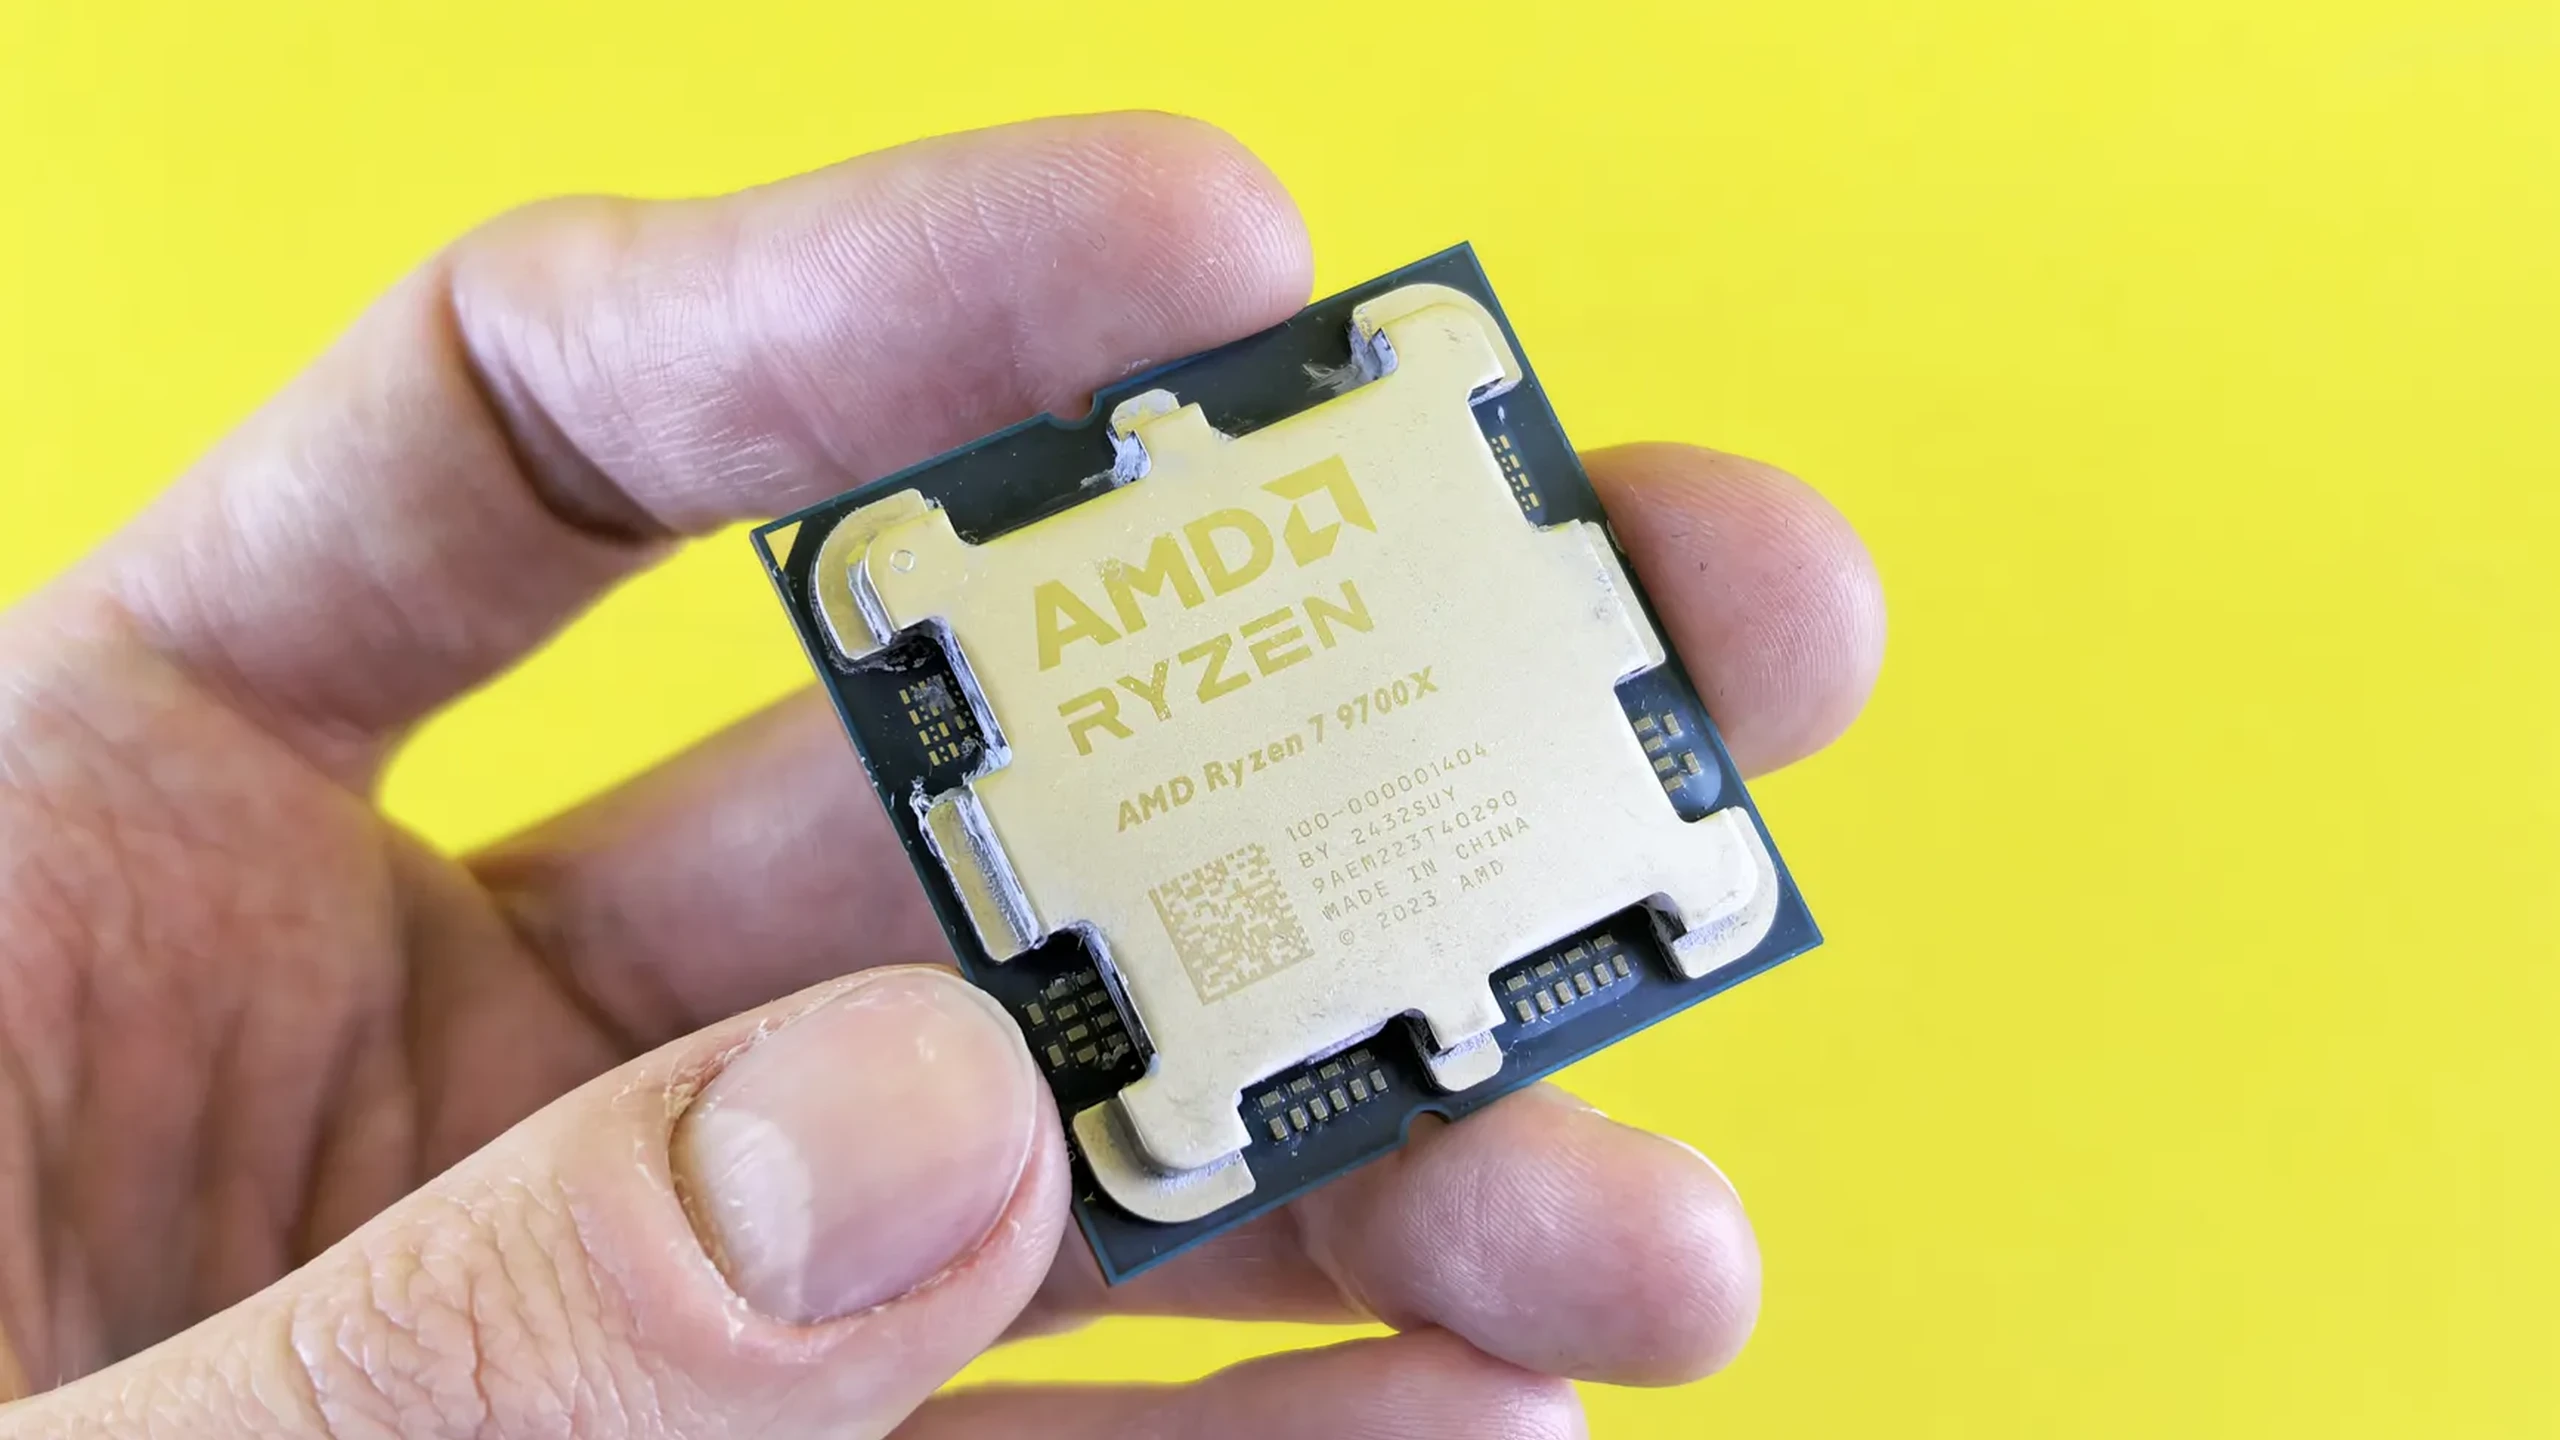
AMD 的增长承诺迎来部署考验
AMD此前给出的第三季度收入指引约为130亿美元,中值意味着同比增长约41%。第二季度数据中心业务占公司收入58%;本期来源仍是财报前瞻,不能当作已公布业绩。
02 / 客户体验
247.ai:面向联络中心的客户服务平台
247.ai 聚焦个性化客户服务与联络中心工作流。
个性化服务是其定位。
官方资料展示了实时视频聊天案例。
价格和部署条件需向供应商确认。
03 / AI 安全
CoreWeave 与 CrowdStrike 扩大 AI 云安全合作
双方把工作负载防护、威胁狩猎、托管调查和修复服务纳入更明确的联合方案。此次扩展的重点是运营服务的组合。
04 / 企业软件
Salesforce 收购 Cresta,语音产品如何分工?
Salesforce 签署收购 Cresta 的最终协议,而其产品组合中已有 Agentforce Voice。新增能力也带来产品重叠和整合问题。
05 / 云计算
云基础设施收入达1677亿美元,电力仍是约束
Synergy 估计第三季度云基础设施收入同比增长55%,达到1677亿美元,AI专项服务约占三分之一。收入增长并不直接等于可用算力增加。
06 / 计算机视觉
Windward 收购 Azimut.ai,为船舶识别增加视觉证据
Windward 将摄像头采集的船舶目击信息加入海事情报体系。目击、身份匹配与风险判断是三个不同环节。
07 / AI 与工作
PayPal 裁员让 AI 生产率争论继续
PayPal 的裁员报道再次引发分歧:AI降本是否意味着持续的效率改善?投资者尚未形成一致判断。
下一期