
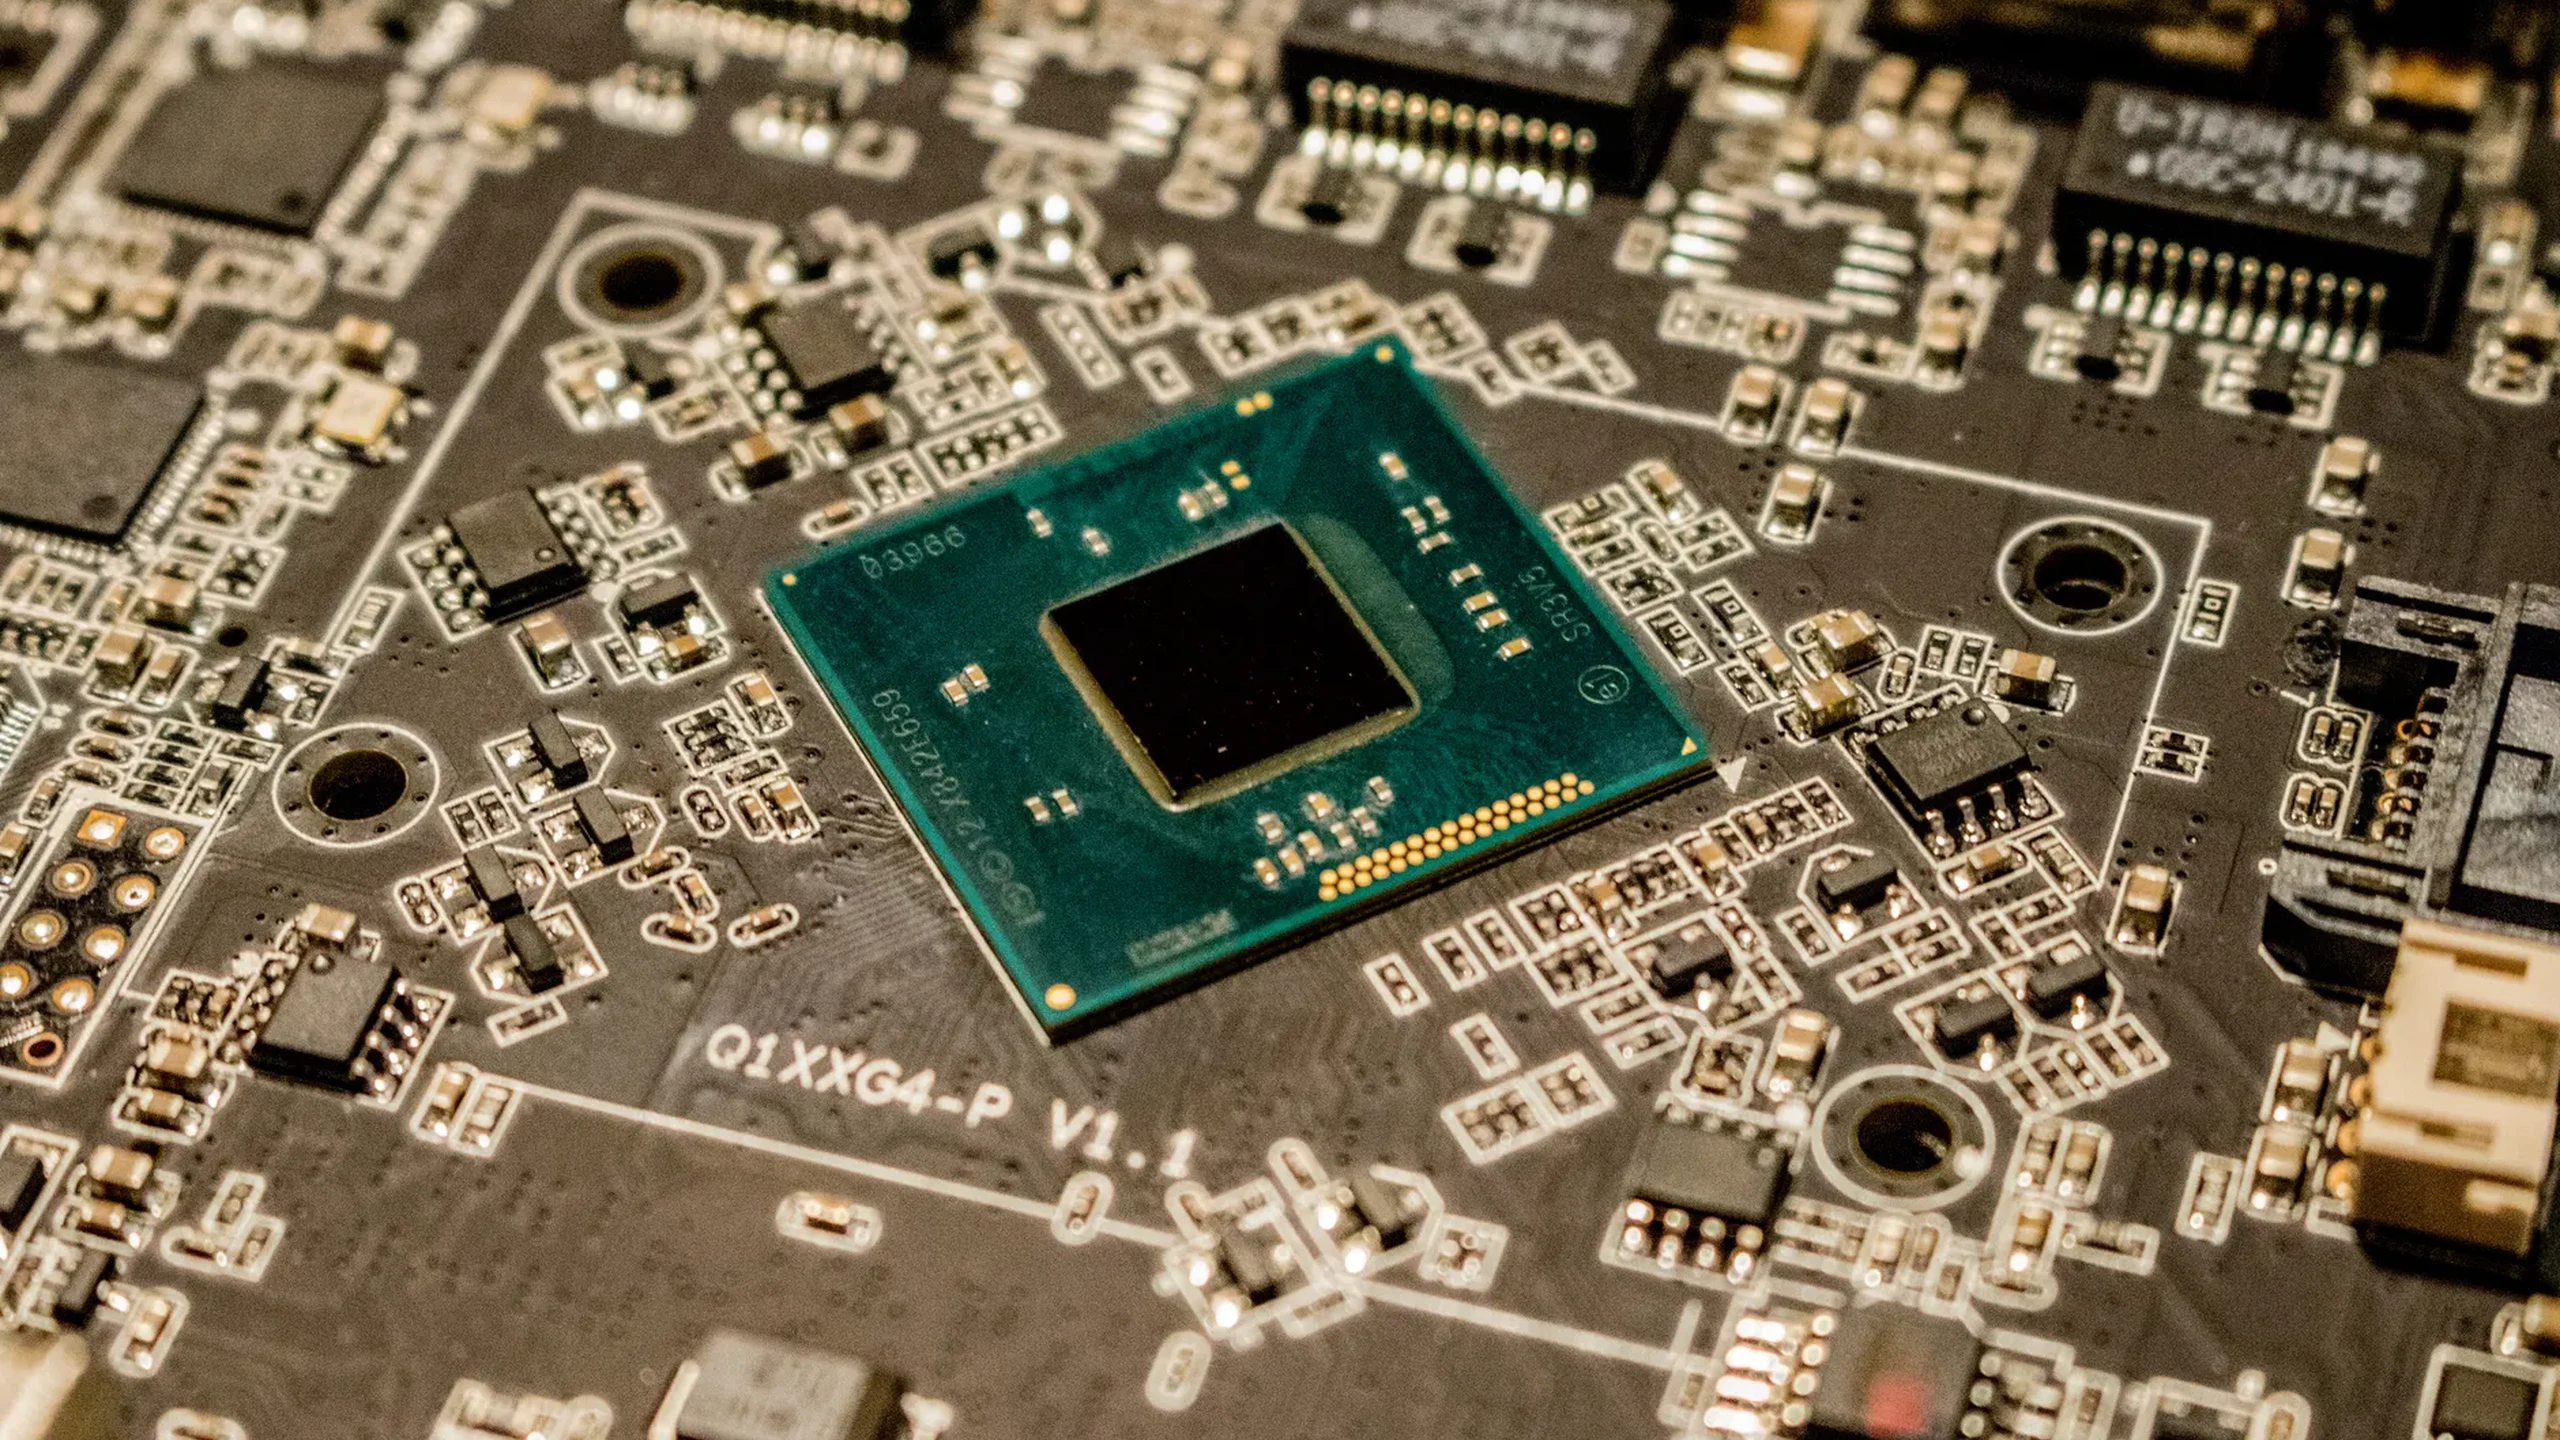
Le contrat de cinq ans prévoyant la fabrication d’interposeurs en silicium par GlobalFoundries pour TSMC ajoute une étape américaine précise sous les futurs accélérateurs d’IA. Il ne transfère pas la logique de pointe de TSMC et n’établit pas encore une filière CoWoS domestique complète.
Le fournisseur agrandira Malta, dans l’État de New York, avec une montée en volume au premier semestre 2028. Entre signature et production utilisable restent transfert de procédé, qualification et amélioration du rendement. Implantation, calendrier et intégration doivent être considérés ensemble.
Un processeur fabriqué en Arizona n’est pas encore un accélérateur terminé. Il lui faut mémoire HBM, substrat, assemblage, tests et qualification client. Le contrat traite un besoin sans supprimer les autres.
Pourquoi un morceau de silicium conditionne l’offre
L’interposeur se trouve sous les puces de calcul et piles de mémoire et offre des connexions denses et courtes. Les accélérateurs déplacent beaucoup de données entre calcul et mémoire à large bande, HBM. Des trajets longs peuvent augmenter énergie et latence.
CoWoS signifie Chip on Wafer on Substrate. Les documents 3DFabric décrivent CoWoS-S avec interposeur en silicium, routage dense et condensateurs intégrés. R et L combinent différemment couches de redistribution et connexions locales en silicium. Il s’agit d’une famille, non d’un dessin immuable.
GlobalFoundries cite aussi des condensateurs à tranchée profonde pour soutenir l’alimentation près de puces denses. Son rôle est une entrée spécialisée de l’écosystème, pas la fabrication du processeur principal sur le nœud le plus avancé de TSMC.
L’entreprise présente Malta comme la première source américaine de tels interposeurs pour l’encapsulation avancée, avec extension selon la demande. Cinq ans soutiennent investissement et qualification au-delà d’une démonstration. Capacité utile en wafers, unités et programmes clients restent toutefois inconnus.
Une route domestique possible, une destination non confirmée
La première usine TSMC d’Arizona est entrée en volume fin 2024 selon ses rapports ultérieurs. Son expansion américaine comprend davantage d’usines logiques, deux installations d’encapsulation prévues et de la recherche. Le contrat pourrait ajouter un fournisseur spécialisé à cet ensemble.
Amkor est un autre maillon. Les sociétés ont convenu d’encapsulation et de tests en Arizona, dont CoWoS et Integrated Fan-Out pour leurs clients communs. L’aide du département du Commerce à Peoria relie le projet à l’IA et au calcul haute performance.
On peut ainsi imaginer logique d’Arizona, interposeurs de New York, puis assemblage et tests en Arizona. Cela réduirait les passages du Pacifique entre grandes étapes. Ce n’est pas une affectation publique confirmée de toute la production de Malta.
La couverture initiale relève que la destination Arizona et le partage TSMC-Amkor par client et génération ne sont pas confirmés. Les composants pourraient aussi rejoindre le réseau mondial. Les deux usages ajoutent des capacités ; seul l’assemblage domestique soutient l’interprétation américaine de bout en bout la plus forte.
Même alors, tous les intrants ne seraient pas américains. HBM, substrats, machines et chimie restent mondiaux. SK hynix, Samsung et Micron participent à des réseaux comportant beaucoup de fabrication asiatique. L’intérêt est une deuxième géographie qualifiée et moins de concentration, pas l’origine nationale de chaque composant.
Des fondeurs aux forces différentes coopèrent
L’accord surprend si les fondeurs ne sont vus que comme concurrents. TSMC privilégie logique avancée et encapsulation, GlobalFoundries spécialités et nœuds établis. L’interposeur permet de participer à la valeur de l’IA sans produire son processeur principal.
TSMC conserve plateforme et relations clients, tout en achetant une pièce qualifiée à une usine américaine existante. Il n’a pas à dupliquer toutes les machines, compétences, économies d’échelle et validations. La spécialisation peut être plus pratique qu’une intégration totale.
Ce n’est pourtant pas une sous-traitance légère. Exigences électriques, thermiques, fiabilité et rendement doivent rester cohérents au-delà des entreprises. Compatibilité, traçabilité, propriété intellectuelle et responsabilité des défauts deviennent opérationnelles.
EMIB et Foveros d’Intel proposent d’autres connexions et empilements ; Samsung regroupe mémoire, logique et encapsulation. À leur coordination interne, TSMC oppose spécialisation et souplesse des partenaires. Des packages complets livrés de façon prévisible décideront, pas le nombre d’usines annoncées.
Le procédé doit convenir au matériel de 2028
Dimensions, standards mémoire, puissance et densité évolueront avant la montée en volume. La qualification doit répondre à 2028, pas simplement reproduire un dessin suffisant lors de la signature.
Aucun programme Nvidia, AMD, cloud ou silicium sur mesure n’est confirmé comme client. La demande explique l’occasion, pas une participation nommée. Rien ne garantit non plus le même composant GlobalFoundries pour chaque génération CoWoS.
Les grands interposeurs doivent assurer des milliers de connexions sous contraintes thermiques et mécaniques. Un défaut final peut perdre des puces coûteuses et plusieurs piles HBM. Le rendement stable est essentiel ; équipements installés et capacité nominale ne prouvent pas la préparation.
Échantillonnage, qualification et production reproductible sont plus solides. L’allocation reste également ouverte lorsque plusieurs clients demandent de la capacité. Un cadre d’expansion ne définit pas les priorités et ne garantit pas toutes les commandes.
Le transport domestique reste de la logistique. New York et Arizona sont séparés de milliers de kilomètres, avec protection, traçabilité et synchronisation. Éviter l’océan n’abolit pas les risques. Le contrat doit devenir un procédé coordonné.
Davantage d’options, pas une IA immédiatement moins chère
Les commandes actuelles ne peuvent migrer vers une capacité en préparation. Les générations futures peuvent gagner diversité, assurance et route pour achats sensibles ou publics. Délais, performances, réservations et rendement resteront comparés.
Ponts de silicium, interposeurs de redistribution, fan-out et encapsulation sur panneau offrent d’autres compromis entre densité, taille, coût et fabrication. GlobalFoundries doit conserver sa pertinence tandis que CoWoS évolue.
Plus d’interposeurs n’allègent qu’une limite. HBM, réseaux, électricité, refroidissement et construction des centres restent contraignants. Le contrat ne baisse pas automatiquement les prix et ne change pas les capacités logicielles actuelles.
Les prochains indices sont progrès de qualification, route d’assemblage publiée et demande engagée. Les noms peuvent rester secrets, mais échantillons et réservations donnent des indications. Une extension aux générations ultérieures traduit confiance ; une petite capacité d’appoint implique une portée moindre.
L’accord concrétise la carte américaine des composants. Son test est opérationnel : interposeurs, logique, mémoire et assemblage fonctionneront-ils comme un système qualifié à temps ? Jusque-là, il décrit une diversification, pas la preuve d’une filière entièrement active.