
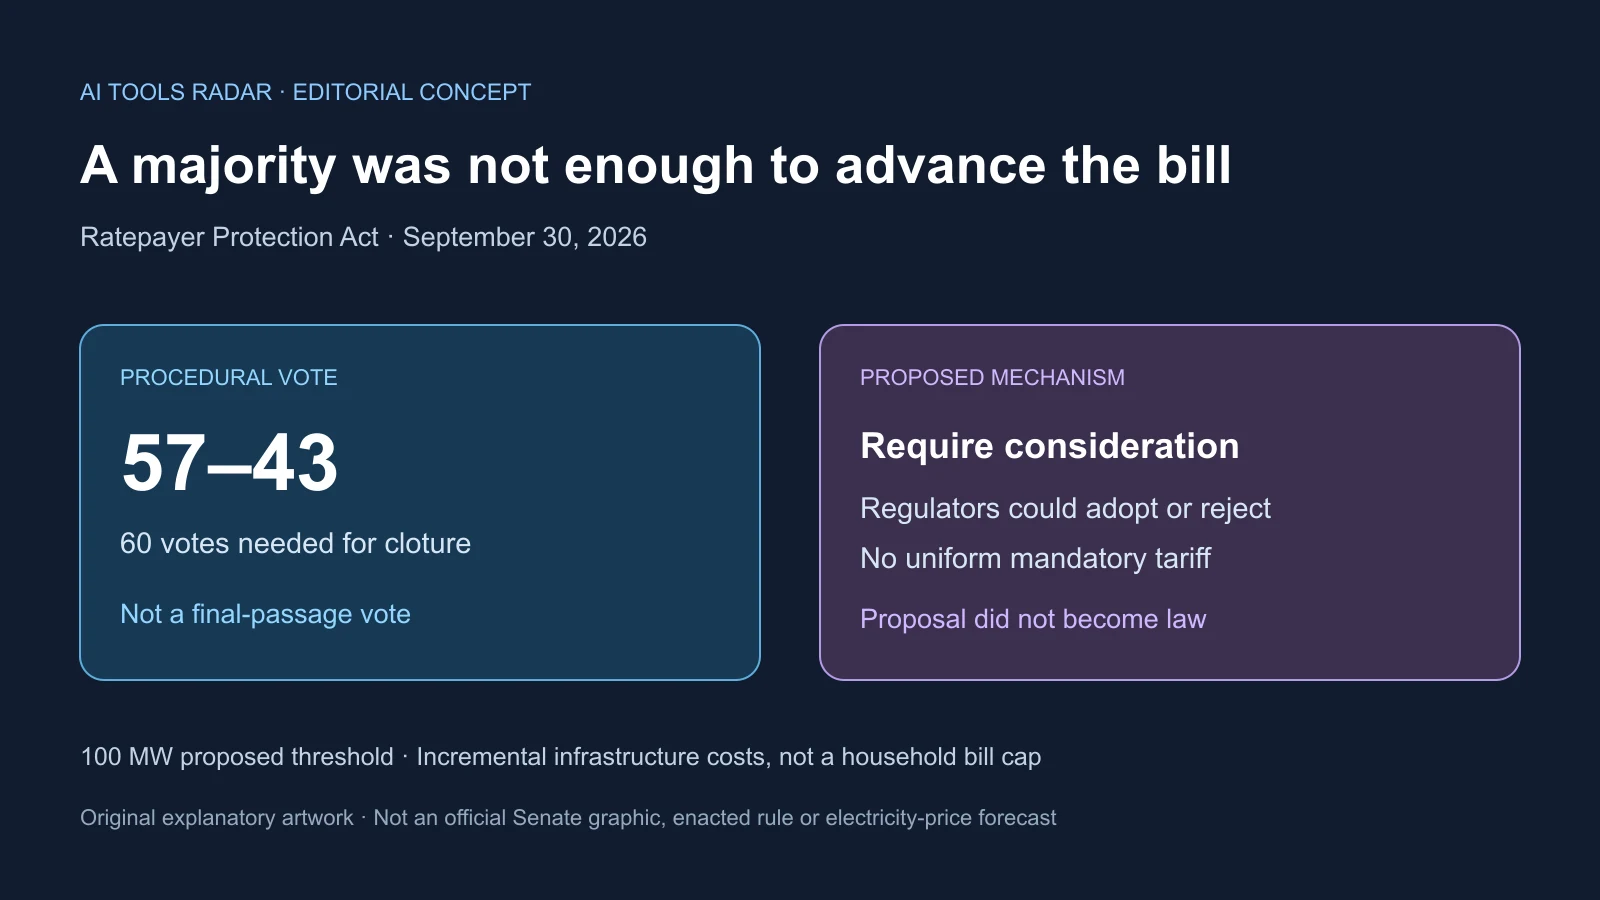
Le Ratepayer Protection Act avait une majorité au Sénat le 30 septembre 2026, mais pas assez de voix pour avancer. La clôture du débat sur la motion d’ouverture de l’examen a obtenu 57–43, trois de moins que les 60 nécessaires. La motion a ensuite été retirée. Il n’y a eu ni vote final d’adoption ni protection nationale entrée en vigueur par ce texte.
Cette précision compte car le nom suggérait davantage que le mécanisme ne garantissait. H.R. 9340 aurait imposé d’examiner une protection contre le transfert des coûts des grands centres vers les autres usagers. Les régulateurs pouvaient adopter ou rejeter le standard. Les partisans voyaient un premier pas, les critiques un processus annonçant une protection sans l’imposer.
Des 417–3 de la Chambre au blocage
La Chambre a adopté le 16 septembre par 417–3. Au Sénat, tous les républicains et quatre démocrates soutenaient l’avancée. S’accorder pour que les grands usagers paient leurs coûts ne signifiait pas s’accorder sur un mécanisme contraignant.
Le républicain Jon Husted, de l’Ohio, portait le texte. Les entreprises créant une demande énorme devraient financer production, transport, postes et distribution nécessaires, pas les familles. Des obligations claires aideraient aussi à chiffrer les implantations et limiter l’opposition après l’annonce d’une extension.
Le seuil de 100 mégawatts visait les clients exceptionnels. Commissions des États et services non soumis à cette réglementation examineraient le recouvrement des coûts supplémentaires créés par ces charges. Ils pouvaient envisager des garanties contre les coûts échoués en cas de retard, réduction ou abandon.
L’investissement échoué correspond à une infrastructure pour une demande absente ou trop courte pour la rembourser. Sans contrat et garantie, l’opérateur peut demander paiement aux autres clients. Le risque comprend annulation et baisse après ouverture.
Le CBO confirmait la limite juridique : examiner le standard fédéral serait obligatoire, l’adopter ou le rejeter resterait possible. Procédure, évaluation et décision déclarée, pas tarif national obligatoire ni facture fédérale directe.
La flexibilité était avantage et objection
L’électricité américaine relève des États, services municipaux, coopératives, réseaux régionaux et fédération. Un tarif national strict toucherait des compétences contestées. Les partisans soulignaient les différences de production, contraintes, structures et objectifs entre Virginie, Ohio, Texas et Californie.
Un processus public examinerait raccordement, minima, durée et protections de sortie dissimulés dans des contrats confidentiels. Il pourrait demander si le tarif couvre le poste dédié mais aussi production et transport supplémentaires causés par un client.
Le démocrate Sean Casten soutenait le texte à la Chambre tout en avertissant qu’il ne traitait qu’une partie du problème. Il ne changeait pas l’allocation fédérale des grands coûts ; les États manquaient d’informations. La majorité préférait un examen imparfait à l’inaction.
Certains sénateurs démocrates ont jugé autrement. Martin Heinrich, du Nouveau-Mexique, acceptait le principe mais estimait que les promesses volontaires n’avaient pas empêché les hausses. Son GRID Savings Act proposait davantage de rôle FERC, allocation contraignante, transparence et planification. C’était une alternative, pas une loi plus forte déjà applicable ou disposant d’assez de voix démontrées.
Il ne s’agissait pas simplement d’industrie contre consommateurs. Examiner et agir sont juridiquement différents. Un tarif peut couvrir des équipements dédiés tout en répartissant les coûts régionaux, protéger de l’annulation mais moins du déclin de demande après ouverture.
Les élections n’effacent pas le fond
Le vote précédait les élections de mi-mandat. Husted affrontait une course disputée en Ohio ; ancien lieutenant-gouverneur ayant attiré des investissements, il était associé par ses adversaires à la frustration devant les grands projets. Une victoire renforcerait son discours de protection ; le blocage permettait de critiquer sa faiblesse sans offrir de succès à un sortant vulnérable.
Cela explique les calculs sans rendre fictives les inquiétudes. Les partisans craignaient retards, litiges et mépris des conditions locales sous contrainte fédérale, freinant les investissements nécessaires. Les critiques estimaient l’examen trop faible devant une croissance rapide et concentrée.
Le résultat n’a rien tranché ; il a retiré ce compromis de la voie immédiate. Eau, bruit, foncier et couloirs de transport préoccupent aussi les collectivités au-delà du paiement du raccordement.
Demande accrue ne signifie pas hausse automatique des factures
Selon l’EIA, la charge américaine progressait d’environ 0,1 % par an en 2005–2019 et 1,7 % en 2020–2025. Les prévisions étaient 1,9 % en 2026 et 2,5 % en 2027, largement tirées par centres et calcul. Ce ne sont pas des résultats garantis.
Un grand client peut répartir les coûts fixes sur plus de ventes et financer la production. Une analyse universitaire émergente décrite dans l’article estimait des baisses moyennes modestes de tarifs liées aux centres en 2015–2024, en avertissant que de futures contraintes d’offre pourraient les inverser. Tout centre n’augmente pas chaque facture voisine.
Lieu, production, transport, contrats, réglementation et calendrier changent l’effet. Les campus peuvent arriver avant centrales ou lignes interétatiques. La demande précédant l’offre tend marchés de gros et de capacité, tandis que les investissements locaux restent dans les tarifs des décennies.
Les prévisions sont incertaines. Des développeurs peuvent demander plusieurs sites et réserver avant leurs plans définitifs. Cela ne prouve pas une tromperie, mais exige d’allouer les conséquences financières des erreurs avant construction.
L’opérateur peut attendre et manquer un développement réel, ou construire et risquer des actifs inutilisés. Contributions initiales, minima de demande, longs contrats, frais de sortie, garanties et consommation flexible en période tendue distribuent le risque. Les modèles diffèrent ; le texte n’en créait pas un national.
L’allocation ne plafonne pas toute la facture
Même un successeur contraignant ne contrôlerait pas tous les facteurs. H.R. 9340 visait l’infrastructure supplémentaire, pas plafonds résidentiels ou remboursements. Combustibles, gros, tempêtes, rendements des opérateurs et vieillissement contribuent aussi.
Payer le raccordement ne couvre pas forcément l’effet régional. Une nouvelle charge accélère production et transport. Les régulateurs de détail ont des limites sur les coûts régionaux ; le fédéral supervise d’importants marchés mais laisse beaucoup de décisions aux États.
Sous 100 MW, les projets restaient exclus même si leur cumul était important. La catégorie ne séparait pas entraînement IA, cloud, distribution de contenus, services d’entreprise et cryptomonnaies aux flexibilités différentes. Les services sensibles à la latence ne se réduisent pas toujours rapidement ; un entraînement flexible exige systèmes et contrats.
Si une ligne sert centres, usines, population et fiabilité, la causalité est contestée. Tout facturer à un client peut être injuste, comme tout répartir si le développement privé est la cause principale. Le texte ne donnait ni méthode commune ni réponse à l’allégement des obligations pour flexibilité.
Désormais, lois, tarifs et contrats comptent
Une enquête AP-NORC et Université de Chicago de 2026 trouvait environ six Américains sur dix pour limiter les nouvelles constructions, et une majorité très inquiète des prix et de l’eau locale. Cela influence permis, audiences et incitations sans nouvelle loi. L’énergie participe à l’autorisation politique d’étendre l’IA.
Trois évolutions méritent attention. Un successeur contraignant doit définir installations, coûts, exécution et garanties de retard ou abandon, puis réunir des voix bipartisanes. Les États peuvent déjà exiger dépôts, factures minimales, longs contrats et sorties protégées ; des étapes vérifiables distinguent demande ferme et spéculation.
Enfin les entreprises doivent nommer le porteur du risque si les plans changent. Production dédiée, achats longs, services réseau et paiements exécutoires disent davantage que totaux d’investissement ou assurances confidentielles. Les preuves décisives sont dans décisions et contrats. Trois voix manquantes n’ont pas dit qui paie, laissant la réponse à la prochaine loi et aux régulateurs existants.
Sources
Vote du Sénat · Évaluation du CBO · Débat à la Chambre · Discours de Husted · Déclaration de Heinrich · Prévisions électriques EIA · Enquête AP-NORC · Article original