
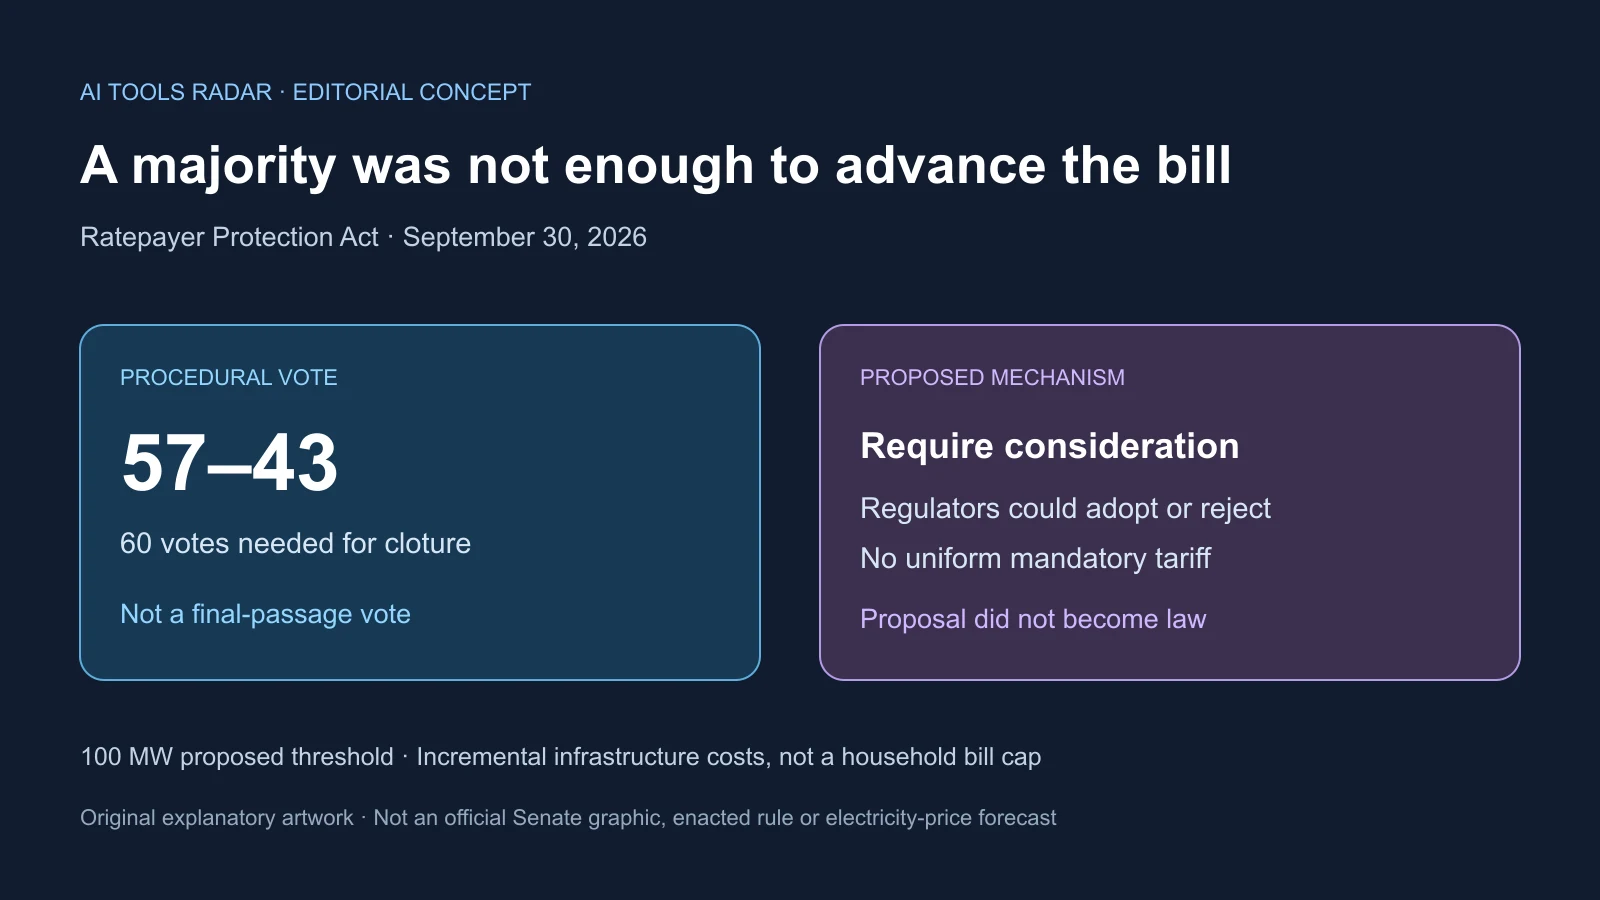
2026年9月30日,《电费用户保护法案》在参议院获得多数,却没有足够票数推进。关于进入审议动议的终结辩论投票为57比43,比所需60票少三票。终结辩论失败后,进入审议动议被撤回。参议院没有进行最终通过表决,也没有因本法案产生全国性现行保护。
这一精度很重要,因为法案名称暗示的保障强于机制本身。H.R. 9340拟要求考虑防止大型数据中心基础设施成本转嫁给其他电力用户的标准,但监管者仍可采纳或拒绝。支持者视其为务实起步,批评者则担心国会能够宣称提供保护,却不强制落实。
众议院417比3票,如何变成参议院僵局
众议院9月16日以417比3票通过。参议院全体共和党人与四名民主党人支持推进。大家同意超大用电户应承担自身成本,不等于同意怎样形成可执行机制。
俄亥俄州共和党参议员Jon Husted主导推动。他认为,制造庞大需求的企业应支付服务所需发电、输电、变电站和配电,而不让家庭买单。明确义务也能帮助开发商为选址定价,减少公用事业宣布扩建后的反对。
提案以100兆瓦门槛覆盖超大型用户。州委员会和不受此类监管的公用事业机构需审查费率能否收回新负荷引起的增量基础设施成本,也可考虑项目延迟、缩小或放弃时对搁浅成本的担保。
搁浅投资是为没有兑现、或持续时间不足以偿还投资的需求而建设的设施。缺少合适合同或担保,公用事业可能向更广泛用户收回成本。风险既涉及施工取消,也涉及投产后需求减少。
CBO评估确认其法律边界:监管者必须考虑联邦标准,却可依现有法律接受或拒绝。它要求程序、评估和说明决定,不是全国统一强制费率,也不是联邦直接向数据中心开账单。
灵活性既是卖点,也是反对焦点
美国电力权限分属州、市营机构、合作社、区域电网组织及联邦机关。严格全国费率设计会触及有争议的管辖权。支持者指出弗吉尼亚、俄亥俄、得州与加州的发电、约束、结构和发展目标不同,应保留地方判断。
公开程序可以检查通常藏在保密合同里的连接费、最低付款、期限及退出保护。它可追问特殊费率是否不仅覆盖专用变电站,还覆盖新用户导致的更广发电和输电需求。
民主党众议员Sean Casten支持法案,同时提醒它只处理部分问题,没有改变大型发电和输电的联邦成本分配,而且州监管者需要更好信息。多数众议员选择不完美审查,而非没有联邦行动。
部分参议院民主党人判断不同。新墨西哥州Martin Heinrich接受成本自担原则,却认为提案不足,指出自愿承诺和建议未能阻止涨价。他的GRID Savings Act提案希望扩大联邦能源监管委员会作用,强化成本分配、透明度与规划。它是替代提案,不是已生效的更强法律,也没有证明已凑齐通过票数。
分歧并非简单的产业对消费者。必须考虑与必须行动,在法律上不同。费率可能覆盖专用设备,却把区域升级分摊给所有用户;也可能防范项目取消,却未充分保护投产后的需求下降。
选举利益不抹去实质分歧
投票临近中期选举。Husted面临竞争激烈的俄亥俄竞选,此前担任副州长时参与吸引科技投资,对手因而把他与大型计算项目引起的不满联系起来。通过能强化其消费者保护论点,阻挡则让民主党批评回应不足,并避免让脆弱的现任议员取得胜利。
背景有助解释两院选择,却不说明执行担忧虚假。支持者担心强制联邦规则拖延项目、引发诉讼或压过地方情况,减慢发电与电网投入;批评者认为面对异常快速、集中的负荷增长,普通考虑标准太弱。
失败没有裁定任何一方,只把折中版本移出当前推进路径。社区对水、噪声、土地和输电走廊的担忧,也不是一句园区会付连接费便能解决。
需求增长带来风险,不是自动加收家庭电费
EIA数据显示,美国用电负荷2005至2019年年均增长约0.1%,2020至2025年约1.7%。其预测2026年增长1.9%、2027年2.5%,并把数据中心及大型计算列为重要推动因素。预测不是确定结果。
大客户能通过更多售电量摊薄固定成本,并支持新发电。一项报道所述新兴学术分析估计,2015至2024年数据中心与平均零售电价小幅下降有关,同时警告未来供给约束可能逆转收益。因此,不能假设每个数据中心都会推高每户邻居电费。
地点、发电可用性、输电约束、合同、监管及建设时序都会改变结果。计算园区可能比大型电厂或跨州线路更快落成。需求先到会收紧批发和容量市场,地方投资则可能在费率中延续数十年。
预测不确定性又添风险。开发商可先向多个候选地点申请连接,在计算计划未定时预留容量。这不证明故意欺骗,却要求建设前分配预测错误的财务后果。
公用事业可以等待而错失真实发展,也可以先建而留下闲置资产。预付贡献、最低需量收费、长约、退出费、信用担保及电网紧张时弹性用电,都能分配风险。各地设计不同,失败法案没有确立统一模式。
成本分配标准不会封顶整张账单
即使强制版后续提案通过,也不能控制所有涨价原因。H.R. 9340关注增量基础设施,不是家庭费率上限或退款。燃料、批发能源、灾后恢复、公用事业回报及老旧设备更换都影响账单。
付直接接入费不一定覆盖区域影响。新负荷可能加快发电或跨州输电需求;州零售监管对部分区域成本权限有限,联邦虽管重要跨州市场,却把许多零售决定留给州。
100兆瓦门槛也留下较小项目,即使多个合计需求可观。广义数据中心分类没有区分AI训练、云服务、内容分发、企业计算和加密货币,它们弹性不同。低延迟服务并非总能快速削减用电,部分训练可以调度,但须配套系统和合同。
一条线路若同时服务数据中心、工厂、人口增长和可靠性,成本因果就有争议。向一个客户全额收费可能不公平,主要为私人开发却全体分摊也可能不公平。失败提案没有统一因果方法,也没有解决弹性是否减少基础设施义务。
下一轮决定在立法、费率与合同中
2026年AP-NORC与芝加哥大学调查发现,约六成美国人赞成限制新数据中心建设,多数高度担忧电价和地方用水。即使没有新联邦法,这种态度也会影响许可、听证与激励。电力采购已成为AI扩张政治许可的一部分。
应看三个后续发展。强制替代立法必须定义设施、成本、执行和延迟或放弃的担保,并争取跨党派票数。各州无需等待国会,就能采用押金、最低账单、长期合同及退出保障,并以可信里程碑区分实在需求与投机申请。
最后,科技企业能源承诺应说明计划变化时谁承担风险。专用发电、长期购电、电网支持和可执行升级付款,比投资总额或保密保证更有信息价值。决定性证据在监管命令和合同里。少三票的结果没有回答谁付钱,只把分配问题交给后续立法与既有监管体系。
来源
参议院投票报道 · CBO评估 · 众议院辩论记录 · Husted参议院发言 · Heinrich投票后声明 · EIA电力预测 · AP-NORC全国调查 · 原始报道