
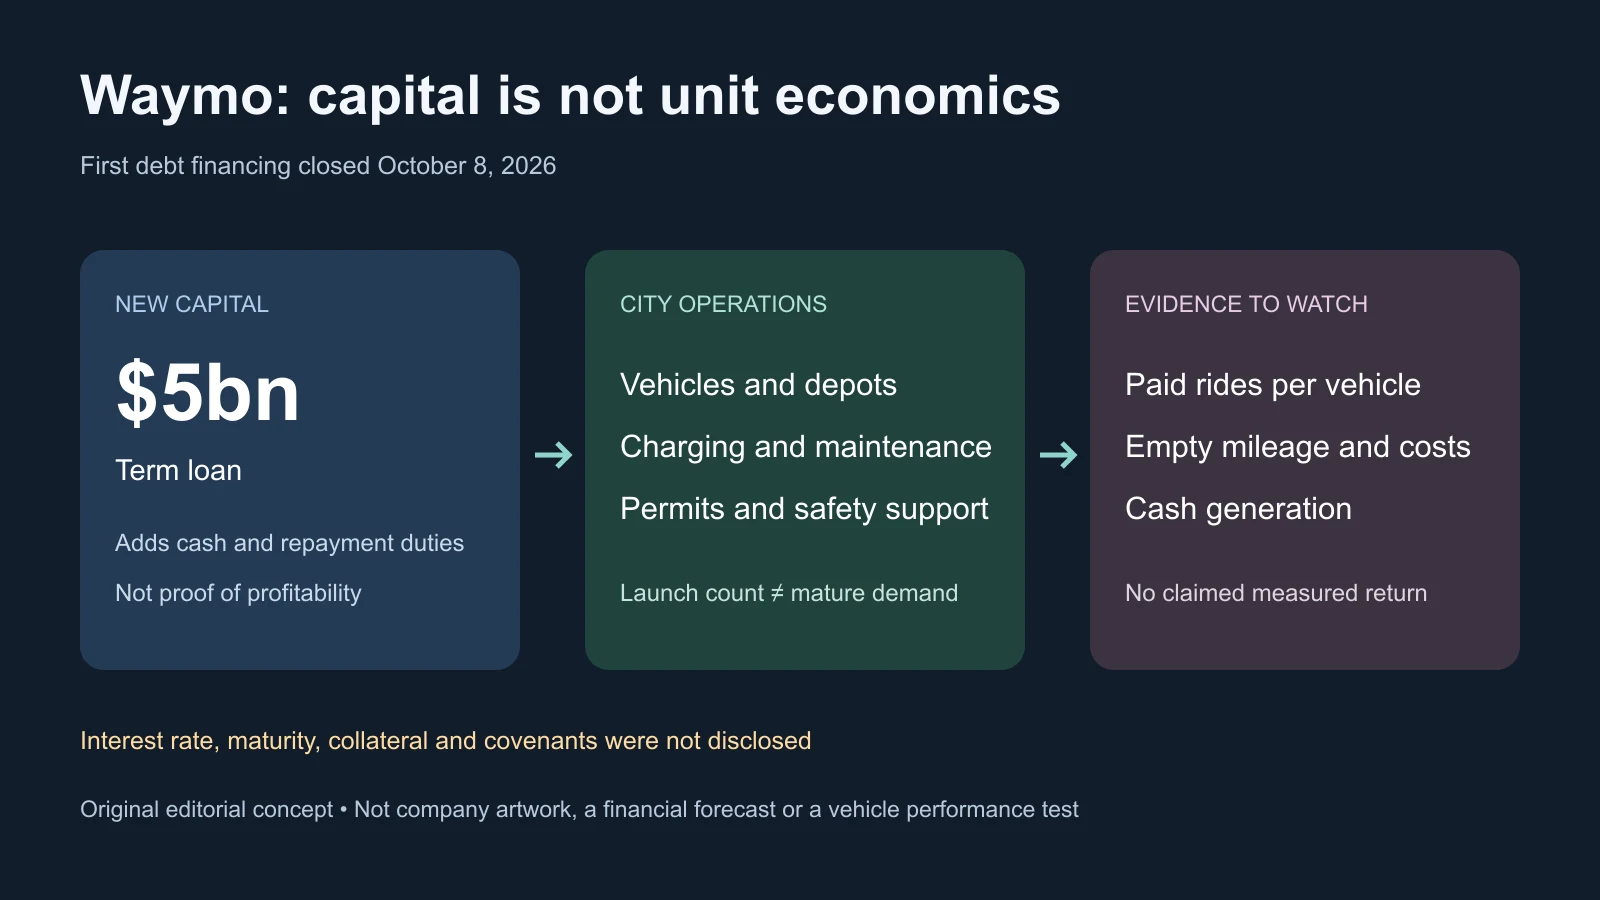
Waymo schloss am 8. Oktober 2026 seinen ersten Term Loan über 5 Milliarden Dollar ab und ergänzt die zuvor mit Eigenkapital finanzierte Robotaxi-Expansion durch Schulden. Die Alphabet-Tochter erhält Geld ohne sofortigen weiteren Eigentumsverkauf, übernimmt aber Rückzahlungspflichten. Zinssatz, Fälligkeit, Sicherheiten und finanzielle Auflagen wurden nicht veröffentlicht.
Diese Lücke begrenzt die Aussage. Kreditgeber akzeptierten das Geschäft unter unbekannten Bedingungen; das beweist weder Profitabilität noch bestimmte Kapitalkosten oder eine formelle Alphabet-Garantie. Entscheidend ist, ob das fahrerlose Netzwerk Fahrzeuge und lokale Infrastruktur in zuverlässige Mittelzuflüsse verwandelt.
Eine breite Kreditgebergruppe unterstützt ein anderes Modell
PIMCO, Blackstone und Sixth Street führten das Konsortium. Capital Group, Loomis Sayles und T. Rowe Price waren bedeutende Kreditgeber; Goldman Sachs fungierte als alleiniger Lead Bookrunner.
Apollo, Blue Owl, Diameter Capital Partners, Franklin Templeton, Fidelity Management & Research Company, HPS Investment Partners und Oaktree beteiligten sich ebenfalls. Die Breite zeigt Finanzierungsbereitschaft von Kreditinvestoren, keinen unabhängig bestätigten operativen Gewinn.
Ein Term Loan verlangt Rückzahlung zu vereinbarten Bedingungen, statt wie Eigenkapital direkt Eigentum zu gewähren. Zinsen und Schutzklauseln können Entscheidungen auch bei langsamerer oder teurerer Expansion begrenzen. Preisgestaltung, Tilgungsplan, Sicherheiten und zusätzliche Verschuldungsgrenzen sind unbekannt; ein direkter Kostenvergleich mit Mutterkonzern- oder Eigenkapitalfinanzierung ist unmöglich.
Waymo will damit vollständig fahrerlose Fahrdienste in den USA und international ausbauen und finanzielle Flexibilität gewinnen. Geld schafft heutige Spielräume, aber Kredit auch Verbindlichkeiten und künftige Bedingungen. Geändert wird die Kapitalstruktur, nicht die Fahrzeugtechnologie.
Vorheriges Eigenkapital beseitigt die zeitliche Finanzierungslücke nicht
Im Februar schloss Waymo eine überwiegend von Alphabet geführte Eigenkapitalrunde über 16 Milliarden Dollar ab. Sie sollte den Waymo Driver erweitern und 2026 den Betrieb in über 20 zusätzlichen Städten vorbereiten. Marktvorbereitung ist nicht derselbe Meilenstein wie breiter kommerzieller Zugang.
Damals meldete Waymo über 400.000 wöchentliche Fahrten in sechs großen US-Metropolregionen, 15 Millionen im Jahr 2025 und über 20 Millionen insgesamt. Das waren Unternehmenszahlen ohne unabhängige Prüfung in der Mitteilung, die an diesem früheren Zeitpunkt festzumachen sind.
Septemberstarts in Denver, San Diego und Tampa brachten erste Fahrgäste in drei weitere Märkte. Laut Unternehmen erreichte der Betrieb 15 große US-Städte. Erste Nutzer und Stadtzahlen bedeuten nicht überall gleiche Gebiete, Zeiten, Flughäfen, Autobahnen oder Reife.
Fahrzeuge, Depots, Laden, Reinigung, Wartung, Karten, Fernhilfe, Versicherung und Personal kosten möglicherweise vor stetigen Fahrpreisen Geld. Kredit kann diese Lücke mit weniger zusätzlicher Verwässerung schließen. Dafür sinkt die Freiheit, unbegrenzt auf günstige Wirtschaftlichkeit zu warten.
Alphabets öffentliche Ergebnisse isolieren Waymos Umsatz, Verlust und Geldverbrauch nicht. Other Bets einschließlich anderer Geschäfte meldete Q2 2026 382 Millionen Dollar Umsatz und 1,8 Milliarden operativen Verlust, höher als im Vorjahr. Alles Waymo zuzuschreiben oder spätere Segmentverbesserung vollständig Waymo anzurechnen wäre falsch.
Eine Million Fahrten sind ein Ziel, keine Antwort auf Stückökonomie
Berichtet wurde das Ziel von über einer Million bezahlten Fahrten pro Woche bis Ende 2026. Mehr Fahrten können aus höherer Auslastung, mehr Autos, Rabatten, größeren Gebieten oder einer Mischung entstehen. Die gleiche Gesamtzahl kann sehr unterschiedliche Kapitaleffizienz abbilden.
Leerfahrten brauchen Energie und Flottenkapazität; Wartung nimmt Fahrzeuge aus dem Dienst. Fahrerloser Betrieb benötigt weiterhin Fernhilfe, Einrichtungen, Versicherungen und Regulierung. Vorhersehbare Fahrpreise sind nicht automatisch profitabel.
Ein stärkeres Bild wären mehr Fahrten, kürzere Wartezeiten und mehr besetzte Strecke je Fahrzeug. Ein schwächeres wäre hauptsächlich dauernder Flottenzuwachs. Letzterer kann Führung erhalten und Kapitalbedarf hoch halten, ohne operativen Hebel zu beweisen.
Operativer Hebel bedeutet schneller steigenden Umsatz als Grundkosten. Zentrale Software müsste zusätzliche Fahrten ohne proportionale Zunahme von Fahrzeugen, Anlagen und Unterstützung ermöglichen. Wiederholbare Stadtstarts verlangen auch schnellere, billigere Kartierung, Genehmigung, Aufstellung, Depots und Sicherheitskoordination.
Die Finanzierung nennt weder Umsatz je Fahrzeug, tägliche bezahlte Fahrten, Leerstrecken, Wartung, Versicherung noch Marktreifezeit. Private Daten zurückzuhalten beweist keine fehlerhafte Strategie, verhindert aber den externen Profitabilitätsnachweis. Verfügbarkeit, Wartezeiten, Frequenz, Flottenerweiterung und Starttempo sind Hinweise, kein vollständiger Abschluss.
Rivalen treffen unterschiedliche Kapital- und Vertriebsentscheidungen
Tesla baut auf Fertigungsgröße, vertikal integrierte Verbraucherfahrzeuge und ein kamerageführtes Fahrsystem. Zum Berichtszeitpunkt war der Robotaxi-Dienst begrenzter als Waymos breiter fahrerloser Betrieb. Ein größeres Autogeschäft könnte Entwicklung und Fertigung anders verteilen.
Amazons Zoox entwickelte ein eigens gebautes Robotaxi ohne traditionelle Bedienelemente. Es erweiterte Las Vegas und San Francisco sowie Produktionskapazität einschließlich einer Fabrik für höhere Stückzahlen. Das könnte Fahrerlebnis und langfristige Ökonomie verbessern, erfordert aber neues Fahrzeug und Netzwerk.
Waymo kombiniert autonome Software mit Fahrzeugen etablierter Partner und vermeidet eine komplette Autofabrik, behält jedoch Sensor- und Integrationskosten. Weitere 5 Milliarden können gleichzeitige Starts finanzieren, ohne Rivalenvorteile zu beseitigen: Amazon kann Zoox langfristig ohne dieselbe unabhängige Kreditstruktur unterstützen.
Wettbewerb könnte Preise senken, Verfügbarkeit verbessern oder Serviceausgaben erhöhen und damit Rückzahlung beeinflussen. Es geht aber nicht nur um drei Fahrsysteme. Uber und Lyft bündeln Nachfrage und betreuen Fahrgäste, ohne die meisten Fahrzeuge zu besitzen.
Waymos Uber-Beziehungen in Austin und Atlanta zeigen den Zielkonflikt. Partnerschaften füllen Fahrzeuge, teilen aber Umsatz und Kundenzugang. Eigene App und direkter Flottenbetrieb geben Kontrolle, kosten lokal mehr. Technologieanbieter, Hersteller, Betreiber und Plattformen könnten sich die Wertschöpfung teilen.
Sicherheitsbelege bleiben bei Expansion begrenzt
Waymo verweist auf öffentliche Daten aus Hunderten Millionen vollständig autonomen Meilen und Vergleiche mit menschlichen Unfallmaßstäben. Umgebung, Meldemethoden, Geografie und Schwere beeinflussen den Vergleich. Mehr Belege bedeuten nicht, dass in jeder neuen Straßenlage alle Probleme gelöst sind.
Ein bundesweiter Rückruf 2026 betraf 3.871 automatisierte Fahrsysteme der fünften Generation, die unter bestimmten Umständen in Autobahnbaustellen gelangen konnten. Die Unterlagen beschrieben Fälle in Phoenix und der San Francisco Bay Area, Betriebsbeschränkungen während Untersuchung sowie geplante Software und zusätzliche Verfahren.
Die dargestellte Rückrufchronologie identifizierte keine Todesfälle oder Verletzungen. Das betrifft diese Chronologie, nicht Waymos gesamte Geschichte. Die Meldung warnte trotzdem vor erhöhtem Kollisionsrisiko bei schneller Fahrt durch aktive Baustellen.
Eigene betroffene Fahrzeuge erlauben zentrale Softwaremaßnahmen und möglicherweise kürzere Behebung. Zugleich konzentriert sich Verantwortung, wenn ein Verhalten viele Autos betrifft. Neue Baustellen, Wetterlagen, Notfallszenen und lokale Gepflogenheiten vermehren die Vielfalt.
Sicherheits- oder Regulierungsschritte können Gebiete beschränken, Genehmigungen verzögern, Versicherung erhöhen oder zusätzliche Tests nach bereits finanzierten Anlagen erfordern. Gute Sicherheit und Nachfrage helfen, beantworten aber allein nicht die Kosten zusätzlicher Leistung.
Rückzahlung benötigt Belege jenseits der Mitteilung
Besicherte und unbesicherte Kredite sowie feste und variable Zinsen schaffen andere Risiken. Geldgeber können Liquidität oder Zusatzschulden begrenzen; Waymo sagt nicht, ob solche Beispiele gelten. Sie dürfen nicht zu tatsächlichen Klauseln erfunden werden.
Alphabet führte die jüngste Eigenkapitalrunde, doch die Kreditmitteilung nennt keine Garantie oder andere Unterstützung. Weder formelle Absicherung noch fehlende strategische Mutterverbindung ist belegt. Die genaue Vertragsbelastung bleibt offen.
London und Tokio prüfen Anpassung an andere Straßen, Regeln, Partner und Nutzererwartungen. Tests sind kein kommerzieller Start. Genehmigungen, benannte Partner, Gebiete und feste Zugangstermine wären stärker als geografische Ambition.
Weitere Updates sollten Fahrten mit Auslastung und Kosten verbinden, breite Stadtöffnung zeitlich erklären und Kostenänderungen neuer Fahrzeugplattformen zeigen. Other-Bets-Verluste brauchen in beide Richtungen Kontext: Vorabinvestitionen können sinnvoll sein, und Segmentbewegung isoliert Waymo nicht.
Der Kredit stellt Rückzahlung neben den Ausbauwettlauf. Steigende Dichte, reifere Auslandsdienste und bessere finanzielle Sicht könnten ein dauerhaftes Netzwerk finanzieren. Mehr Städte ohne Produktivitätsbeleg zeigen dagegen eher Kapitalzugang als die Rückzahlungsfähigkeit autonomer Fahrdienste.
Quellen
Waymo-Finanzierungsmitteilung · Originaladresse · Eigenkapitalrunde im Februar · Alphabet-Quartalseinreichung · Expansionsbericht · Zoox-Produktion · Waymo-Sicherheit · Rückrufunterlagen