
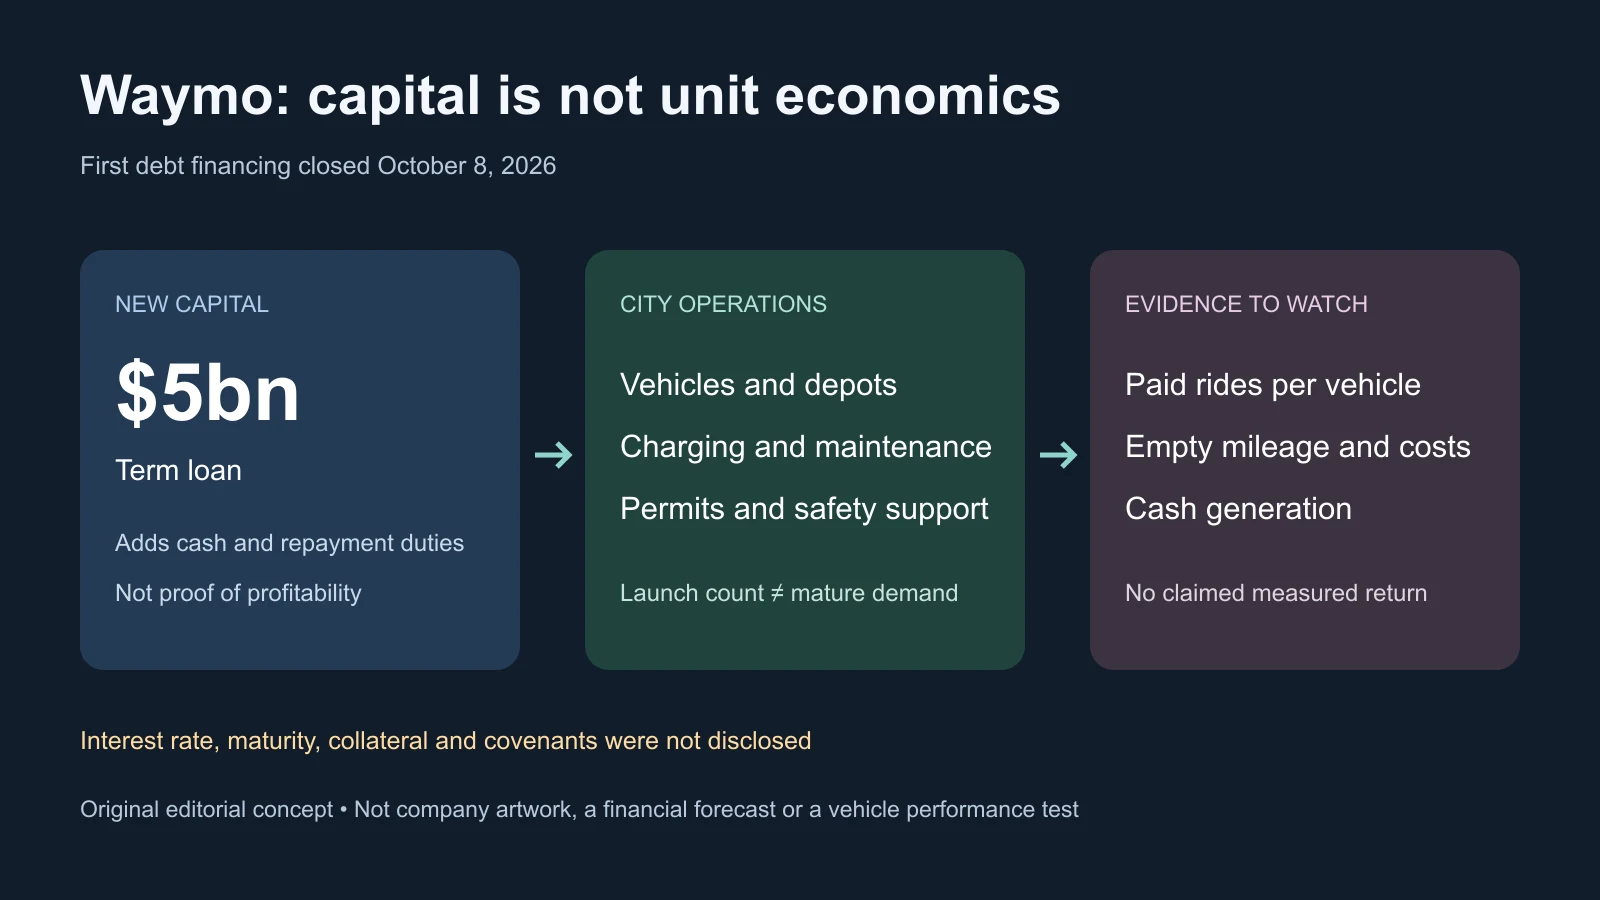
Waymo cerró su primer préstamo a plazo, de 5.000 millones de dólares, el 8 de octubre de 2026, incorporando deuda a una expansión de robotaxis financiada antes con capital. La filial de Alphabet obtiene efectivo sin otra venta inmediata de participaciones, pero también asume obligaciones de devolución. El anuncio no revela intereses, vencimiento, garantías ni cláusulas financieras.
Esa omisión delimita la noticia. El préstamo demuestra que los prestamistas aceptaron el negocio bajo condiciones no públicas, no que sea rentable, tenga un coste concreto de capital o disponga de garantía formal de Alphabet. La cuestión es si una red autónoma creciente puede convertir vehículos e infraestructura local en generación de caja predecible.
Un amplio grupo de prestamistas respalda otra financiación
PIMCO, Blackstone y Sixth Street encabezaron el sindicato de prestamistas. Capital Group, Loomis Sayles y T. Rowe Price tuvieron participaciones importantes, mientras Goldman Sachs actuó como único coordinador principal de la colocación.
También participaron Apollo, Blue Owl, Diameter Capital Partners, Franklin Templeton, Fidelity Management & Research Company, HPS Investment Partners y Oaktree. La amplitud demuestra disposición de los inversores de crédito para financiar la empresa, no un beneficio operativo acreditado de forma independiente.
Un préstamo a plazo exige devolución según el contrato, en lugar de conceder directamente propiedad como el capital. Los intereses y las protecciones contractuales pueden restringir decisiones aunque la expansión tarde más o cueste más. Waymo no ha publicado precio, calendario de amortización, garantías ni límites a nuevos préstamos, lo que impide comparar directamente su coste con fondos de la matriz o de accionistas.
Waymo afirma que el dinero apoyará el transporte totalmente autónomo en Estados Unidos y otros países y aumentará su flexibilidad financiera. Más efectivo da margen hoy, pero también añade un pasivo y condiciones futuras. La financiación cambia la estructura de capital, no la tecnología del vehículo.
La ronda anterior no elimina el desfase de caja
En febrero, Waymo completó una ronda de 16.000 millones de dólares en capital, liderada principalmente por Alphabet. Dijo que ampliaría Waymo Driver y prepararía operaciones en más de 20 ciudades adicionales durante 2026. Preparar un mercado no equivale a abrir un acceso comercial amplio.
En aquel anuncio, la empresa declaró más de 400.000 viajes semanales en seis grandes áreas metropolitanas estadounidenses, 15 millones en 2025 y más de 20 millones acumulados. Eran cifras corporativas, sin auditoría independiente en el comunicado, que corresponden a ese periodo anterior.
En septiembre, Denver, San Diego y Tampa recibieron sus primeros pasajeros; la compañía dijo operar en 15 grandes ciudades estadounidenses. Primeros usuarios y número de ciudades no significan idéntica cobertura, horarios, acceso a aeropuertos, autopistas o madurez.
Vehículos, depósitos, carga, limpieza, mantenimiento, mapas, asistencia remota, seguros y personal local pueden exigir gasto antes de producir tarifas regulares. La deuda puede cubrir ese desfase reduciendo la dilución adicional. A cambio, deja menos libertad para esperar indefinidamente una economía favorable.
Los resultados públicos de Alphabet no aíslan ingresos, pérdidas ni consumo de caja de Waymo. Other Bets, que incluye otras empresas, registró 382 millones de dólares de ingresos y 1.800 millones de pérdida operativa en el segundo trimestre de 2026; la pérdida del segmento aumentó interanualmente. Atribuirla toda a Waymo, o atribuirle toda mejora futura, sería incorrecto.
Un millón de viajes es una meta, no rentabilidad por unidad
El objetivo publicado era superar un millón de viajes pagados semanales al terminar 2026. El crecimiento podría venir de mejor utilización, más coches, mayores descuentos, zonas más amplias o una combinación. El mismo total puede representar eficiencias de capital muy distintas.
Los desplazamientos vacíos consumen energía y capacidad, el mantenimiento retira coches y la operación sin conductor aún necesita apoyo remoto, instalaciones, seguros y trabajo regulatorio. Unos cobros más predecibles no se vuelven automáticamente rentables.
Una señal más sólida combinaría más viajes con menos espera y más distancia ocupada por vehículo desplegado. Una más débil dependería sobre todo de añadir coches continuamente. Puede mantener el liderazgo conservando elevadas necesidades de capital en vez de demostrar apalancamiento operativo.
Este apalancamiento significa que los ingresos crecen más deprisa que los costes subyacentes. Software y sistemas centrales deberían soportar más viajes sin aumentos proporcionales de vehículos, instalaciones y apoyo. Repetir el modelo de una ciudad también exige mapas, permisos, preparación, depósitos y coordinación con seguridad pública más rápidos y baratos.
El anuncio no aporta ingresos por vehículo, viajes pagados diarios, distancia vacía, mantenimiento, seguros o tiempo hasta la madurez de una ciudad. La confidencialidad no prueba una estrategia fallida, pero impide verificar externamente una escala rentable. Disponibilidad, esperas, frecuencia, incorporaciones a la flota y ritmo de aperturas son indicios, no cuentas completas.
Los rivales eligen distintas vías de capital y distribución
Tesla aborda el mercado con escala industrial, una base de coches de consumo integrada verticalmente y un sistema de conducción centrado en cámaras. En el momento descrito, su servicio de robotaxis era más limitado que la operación sin conductor de Waymo. El negocio automovilístico más grande puede repartir de otro modo ingeniería y fabricación.
Zoox, de Amazon, diseñó un robotaxi específico sin controles convencionales para un conductor. Ampliaba operaciones en Las Vegas y San Francisco y desarrollaba capacidad productiva, incluida una fábrica destinada a elevar la producción. El diseño podría mejorar la experiencia o la economía a largo plazo, pero exige fabricar un vehículo nuevo y construir su red.
Waymo combina software autónomo con vehículos de socios automovilísticos establecidos. Evita una fábrica completa, aunque conserva costes de sensores e integración. Otros 5.000 millones pueden apoyar aperturas simultáneas sin borrar ventajas rivales: Amazon puede financiar largos desarrollos de Zoox sin la misma estructura de deuda independiente.
La competencia podría reducir precios, aumentar disponibilidad o elevar gasto de servicio, afectando la devolución futura. Pero el mercado no es solo una pugna entre tres sistemas de conducción. Uber y Lyft ya agregan demanda y gestionan pasajeros sin poseer la mayoría de los coches.
Las relaciones Waymo-Uber en Austin y Atlanta ilustran la decisión distributiva. Las alianzas pueden llenar vehículos, pero reparten ingresos y control del cliente; una flota directa y una aplicación propia dan control con mayor inversión local. Proveedores tecnológicos, fabricantes, operadores y plataformas pueden compartir valor en vez de dejar todos los márgenes a un ganador.
Las pruebas de seguridad mantienen límites
Waymo remite a datos públicos que cubren cientos de millones de millas totalmente autónomas y comparaciones con referencias de siniestros de conductores humanos. Entorno, métodos de notificación, geografía y gravedad influyen en esas comparaciones. Más evidencia no significa resolver cada problema en cada nuevo contexto vial.
Una llamada a revisión federal de 2026 identificó 3.871 sistemas automatizados de quinta generación que podían entrar en obras de autopista en determinadas circunstancias. El expediente describía incidentes en Phoenix y la bahía de San Francisco, restricciones durante la investigación y mejoras de software y protocolos adicionales previstos.
La cronología mostrada no identificó muertes ni lesiones. Eso se refiere a esa cronología, no a toda la historia de Waymo. El expediente advirtió, no obstante, que circular a velocidad por obras activas incrementa el riesgo de colisión.
Ser propietaria de la flota permite distribuir correcciones centralmente y puede acortar el camino entre detectar y remediar. También concentra responsabilidad cuando una conducta afecta a numerosos coches. Nuevas configuraciones de obras, clima, emergencias y convenciones locales añaden variedad a medida que crece la red.
Los problemas de seguridad o regulación pueden restringir zonas, retrasar permisos, encarecer seguros o exigir pruebas después de financiar vehículos e instalaciones. Un buen historial y más demanda ayudan, pero ninguno resuelve por sí solo el coste de cada unidad adicional de servicio.
La devolución depende de información todavía abierta
Los préstamos garantizados y no garantizados implican riesgos diferentes, igual que los tipos fijos y variables. Los prestamistas pueden exigir liquidez o limitar nueva deuda, pero Waymo no ha revelado si esos ejemplos se aplican. No deben inventarse como cláusulas reales.
Alphabet lideró la ronda reciente de capital, pero el anuncio de deuda no describe garantía de la matriz ni otro respaldo crediticio. Waymo no tiene una garantía formal demostrada ni es una startup sin vínculo estratégico con una matriz. Su carga contractual exacta sigue siendo desconocida.
Londres y Tokio pondrán a prueba la adaptación a otras calles, reglas, socios operativos y expectativas. Hacer pruebas no equivale a lanzamiento comercial: permisos, socios identificados, áreas claras y fechas firmes de acceso ofrecerían más evidencia que la ambición geográfica.
Otras actualizaciones útiles relacionarían viajes con utilización y costes, explicarían cuánto tarda una ciudad en abrir ampliamente y mostrarían el efecto de nuevas plataformas de vehículos. Las pérdidas de Other Bets requieren contexto: el gasto inicial puede ser racional y la evolución del segmento no aísla a Waymo.
El préstamo coloca la devolución junto a la carrera de despliegue. Si crece la densidad de viajes, madura la operación internacional y mejora la visibilidad financiera, puede financiar una red duradera. Si se multiplican ciudades sin pruebas de productividad, demostrará más claramente acceso al capital que capacidad del transporte autónomo para devolverlo.
Fuentes
Anuncio de financiación Waymo · Ronda de capital de febrero · Documento trimestral Alphabet · Información sobre expansión · Producción de Zoox · Datos de seguridad Waymo · Expediente de revisión · Dirección original del anuncio