
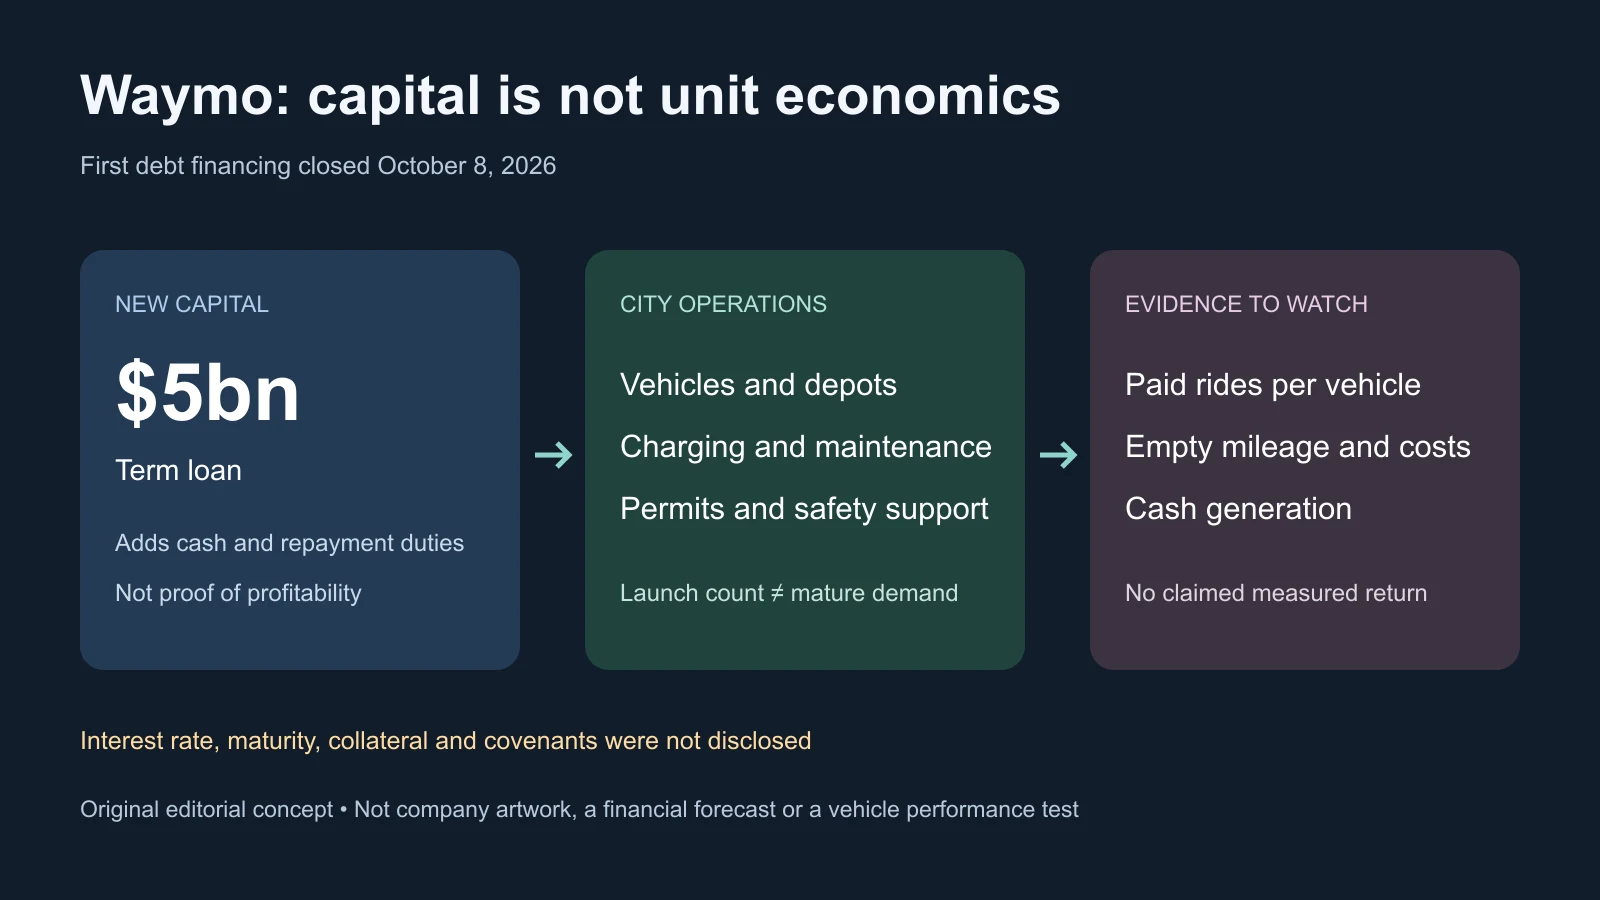
Waymoは2026年10月8日、初めての50億ドルのタームローンを実行し、従来の株式資金によるロボタクシー拡大に借入を加えた。Alphabet子会社は所有権をすぐ追加売却せず現金を得るが、返済義務も負う。金利、満期、担保、財務制限条項は公表されていない。
この不足が話題の範囲を決める。貸し手が非公開条件で事業リスクを受け入れたことは示すが、黒字、特定の資本コスト、Alphabetの正式保証を証明しない。車両と地域インフラを安定した現金創出へ変えられるかが問題だ。
幅広い融資団が別の資金構造を支える
PIMCO、Blackstone、Sixth Streetがシンジケートを主導した。Capital Group、Loomis Sayles、T. Rowe Priceが主要貸し手で、Goldman Sachsが唯一の主幹事ブックランナーを務めた。
Apollo、Blue Owl、Diameter Capital Partners、Franklin Templeton、Fidelity Management & Research Company、HPS Investment Partners、Oaktreeも参加した。幅広さは信用投資家の融資意欲を示すのであって、営業利益の独立確認ではない。
タームローンは株式のように直接所有権を渡さず、合意条件で返済する。拡大が遅れたり高くついたりしても利息や保護条項が判断を制約し得る。価格、返済日程、担保、追加借入制限が未公開で、親会社資金や株式との直接的な費用比較はできない。
Waymoは米国内外の完全無人配車拡大と財務柔軟性を目的とする。現金は今の自由度を増すが、借入は負債と将来条件も増やす。変わるのは資本構成であり車内技術ではない。
先行出資でも資金の時間差は消えない
2月にはAlphabetを中心とする160億ドルの株式調達を完了した。Waymo Driverの拡大と、2026年に20超の追加都市での運営準備に使うとしていた。準備と一般客への広範な商用公開は異なる節目だ。
当時の会社数値は米主要6都市圏で週40万回超、2025年に1,500万回、累計2,000万回超だった。発表で独立監査されておらず、その早い時期の数字として扱う必要がある。
9月にDenver、San Diego、Tampaで最初の乗客を迎え、運営が米15主要都市に達したと会社は説明した。初期利用者と都市数は、地域、時間、空港、高速道路、成熟度がどこでも同じことを意味しない。
車両、拠点、充電、清掃、整備、地図、遠隔支援、保険、現地人員は、安定運賃収入より前に支出を要し得る。借入は追加希薄化を抑えて差を埋めるが、有利な採算を無期限に待つ自由は減る。
Alphabetの公開決算はWaymoの売上、損失、資金消費を分離しない。他事業を含むOther Betsは2026年Q2に売上3億8,200万ドル、営業損失18億ドルで、損失は前年より増えた。すべてをWaymoに割り当てたり、将来の改善すべてをWaymoに帰属させたりするのは誤りだ。
週100万回は目標であり、一台の採算の答えではない
報道上の目標は2026年末までに週100万回超の有料乗車だった。増加は稼働率改善、車両追加、値引き、区域拡大、その組み合わせで起こり得る。同じ総数でも資本効率は異なる。
空車回送はエネルギーと車両能力を使い、整備は運行を止める。無人でも遠隔支援、施設、保険、規制対応は必要だ。運賃が予測可能でも利益が出るとは限らない。
強い結果は乗車増と待ち時間短縮、車両当たり実車距離増の組み合わせだ。弱い結果は主に車両追加で伸びる状態となる。後者は主導権を維持しても、運営レバレッジより高い資本需要を残し得る。
運営レバレッジは売上が基礎費用より速く伸びることだ。中央ソフトウェアが車両、施設、支援の比例増なしに乗車を支える必要がある。都市の再現には地図、許可、配置、拠点、公共安全調整も速く安くする必要がある。
発表は車両当たり売上、日次有料回数、空車距離、整備費、保険費、都市成熟期間を示さない。非公開は戦略の欠陥を証明しないが、外部が黒字規模を確認することを妨げる。可用性、待ち時間、頻度、車両追加、開始速度は手掛かりであって完全決算ではない。
競合ごとに資本と流通の選択は異なる
Teslaは製造規模、垂直統合した一般車基盤、カメラ中心の運転システムから参入する。報道時点のロボタクシーはWaymoの広い無人運営より限定的だった。大きな自動車事業に技術・製造費を異なる形で配分できる可能性がある。
AmazonのZooxは従来の操作系を持たない専用車を設計した。Las VegasとSan Franciscoの運営や生産能力を広げ、増産工場も計画していた。乗客体験や長期採算を改善し得る一方、新車製造とネットワーク構築も必要だ。
Waymoは既存車メーカーの車と自動運転ソフトウェアを組み合わせ、完成車工場建設を避けるがセンサーと統合費用は残る。50億ドルで同時展開を支えられても競合の利点は消えない。Amazonは同じ独立借入方式なしにZooxの長期開発を支援できる。
競争は運賃低下、可用性向上、サービス支出増を通じ将来の返済採算に影響し得る。ただし三つの運転システムだけの競争ではない。UberとLyftは多くの車両を所有せず需要を集め乗客を管理している。
AustinとAtlantaでのUber提携は取捨選択を示す。提携は乗車を埋める一方、売上と顧客統制を分ける。直接運営と自社アプリは統制が強いが地域投資も大きい。技術、メーカー、車両運営、配車基盤が価値を分け合う可能性がある。
拡大しても安全証拠には範囲がある
Waymoは数億マイルの完全自動運転の公開安全データを示し、人の事故基準と比べる。環境、報告方法、地域、重大度は比較に影響する。証拠増加は全道路条件で全問題解決を意味しない。
2026年の連邦リコールは第5世代自動運転システム3,871基を対象とし、特定状況で高速道路の工事区域へ進入し得るとしていた。PhoenixとSan Francisco湾岸の事例を記録し、調査中の運用制限、ソフトウェア改善、追加手順が示された。
提示されたリコール年表では死亡・負傷は確認されなかった。この記述はその年表に限り、Waymo全履歴ではない。書類は稼働中の工事区域を高速で通過する衝突リスクを警告している。
自社車両なら更新を集中配信し、発見から対策を短縮できる可能性がある。同じ挙動が多数車へ及ぶ責任も集中する。新たな工事、天候、緊急現場、地域習慣は拡大につれて多様化する。
安全・規制の後退は車両や施設への投資後に区域制限、許可遅延、保険増、追加試験を起こし得る。良い安全記録と需要は助けになるが、どちらも追加サービスの費用を単独では答えない。
返済には発表が残した空白を埋める証拠が必要
担保あり・なし、固定・変動金利は異なるリスクを持つ。貸し手は流動性や追加借入を制限し得るが、Waymoは該当するかを明かしていない。例を実際の条項として作ってはならない。
Alphabetが最近の出資を主導しても、借入発表に親保証や信用支援はない。正式保証があるとも、戦略的親会社関係のない企業とも断定できない。正確な契約負担は不明だ。
LondonとTokyoでは異なる道路、規則、運営提携、利用者期待が適応力を試す。試験は商用開始ではない。許可、相手名、区域、利用開始日が、地理的意欲より強い証拠になる。
乗車を稼働率・費用に結び、都市の一般公開までの速さや新車基盤の費用変化を説明する更新も必要だ。Other Betsの損失は増減どちらも文脈が必要で、先行支出は合理的な場合もあり、セグメントではWaymoだけを分離できない。
借入は展開競争に返済を並べる。密度、海外運営、財務可視性が向上すれば持続的ネットワークを支え得る。都市数だけが増え生産性の証拠がなければ、返済力より資本獲得力を示すことになる。
出典
Waymo融資発表 · 元の発表URL · 2月の株式調達 · Alphabet四半期書類 · 拡大報道 · Zoox製造報道 · Waymo安全データ · リコール書類