
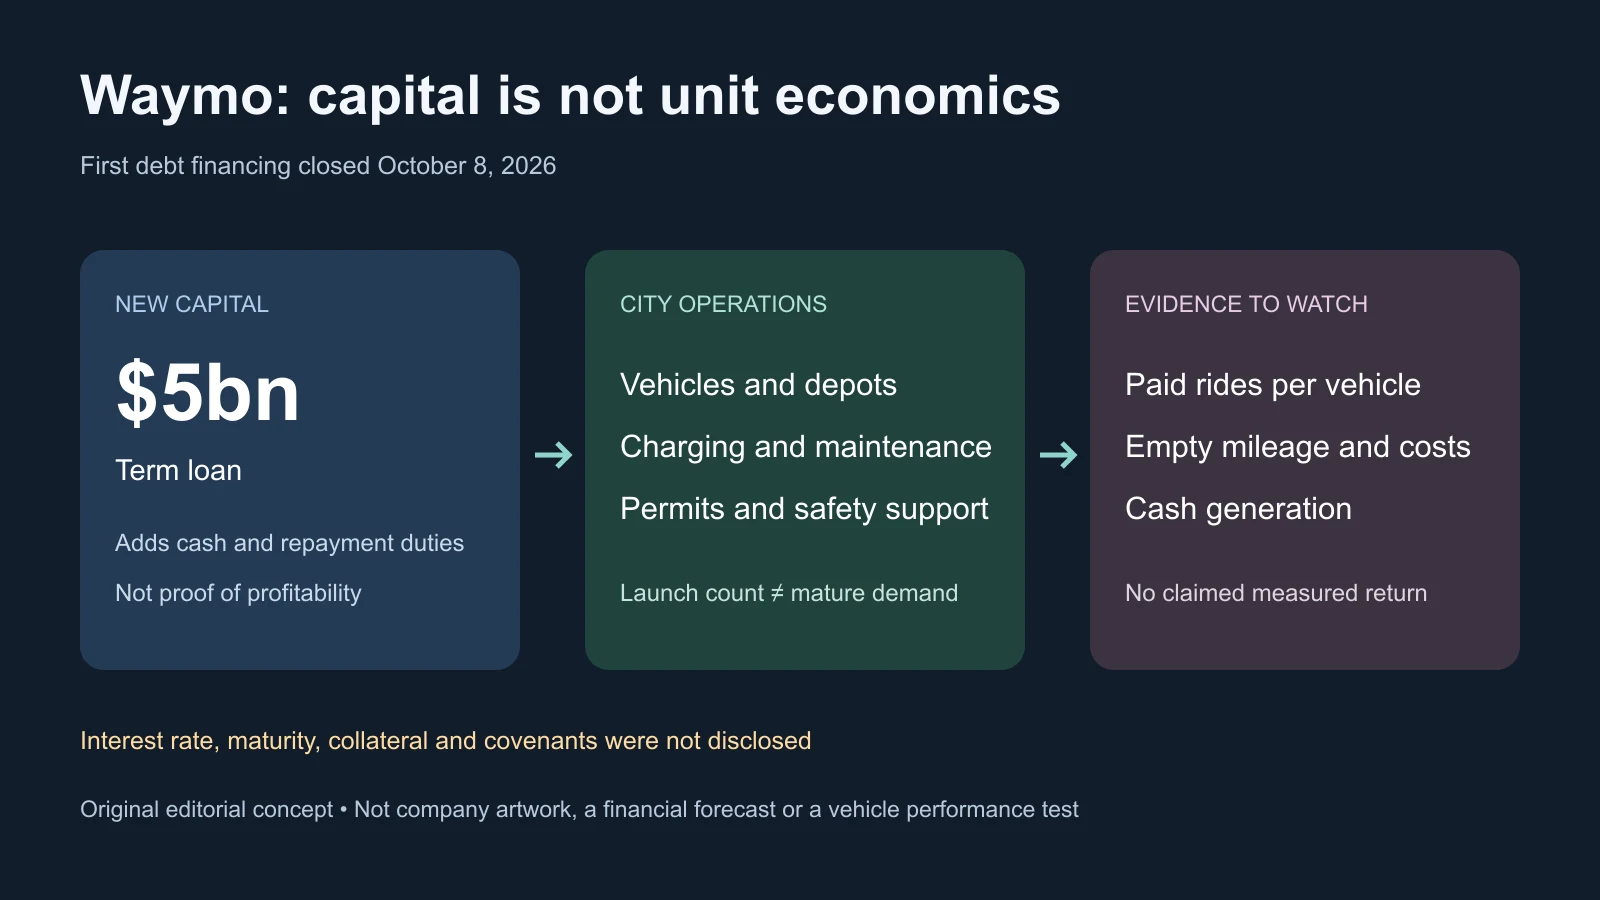
Waymo zamknęło 8 października 2026 r. swój pierwszy kredyt terminowy na 5 mld USD, dokładając dług do ekspansji robotaksówek finansowanej wcześniej kapitałem własnym. Spółka zależna Alphabetu otrzymuje gotówkę bez kolejnej natychmiastowej sprzedaży udziałów, lecz bierze też na siebie obowiązek spłaty. Komunikat nie ujawnia oprocentowania, terminu zapadalności, zabezpieczeń ani warunków finansowych.
Ten brak określa granice interpretacji. Kredyt pokazuje, że pożyczkodawcy zaakceptowali biznes na nieujawnionych warunkach; nie dowodzi rentowności, konkretnego kosztu kapitału ani formalnej gwarancji Alphabetu. Pytanie brzmi, czy rosnąca sieć bez kierowców potrafi przekuć samochody i lokalną infrastrukturę w przewidywalne przepływy pieniężne.
Szerokie konsorcjum wspiera inny model finansowania
Konsorcjum kredytowemu przewodziły PIMCO, Blackstone i Sixth Street. Istotnymi kredytodawcami były Capital Group, Loomis Sayles oraz T. Rowe Price, a Goldman Sachs pełnił funkcję jedynego głównego organizatora księgi.
Uczestniczyły również Apollo, Blue Owl, Diameter Capital Partners, Franklin Templeton, Fidelity Management & Research Company, HPS Investment Partners i Oaktree. Szeroki skład świadczy o gotowości inwestorów kredytowych do finansowania firmy, a nie o niezależnie potwierdzonym zysku operacyjnym.
Kredyt terminowy wymaga spłaty na uzgodnionych zasadach, zamiast bezpośrednio przyznawać własność jak inwestycja udziałowa. Odsetki i zabezpieczenia umowne mogą ograniczać decyzje, także gdy ekspansja trwa dłużej lub kosztuje więcej. Waymo nie podało ceny finansowania, harmonogramu spłat, pakietu zabezpieczeń ani ograniczeń kolejnego zadłużania, więc nie da się bezpośrednio porównać kosztu z finansowaniem od spółki matki lub udziałowców.
Waymo deklaruje, że środki wesprą w pełni autonomiczne przewozy w USA i za granicą oraz zwiększą elastyczność finansową. Gotówka daje elastyczność dzisiaj, lecz kredyt tworzy zobowiązanie i przyszłe warunki. Transakcja zmienia strukturę kapitału, nie technologię w samochodzie.
Wcześniejsza runda udziałowa nie usuwa luki czasowej
W lutym Waymo zakończyło rundę kapitałową na 16 mld USD, finansowaną głównie przez Alphabet. Zapowiadało rozwój Waymo Driver i przygotowanie działalności w ponad 20 kolejnych miastach w 2026 r. Przygotowanie rynku nie oznacza jeszcze szerokiej dostępności komercyjnej.
Wtedy firma podawała ponad 400 tys. przejazdów tygodniowo w sześciu dużych aglomeracjach USA, 15 mln przejazdów w 2025 r. i ponad 20 mln łącznie. Były to dane spółki, bez niezależnego audytu w komunikacie, odnoszące się do tamtego wcześniejszego okresu.
We wrześniu pierwsi pasażerowie pojawili się w Denver, San Diego i Tampie; firma mówiła o działalności w 15 dużych miastach USA. Pierwsze przejazdy i liczba miast nie oznaczają jednakowego zasięgu, godzin, dostępu do lotnisk, autostrad czy dojrzałości każdego rynku.
Pojazdy, bazy, ładowanie, czyszczenie, serwis, mapowanie, zdalna pomoc, ubezpieczenie i lokalny personel wymagają nakładów, zanim pojawią się regularne wpływy z opłat. Dług może zapełnić tę lukę i ograniczyć dalsze rozwodnienie udziałów. Ceną jest mniejsza swoboda bezterminowego czekania na korzystną ekonomikę.
Publiczne wyniki Alphabetu nie wyodrębniają przychodów, straty ani zużycia gotówki Waymo. Other Bets, obejmujące także inne firmy, wykazało w II kwartale 2026 r. 382 mln USD przychodów i 1,8 mld USD straty operacyjnej; strata segmentu wzrosła rok do roku. Przypisywanie całości Waymo, podobnie jak całej przyszłej poprawy, byłoby błędem.
Milion przejazdów jest celem, nie odpowiedzią o rentowność
Raportowany cel zakładał przekroczenie miliona płatnych przejazdów tygodniowo do końca 2026 r. Wzrost może wynikać z lepszego wykorzystania floty, większej liczby aut, rabatów, szerszego obszaru albo ich połączenia. Identyczny wynik może więc oznaczać bardzo różną efektywność kapitału.
Puste przejazdy zużywają energię i zdolność przewozową, serwis wyłącza auta, a jazda bez kierowcy nadal wymaga zdalnego wsparcia, obiektów, ubezpieczenia i obsługi regulacyjnej. Bardziej przewidywalne opłaty nie stają się automatycznie zyskowne.
Silniejszym sygnałem byłby wzrost liczby przejazdów wraz z krótszym oczekiwaniem i większym przebiegiem z pasażerami na wdrożony pojazd. Słabszy scenariusz opierałby się przede wszystkim na dokładaniu samochodów. Może podtrzymywać przewagę, ale też wysokie potrzeby kapitałowe zamiast dźwigni operacyjnej.
Dźwignia operacyjna oznacza szybszy wzrost przychodów niż podstawowych kosztów. Centralne oprogramowanie i systemy Waymo musiałyby obsługiwać kolejne przejazdy bez proporcjonalnego przyrostu aut, obiektów i wsparcia. Powtarzanie modelu miejskiego wymaga również szybszego i tańszego mapowania, pozwoleń, przygotowań, baz i koordynacji ze służbami bezpieczeństwa.
Komunikat nie podaje przychodu na auto, dziennej liczby płatnych przejazdów, pustego przebiegu, kosztów serwisu, ubezpieczenia ani czasu dojrzewania miasta. Poufność nie dowodzi błędnej strategii, ale uniemożliwia potwierdzenie rentownej skali z zewnątrz. Dostępność, oczekiwanie, częstotliwość kursów, przyrost floty i tempo premier są wskazówkami, nie pełnym sprawozdaniem.
Rywale inaczej finansują technologię i dostęp do pasażerów
Tesla wykorzystuje skalę produkcji, pionowo zintegrowaną bazę samochodów konsumenckich i system jazdy oparty na kamerach. W chwili opisywanej w źródle jej robotaksówki miały mniejszy zakres niż szersze operacje Waymo bez kierowcy. Większy biznes samochodowy może inaczej rozkładać nakłady inżynieryjne i produkcyjne.
Zoox należący do Amazona zaprojektował natomiast specjalny robotaxi bez tradycyjnych elementów sterowania kierowcy. Rozszerzał operacje w Las Vegas i San Francisco oraz zdolności produkcyjne, w tym fabrykę mającą zwiększyć produkcję. Konstrukcja może poprawić doświadczenie pasażera lub długoterminową ekonomikę, lecz wymaga wytwarzania nowego pojazdu i budowania jego sieci.
Waymo łączy autonomiczne oprogramowanie z samochodami uznanych partnerów motoryzacyjnych. Unika budowy całej fabryki, ale ponosi koszty czujników i integracji. Kolejne 5 mld USD ułatwia równoległe uruchomienia, nie usuwa jednak przewag rywali: Amazon może długo finansować Zoox bez identycznej struktury niezależnego kredytu.
Konkurencja może obniżać ceny, zwiększać dostępność lub wydatki na usługę, wpływając na przyszłą spłatę. Rynek nie ogranicza się jednak do trzech systemów jazdy. Uber i Lyft już skupiają popyt i obsługują pasażerów bez posiadania większości aut.
Relacje Waymo z Uberem w Austin i Atlancie pokazują kompromis dystrybucyjny. Partnerzy pomagają zapełnić auta, ale dzielą przychody i kontrolę nad klientem. Własna flota i aplikacja dają kontrolę kosztem większych lokalnych inwestycji. Dostawcy technologii, producenci, operatorzy flot i platformy mogą podzielić wartość, zamiast pozostawić wszystkie marże jednemu zwycięzcy.
Dowody bezpieczeństwa zachowują swoje granice
Waymo wskazuje publiczne dane obejmujące setki milionów mil w pełni autonomicznej jazdy oraz porównania z wypadkami kierowców. Środowisko, sposób raportowania, geografia i ciężkość zdarzeń wpływają na porównania. Więcej danych nie oznacza rozwiązania każdego problemu na każdej nowej drodze.
Federalna akcja naprawcza z 2026 r. objęła 3871 systemów automatycznej jazdy piątej generacji, które w pewnych okolicznościach mogły wjeżdżać w autostradowe strefy robót. Dokument opisywał zdarzenia w Phoenix i rejonie Zatoki San Francisco, ograniczenia operacyjne podczas dochodzenia oraz planowane ulepszenia oprogramowania i dodatkowe procedury.
W przedstawionej chronologii nie odnotowano zgonów ani obrażeń. Dotyczy to tej chronologii, nie całej historii Waymo. Dokument ostrzegał jednak, że szybka jazda przez czynne roboty zwiększa ryzyko kolizji.
Własność floty pozwala centralnie wdrażać poprawki i skracać drogę od wykrycia do naprawy. Skupia też odpowiedzialność, gdy jedno zachowanie dotyczy wielu pojazdów. Nowe układy robót, pogoda, miejsca zdarzeń ratunkowych i lokalne zwyczaje zwiększają różnorodność wraz z rozwojem sieci.
Problemy bezpieczeństwa lub regulacyjne mogą ograniczyć obszary, opóźnić pozwolenia, podnieść ubezpieczenie albo wymusić testy już po sfinansowaniu aut i baz. Dobry bilans bezpieczeństwa i rosnący popyt pomagają, ale osobno nie rozwiązują kosztu dodatkowej jednostki usługi.
Spłata zależy od danych, których nadal brakuje
Kredyty zabezpieczone i niezabezpieczone niosą różne ryzyko, podobnie jak stałe i zmienne stopy. Kredytodawcy mogą wymagać płynności lub ograniczać zadłużanie, lecz Waymo nie ujawniło, czy takie warunki obowiązują. Nie należy przedstawiać przykładów jako rzeczywistych klauzul.
Alphabet przewodził niedawnej rundzie udziałowej, ale komunikat o długu nie opisuje gwarancji matki ani innego wsparcia kredytowego. Waymo nie jest ani firmą z wykazaną formalną gwarancją, ani startupem bez strategicznej więzi z grupą. Dokładne obciążenie umowne pozostaje nieznane.
Londyn i Tokio sprawdzą zdolność dostosowania do innych dróg, zasad, partnerów operacyjnych i oczekiwań pasażerów. Testy nie są premierą komercyjną: pozwolenia, wskazani partnerzy, konkretne obszary i daty dostępu byłyby mocniejszym dowodem niż sama ambicja geograficzna.
Przydatne kolejne informacje połączyłyby przejazdy z wykorzystaniem i kosztami, pokazały czas dojścia do szerokiego dostępu oraz wpływ nowych platform pojazdów. Straty Other Bets zawsze wymagają kontekstu: wczesne wydatki mogą być racjonalne, a zmiana wyniku segmentu nie wyodrębnia Waymo.
Kredyt stawia obowiązek spłaty obok wyścigu wdrożeń. Jeśli wzrośnie gęstość przejazdów, dojrzeją operacje międzynarodowe i poprawi się przejrzystość finansowa, może sfinansować trwałą sieć. Jeśli przybędzie miast bez dowodów produktywności, mocniej wykaże dostęp do kapitału niż zdolność autonomicznych przewozów do jego spłaty.
Źródła
Komunikat kredytowy Waymo · Lutowa runda udziałowa · Sprawozdanie kwartalne Alphabetu · Relacja o ekspansji · Produkcja Zoox · Dane bezpieczeństwa Waymo · Dokument akcji naprawczej · Pierwotny adres komunikatu