
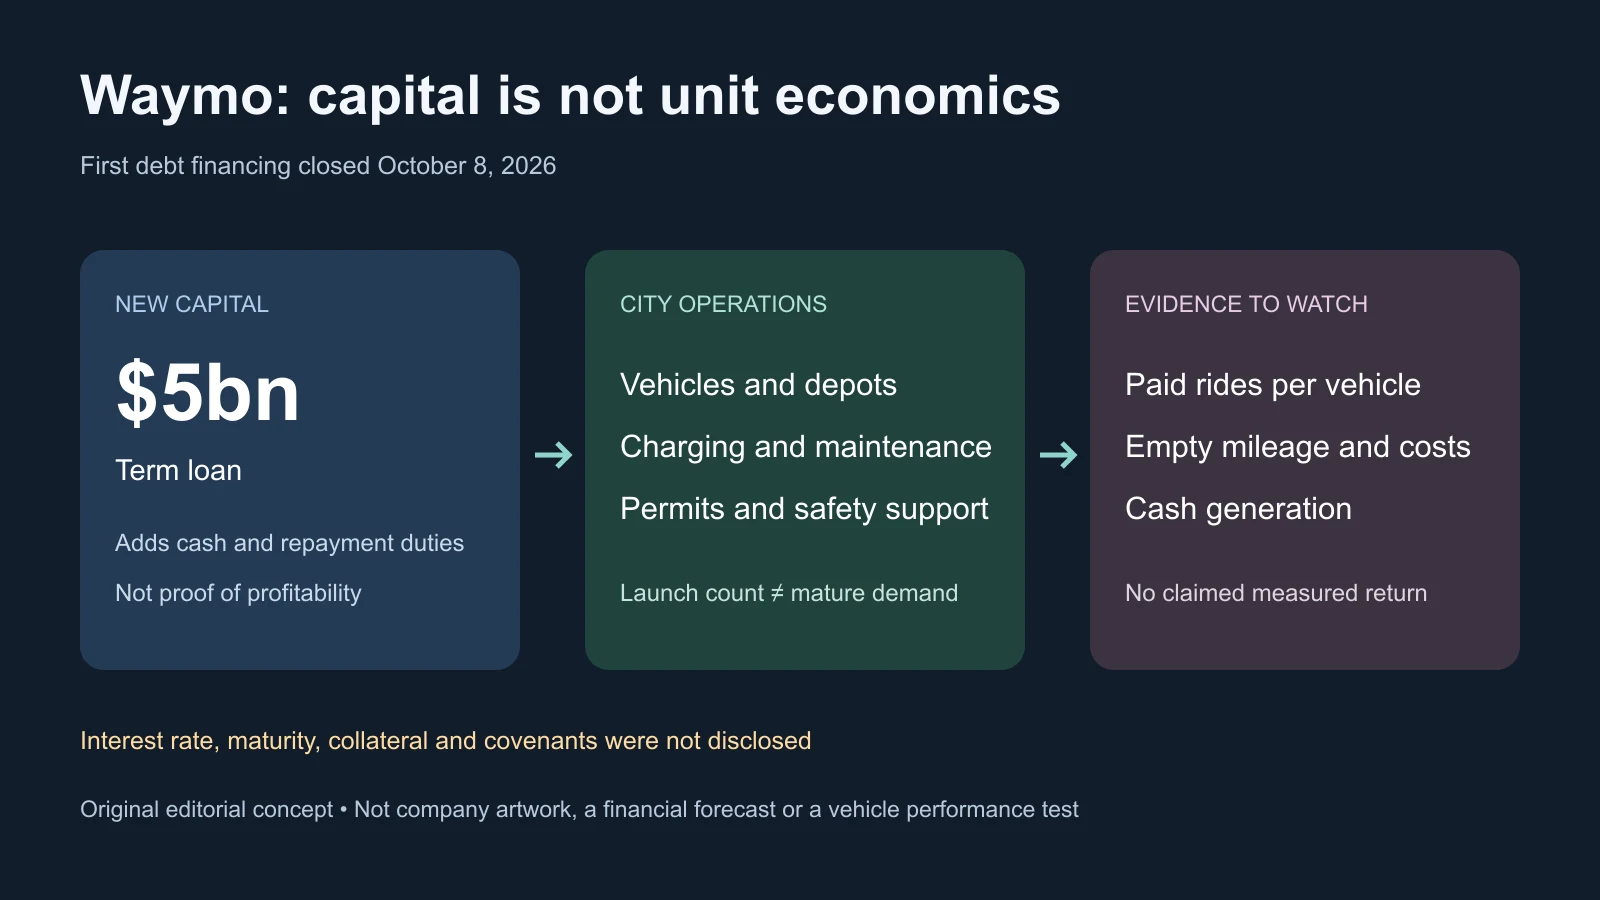
Waymo a conclu son premier prêt à terme de 5 milliards de dollars le 8 octobre 2026, ajoutant de la dette à une expansion des robotaxis jusqu'alors financée en fonds propres. La filiale d'Alphabet obtient des liquidités sans nouvelle vente immédiate de participation, mais assume une obligation de remboursement. L'annonce ne précise ni taux, ni échéance, ni sûretés, ni clauses financières.
Cette omission définit les limites de l'information. Le prêt montre que des prêteurs ont accepté l'activité à des conditions non publiques ; il ne démontre ni rentabilité, ni coût précis du capital, ni garantie formelle d'Alphabet. Reste à savoir si une flotte autonome grandissante peut transformer véhicules et infrastructures locales en génération de trésorerie fiable.
Un large groupe de prêteurs soutient un financement différent
PIMCO, Blackstone et Sixth Street ont dirigé le syndicat bancaire. Capital Group, Loomis Sayles et T. Rowe Price ont été des prêteurs importants ; Goldman Sachs a été l'unique chef de file chargé du placement.
Apollo, Blue Owl, Diameter Capital Partners, Franklin Templeton, Fidelity Management & Research Company, HPS Investment Partners et Oaktree ont également participé. Leur diversité traduit une volonté de financer la société, pas un bénéfice opérationnel établi de façon indépendante.
Un prêt à terme doit être remboursé selon un contrat, plutôt que d'attribuer directement une propriété comme les fonds propres. Intérêts et protections contractuelles peuvent contraindre les décisions même si l'expansion prend plus de temps ou coûte davantage. Waymo n'a publié ni tarification, ni calendrier de remboursement, ni ensemble des sûretés, ni limites à de nouveaux emprunts : impossible de comparer directement son coût à des fonds de la maison mère ou des actionnaires.
Selon Waymo, les fonds soutiendront le transport entièrement autonome aux États-Unis et à l'étranger et amélioreront sa souplesse financière. Davantage de liquidités donne de la marge aujourd'hui, mais ajoute aussi un passif et des conditions futures. Le financement transforme la structure du capital, pas la technologie du véhicule.
La levée précédente n'efface pas le décalage de trésorerie
En février, Waymo avait bouclé une levée de 16 milliards de dollars, menée principalement par Alphabet. Elle devait développer Waymo Driver et préparer des opérations dans plus de 20 villes supplémentaires en 2026. Préparer un marché n'est pas ouvrir un accès commercial généralisé.
À cette occasion, Waymo annonçait plus de 400 000 trajets hebdomadaires dans six grandes métropoles américaines, 15 millions en 2025 et plus de 20 millions cumulés. Il s'agissait de chiffres de l'entreprise, sans audit indépendant dans le communiqué, qui doivent rester rattachés à cette période antérieure.
En septembre, Denver, San Diego et Tampa ont accueilli leurs premiers passagers ; la société évoquait une activité dans 15 grandes villes américaines. Premiers utilisateurs et nombre de villes ne signifient pas mêmes zones, horaires, accès aux aéroports, autoroutes ou degré de maturité.
Véhicules, dépôts, recharge, nettoyage, maintenance, cartographie, assistance distante, assurances et personnel local peuvent nécessiter des dépenses avant des recettes régulières. La dette peut combler ce décalage et limiter la dilution supplémentaire. En contrepartie, elle laisse moins de liberté pour attendre indéfiniment une économie favorable.
Les résultats publics d'Alphabet n'isolent ni recettes, ni pertes, ni consommation de trésorerie de Waymo. Other Bets, qui comprend d'autres activités, a déclaré 382 millions de dollars de revenus et 1,8 milliard de perte opérationnelle au deuxième trimestre 2026 ; la perte du segment a augmenté sur un an. L'attribuer entièrement à Waymo, ou lui attribuer toute amélioration future, serait incorrect.
Un million de trajets est une cible, pas une mesure de rentabilité
L'objectif rapporté était de dépasser un million de trajets payants par semaine fin 2026. La croissance peut venir d'une meilleure utilisation, de véhicules supplémentaires, de remises, de zones élargies ou de plusieurs facteurs. Un même total peut donc correspondre à des efficacités du capital très différentes.
Les repositionnements à vide consomment énergie et capacité, l'entretien immobilise des voitures, et l'absence de conducteur n'élimine ni soutien distant, ni locaux, ni assurances, ni obligations réglementaires. Des tarifs plus prévisibles ne deviennent pas automatiquement rentables.
Un signal plus solide combinerait davantage de trajets, moins d'attente et davantage de distance occupée par véhicule déployé. Un schéma plus faible reposerait surtout sur l'ajout continu de voitures. Il peut maintenir une avance tout en conservant un fort besoin de capital plutôt qu'en démontrant un levier opérationnel.
Ce levier signifie que les recettes progressent plus vite que les coûts sous-jacents. Logiciels et systèmes centraux devraient soutenir plus de trajets sans hausse proportionnelle des véhicules, installations et équipes. Répliquer une ville exige aussi cartographie, autorisations, préparation, dépôts et coordination avec les services de sécurité plus rapides et moins coûteux.
L'annonce ne donne ni revenu par véhicule, ni trajets payants quotidiens, ni distance à vide, ni coûts d'entretien ou d'assurance, ni délai de maturité urbaine. Garder ces informations privées ne prouve pas une stratégie défaillante, mais empêche de vérifier une échelle rentable. Disponibilité, attente, fréquence, ajouts de véhicules et rythme des ouvertures sont des indices, pas des comptes complets.
Les concurrents choisissent autrement capital et distribution
Tesla s'appuie sur l'échelle industrielle, un parc automobile grand public intégré verticalement et une conduite centrée sur les caméras. Au moment de l'analyse, son service de robotaxis était plus limité que les opérations sans conducteur plus étendues de Waymo. Son activité automobile peut répartir autrement les dépenses d'ingénierie et de production.
Zoox, filiale d'Amazon, a conçu un robotaxi dédié sans commandes de conduite traditionnelles. Elle élargissait ses activités à Las Vegas et San Francisco et ses capacités industrielles, dont une usine destinée à augmenter la production. La conception peut améliorer l'expérience ou l'économie à long terme, mais nécessite de fabriquer un nouveau véhicule et d'établir son réseau.
Waymo associe ses logiciels autonomes aux véhicules de partenaires automobiles établis. Elle évite une usine automobile complète sans éliminer les coûts de capteurs et d'intégration. Cinq milliards supplémentaires peuvent soutenir plusieurs ouvertures simultanées sans supprimer les avantages concurrents : Amazon peut financer durablement Zoox sans la même structure d'emprunt indépendant.
La concurrence pourrait réduire les prix, élargir la disponibilité ou accroître les dépenses de service et peser sur les remboursements futurs. Le marché ne se résume pourtant pas à trois systèmes de conduite. Uber et Lyft regroupent déjà la demande et gèrent les passagers sans posséder la majorité des voitures.
Les relations Waymo-Uber à Austin et Atlanta illustrent le compromis de distribution. Les partenaires peuvent remplir les véhicules, mais partagent recettes et contrôle du client ; une flotte directe et une application propre offrent du contrôle au prix d'investissements locaux plus importants. Technologie, constructeurs, opérateurs et plateformes peuvent se répartir la valeur plutôt qu'un seul gagnant toutes les marges.
Les preuves de sécurité restent circonscrites
Waymo renvoie à des données publiques couvrant des centaines de millions de miles entièrement autonomes, comparés à des références d'accidents de conducteurs humains. Environnement, méthodes de déclaration, géographie et gravité influencent les comparaisons. Un corpus croissant ne résout pas tous les problèmes dans chaque nouveau contexte routier.
Un rappel fédéral de 2026 a identifié 3 871 systèmes automatisés de cinquième génération susceptibles d'entrer dans des zones de travaux autoroutiers dans certaines circonstances. Le dossier décrivait des incidents à Phoenix et dans la baie de San Francisco, des restrictions pendant l'enquête ainsi que des améliorations logicielles et protocoles supplémentaires prévus.
La chronologie présentée ne recensait ni décès ni blessures. Cela concerne cette chronologie, pas toute l'histoire de Waymo. Le dossier avertissait néanmoins qu'une circulation rapide dans des travaux actifs augmente le risque de collision.
Posséder la flotte permet des corrections logicielles centralisées et peut réduire le délai entre détection et remède. Cela concentre aussi la responsabilité lorsqu'un comportement touche de nombreux véhicules. Nouvelles configurations de chantier, météo, urgences et conventions locales ajoutent de la diversité au réseau.
Des revers réglementaires ou de sécurité peuvent restreindre des zones, retarder des autorisations, renchérir l'assurance ou imposer des essais après financement des voitures et installations. De bons résultats de sécurité et une demande croissante aident, mais ne résolvent pas seuls le coût de chaque service supplémentaire.
Le remboursement dépend de données encore inconnues
Prêts garantis ou non et taux fixes ou variables entraînent des risques différents. Les prêteurs peuvent imposer un niveau de liquidité ou limiter l'endettement, mais Waymo n'a pas indiqué si ces exemples s'appliquent. Il ne faut pas les inventer comme clauses réelles.
Alphabet a mené la récente levée de fonds propres, mais l'annonce du prêt ne décrit ni garantie de la maison mère ni autre soutien au crédit. Waymo n'est ni manifestement garantie formellement, ni une startup sans lien stratégique avec un groupe. Sa charge contractuelle exacte reste inconnue.
Londres et Tokyo mettront à l'épreuve l'adaptation à d'autres routes, règles, partenaires opérationnels et attentes. Tester n'est pas lancer commercialement : autorisations, partenaires nommés, périmètres clairs et dates d'accès fermes apporteraient davantage de preuves qu'une ambition géographique.
D'autres mises à jour utiles relieraient trajets, utilisation et coûts, montreraient le délai d'accès généralisé par ville et l'effet de nouvelles plateformes de véhicules. Les pertes d'Other Bets demandent toujours du contexte : les dépenses initiales peuvent être rationnelles, et l'évolution du segment n'isole pas Waymo.
Le prêt place le remboursement aux côtés de la course au déploiement. Si la densité de trajets augmente, les opérations internationales mûrissent et la visibilité financière s'améliore, il peut financer un réseau durable. Si les villes se multiplient sans preuves de productivité, il démontrera plus clairement l'accès au capital que la capacité du transport autonome à le rembourser.
Sources
Annonce du financement Waymo · Levée de février · Rapport trimestriel Alphabet · Reportage sur l'expansion · Production de Zoox · Données de sécurité Waymo · Dossier de rappel · Adresse originale de l'annonce