
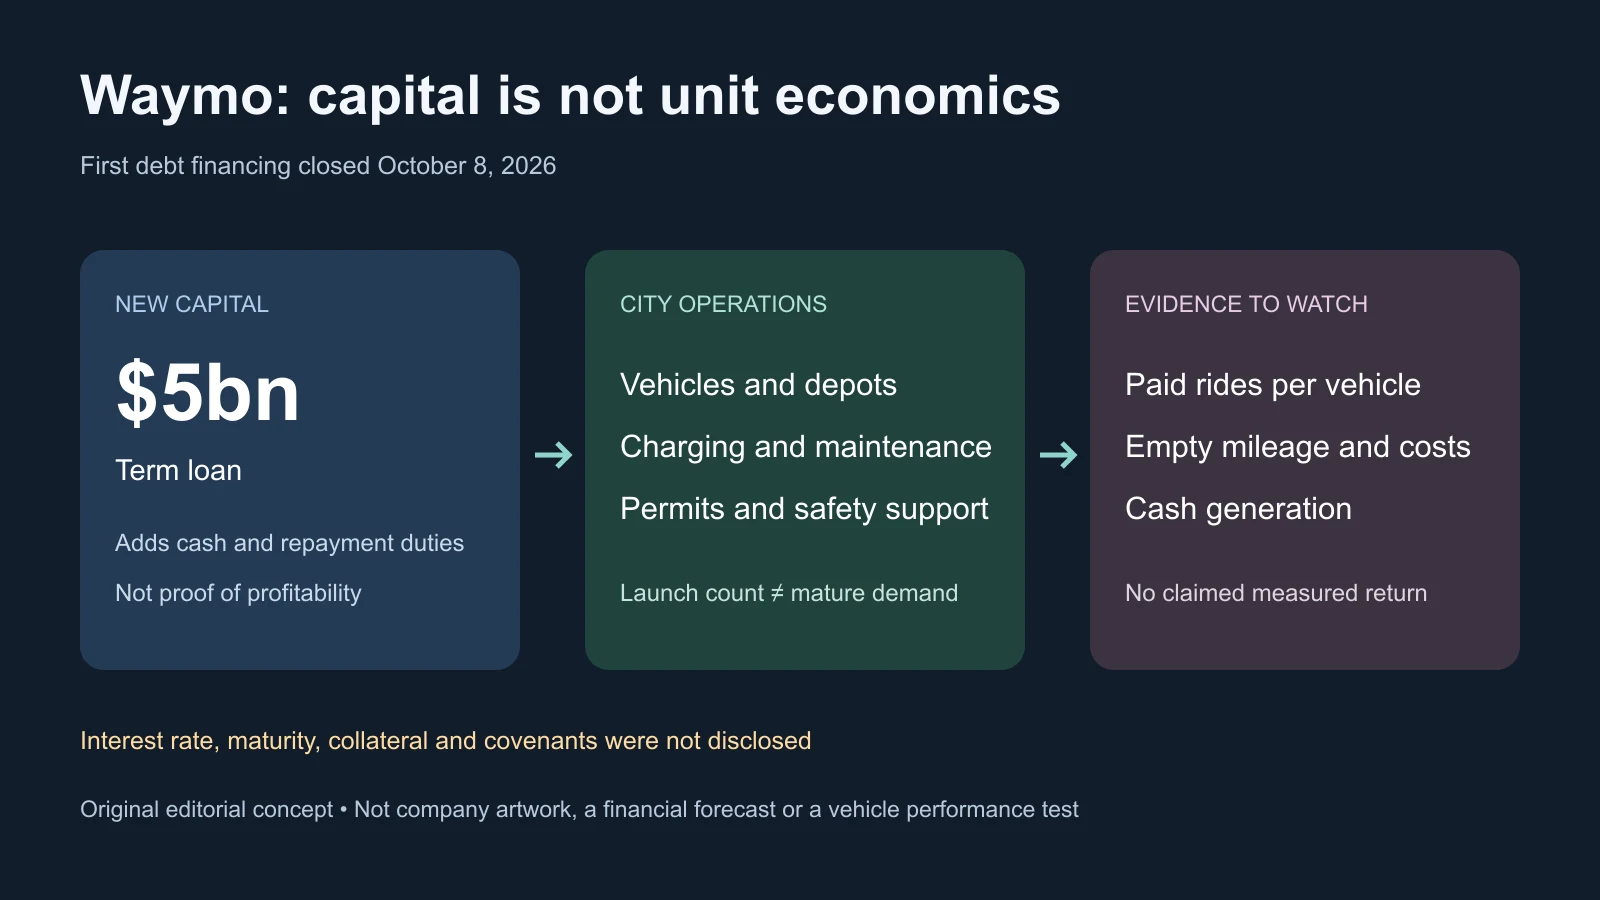
Waymo 于 2026 年 10 月 8 日完成首笔 50 亿美元定期贷款,在此前以股权资金支持的无人出租车扩张中加入债务。这家 Alphabet 子公司不必立即再次出售所有权,就能增加现金,但也承担还款义务。公告没有披露利率、到期日、抵押物或财务约束条款。
信息缺口界定了这则新闻的边界。贷款说明放贷方在未公开的条件下接受了业务风险,并不证明盈利、特定融资成本或 Alphabet 的正式担保。问题在于,不断扩大的无人驾驶网络能否把车辆和本地基础设施转化为可靠现金创造能力。
广泛贷款方支持另一种融资模式
PIMCO、Blackstone 和 Sixth Street 牵头银团。Capital Group、Loomis Sayles 与 T. Rowe Price 是重要贷款方,Goldman Sachs 担任唯一牵头簿记行。
其他参与者包括 Apollo、Blue Owl、Diameter Capital Partners、Franklin Templeton、Fidelity Management & Research Company、HPS Investment Partners 和 Oaktree。这一阵容显示信贷投资者愿意提供资金,而不是独立确认公司已有经营利润。
定期贷款要求按商定条件偿还,不像股权那样直接给予所有权。即使扩张更慢或成本更高,利息和合同保护仍可能约束决策。Waymo 没有公布定价、还款计划、担保安排或新增借款限制,不能直接比较其与母公司资金或股权融资的成本。
Waymo 表示资金支持美国与海外全无人驾驶叫车服务扩张,并增加财务灵活性。更多现金确实提供当前灵活性,但借款同时增加负债和未来条件。融资改变的是资本结构,而不是车辆内部技术。
先前股权融资没有消除现金投入的时间差
2 月,Waymo 完成主要由 Alphabet 领投的 160 亿美元股权融资,称将扩展 Waymo Driver,并为 2026 年在另外 20 多座城市运营做准备。市场准备与向公众广泛开放商业服务并非同一里程碑。
当时,Waymo 报告在六个美国大都市圈每周提供超过 40 万次乘车,2025 年完成 1,500 万次,累计超过 2,000 万次。这些来自公司的数据没有在公告中独立审计,必须保留其较早的时间背景。
9 月在丹佛、圣迭戈和坦帕的启动,让首批乘客进入三个新增市场;公司称运营覆盖已达到美国 15 座主要城市。首批乘客与城市数量,不能说明各地服务范围、时间、机场通达、高速覆盖或成熟度相同。
车辆、车场、充电、清洁、维护、地图、远程协助、保险和本地人员,可能都要在稳定车费到来之前投入。债务可填补时间差,同时减少新增股权稀释;代价是不能再同样自由地无限期等待有利经济性。
Alphabet 的公开结果不能分离 Waymo 的收入、亏损或现金消耗。包含 Waymo 及其他业务的 Other Bets,在 2026 年第二季度报告收入 3.82 亿美元、经营亏损 18 亿美元,分部亏损同比增加。把它全部算到 Waymo,或把未来分部改善全部归功于 Waymo,都不正确。
每周百万次是目标,不是单位经济性答案
报道中的目标是到 2026 年底,每周付费乘车超过 100 万次。乘车增加可能来自更高利用率、更多车辆、更大折扣、更广区域或多种因素。同一个总数,可能对应完全不同的资本效率。
空驶调度消耗能源与车辆运力,维护使车辆暂时停运;无人驾驶仍需远程支持、设施、保险及监管工作。车费更可预测,并不自动意味着有利润。
更有力的表现是乘车增长伴随等待缩短,以及每辆已部署车辆载客里程增加。较弱表现则主要靠持续增加车队。后者能维持领先,却可能让资本需求继续高企,而不是证明经营杠杆。
经营杠杆意味着收入快于基础成本增长。Waymo 的集中软件和系统须在车辆、设施和支持不成比例增加的情况下,支撑更多乘车。复制城市运营方法,也要求地图、许可、调度、车场和公共安全协调更快、更便宜。
融资公告没有给出单车收入、每日付费行程、空驶里程、维护成本、保险支出或城市成熟周期。保留私人数据不证明战略有缺陷,却让外界无法确认盈利规模。可用性、等待、频率、增车和启动节奏是可观察线索,不是完整财务报表的替代品。
不同对手面对不同资本与分销选择
Tesla 通过制造规模、垂直整合的消费汽车基础及摄像头主导驾驶系统进入市场。在报道时点,其无人出租车服务比 Waymo 更广泛的无驾驶员运营范围有限。更大的汽车业务,可能以不同方式分摊工程和制造支出。
Amazon 旗下 Zoox 设计了没有传统驾驶控制装置的专用无人出租车,正在扩大拉斯维加斯、旧金山运营并发展产能,包括旨在增产的工厂。这可能改善乘客体验或长期经济性,却也要求制造新车并建设配套网络。
Waymo 把自主驾驶软件与成熟汽车伙伴的车型结合,不必自建完整车厂,但传感器与集成仍有成本。新增 50 亿美元可以支持多地同步启动,却不会抹去对手优势:Amazon 能够支持 Zoox 长期开发,而不采用相同的独立借债结构。
竞争可能压低车费、改善可用性或增加服务投入,影响未来还款经济性。但市场不只是三套驾驶系统之争。Uber 与 Lyft 已在不拥有大多数车辆的情况下聚合需求并管理乘客关系。
Waymo 在奥斯汀和亚特兰大的 Uber 合作,体现分销取舍。合作可以填满车辆,却分配收入与客户控制权;直接运营车队及自有应用控制更多,但本地投入也更大。技术商、车企、车队和平台可能分享价值,而不是单一赢家取得全部利润。
部署扩大时,安全证据仍有适用边界
Waymo 提供覆盖数亿英里完全自动驾驶的公开安全数据,并与人类驾驶事故基准比较。环境、报告方法、地域和事故严重程度都会影响比较。证据基础扩大,不代表新道路条件中的每种问题都已解决。
2026 年联邦召回涉及 3,871 套第五代自动驾驶系统,在某些情况下可能进入高速公路施工区域。文件记录凤凰城和旧金山湾区事件,调查期间实施运营限制,并计划软件改进和额外规程。
所展示召回时间线没有列出死亡或受伤。这只适用于该时间线,不是对 Waymo 全部运营历史的描述。文件仍警告,在正在施工的区域高速行驶会增加碰撞风险。
拥有受影响车队使 Waymo 能集中发布软件补救,可能缩短发现到解决的路径。但同一行为影响多车时,责任也更集中。随着网络扩大,施工布局、天气、紧急场景和本地习惯会带来更多变化。
安全或监管受挫可能在车辆设施已投入后限制区域、延迟许可、提高保险或要求额外测试。较好安全记录与需求增长都有帮助,但任何一项都不能单独回答新增服务的成本。
还款依赖公告仍未给出的证据
有抵押和无抵押贷款的风险不同,固定和浮动利率也不同。放贷方可能提出流动性或新增借款限制,但 Waymo 未披露这些例子是否适用,不能把它们编造成已存在的契约。
Alphabet 领投近期股权融资,但债务公告没有描述母公司担保或其他信用支持。既不能断言正式担保,也不能把 Waymo 当成没有战略母公司联系的初创企业。具体合同负担仍未知。
伦敦和东京将通过不同道路、规则、伙伴和乘客预期检验国际适应能力。测试不等于商业启动:许可、具名伙伴、明确区域与开放日期,比地理抱负更有说服力。
其他有用更新,应把乘车与利用率、成本关联,解释城市何时广泛开放,以及新车型平台怎样改变运营。Other Bets 亏损无论升降都需要背景:先行投资可能合理,分部变化也不能单独分离 Waymo。
这笔贷款把还款放到了部署竞赛旁。如果乘车密度提升、国际运营成熟、财务可见性增强,它可能支持持久网络。若城市增加却没有生产率证据,它更清楚地说明能够筹资,而非自主叫车业务能够偿还。
来源
Waymo 融资公告 · 原始公告地址 · 2 月股权融资 · Alphabet 季度文件 · 扩张报道 · Zoox 制造报道 · Waymo 安全数据 · 召回文件