
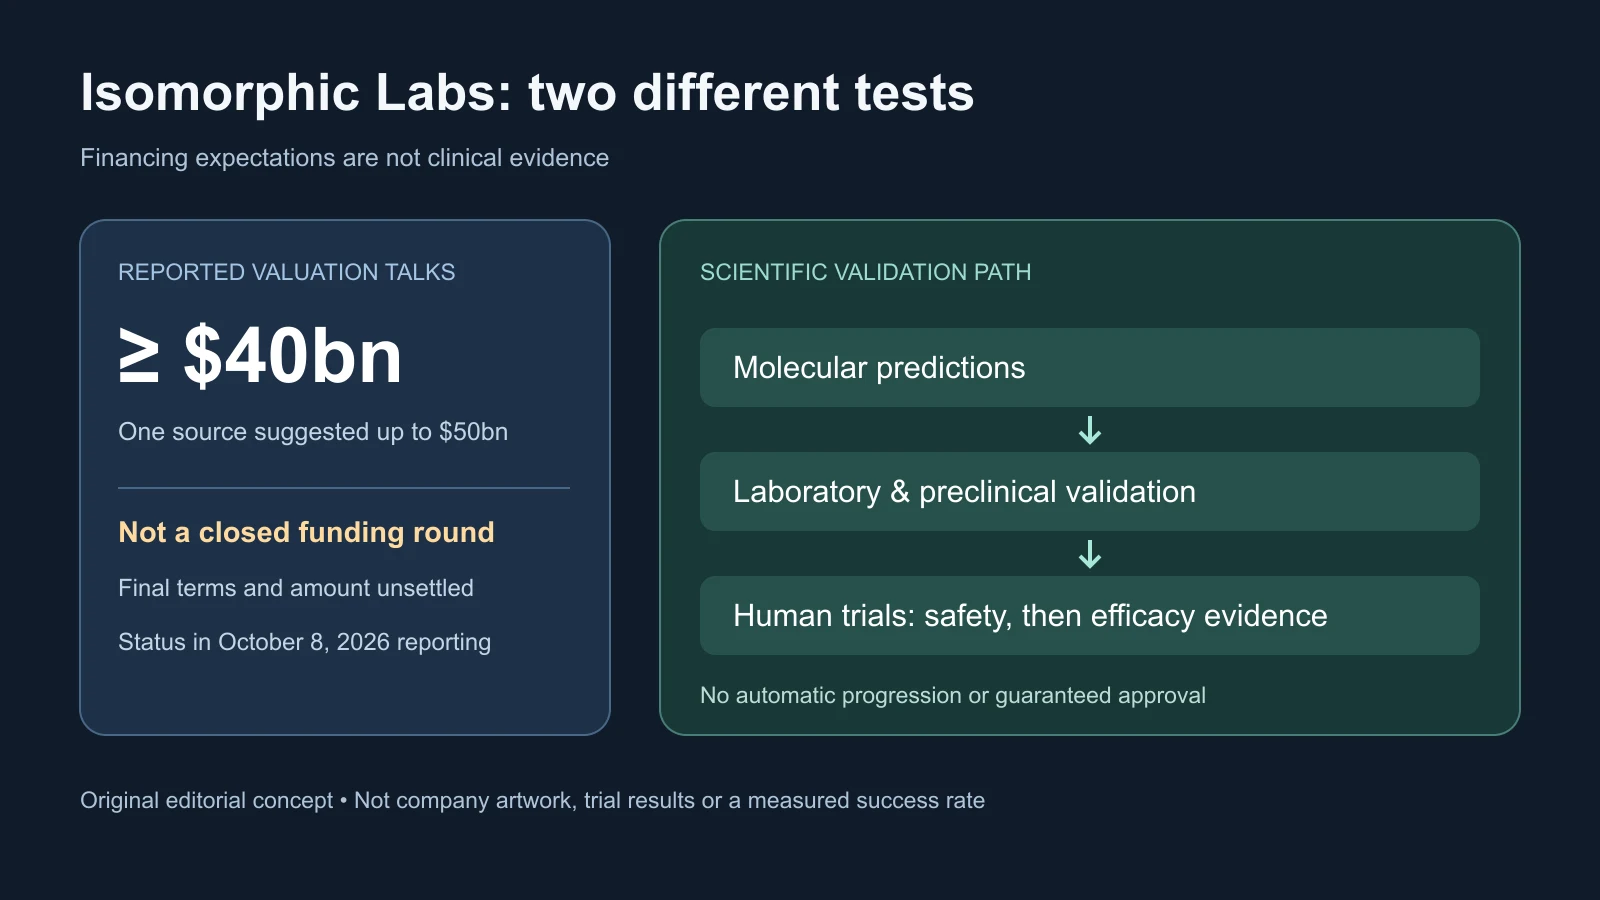
Isomorphic Labs spricht Berichten zufolge über eine Finanzierung bei mindestens 40 Milliarden Dollar Bewertung; eine mit dem Vorgang vertraute Person nannte bis zu 50 Milliarden. Zum Bericht vom 8. Oktober 2026 war kein abgeschlossener Vertrag öffentlich bestätigt. Finanzierungsbetrag, Teilnehmer, Struktur und endgültige Bewertung blieben offen, und das Unternehmen beantwortete die Kommentaranfrage des Mediums nicht.
Grundlegend ist die Unterscheidung: 40 Milliarden sind eine berichtete Unternehmensbewertung, nicht das einzuwerbende Kapital oder ein Wirksamkeitsnachweis. Nur fünf Monate nach der Ankündigung einer Series B über 2,1 Milliarden stellt Alphabets Wirkstoffforschungsunternehmen den Wert einer wiederholbaren Designplattform zur Diskussion, bevor eine breite öffentliche klinische Bilanz vorliegt.
Neue Kapitalgespräche vor mehrjährigen Ergebnissen
Die Series B im Mai führte Thrive Capital an; Alphabet, GV, MGX, Temasek, CapitalG und der UK Sovereign AI Fund beteiligten sich. Isomorphic wollte damit KI-Design-Engine, therapeutische Pipeline, internationale Expansion und Personalaufbau finanzieren. Vorausgegangen war eine im März 2025 angekündigte externe Investition von 600 Millionen Dollar.
Eine weitere Runde könnte eine große Kapitalbasis für Forschung schaffen, deren Kosten und Dauer sich von normaler Software unterscheiden. Sie beweist nicht, dass die vorherigen Mittel gescheitert oder verbraucht sind. Investoren könnten vertrauliche Experimente oder strategische Möglichkeiten sehen; die berichteten Gespräche allein belegen keine dieser Erklärungen.
Eine Verhandlungsbewertung ist keine unabhängige Messung wissenschaftlicher Ergebnisse. Private Runden können Liquidationspräferenzen, Governance-Rechte, Schutz vor späterem Wertverfall oder Sondervereinbarungen früherer Aktionäre enthalten. Ohne Bedingungen zeigt die Schlagzeile weder gleichen wirtschaftlichen Wert aller Aktien noch das tatsächlich übernommene Risiko neuer Investoren.
Der Vergleich mit einem reifen Pharmakonzern bleibt entsprechend unvollkommen. Zugelassene Produkte, klinische Assets, Umsatz, Patentlaufzeiten und Produktion können dessen Bewertung stützen. Isomorphics öffentliche Argumentation beruht stärker auf Modellen, Forschenden, präklinischer Arbeit, Partnerschaften und künftigen Medikamenten. Der Preis gilt diesen Erwartungen, keiner abgeschlossenen klinischen Historie.
Von AlphaFold-Strukturen zu Zielkonflikten des Wirkstoffdesigns
Alphabet gründete Isomorphic 2021 nach DeepMinds Proteinstrukturarbeit. Demis Hassabis führt Google DeepMind und Isomorphic; Max Jaderberg ist Isomorphics Präsident. Die Verbindung bietet einen erkennbaren wissenschaftlichen Ausgangspunkt sowie Zugang zu technischem Wissen und Rechenleistung.
AlphaFold 3 sagt Strukturen mit Proteinen, Nukleinsäuren, kleinen Molekülen, Ionen und modifizierten Resten vorher. Die begutachtete Studie berichtete bei wichtigen Interaktionsaufgaben höhere Genauigkeit als mehrere Spezialwerkzeuge. Das betrifft bestimmte Vorhersagen, nicht Sicherheit oder Wirksamkeit eines vorgeschlagenen Medikaments.
Entwicklung erfordert weiterhin geeignete Zielauswahl, Kandidatendesign und Synthese, Verhaltenstests, Toxizitätsprüfung und letztlich Untersuchungen am Menschen. Eine präzise Interaktionsvorhersage belegt allein nicht, dass die Zielstruktur für eine Krankheit die richtige ist.
Isomorphic erklärt, die neuere Isomorphic Labs Drug Design Engine, IsoDDE, gehe über Strukturvorhersage hinaus. Mehrere Modelle sollen Struktur, Affinität, Bindetaschen-Erkennung und Wirkstoffdesign über Therapiegebiete und Medikamententypen hinweg abdecken. Dies sind Unternehmensangaben, keine unabhängige klinische Bestätigung.
Der integrierte Ansatz soll Bindung, Selektivität, Stabilität, Exposition, Sicherheit und Herstellbarkeit gegeneinander abwägen. Die Verbesserung einer Eigenschaft kann eine andere verschlechtern. Werden schwache Optionen früher verworfen und bessere Experimente gewählt, könnte die Engine Laborzyklen reduzieren statt lediglich mehr Molekülvorschläge produzieren.
Diese Bedingung zählt. Eine nützliche Plattform muss reale Projektentscheidungen wiederholt verbessern. Schnellere Kandidatengenerierung bringt wenig, wenn spätere Toxizität, geringe Wirksamkeit oder falsche Krankheitsbiologie den Vorteil aufheben.
Pharmapartner liefern Prüfung, keine Zulassungsgarantie
Die ersten Vereinbarungen mit Eli Lilly und Novartis enthielten zusammen potenzielle Zahlungen von annähernd 3 Milliarden Dollar, mögliche Lizenzgebühren ausgenommen. Garantierte Vorauszahlungen waren deutlich kleiner: 45 Millionen von Lilly und 37,5 Millionen von Novartis. Meilensteinabhängige Summen dürfen nicht als bereits erhaltenes Geld erscheinen.
Novartis erweiterte die Zusammenarbeit später von drei Zielstrukturen auf bis zu sechs Forschungsprogramme. Isomorphic nennt auch Johnson & Johnson als Partner für kleine Moleküle und Biologika. Diese Beziehungen verknüpfen Modellentwicklung mit praktischen Pharmaanforderungen.
Arzneimittelhersteller können vor einer Zusage Daten, Teams, Abläufe und Ziele prüfen. Ein Forschungsabkommen bietet daher kommerzielle und technische Prüfung über Benchmarks hinaus. Es beweist aber nicht den Erfolg eines entstehenden Medikaments. Breite externe Portfolios sind üblich, weil viele frühe Programme keine Zulassung erreichen.
Partner bringen Krankheitswissen, Entwicklungsinfrastruktur und Studienerfahrung. Vollständig eigene Programme prüfen dagegen, ob Isomorphic ohne die etablierte Pipeline eines Partners Ziele auswählen und Kandidaten voranbringen kann.
Die Strategie ist ein Portfolio. Kooperationen können Zahlungen und externe Validierung liefern; eigene Assets erhalten bei Erfolg mehr wirtschaftlichen Nutzen. Eigentum bringt auch Experimente, Präklinik, Produktionsvorbereitung, Regulierung und Studien mit sich, die Jahre ohne zugelassenes Produkt beanspruchen können.
Menschliche Biologie übernimmt keine Software-Erfolgsquote
Die Plattformthese verlangt zwei verbundene Leistungen: bessere rechnergestützte Entdeckungsentscheidungen und fortdauernde Verbesserungen vom Labor bis zum Patienten. Benchmarks und Experimentzyklen können die erste schneller bewerten als die zweite.
Jeder Kandidat hat eigenes Ziel, Chemie, Krankheitskontext, Dosis, Sicherheit und regulatorischen Weg. Ein im Labor wirksamer Stoff kann das richtige Gewebe verfehlen oder dort unakzeptable Nebenwirkungen auslösen. Genetische, klinische und umweltbedingte Patientenunterschiede werden in Tier- und Labormodellen nur teilweise erfasst.
Der zitierte Review zur klinischen Translation von 2026 fordert die Verbindung von KI mit konkreten Projektentscheidungen und Validierung. Forschungsdaten können bedingt, durch Störfaktoren geprägt oder unzureichend verstanden sein. Historische Aufzeichnungen spiegeln frühere Entscheidungen, negative Ergebnisse können fehlen und Labormethoden variieren nach Institution und Zeit.
Musterlernen bedeutet nicht, alle Ursachen eines klinischen Ergebnisses zu erfassen. Moleküle sind dynamisch, vorhergesagte Anordnungen nur begrenzte Ansichten. Zellumgebungen ergänzen Wechselwirkungen außerhalb vollständiger Strukturmodellierung. Hohe Aufgabenleistung lässt daher erhebliche Unsicherheit bestehen.
Öffentliche Belege können die gesamte Erfolgsquote Isomorphic-entwickelter Medikamente bei Patienten noch nicht bestimmen. Ziel ist nicht allein Geschwindigkeit, sondern bessere Wahrscheinlichkeiten über Programme, Ziele, Modalitäten und Krankheiten hinweg. Ein erfolgreicher Kandidat wäre wichtig, würde aber nicht allein die gesamte Plattform beweisen.
Kapital verändert den Wettbewerb, wenn die Runde zustande kommt
Insilico Medicine hat KI-assoziierte Kandidaten klinisch vorangebracht; Recursion kombiniert maschinelles Lernen, große biologische Datensätze und automatisierte Experimente. Chai Discovery, EvolutionaryScale und Boltz arbeiten an Modellen für Proteine, Antikörper oder molekulare Interaktionen. Manche setzen auf offene Forschung, andere auf proprietäre Daten oder Labore; klassische Pharmaunternehmen bauen ebenfalls interne KI.
In einem breiten Forschungsmarkt muss Isomorphic nicht jeden Rivalen scheitern sehen. Es braucht dauerhafte Differenzierung aus eigenen Daten, Wet-Lab-Lernen, Modellen, Kandidaten und Umsetzung. Alphabets wissenschaftliche Verbindung ist wertvoll, ersetzt aber keinen solchen Nachweis.
Eine abgeschlossene Runde zur berichteten Bewertung könnte Personal, Laborausbau, Lizenzen und mehrere eigene Programme finanzieren und die Fähigkeit erhöhen, Fehlschläge auszuhalten. Rivalen könnten Kapital aufnehmen, den Fokus verengen, früher kooperieren oder klinisch stärker validieren. Das sind mögliche Folgen, keine bereits bestätigten Reaktionen.
Pharmaunternehmen wählen weiterhin zwischen Kooperation, Zukauf und interner Entwicklung. Partnerschaften bieten Zugang ohne das gesamte Eigentumsrisiko, interne Arbeit mehr Kontrolle über Daten, Prioritäten und geistiges Eigentum. Experimentdaten, Regulierung, Herstellung und Vertriebsnetze bleiben auch nach einem Modellvorschlag unverzichtbare Verhandlungswerte.
Alphabet erhält einen Test für KI jenseits von Werbung, Cloud, Assistenten und allgemeinen Modellen, aber auf langsamer biologischer Zeitskala. Fachkräfte zwischen maschinellem Lernen, Chemie, Strukturbiologie und Klinik könnten stärker umworben werden. Mehr Kapital erhöht Ausdauer und Erwartungen an sichtbaren Fortschritt.
Was den Preis mit wissenschaftlicher Evidenz verbinden würde
Zuerst braucht es eine tatsächliche Finanzierungsmitteilung: Betrag, finale Bewertung und Konditionen, führende und weitere Investoren sowie Verwendung. Ein Abschluss nahe der berichteten Spanne bestätigte Zustimmung; ein niedrigerer Preis, Verzögerung oder besondere Schutzrechte änderten die Bedeutung. Bestehende und neue strategische beziehungsweise pharmazeutische Geldgeber können unterschiedliche Signale senden.
Zweitens braucht es erkennbaren klinischen Fortschritt mit Kandidat, Krankheitsziel, Phase und regulatorischem Meilenstein. Studiengenehmigung oder erste Dosierung zeigen Auswahl, Experimente, Präklinik und Produktionsvorbereitung. Sie markieren den Beginn am Menschen, keinen Nutzenbeleg; frühe Studien prüfen Sicherheit, Verträglichkeit und Dosis vor späterer Wirksamkeit.
Toxikologie, Produktion, regulatorische Fragen oder wissenschaftliche Entscheidungen können Zeitpläne ändern, ohne die Technologie automatisch zu entkräften. Wiederholte Verzögerungen erschweren dennoch eine softwareartige Bewertung.
Drittens zählen unabhängige, wiederholbare Belege aus mehreren Programmen: begutachtete Forschung, prospektive Tests, Partnerfortschritt, ausgeweitete Kooperationen oder Meilensteinzahlungen. Prospektive Bewertung legt Kriterien vor den getesteten Entscheidungen fest und verringert manche Möglichkeiten verborgener Überschneidung und selektiver Präsentation retrospektiver Benchmarks.
Der Wissensbasistext unten behandelt die Verknüpfung von Vorhersagen, Annahmen, Experimenten und Ergebnissen; Dokumentation ersetzt keine experimentelle Prüfung. Bedeutung gewinnt die berichtete Bewertung erst, wenn Finanzierungskonditionen, Pipeline und Partnerhandlungen zusammenpassen. Bis dahin ist sie ein vorgeschlagener Preis für erwartete Wissenschaft, kein klinischer Beweis.
Quellen und Kontext
Bloomberg-Originalbericht · Bloomberg Tax · Series-B-Mitteilung · AlphaFold-3-Studie · Pharmapartnerschaften · Review zur klinischen Translation · Wissensbasis-Kontext