
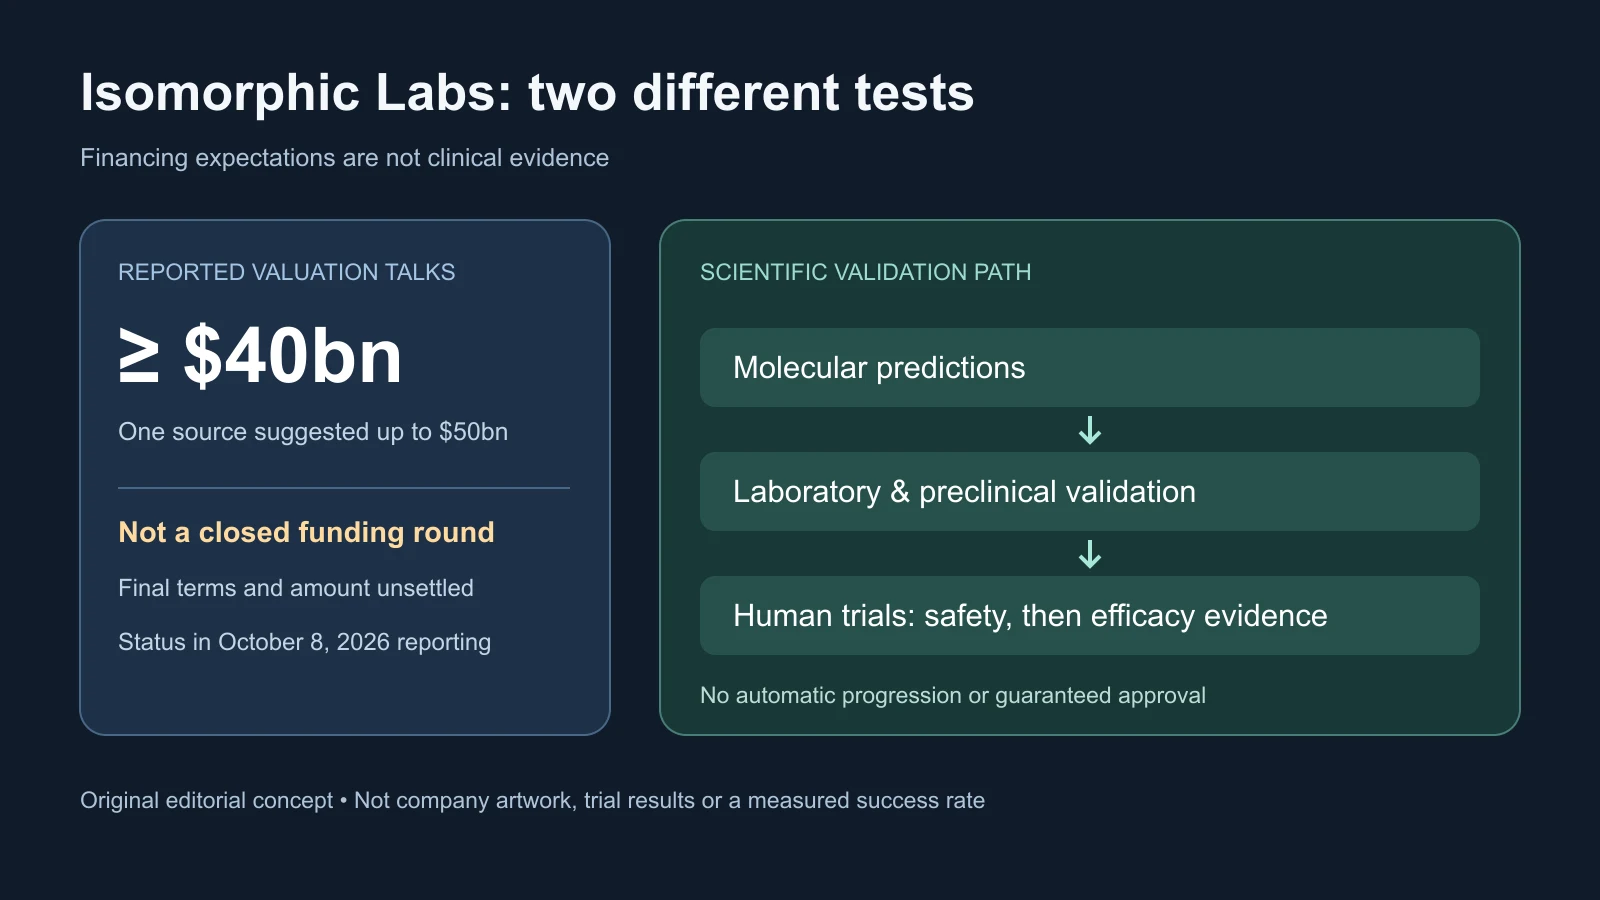
Isomorphic Labs discuterait d’un financement à une valorisation d’au moins 40 milliards de dollars ; une personne connaissant le dossier a évoqué jusqu’à 50 milliards. Au reportage du 8 octobre 2026, aucun accord finalisé n’était publiquement confirmé. Montant levé, participants, structure et valorisation finale restaient indéterminés, et l’entreprise n’avait pas répondu à la demande de commentaire.
La distinction est fondamentale : 40 milliards est une valorisation d’entreprise rapportée, pas la somme levée ni une preuve d’efficacité. Cinq mois seulement après l’annonce d’une série B de 2,1 milliards, la société de découverte de médicaments d’Alphabet demande au marché de considérer une plateforme reproductible avant un large historique clinique public.
De nouveaux capitaux avant plusieurs années de résultats
La série B de mai était menée par Thrive Capital, avec Alphabet, GV, MGX, Temasek, CapitalG et UK Sovereign AI Fund. Isomorphic annonçait financer moteur IA, pipeline thérapeutique, expansion internationale et recrutements. Elle suivait un investissement extérieur de 600 millions annoncé en mars 2025.
Un nouveau tour aussi rapide pourrait fournir une grande réserve à des recherches dont coûts et délais diffèrent du logiciel ordinaire. Il ne démontrerait pas l’échec ou l’épuisement des fonds précédents. Les investisseurs peuvent connaître des expériences confidentielles ou opportunités stratégiques ; les seules discussions ne confirment aucune explication.
Une valorisation négociée n’est pas une mesure indépendante de production scientifique. Les tours privés peuvent comporter préférences de liquidation, gouvernance, protections contre les baisses ou accords d’anciens actionnaires. Sans conditions, le chiffre n’établit pas une valeur économique identique de chaque action ni le risque réel des nouveaux entrants.
La comparaison avec un laboratoire pharmaceutique mature est donc imparfaite. Produits approuvés, actifs cliniques, revenus, brevets et production peuvent ancrer sa valeur. Le dossier public d’Isomorphic repose davantage sur modèles, chercheurs, préclinique, partenariats et médicaments futurs. Le prix proposé porte sur ces attentes, pas un passé clinique achevé.
Des structures AlphaFold aux arbitrages de conception
Alphabet a fondé Isomorphic en 2021 après les travaux DeepMind sur les protéines. Demis Hassabis dirige Google DeepMind et Isomorphic ; Max Jaderberg préside Isomorphic. Ce lien apporte une fondation scientifique reconnue et un accès aux compétences techniques et au calcul.
AlphaFold 3 prédit des structures impliquant protéines, acides nucléiques, petites molécules, ions et résidus modifiés. Son article évalué par les pairs rapportait une précision supérieure à plusieurs outils spécialisés pour certaines interactions importantes. Cela concerne des prédictions particulières, pas la sécurité ou l’efficacité d’une thérapie proposée.
Développer exige encore de choisir une cible, concevoir et synthétiser un candidat, tester son comportement, évaluer sa toxicité et l’étudier chez l’humain. Une interaction correctement prédite ne démontre pas seule que la cible convient à la maladie.
Isomorphic affirme que le nouveau Isomorphic Labs Drug Design Engine, IsoDDE, dépasse les structures. Il combine des modèles pour structure, affinité, identification de poches et conception entre aires thérapeutiques et types de médicaments. Ces capacités sont des affirmations de l’entreprise, non une confirmation clinique indépendante.
L’approche intégrée arbitre liaison, sélectivité, stabilité, exposition, sécurité et fabricabilité. Améliorer une propriété peut en détériorer une autre. Si elle élimine plus tôt les options faibles et sélectionne de meilleures expériences, elle pourrait réduire les cycles de laboratoire au lieu de seulement multiplier les propositions moléculaires.
Le conditionnel compte. Une plateforme utile doit améliorer de vraies décisions répétées. Générer vite des candidats vaut peu si toxicité, faible efficacité ou mauvaise biologie de la maladie effacent l’avantage ensuite.
Les partenaires examinent, sans garantir une autorisation
Les premiers accords Eli Lilly et Novartis portaient sur près de 3 milliards de paiements potentiels combinés, hors redevances possibles. Les versements initiaux garantis étaient plus faibles : 45 millions de Lilly et 37,5 millions de Novartis. Les totaux dépendant de jalons ne sont pas de l’argent déjà encaissé.
Novartis a ensuite élargi les trois cibles initiales à six programmes possibles. Isomorphic cite aussi Johnson & Johnson pour petites molécules et produits biologiques. Ces relations relient les modèles aux exigences pratiques pharmaceutiques.
Les laboratoires peuvent examiner données, équipes, processus et cibles avant engagement. L’accord offre donc un examen commercial et technique au-delà du benchmark, mais ne prouve pas le succès d’un médicament. Les portefeuilles externes vastes sont normaux car beaucoup de programmes précoces n’aboutissent pas.
Les partenaires apportent expertise des maladies, infrastructure et pratique clinique. Les programmes détenus en propre testent autre chose : sélectionner les cibles et avancer sans le pipeline déjà établi d’un partenaire.
La stratégie forme un portefeuille. Les collaborations peuvent apporter paiements et validation, les actifs internes conserver davantage de valeur en cas de succès. La propriété impose aussi expériences, préclinique, préparation industrielle, réglementation et essais pouvant absorber des années sans produit approuvé.
La biologie humaine n’hérite pas du taux de succès logiciel
La thèse exige deux résultats : améliorer les décisions computationnelles et conserver les gains du laboratoire aux patients. Benchmarks et cycles expérimentaux peuvent évaluer le premier plus vite que le second.
Chaque candidat possède cible, chimie, maladie, dose, sécurité et parcours réglementaire propres. Un composé efficace en laboratoire peut manquer le tissu approprié ou l’atteindre avec des effets inacceptables. Les différences génétiques, cliniques et environnementales des patients ne sont représentées qu’en partie par animaux et laboratoires.
La revue de traduction clinique de 2026 citée souligne de relier l’IA à des décisions précises et à leur validation. Les données peuvent être conditionnelles, affectées de facteurs de confusion ou mal comprises. Les archives reflètent les choix antérieurs ; résultats négatifs parfois absents et méthodes variables entre lieux et périodes compliquent l’apprentissage.
Apprendre des motifs ne capture pas toutes les causes d’un résultat clinique. Les molécules sont dynamiques, une configuration prédite étant une vue limitée. Les cellules ajoutent des interactions hors description complète d’un modèle structurel. De bons benchmarks laissent donc une grande incertitude.
Les preuves publiques n’établissent pas encore le taux global de réussite des médicaments Isomorphic chez les patients. Le but est non seulement la vitesse, mais de meilleures probabilités entre programmes, cibles, modalités et maladies. Un candidat réussi compterait beaucoup sans prouver seul toute la plateforme.
Le capital changerait le terrain si le tour se clôt
Insilico Medicine a avancé des candidats associés à l’IA en clinique ; Recursion associe apprentissage automatique, grandes données biologiques et expériences automatisées. Chai Discovery, EvolutionaryScale et Boltz travaillent sur protéines, anticorps ou interactions. Certains misent sur l’ouverture, d’autres sur données ou laboratoires propriétaires, tandis que la pharmacie classique développe l’IA interne.
Isomorphic n’a pas besoin de l’échec de tous dans un vaste marché. Il lui faut une différence durable issue des données propres, de l’apprentissage expérimental, des modèles, candidats et de l’exécution. Le lien scientifique Alphabet est précieux mais ne remplace pas ce bilan.
Un tour conclu à la valorisation rapportée pourrait financer recrutements, laboratoires, licences et programmes internes multiples, augmentant la tolérance à l’échec. Les rivaux pourraient lever davantage, resserrer leur science, coopérer plus tôt ou valider plus fortement en clinique. Ce sont des conséquences possibles, pas des réactions confirmées.
Les laboratoires choisissent toujours entre partenariats, acquisitions et développement interne. Le partenariat donne accès sans tout le risque de propriété ; l’interne garde contrôle des données, priorités et propriété intellectuelle. Données expérimentales, réglementation, production et réseaux commerciaux restent essentiels après la proposition du modèle.
Alphabet aurait un test d’IA au-delà de publicité, cloud, assistants et modèles généraux, mais sur un temps biologique plus lent. Les profils entre apprentissage automatique, chimie, biologie structurale et clinique pourraient être davantage disputés. Plus de capitaux augmente endurance et attentes de progrès visibles.
Relier le prix aux preuves scientifiques
D’abord, une annonce effective : montant, valorisation et conditions finales, chef de file, participants et usages. Une clôture près de la fourchette rapportée confirmerait l’accord des investisseurs ; baisse, retard ou protections exceptionnelles en changeraient le sens. Anciens et nouveaux investisseurs stratégiques ou pharmaceutiques peuvent porter des signaux différents.
Ensuite, un progrès clinique identifiable : candidat, cible de maladie, stade et jalon réglementaire. Autorisation d’essai ou première administration montreraient sélection, expériences, préclinique et préparation industrielle. Ce serait le début des tests humains, pas la preuve d’un bénéfice : sécurité, tolérabilité et dose précèdent les preuves ultérieures d’efficacité.
Toxicologie, fabrication, questions réglementaires et choix scientifiques peuvent retarder sans invalider automatiquement la technologie. Des retards répétés compliqueraient toutefois une valorisation de logiciel.
Enfin, des preuves indépendantes reproductibles sur plusieurs programmes : publications évaluées, tests prospectifs, progression des partenaires, extensions d’accords ou paiements d’étape. Une évaluation prospective fixe les critères avant les décisions testées et réduit certaines possibilités de chevauchement caché et de présentation sélective rétrospective.
L’article de base de connaissances ci-dessous concerne le lien entre prédictions, hypothèses, expériences et résultats ; la documentation ne remplace pas la validation. La valorisation rapportée gagnera du sens lorsque financement, pipeline et actes des partenaires convergeront. Jusque-là, c’est le prix proposé d’une science attendue, non une preuve clinique.
Sources et contexte
Reportage original Bloomberg · Bloomberg Tax · Annonce série B · Article AlphaFold 3 · Partenariats pharmaceutiques · Revue de traduction clinique · Contexte base de connaissances