
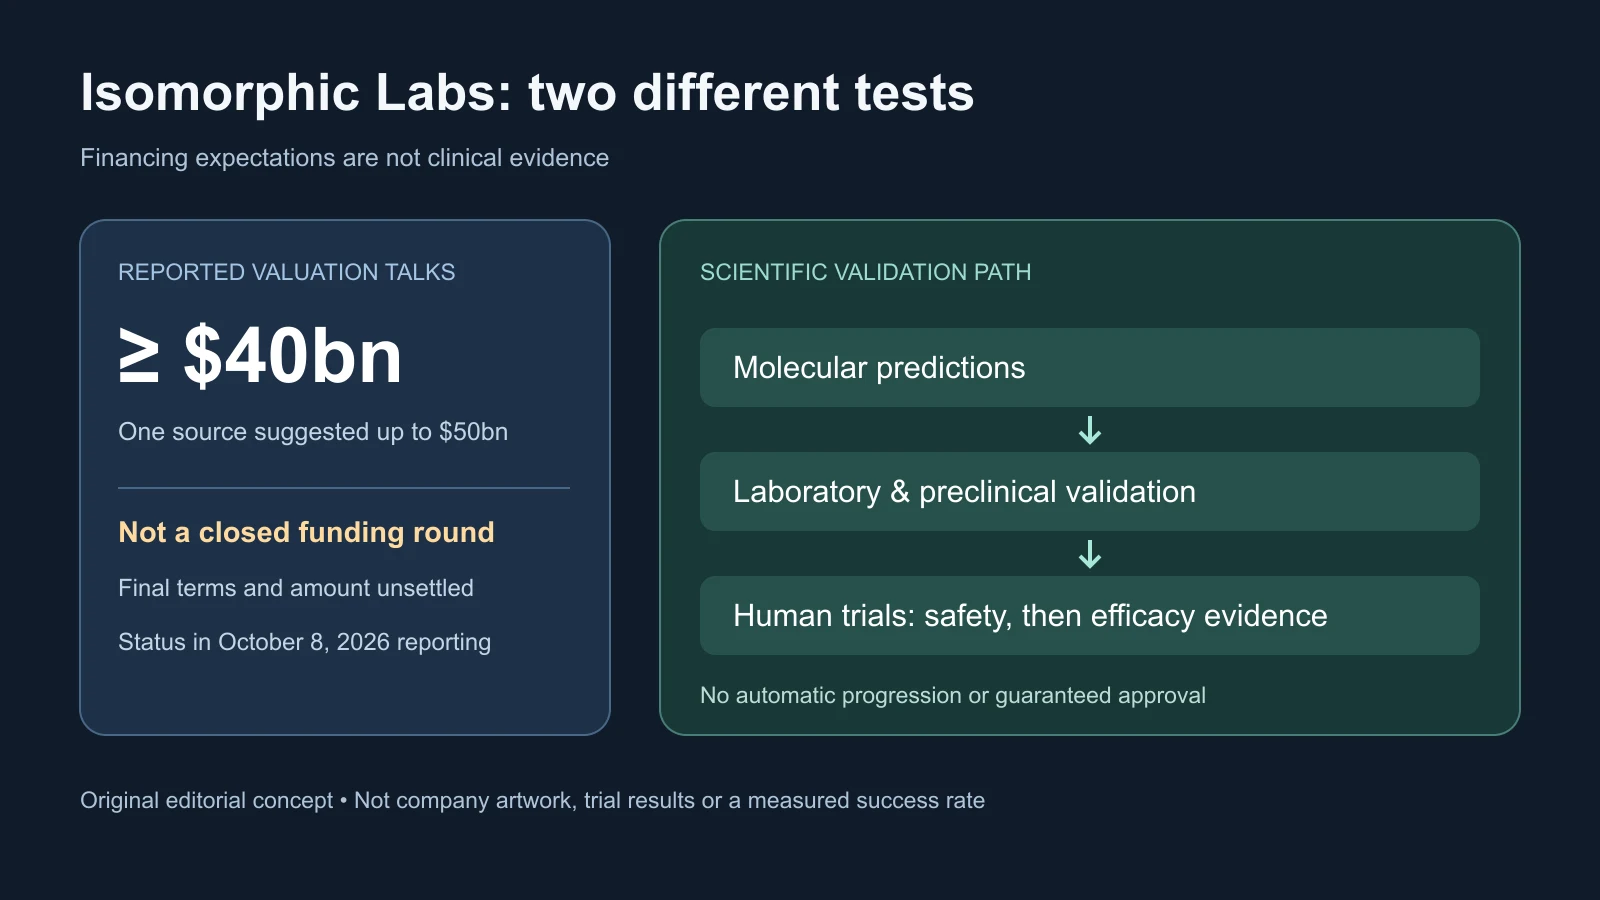
Isomorphic Labsは、少なくとも400億ドルの評価額で資金調達を協議していると報じられ、事情を知る一人は500億ドルまでの可能性を述べた。2026年10月8日の報道時点で、完了した契約は公には確認されていなかった。調達額、参加者、構造、最終評価額は未確定で、会社は媒体のコメント要請に答えていなかった。
基本となるのは、400億ドルが報道上の企業評価額であり、調達する金額や薬の有効性の証拠ではないことだ。21億ドルのシリーズB発表からわずか5カ月で、Alphabetの創薬会社は広範な公開臨床実績ができる前に、繰り返し使える設計基盤の価値を市場に問おうとしている。
数年分の成果を待たず、次の資本協議が始まる
5月のシリーズBはThrive Capitalが主導し、Alphabet、GV、MGX、Temasek、CapitalG、UK Sovereign AI Fundが参加した。IsomorphicはAI設計エンジン、治療薬パイプライン、国際展開、採用に使うと説明した。これに先立ち2025年3月には6億ドルの外部投資が発表された。
短期間での追加調達は、通常のソフトウェアとは費用も期間も異なる研究の大きな資本基盤になり得る。ただし前の資金が失敗した、あるいは尽きたとは意味しない。投資家が非公開実験や戦略機会を見ている可能性はあるが、報道された協議だけではいずれも確定しない。
交渉上の評価額は科学的成果を独立評価したものではない。非公開ラウンドには清算優先権、統治権、将来の下落保護、初期株主向けの別条件などがあり得る。条件が不明なら、見出しは全株式の等しい経済価値や新投資家の実際のリスクを示さない。
成熟した製薬会社との比較も不完全だ。承認製品、臨床資産、売上、特許期間、製造能力は既存薬品会社の評価基準になる。Isomorphicの公開根拠はモデル、研究者、前臨床研究、提携、将来の薬への期待により強く依存する。提示価格は完了した臨床実績ではなく、その期待に付けられている。
AlphaFoldの構造から、創薬のトレードオフへ
AlphabetはDeepMindのタンパク質構造研究に続き2021年にIsomorphicを設立した。Demis HassabisがGoogle DeepMindとIsomorphicを率い、Max JaderbergがIsomorphic社長を務める。この関係は認識しやすい科学基盤に加え、技術人材と計算資源への接点となる。
AlphaFold 3はタンパク質、核酸、低分子、イオン、修飾残基を含む構造を予測する。査読論文は重要な相互作用予測で複数の専門ツールより高い精度を報告した。これは特定の予測課題についての証拠であり、提案薬が安全・有効という実証ではない。
薬の開発には、適切な標的の選定、候補設計と合成、挙動試験、毒性評価、最終的なヒト研究が必要だ。相互作用を正しく予測しても、その標的が疾患に適切であるとは単独では示せない。
Isomorphicは、新しいIsomorphic Labs Drug Design Engine、IsoDDEが構造予測を超えると述べる。構造、親和性、ポケット同定、薬物設計などのモデルを組み合わせ、治療領域や薬の種類を横断するという。これらは会社の主張であり、独立した臨床確認ではない。
統合型の提案は、結合、選択性、安定性、曝露、安全性、製造可能性のバランスを扱う。ある特性の改善は別の特性を損ない得る。弱い候補を早く除き、より良い実験を選べれば、分子提案の数を増やすだけでなく実験サイクルを減らせる可能性がある。
この条件付きの表現は重要だ。有用な基盤は現実のプロジェクト判断を繰り返し改善する必要がある。下流の毒性、低い有効性、誤った疾患生物学で利点が失われれば、候補生成を速める価値は限られる。
製薬提携は審査になるが、承認保証ではない
Eli LillyとNovartisとの初期契約は、将来のロイヤルティを除き潜在支払い合計が約30億ドルだった。保証された前払いはずっと少なく、Lillyが4,500万ドル、Novartisが3,750万ドル。節目達成次第の総額を受取済み現金として扱ってはならない。
Novartisは後に、当初の3標的を最大6研究プログラムへ拡大した。IsomorphicはJohnson & Johnsonも提携先に挙げ、低分子と生物製剤を扱う。これらはモデル開発を実務の薬品要件に結び付ける。
製薬会社は契約前にデータ、チーム、作業手順、標的を検討でき、研究契約はベンチマークを超えた商業・技術面の審査となる。しかし薬の成功を証明しない。初期計画の多くが承認されないため、幅広い外部ポートフォリオを持つのが一般的だ。
提携先は疾患知識、開発インフラ、臨床運営経験も持ち込む。完全自社所有の計画が試すのは、パートナーの既存開発パイプラインに頼らず、標的を選んで候補を進められるかという別の能力だ。
戦略全体はポートフォリオになる。提携研究は支払いと外部検証、自社資産は成功時の大きな経済的取り分を提供する。一方、所有には実験、前臨床、製造準備、規制、試験の負担が伴い、承認薬なしで数年が過ぎる可能性もある。
ヒトの生物学にソフトウェアの成功率は引き継がれない
基盤の主張には二つの成果が必要だ。計算上の創薬判断を改善し、その改善を実験室から患者まで持続させること。ベンチマークと実験サイクルは前者を後者より速く評価できる。
候補ごとに標的、化学、疾患状況、用量、安全性、規制経路が違う。実験室で働く化合物が正しい組織へ届かない場合も、届いて許容できない副作用を生む場合もある。患者の遺伝・臨床・環境差のうち、動物や実験室で捉えられるのは一部だけだ。
報道が引用する2026年の臨床移行レビューは、AIを具体的な判断と検証に結び付ける重要性を説く。創薬データには条件依存、交絡、理解不足があり得る。過去記録は従来の選択を反映し、陰性結果は不完全・非公開かもしれず、実験方法も組織や時期で異なる。
パターンを学ぶことは臨床結果の全因果を捉えることではない。分子は動的で予測配置は限定的な視点だ。細胞には構造モデルが完全に表現できない相互作用もある。高い課題性能でも大きな不確実性は残る。
公開証拠はまだIsomorphic設計薬の患者全体での成功率を確立できない。目標は速度だけでなく、複数計画、標的、モダリティ、疾患での確率改善だ。一つの成功候補は重要でも、それだけで基盤全体を証明しない。
成立すれば資本が競争条件を変える
Insilico MedicineはAI関連候補を臨床開発へ進め、Recursionは機械学習、大規模生物データ、自動実験を組み合わせる。Chai Discovery、EvolutionaryScale、Boltzはタンパク質、抗体、分子相互作用モデルを追求する。公開研究を重視する者も、独自データや実験基盤を重視する者もおり、既存薬品会社も内部AIを育てる。
広い研究市場で全競合の敗北は必要ない。独自データ、ウェットラボ学習、モデル、候補、実行の組み合わせによる持続的差別化が必要だ。Alphabetの科学的関係は価値を持つが、その実績の代わりにはならない。
報道評価額で調達が完了すれば、採用、実験室拡張、ライセンス、複数自社計画を支え、失敗への耐性を増せる。競合は増資、研究範囲の集中、早い提携、強い臨床検証で対応するかもしれない。ただし協議ですでに確認された反応ではなく、可能な影響だ。
製薬会社は外部提携、買収、自社開発を選び続ける。提携は全基盤の所有リスクなしにアクセスでき、自社開発はデータ、優先順位、知財の統制を保つ。実験データ、規制、製造、販売網も、モデルの候補提案後に必要な交渉資産として残る。
Alphabetには広告、クラウド、助手、汎用モデル以外のAI価値を試す機会だが、生物学の遅い時間軸に従う必要がある。機械学習、化学、構造生物学、臨床を横断する人材の争奪は強まる可能性がある。資本は持久力と、可視的進展への期待の両方を増やす。
価格と科学的証拠をつなぐもの
第一は実際の調達発表だ。金額、最終評価額と条件、主導投資家、参加者、用途が必要になる。報道範囲での成立は投資家の合意を確認するが、低い価格、遅延、強い保護条件は意味を変える。既存投資家と新しい戦略・製薬資金にも異なる含意がある。
第二は特定可能な臨床進展、すなわち候補、疾患標的、段階、規制節目だ。試験許可や初回投与は選定、実験、前臨床、製造準備を通過したことを示す。それでもヒト試験開始であって効果の証明ではない。初期は安全性、忍容性、用量を重視し、有効性は後の証拠を要する。
毒性、製造、規制質問、科学判断で遅延しても技術が自動否定されるわけではない。ただし繰り返す遅れはソフトウェア型評価の説明を難しくする。
第三は複数計画を横断する独立・再現可能な証拠だ。査読研究、前向き試験、パートナーの候補推進、提携拡張、節目支払いなどがある。前向き評価は判断の前に基準を定め、後ろ向き基準で起こり得る隠れた重複や選択的提示の一部を減らす。
下記の知識ベース記事は、予測、仮定、実験、結果をつなぐ記録を扱う。文書化は実験検証を置き換えない。調達条件、パイプライン、提携先行動が一致して初めて報道評価額は意味を増す。それまでは期待される科学性能への提示価格であり、臨床証明ではない。
出典と関連情報
Bloomberg原報道 · Bloomberg Tax報道 · シリーズB発表 · AlphaFold 3論文 · 製薬提携 · 臨床移行レビュー · 知識ベースの背景