
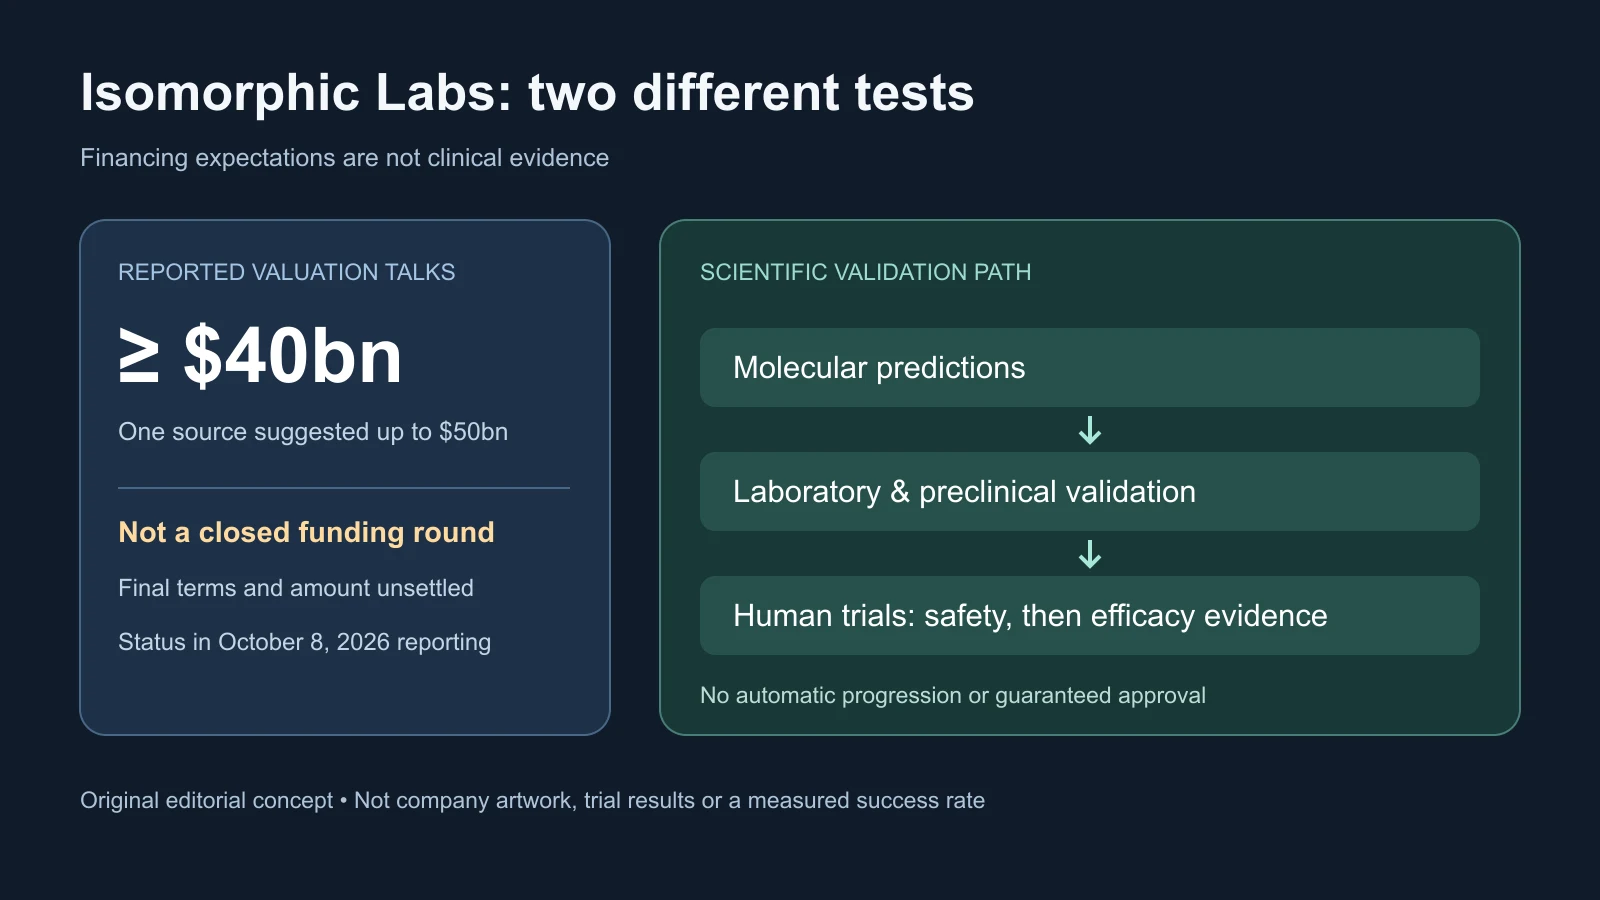
Isomorphic Labs według doniesień rozmawia o finansowaniu przy wycenie co najmniej 40 mld dolarów; jedna osoba znająca sprawę wskazała możliwość 50 mld. Gdy relacja ukazała się 8 października 2026 r., nie było publicznego potwierdzenia zakończonej umowy. Kwota finansowania, uczestnicy, struktura i końcowa wycena pozostawały otwarte, a firma nie odpowiedziała na prośbę medium o komentarz.
Kluczowe jest rozróżnienie: 40 mld to raportowana wycena firmy, nie pozyskiwana kwota ani dowód działania leku. Zaledwie pięć miesięcy po ogłoszeniu Series B za 2,1 mld firma Alphabetu zajmująca się odkrywaniem leków proponuje rynkowi ocenę powtarzalnej platformy projektowej, zanim powstanie szeroki publiczny dorobek kliniczny.
Kolejne rozmowy kapitałowe przed wieloletnimi wynikami
Majowej Series B przewodził Thrive Capital, a uczestniczyły Alphabet, GV, MGX, Temasek, CapitalG i UK Sovereign AI Fund. Isomorphic zapowiedziało finansowanie silnika AI, programów terapeutycznych, ekspansji zagranicznej i rekrutacji. Wcześniej, w marcu 2025 r., ogłoszono 600 mln dolarów inwestycji zewnętrznej.
Tak szybka kolejna runda mogłaby dać duży kapitał badaniom o innych kosztach i czasie niż zwykłe oprogramowanie. Nie dowodzi niepowodzenia lub wyczerpania poprzednich środków. Inwestorzy mogą znać poufne eksperymenty albo okazje strategiczne; same relacje o rozmowach nie potwierdzają żadnego wyjaśnienia.
Wycena negocjacyjna nie jest niezależnym pomiarem nauki. Rundy prywatne mogą zawierać preferencje likwidacyjne, prawa zarządcze, ochronę przed spadkiem lub osobne ustalenia wcześniejszych udziałowców. Bez warunków nagłówek nie określa identycznej wartości każdej akcji ani rzeczywistego ryzyka nowych inwestorów.
Porównanie z dojrzałą farmacją jest więc niepełne. Zatwierdzone produkty, aktywa kliniczne, przychody, patenty i produkcja mogą stanowić jej wycenę. Publiczny przypadek Isomorphic bardziej opiera się na modelach, badaczach, przedklinice, partnerstwach i przyszłych lekach. Cena dotyczy oczekiwań, nie ukończonej historii klinicznej.
Od struktur AlphaFold do kompromisów projektowania leków
Alphabet utworzył Isomorphic w 2021 r. po pracach DeepMind nad strukturami białek. Demis Hassabis kieruje Google DeepMind i Isomorphic, a Max Jaderberg jest prezesem Isomorphic. Relacja daje rozpoznawalny fundament naukowy oraz dostęp do wiedzy technicznej i obliczeń.
AlphaFold 3 przewiduje struktury białek, kwasów nukleinowych, małych cząsteczek, jonów i zmodyfikowanych reszt. Recenzowana publikacja raportowała większą dokładność od kilku narzędzi specjalistycznych w ważnych zadaniach interakcji. To dowód dotyczący konkretnych predykcji, nie bezpieczeństwa lub skuteczności terapii.
Rozwój nadal wymaga wyboru celu, zaprojektowania i syntezy kandydata, badania zachowania, toksyczności i w końcu ludzi. Trafna predykcja interakcji nie dowodzi sama, że wybrany cel biologiczny jest odpowiedni dla choroby.
Isomorphic twierdzi, że nowszy Isomorphic Labs Drug Design Engine, IsoDDE, wykracza poza struktury. Łączy modele struktury, powinowactwa, identyfikacji kieszeni i projektowania leków dla różnych terapii i typów medykamentów. To twierdzenia firmy, nie niezależne potwierdzenie kliniczne.
Zintegrowana propozycja ma równoważyć wiązanie, selektywność, stabilność, ekspozycję, bezpieczeństwo i możliwość wytwarzania. Poprawa jednej cechy może pogorszyć inną. Wcześniejsze odrzucanie słabych opcji i wybieranie lepszych eksperymentów mogłoby zmniejszyć cykle laboratoryjne, nie tylko mnożyć propozycje cząsteczek.
Warunkowość jest ważna. Użyteczna platforma musi wielokrotnie poprawiać rzeczywiste decyzje projektowe. Szybsze generowanie kandydatów ma niewielką wartość, jeśli później toksyczność, słaba skuteczność lub błędna biologia choroby usuwają przewagę.
Partnerzy farmaceutyczni analizują, ale nie gwarantują zatwierdzenia
Pierwsze umowy z Eli Lilly i Novartis przewidywały potencjalne płatności łącznie blisko 3 mld dolarów, bez możliwych tantiem. Gwarantowane wpłaty początkowe były mniejsze: 45 mln od Lilly i 37,5 mln od Novartis. Sum zależnych od kamieni milowych nie wolno przedstawiać jako otrzymanej gotówki.
Novartis rozszerzył następnie współpracę z trzech celów do nawet sześciu programów badawczych. Isomorphic wymienia też Johnson & Johnson dla małych cząsteczek i leków biologicznych. Relacje łączą rozwój modeli z praktycznymi wymogami farmacji.
Firmy mogą sprawdzić dane, zespoły, procesy i cele przed podpisaniem, dlatego umowa badawcza daje kontrolę handlową i techniczną wykraczającą poza benchmark. Nie dowodzi jednak powodzenia leku. Szerokie portfele zewnętrzne są normalne, bo wiele wczesnych programów nie uzyskuje zgody.
Partnerzy wnoszą wiedzę o chorobach, infrastrukturę i doświadczenie kliniczne. Własne programy testują inną zdolność: wybór celów i rozwój kandydatów bez istniejącej ścieżki partnera.
Strategia tworzy portfel. Wspólne badania mogą dawać płatności i walidację, a własne aktywa zachować większą korzyść ekonomiczną przy sukcesie. Własność oznacza też eksperymenty, przedklinikę, przygotowanie produkcji, regulacje i próby, pochłaniające lata bez zatwierdzonego produktu.
Biologia człowieka nie dziedziczy skuteczności oprogramowania
Teza platformowa wymaga dwóch połączonych osiągnięć: poprawienia obliczeniowych decyzji i utrzymania korzyści z laboratorium do pacjentów. Benchmarki i cykle eksperymentalne mogą szybciej ocenić pierwsze niż drugie.
Każdy kandydat ma inny cel, chemię, chorobę, dawkę, bezpieczeństwo i ścieżkę regulacyjną. Związek działający w laboratorium może nie trafić do tkanki albo dotrzeć i wywołać niedopuszczalne skutki uboczne. Genetyczną, kliniczną i środowiskową różnorodność pacjentów modele zwierzęce i laboratoryjne oddają częściowo.
Cytowany przegląd translacji klinicznej z 2026 r. podkreśla powiązanie AI z konkretnymi decyzjami i walidacją. Dane mogą być warunkowe, obciążone zakłóceniami lub słabo rozumiane. Historia odzwierciedla dawne wybory; wyniki negatywne mogą być niepełne lub niedostępne, a metody zależą od instytucji i czasu.
Uczenie wzorców nie oznacza poznania wszystkich przyczyn wyniku klinicznego. Cząsteczki są dynamiczne, a przewidywany układ to ograniczona perspektywa. Komórki dodają interakcje nie w pełni opisane przez strukturę. Wysoka wydajność zadania nadal pozostawia niepewność.
Publiczne dowody nie ustalają jeszcze ogólnego powodzenia leków Isomorphic u pacjentów. Celem jest nie tylko tempo, lecz lepsze prawdopodobieństwa w wielu programach, celach, modalnościach i chorobach. Sukces jednego kandydata byłby ważny, ale nie potwierdziłby całej platformy.
Kapitał zmieni konkurencję, jeśli runda się zamknie
Insilico Medicine wprowadziło kandydatów związanych z AI do rozwoju klinicznego; Recursion łączy uczenie maszynowe, wielkie dane biologiczne i automatyczne eksperymenty. Chai Discovery, EvolutionaryScale i Boltz rozwijają modele białek, przeciwciał lub interakcji. Jedni wybierają otwarte badania, inni własne dane lub laboratoria, a tradycyjna farmacja tworzy wewnętrzne AI.
W szerokim rynku Isomorphic nie potrzebuje porażki każdego rywala. Potrzebuje trwałej różnicy z kombinacji własnych danych, uczenia laboratoryjnego, modeli, kandydatów i wykonania. Związek naukowy z Alphabetem jest cenny, ale nie zastępuje dorobku.
Zakończona runda przy zgłaszanej wycenie mogłaby finansować nabór, rozbudowę laboratoriów, licencje i wiele własnych programów oraz tolerancję niepowodzeń. Konkurenci mogliby zbierać więcej środków, zawężać badania, szybciej współpracować lub mocniej walidować klinicznie. To możliwe skutki, nie potwierdzone reakcje na rozmowy.
Farmacja nadal wybiera między partnerstwem, przejęciem i rozwojem własnym. Partnerstwo daje dostęp bez pełnego ryzyka właścicielskiego, a prace wewnętrzne kontrolę danych, priorytetów i własności intelektualnej. Eksperymentalne dane, regulacje, produkcja i dystrybucja pozostają siłą negocjacyjną także po propozycji modelu.
Alphabet zyskuje test AI poza reklamą, chmurą, asystentami i modelami ogólnymi, lecz w wolniejszej skali biologii. Badacze łączący uczenie maszynowe, chemię, biologię strukturalną i klinikę mogą być mocniej poszukiwani. Więcej kapitału zwiększa wytrzymałość i oczekiwania postępu.
Co połączy cenę z dowodem naukowym
Najpierw rzeczywiste ogłoszenie finansowania: kwota, końcowa wycena i warunki, lider, uczestnicy i zastosowanie środków. Zamknięcie blisko opisywanego zakresu potwierdziłoby zgodę inwestorów, a niższa cena, opóźnienie czy mocna ochrona zmieniłyby sens. Dotychczasowi oraz nowi inwestorzy strategiczni i farmaceutyczni mogą dawać inne sygnały.
Następnie konkretny postęp kliniczny: kandydat, cel chorobowy, faza i etap regulacyjny. Pozwolenie lub pierwsze podanie dawki pokazałyby przejście selekcji, eksperymentów, przedkliniki i przygotowania produkcji. To początek badań ludzi, nie dowód korzyści; początkowo bada się bezpieczeństwo, tolerancję i dawkę przed późniejszą skutecznością.
Toksykologia, produkcja, pytania regulatora i decyzje naukowe mogą opóźniać prace bez automatycznego podważenia technologii. Powtarzające się opóźnienia utrudniłyby jednak wycenę jak spółki programistycznej.
Trzeci element to niezależne, powtarzalne dowody wielu programów: recenzowane badania, testy prospektywne, postęp partnerów, rozszerzenia umów lub płatności etapowe. Ocena prospektywna ustala kryteria przed badanymi decyzjami i ogranicza część ukrytego nakładania danych oraz selekcji z benchmarków retrospektywnych.
Poniższy tekst o bazie wiedzy dotyczy łączenia prognoz, założeń, eksperymentów i wyników; dokumentacja nie zastąpi walidacji. Raportowana wycena nabierze znaczenia, gdy warunki finansowania, programy i działania partnerów będą spójne. Do tego czasu to proponowana cena oczekiwanej nauki, nie kliniczny dowód.
Źródła i kontekst
Oryginalna relacja Bloomberg · Bloomberg Tax · Ogłoszenie Series B · Publikacja AlphaFold 3 · Partnerstwa farmaceutyczne · Przegląd translacji klinicznej · Kontekst bazy wiedzy