
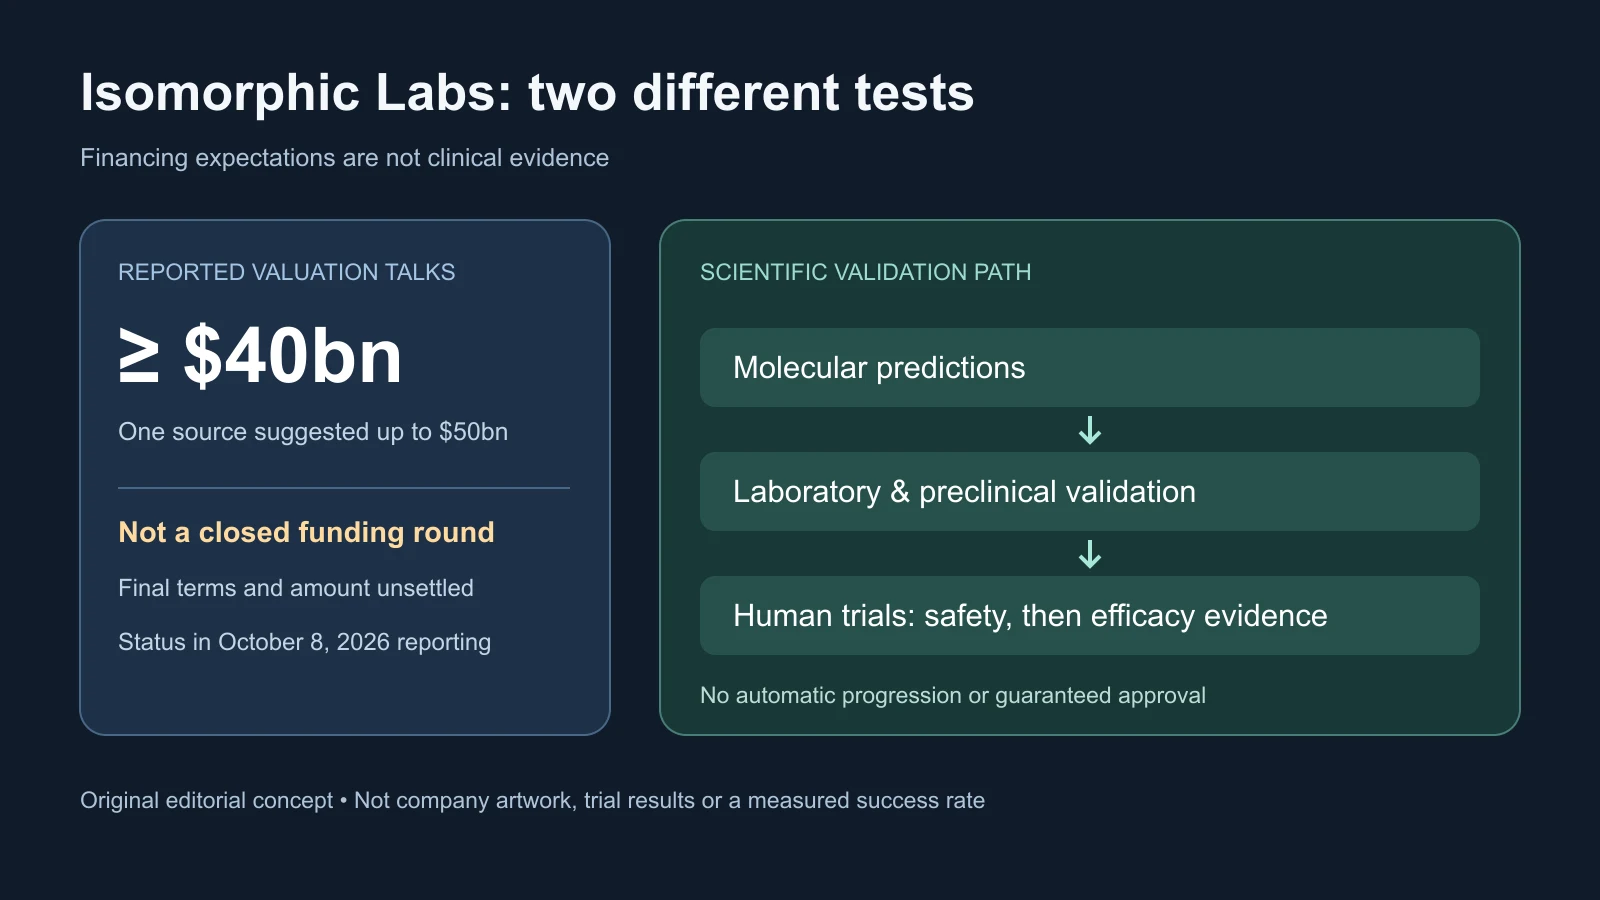
据报道,Isomorphic Labs 正讨论以至少 400 亿美元估值融资,一位了解进展的人士称可能达到 500 亿美元。截至 2026 年 10 月 8 日的报道,尚无公开确认的已完成协议。融资额、参与方、结构和最终估值仍未确定,公司也未回复该媒体的置评请求。
这个区别是理解事件的基础:400 亿美元是传闻中的公司估值,不是本轮筹资金额,更不是药物有效的证据。这家 Alphabet 旗下药物发现公司在宣布 21 亿美元 B 轮仅五个月后,就让市场考虑:在广泛的公开临床记录形成前,一个可重复运行的设计平台值多少钱。
上轮资金尚未产生多年成果,新的融资讨论已经出现
5 月的 B 轮由 Thrive Capital 领投,Alphabet、GV、MGX、Temasek、CapitalG 与 UK Sovereign AI Fund 参与。Isomorphic 表示资金将用于 AI 设计引擎、治疗管线、国际扩张和招聘。此前,公司在 2025 年 3 月宣布了 6 亿美元外部投资。
如此快的后续融资,可能为成本和周期不同于普通软件的研究提供更大资本基础。但这不说明上轮资金已失败或耗尽。投资者可能看到公众无从获知的内部实验或战略机会;不过,单靠谈判报道也不能确认这两种解释。
谈判估值不是对科学产出的独立定价。私募轮次可以包含清算优先权、治理权、未来下跌保护或早期股东的单独安排。条款未披露时,标题数字既不能说明每股经济价值相同,也无法揭示新投资者实际承担多少风险。
因此,与成熟药企比较并不直接。获批产品、临床资产、收入、专利期限和制造能力可作为成熟药企的估值依据;Isomorphic 的公开逻辑更多依赖模型、研究人员、临床前工作、合作关系和未来药物。拟议价格对应的是预期,而非已经完成的临床历史。
从 AlphaFold 结构预测,走向药物设计的多重权衡
Alphabet 在 DeepMind 蛋白质结构研究之后,于 2021 年成立 Isomorphic。Demis Hassabis 同时领导 Google DeepMind 和 Isomorphic,Max Jaderberg 担任 Isomorphic 总裁。这一关系带来清晰的科学基础,也关联技术人才与计算资源。
AlphaFold 3 可预测涉及蛋白质、核酸、小分子、离子和修饰残基的结构。同行评审论文报告其在重要相互作用预测任务上优于若干专用工具。这是特定预测任务的证据,并不证明所提出的治疗药物安全或有效。
药物开发仍须选择合适靶点、设计并合成候选物、测试其行为、评估毒性,最终在人身上研究。即便相互作用预测准确,也不能单独证明该靶点对某种疾病就是正确选择。
Isomorphic 称,更新的 Isomorphic Labs Drug Design Engine,即 IsoDDE,超越结构预测,组合多个模型,提供结构、亲和力、口袋识别和药物设计等能力,覆盖不同治疗领域和药物类型。这些更广泛能力属于公司主张,并非独立临床确认。
整合式方案要处理结合能力、选择性、稳定性、暴露量、安全性与可制造性之间的权衡。一个性质改善,可能损害另一个。如果引擎能够更早淘汰弱选项、帮助挑选更好的实验,就可能减少实验室循环,而不只是生成更多分子建议。
这个“如果”很重要。有用的平台须反复改善真实项目决策。若下游毒性、疗效不足或错误疾病生物学消除了优势,更快生成候选物的价值就很有限。
药企伙伴提供审视,不保证药物获批
最初与 Eli Lilly 和 Novartis 的协议,潜在合计付款接近 30 亿美元,不含可能的版税。保证的预付款却小得多:Lilly 为 4,500 万美元,Novartis 为 3,750 万美元。依赖里程碑的总金额不能写成已经收到的现金。
Novartis 后来将原先三个靶点的合作,扩大至最多六个研究项目。Isomorphic 也将 Johnson & Johnson 列为伙伴,研究涉及小分子和生物制剂。这些关系让模型开发接触实际制药要求。
药企在承诺前能够查看数据、团队、工作流程与潜在靶点,使研究协议提供超出基准测试的商业和技术审视。但合作不证明产出的药物会成功。药企维持广泛外部组合,正是因为许多早期项目无法获批。
伙伴也带来疾病知识、开发基础设施和临床项目经验。全资项目检验的是另一件事:Isomorphic 能否不依赖伙伴已有管线,自行选择靶点并推进候选物。
这形成组合式战略。合作研究可带来付款与外部验证;内部资产若成功,能保留更多经济收益。所有权也意味着承担实验、临床前开发、制造准备、监管和试验成本,这些工作可能持续多年,仍没有获批产品。
人体生物学不会直接继承软件的成功率
平台论点需要两项相连的成果:改善计算药物发现决策,并让改进从实验室延续到患者。基准测试与实验周期能够更快回答第一项,而非第二项。
每个候选物都有独立靶点、化学特性、疾病情境、剂量、安全性与监管路径。化合物可能在实验室有效,却无法到达正确组织;也可能抵达后产生不可接受的副作用。患者在遗传、临床与环境方面存在差异,动物模型和实验室只能捕捉部分变化。
报道引用的 2026 年临床转化综述强调,AI 必须与具体项目决策和验证相连。发现数据可能具有条件性、混杂因素或尚未理解的性质。历史记录体现过去研究选择,阴性结果可能不完整或无法获得,实验方法也因机构和时间而异。
从数据学习模式,不等于掌握临床结果的每个因果因素。分子是动态的,预测构型只是有限视角;细胞环境还有结构模型无法完整呈现的相互作用。因此,强大的任务基准仍留下大量不确定性。
公开证据目前不能确立 Isomorphic 设计药物在人群中的总体成功率。目标不只是更快,而是跨项目、靶点、治疗方式与疾病改善成功概率。一个成功候选物当然重要,却不足以单独证明整个平台主张。
如果融资完成,资本会改变竞争格局
Insilico Medicine 已将与 AI 相关的候选物推进临床开发;Recursion 将机器学习、大型生物数据集和自动实验结合。Chai Discovery、EvolutionaryScale 与 Boltz 研究蛋白质、抗体或分子相互作用模型。有的重视开放研究,有的依赖专有数据或实验系统,传统药企也在发展内部 AI。
研究市场广泛,Isomorphic 不必期待每个对手失败。它需要通过专有数据、湿实验室学习、模型、候选物和执行的结合形成长期差异。Alphabet 的科学关联有价值,但不能代替这份记录。
若按报道估值完成融资,可以支持招聘、实验室扩建、许可资产和多个内部项目,并增强承受失败的能力。对手可能增加融资、聚焦更窄科学问题、提前合作或强化临床验证。这些是可能后果,不是谈判已经证实的竞争回应。
药企仍须在外部合作、收购和内部开发中选择。合作可避免承担整个平台的所有权风险;内部开发保留对数据、优先事项和知识产权的控制。药企也通过实验数据、监管、制造与商业网络保有筹码,这些在模型提出候选物之后仍不可缺少。
Alphabet 将获得广告、云、助手和通用模型之外的 AI 价值考验,但必须遵守更慢的生物学时间表。横跨机器学习、化学、结构生物学与临床开发的人才,可能更受争夺。更多资本既增加耐力,也提高市场对可见进展的期待。
什么证据能够把估值与科学成果连接起来
首先是真正的融资公告:筹资额、最终估值与条款、领投者、参与者和用途。接近报道区间的成交才表明投资者达成一致;较低估值、延迟或异常保护条款都会改变含义。现有投资者和新增战略或药企资金,也可能带来不同信号。
第二是明确临床进展:候选物、疾病靶点、阶段和监管里程碑。试验许可或首位受试者给药,将表明通过筛选、实验、临床前工作与制造准备。但这只是人体测试开始,不是获益证明;早期研究侧重安全性、耐受性与剂量,疗效仍需后续证据。
毒理学、制造、监管问题或科学选择都可能造成延期,并不自动否定技术。但反复延期,会使软件式估值更难解释。
第三是跨项目、可重复的独立证据:同行评审、前瞻测试、伙伴推进候选物、扩大合作或里程碑付款。前瞻评估在被测决策之前设定标准,可减少回顾基准中隐性重叠和选择性呈现的部分机会。
下方知识库延伸阅读讨论如何把预测、假设、实验和结果关联起来,文档无法替代实验验证。最终,只有融资条款、管线进展和伙伴行动逐渐一致,传闻估值才更有意义。在此之前,它是对预期科学表现的拟议定价,而非临床证明。
来源与相关背景
Bloomberg 原始报道 · Bloomberg Tax 报道 · B 轮公告 · AlphaFold 3 论文 · 药企合作 · 临床转化综述 · 知识库背景