
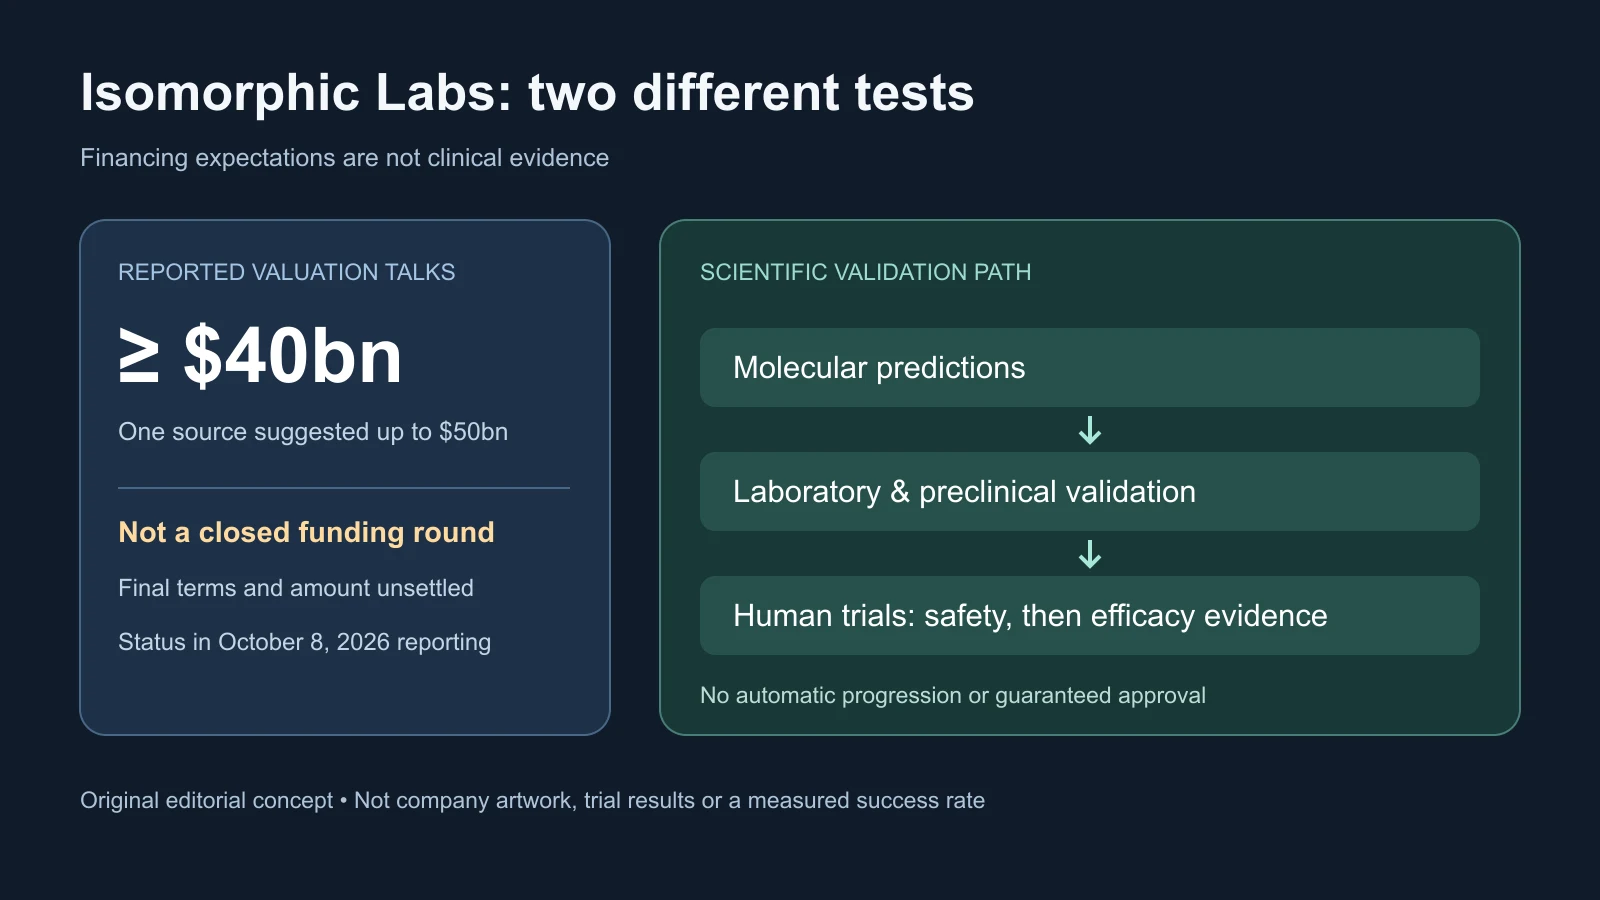
Isomorphic Labs starebbe discutendo un finanziamento con valutazione di almeno 40 miliardi di dollari; una persona informata ha ipotizzato fino a 50 miliardi. Al resoconto dell’8 ottobre 2026 non risultava pubblicamente confermato alcun accordo concluso. Importo raccolto, partecipanti, struttura e valutazione finale erano indefiniti e l’azienda non aveva risposto alla richiesta di commento della testata.
La distinzione è fondamentale: 40 miliardi è la valutazione aziendale riportata, non il capitale raccolto né prova che un farmaco funzioni. Appena cinque mesi dopo l’annuncio di una Series B da 2,1 miliardi, la società di Alphabet chiede al mercato di considerare il valore di una piattaforma ripetibile prima di un ampio storico clinico pubblico.
Nuove discussioni prima di anni di risultati
La Series B di maggio era guidata da Thrive Capital, con Alphabet, GV, MGX, Temasek, CapitalG e UK Sovereign AI Fund. Isomorphic disse che avrebbe sostenuto motore AI, pipeline terapeutica, espansione internazionale e assunzioni. Seguiva un investimento esterno da 600 milioni annunciato nel marzo 2025.
Un altro round così presto potrebbe dare una grande base di capitale a ricerche con costi e tempi diversi dal software ordinario. Non dimostra fallimento o esaurimento del denaro precedente. Gli investitori potrebbero conoscere esperimenti riservati o opportunità strategiche; le trattative riportate da sole non confermano nessuna spiegazione.
La valutazione negoziale non è una misura indipendente della produzione scientifica. Round privati possono includere preferenze di liquidazione, diritti di governance, protezioni dai ribassi o condizioni per vecchi soci. Senza termini, il titolo non stabilisce uguale valore economico delle azioni né rischio effettivo dei nuovi investitori.
Il confronto con una farmaceutica matura è dunque imperfetto. Prodotti approvati, asset clinici, ricavi, brevetti e produzione possono sostenerne il valore. Il caso pubblico Isomorphic dipende più da modelli, ricercatori, preclinica, collaborazioni e farmaci attesi. Il prezzo proposto riguarda aspettative, non una storia clinica completata.
Dalle strutture AlphaFold ai compromessi del design farmaceutico
Alphabet fondò Isomorphic nel 2021 dopo il lavoro DeepMind sulle strutture proteiche. Demis Hassabis guida Google DeepMind e Isomorphic; Max Jaderberg è presidente di Isomorphic. La connessione dà una base scientifica riconoscibile e accesso a competenze tecniche e calcolo.
AlphaFold 3 prevede strutture comprendenti proteine, acidi nucleici, piccole molecole, ioni e residui modificati. L’articolo peer-reviewed riportava maggiore accuratezza rispetto a strumenti specializzati in importanti compiti d’interazione. Sono prove su specifiche predizioni, non dimostrazioni della sicurezza o efficacia di una terapia.
Lo sviluppo richiede ancora bersaglio adatto, design e sintesi del candidato, test del comportamento, tossicità e infine studi nelle persone. Una previsione corretta dell’interazione non dimostra da sola che il bersaglio sia giusto per la malattia.
Isomorphic afferma che il nuovo Isomorphic Labs Drug Design Engine, IsoDDE, superi le strutture combinando modelli per struttura, affinità, identificazione di tasche e progettazione tra aree terapeutiche e tipi di medicinali. Queste capacità più ampie sono dichiarazioni aziendali, non conferma clinica indipendente.
La proposta integrata gestisce compromessi fra legame, selettività, stabilità, esposizione, sicurezza e producibilità. Migliorare una proprietà può danneggiarne un’altra. Scartare prima opzioni deboli e scegliere esperimenti migliori potrebbe ridurre cicli di laboratorio anziché moltiplicare proposte molecolari.
Il condizionale conta. Una piattaforma utile deve migliorare decisioni reali ripetutamente. Generare candidati più rapidamente vale poco se tossicità successiva, scarsa efficacia o biologia errata della malattia eliminano il vantaggio.
I partner esaminano, non garantiscono approvazioni
Gli accordi iniziali Eli Lilly e Novartis prevedevano pagamenti potenziali combinati vicini a 3 miliardi, escluse eventuali royalty. Gli anticipi garantiti erano molto minori: 45 milioni da Lilly e 37,5 da Novartis. Totali subordinati a milestone non vanno presentati come liquidità ricevuta.
Novartis ampliò poi i tre bersagli iniziali fino a sei programmi. Isomorphic elenca anche Johnson & Johnson per piccole molecole e biologici. Queste relazioni collegano i modelli a esigenze farmaceutiche pratiche.
Le aziende possono esaminare dati, team, processi e bersagli prima dell’impegno; un accordo offre quindi scrutinio commerciale e tecnico oltre al benchmark. Non prova però il successo del medicinale risultante. I portafogli esterni ampi sono normali perché molti programmi precoci non ottengono approvazione.
I partner apportano competenza sulle malattie, infrastruttura e pratica clinica. I programmi interamente propri testano altro: scegliere bersagli e far avanzare candidati senza la pipeline consolidata di un partner.
La strategia è un portafoglio. Collaborazioni possono generare pagamenti e validazione esterna, asset interni trattenere più valore se vincono. La proprietà impone anche esperimenti, preclinica, preparazione produttiva, regolazione e studi che possono consumare anni senza prodotto approvato.
La biologia umana non eredita il successo del software
La tesi richiede due risultati collegati: migliorare decisioni computazionali e mantenere tali vantaggi dal laboratorio ai pazienti. Benchmark e cicli sperimentali possono valutare il primo più rapidamente del secondo.
Ogni candidato ha bersaglio, chimica, malattia, dose, sicurezza e iter propri. Un composto efficace in laboratorio può non arrivare al tessuto corretto o arrivarci causando effetti inaccettabili. Differenze genetiche, cliniche e ambientali fra pazienti sono rappresentate solo parzialmente da animali e laboratorio.
La revisione sulla traduzione clinica del 2026 citata nel resoconto chiede di legare AI a decisioni specifiche e validazione. I dati possono essere condizionali, influenzati da fattori confondenti o poco compresi. I record riflettono scelte precedenti, risultati negativi possono mancare e metodi cambiano fra istituzioni ed epoche.
Imparare schemi non significa catturare tutte le cause di un esito clinico. Le molecole sono dinamiche e una configurazione prevista è una vista limitata. Le cellule aggiungono interazioni non pienamente descritte dalle strutture. Ottimi benchmark lasciano quindi molta incertezza.
Le prove pubbliche non stabiliscono ancora il tasso generale di successo dei medicinali Isomorphic nei pazienti. Il fine non è solo velocità, ma probabilità migliori fra programmi, bersagli, modalità e malattie. Un candidato riuscito sarebbe importante senza provare da solo tutta la piattaforma.
Il capitale cambia il campo, se il round si chiude
Insilico Medicine ha portato candidati associati all’AI nello sviluppo clinico; Recursion combina apprendimento automatico, grandi dati biologici ed esperimenti automatizzati. Chai Discovery, EvolutionaryScale e Boltz perseguono proteine, anticorpi o interazioni molecolari. Alcuni privilegiano ricerca aperta, altri dati proprietari o laboratori; anche la farmaceutica tradizionale sviluppa AI interna.
Isomorphic non ha bisogno che ogni rivale fallisca in un mercato ampio. Deve differenziarsi durevolmente con dati propri, apprendimento sperimentale, modelli, candidati ed esecuzione. Il legame scientifico Alphabet è prezioso ma non sostituisce quel percorso.
Un round completato alla valutazione riportata potrebbe finanziare personale, laboratori, licenze e più programmi propri e aumentare la tolleranza ai fallimenti. I rivali potrebbero raccogliere capitali, restringere il focus, anticipare partnership o rafforzare la clinica. Sono possibili conseguenze, non reazioni già confermate dalle trattative.
Le farmaceutiche scelgono ancora fra collaborazioni, acquisizioni e sviluppo interno. La partnership dà accesso senza tutto il rischio proprietario; lo sviluppo interno conserva controllo su dati, priorità e proprietà intellettuale. Dati sperimentali, regolazione, produzione e reti commerciali restano leve essenziali dopo il candidato proposto dal modello.
Alphabet avrebbe una prova dell’AI oltre pubblicità, cloud, assistenti e modelli generali, ma su tempi biologici più lenti. Professionisti fra machine learning, chimica, biologia strutturale e clinica potrebbero essere più contesi. Più capitale aumenta resistenza e aspettative di progressi osservabili.
Cosa collegherebbe prezzo ed evidenza scientifica
Prima serve un annuncio effettivo: importo, valutazione e termini finali, capofila, partecipanti e impiego dei fondi. Una chiusura vicina alla fascia riportata confermerebbe l’accordo degli investitori; prezzo inferiore, ritardo o protezioni eccezionali ne cambierebbero il senso. Investitori esistenti e nuovi strategici o farmaceutici possono portare segnali diversi.
Poi serve progresso clinico identificabile: candidato, bersaglio, fase e tappa normativa. Autorizzazione allo studio o prima somministrazione dimostrerebbero selezione, esperimenti, preclinica e preparazione produttiva. Sarebbero l’inizio degli studi umani, non prova di beneficio: prima si valutano sicurezza, tollerabilità e dose, poi l’efficacia.
Tossicologia, produzione, domande regolatorie o scelte scientifiche possono ritardare senza invalidare automaticamente la tecnologia. Ritardi ripetuti renderebbero però più difficile la valutazione da software.
Terzo elemento sono prove indipendenti e ripetibili in più programmi: ricerca peer-reviewed, test prospettici, avanzamenti dei partner, collaborazioni estese o milestone pagate. La valutazione prospettica fissa criteri prima delle decisioni testate e riduce alcune occasioni di sovrapposizione nascosta e presentazione selettiva retrospettiva.
Il testo sulla base di conoscenza sotto tratta il collegamento fra predizioni, ipotesi, esperimenti ed esiti; documentazione non sostituisce la validazione. Il valore riportato diventa significativo quando condizioni finanziarie, pipeline e azioni dei partner convergono. Fino ad allora è un prezzo proposto per scienza attesa, non prova clinica.
Fonti e contesto
Resoconto originale Bloomberg · Bloomberg Tax · Annuncio Series B · Articolo AlphaFold 3 · Collaborazioni farmaceutiche · Revisione clinica · Contesto base di conoscenza