
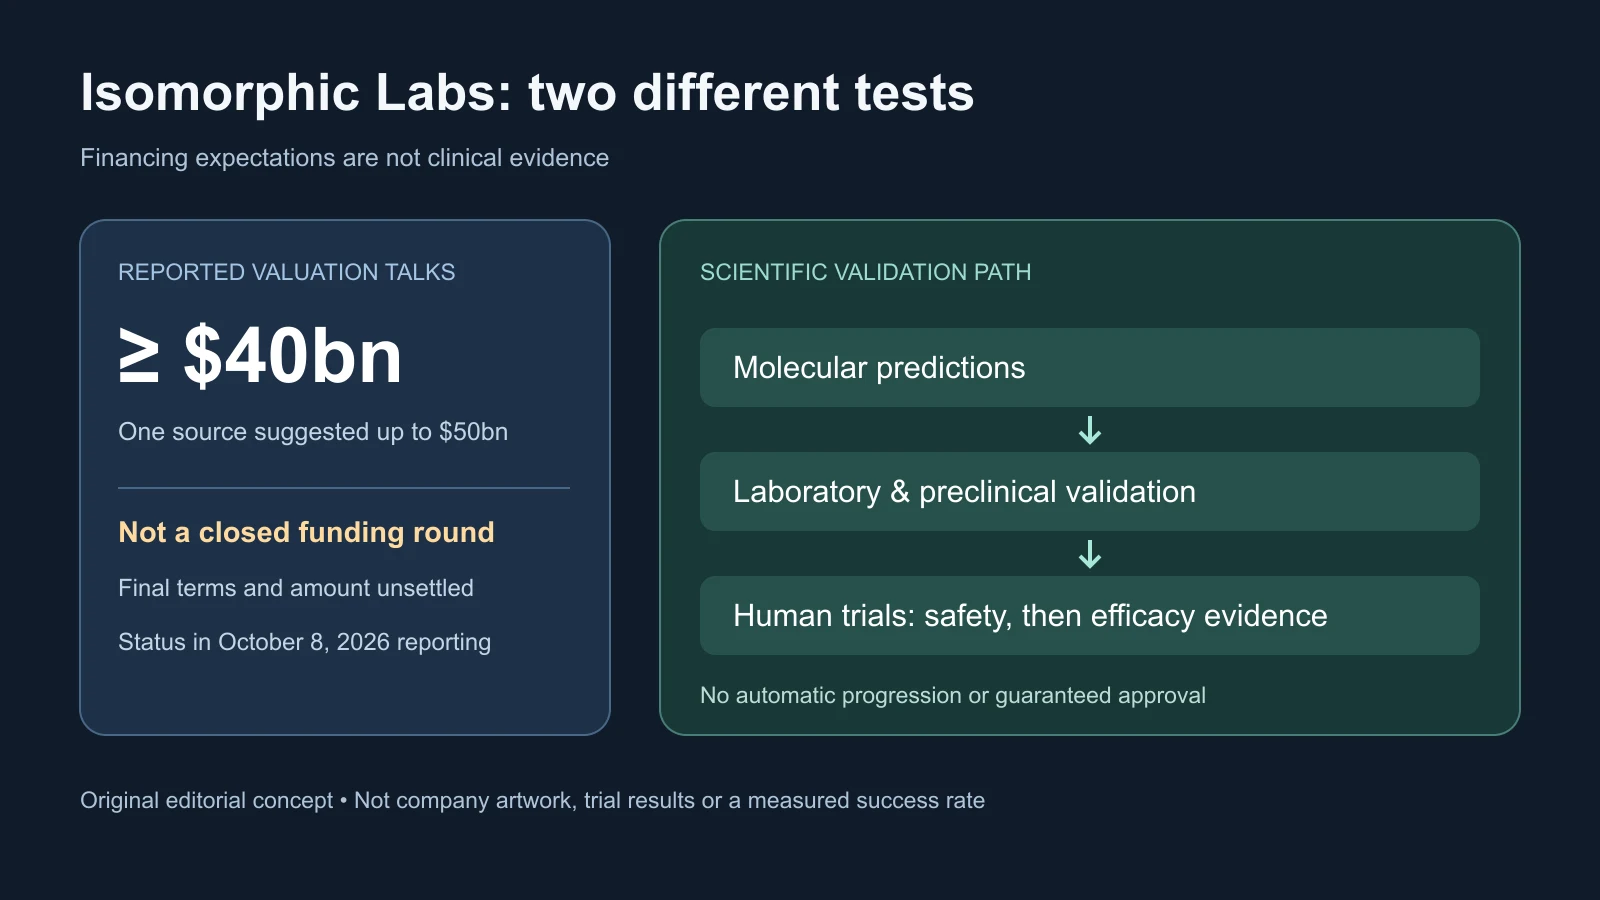
Isomorphic Labs estaría negociando financiación con una valoración de al menos 40.000 millones de dólares; una persona conocedora sugirió hasta 50.000 millones. Al publicarse la información el 8 de octubre de 2026, no había un acuerdo completado confirmado públicamente. Importe a captar, participantes, estructura y valoración final seguían indefinidos, y la empresa no respondió a la petición de comentarios.
La distinción es fundamental: 40.000 millones es una valoración empresarial reportada, no lo que se recauda ni prueba de que funcione un fármaco. Apenas cinco meses después de anunciar una Serie B de 2.100 millones, la empresa de Alphabet pide considerar una plataforma repetible antes de contar con un amplio historial clínico público.
Nuevas conversaciones antes de años de resultados
La Serie B de mayo estuvo liderada por Thrive Capital, con Alphabet, GV, MGX, Temasek, CapitalG y UK Sovereign AI Fund. Isomorphic dijo que apoyaría el motor de diseño IA, la cartera terapéutica, la expansión internacional y la contratación. Siguió a una inversión externa de 600 millones anunciada en marzo de 2025.
Otra ronda tan pronto podría dar gran capital a investigaciones con costes y tiempos distintos del software ordinario. No demostraría fracaso o agotamiento del dinero anterior. Los inversores pueden conocer experimentos confidenciales u oportunidades estratégicas; las conversaciones reportadas por sí solas no confirman ninguna explicación.
Una valoración negociada no mide independientemente la producción científica. Las rondas privadas pueden incluir preferencias de liquidación, derechos de gobierno, protección ante caídas o acuerdos para accionistas anteriores. Sin condiciones, el titular no establece idéntico valor económico de todas las acciones ni el riesgo real de los nuevos inversores.
La comparación con una farmacéutica madura es imperfecta. Productos aprobados, activos clínicos, ingresos, patentes y fabricación pueden anclar su valor. El caso público Isomorphic depende más de modelos, investigadores, preclínica, alianzas y medicamentos futuros. El precio propuesto corresponde a expectativas, no a un historial clínico concluido.
De estructuras AlphaFold a decisiones de diseño farmacéutico
Alphabet creó Isomorphic en 2021 tras los trabajos DeepMind sobre estructuras proteicas. Demis Hassabis dirige Google DeepMind e Isomorphic; Max Jaderberg es presidente de Isomorphic. La relación ofrece una base científica reconocible y acceso a conocimientos técnicos y computación.
AlphaFold 3 predice estructuras con proteínas, ácidos nucleicos, moléculas pequeñas, iones y residuos modificados. Su artículo revisado por pares comunicó mayor precisión que varias herramientas especializadas en importantes tareas de interacción. Es evidencia de predicciones concretas, no demostración de seguridad o eficacia terapéutica.
Desarrollar aún exige escoger una diana, diseñar y sintetizar un candidato, probar su comportamiento, evaluar toxicidad y finalmente estudiar personas. Una interacción predicha correctamente no demuestra por sí sola que la diana elegida sea adecuada para la enfermedad.
Isomorphic afirma que el nuevo Isomorphic Labs Drug Design Engine, IsoDDE, supera la predicción estructural. Combina modelos para estructura, afinidad, identificación de cavidades y diseño entre áreas terapéuticas y tipos de medicamentos. Son afirmaciones de la compañía, no confirmación clínica independiente.
La propuesta integrada gestiona compromisos entre unión, selectividad, estabilidad, exposición, seguridad y fabricación. Mejorar una propiedad puede perjudicar otra. Si descarta opciones débiles y elige mejores experimentos antes, podría reducir ciclos de laboratorio en vez de simplemente generar más propuestas moleculares.
El condicional importa. Una plataforma útil necesita mejorar decisiones reales repetidamente. Generar candidatos rápido aporta poco si después toxicidad, baja eficacia o biología errónea de la enfermedad borran la ventaja.
Los socios examinan, pero no garantizan aprobación
Los acuerdos iniciales Eli Lilly y Novartis sumaban pagos potenciales cercanos a 3.000 millones, excluyendo posibles regalías. Los anticipos garantizados eran menores: 45 millones de Lilly y 37,5 millones de Novartis. Los totales sujetos a hitos no son efectivo ya recibido.
Novartis amplió luego las tres dianas iniciales hasta seis programas. Isomorphic también cita Johnson & Johnson para pequeñas moléculas y biológicos. Las relaciones conectan los modelos con requisitos farmacéuticos prácticos.
Las farmacéuticas pueden examinar datos, equipos, procesos y dianas antes del compromiso; un acuerdo aporta escrutinio comercial y técnico más allá del benchmark. No prueba que el medicamento resultante tenga éxito. Las carteras externas amplias son normales porque muchos programas tempranos no llegan a aprobación.
Los socios aportan experiencia en enfermedades, infraestructura y práctica clínica. Los programas íntegramente propios prueban algo distinto: elegir dianas y avanzar sin la cartera ya establecida de un socio.
La estrategia es una cartera. Colaboraciones pueden generar pagos y validación externa; activos internos retienen más valor si triunfan. La propiedad exige también experimentos, preclínica, preparación industrial, regulación y ensayos que pueden consumir años sin producto aprobado.
La biología humana no hereda el éxito del software
La tesis requiere dos logros vinculados: mejores decisiones computacionales y conservar esas mejoras desde laboratorio a pacientes. Benchmarks y ciclos experimentales pueden evaluar el primero más rápido que el segundo.
Cada candidato tiene diana, química, enfermedad, dosis, seguridad e itinerario propios. Un compuesto que funciona en laboratorio puede no alcanzar el tejido adecuado o hacerlo con efectos inaceptables. Diferencias genéticas, clínicas y ambientales entre pacientes solo se representan parcialmente en animales y laboratorios.
La revisión de traducción clínica de 2026 citada destaca conectar IA con decisiones concretas y validación. Los datos pueden ser condicionales, confundidos o poco comprendidos. La historia refleja elecciones previas; resultados negativos pueden faltar, y los métodos cambian por institución y época.
Aprender patrones no implica captar todas las causas de un resultado clínico. Las moléculas son dinámicas y una disposición predicha es una vista limitada. Las células añaden interacciones no plenamente descritas por el modelo estructural. Buen rendimiento específico deja mucha incertidumbre.
La evidencia pública aún no establece el éxito global de medicamentos Isomorphic en pacientes. El objetivo no es solo rapidez, sino mejores probabilidades entre programas, dianas, modalidades y enfermedades. Un candidato exitoso sería importante sin demostrar toda la plataforma por sí solo.
El capital cambia el terreno si se cierra la ronda
Insilico Medicine avanzó candidatos relacionados con IA a desarrollo clínico; Recursion combina aprendizaje automático, grandes datos biológicos y experimentos automatizados. Chai Discovery, EvolutionaryScale y Boltz trabajan con proteínas, anticuerpos o interacciones. Hay investigación abierta y sistemas de datos o laboratorios propietarios; las farmacéuticas clásicas también desarrollan IA interna.
Isomorphic no necesita que todos los rivales fracasen en un mercado amplio. Necesita diferenciarse de forma duradera con datos propios, aprendizaje experimental, modelos, candidatos y ejecución. La vinculación científica Alphabet es valiosa, pero no reemplaza ese historial.
Una ronda completada a la valoración reportada podría financiar personal, laboratorios, licencias y múltiples programas internos, aumentando tolerancia al fracaso. Rivales podrían captar más, concentrar ciencia, asociarse antes o validar mejor clínicamente. Son consecuencias posibles, no reacciones ya confirmadas.
Las farmacéuticas siguen escogiendo alianzas, adquisiciones o desarrollo interno. Asociarse da acceso sin todo el riesgo de propiedad; lo interno conserva control de datos, prioridades y propiedad intelectual. Datos experimentales, regulación, producción y redes comerciales siguen siendo poder negociador tras la propuesta del modelo.
Alphabet tendría una prueba de IA más allá de publicidad, nube, asistentes y modelos generales, pero a un ritmo biológico más lento. Especialistas entre aprendizaje automático, química, biología estructural y clínica podrían ser más disputados. Más capital aumenta resistencia y expectativas de progreso visible.
Qué conectaría precio y evidencia científica
Primero, un anuncio real: importe, valoración y condiciones finales, líder, participantes y usos. Cerrar cerca del rango reportado confirmaría acuerdo inversor; menor precio, retraso o protección extraordinaria cambiarían el sentido. Inversores actuales y nuevos estratégicos o farmacéuticos pueden enviar señales distintas.
Segundo, progreso clínico identificable: candidato, diana de enfermedad, etapa e hito regulatorio. Autorizar un ensayo o dosificar al primer participante mostraría selección, experimentos, preclínica y preparación industrial. Sería inicio de pruebas humanas, no beneficio demostrado; seguridad, tolerabilidad y dosis preceden a eficacia posterior.
Toxicología, fabricación, preguntas regulatorias y decisiones científicas pueden retrasar sin invalidar automáticamente la tecnología. Retrasos repetidos dificultarían, sin embargo, defender una valoración de software.
Tercero, pruebas independientes repetibles entre programas: publicaciones revisadas, pruebas prospectivas, avances de socios, ampliaciones o pagos por hitos. Evaluar prospectivamente fija criterios antes de las decisiones examinadas y reduce algunas posibilidades de solapamiento oculto y selección retrospectiva.
El artículo de base de conocimiento siguiente aborda conectar predicciones, supuestos, experimentos y resultados; documentar no sustituye validar. La valoración reportada gana significado cuando condiciones financieras, cartera y actos de socios convergen. Hasta entonces es un precio propuesto para ciencia esperada, no prueba clínica.
Fuentes y contexto
Información original Bloomberg · Bloomberg Tax · Anuncio Serie B · Artículo AlphaFold 3 · Alianzas farmacéuticas · Revisión de traducción clínica · Contexto de base de conocimiento