
Die ehemaligen Groq-Ingenieure Benjamin Serebrin und Joshua Rubin greifen an, wie Direktoren den Wert des Nvidia-Arrangements vom Dezember 2025 verteilten. Ihre angestrebte Aktionärssammelklage behauptet, Kerntechnologie und fast alle Ingenieure seien zu Nvidia gewandert, während manche Stammaktionäre einen unfairen Barausstieg erhielten. Groq bestreitet Fehlverhalten und spricht von außergewöhnlichem Wert. Kein Gericht hat die Vorwürfe festgestellt.
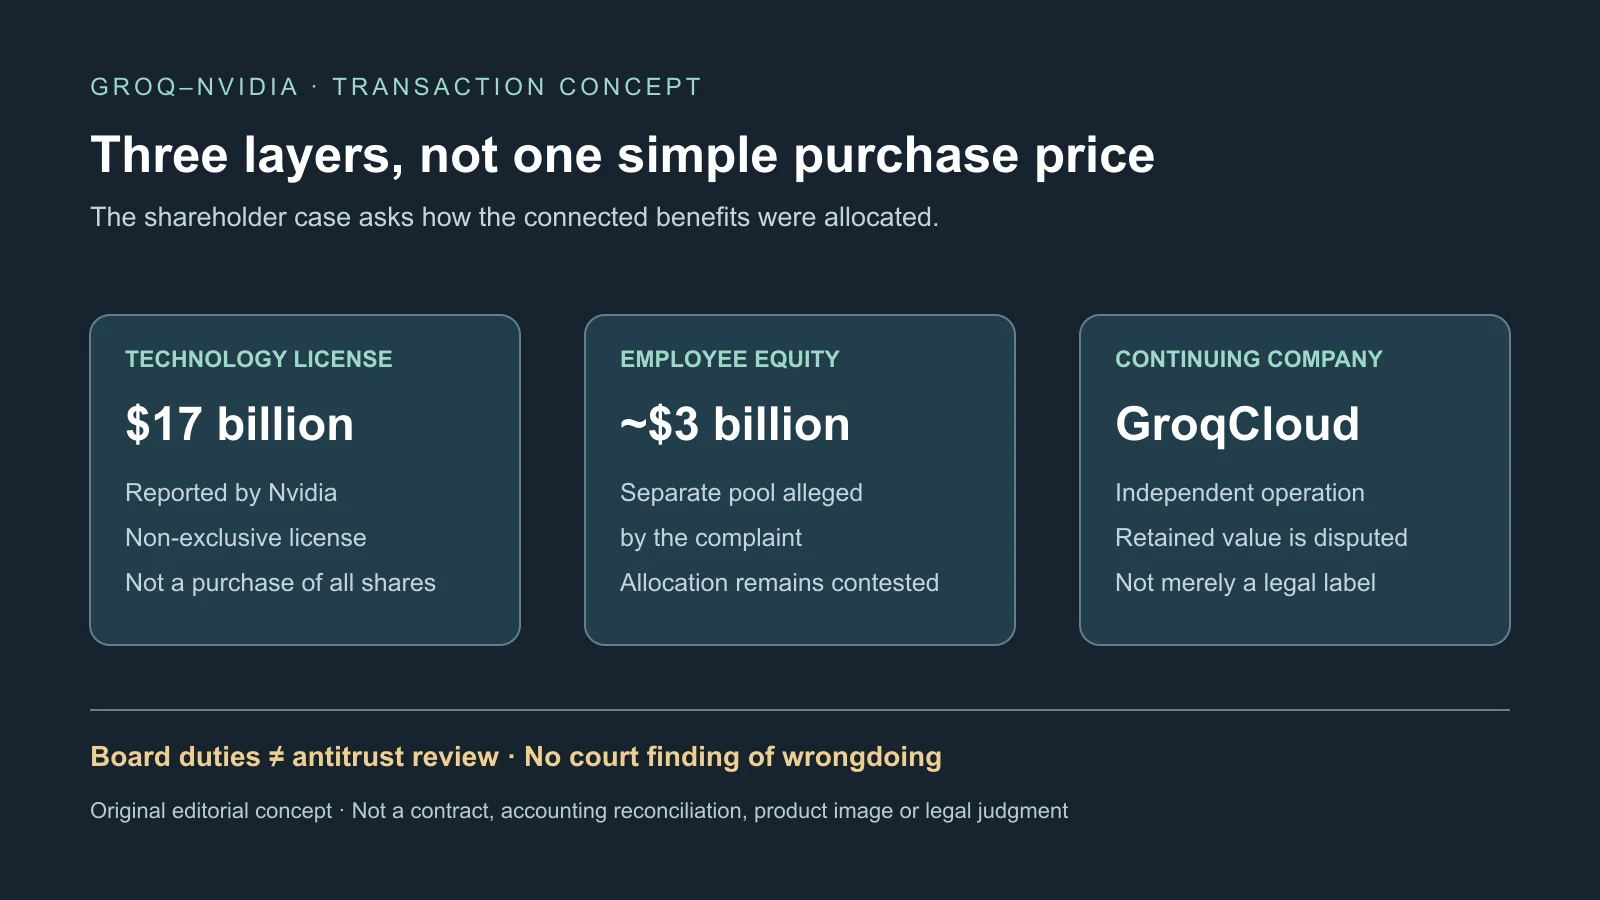
Die bekannte 20-Milliarden-Dollar-Schlagzeile umfasst verschiedene Komponenten, keinen gewöhnlichen Kaufpreis für alle Groq-Aktien. Nvidia meldete 17 Milliarden Lizenzentgelt; die Klage beschreibt zusätzlich etwa drei Milliarden Nvidia-Aktien für ausgewählte Mitarbeiter. Groq blieb mit Cloudgeschäft selbstständig. Ob die Gesamtheit Verkaufsregeln auslöst, ist der Streit, nicht eine feststehende Rechtsbewertung.
Verschiedene Berichte nennen unterschiedliche Verfahrensdaten
Der frühe Bericht nennt den 2. Oktober 2026 als Einreichung. Der spätere beschreibt eine versiegelte Einreichung am 29. September beim Delaware Court of Chancery und Öffnung am 5. Oktober. Daraus dürfen weder zwei Klagen noch stillschweigend ein gesichert einheitliches Datum werden. Der spätere Bericht nennt Ex-CEO Jonathan Ross und frühere Groq-Direktoren als Beklagte. Nvidia ist nicht beklagt.
Groq kündigte die nicht exklusive Inferenzlizenz am 24. Dezember 2025 an. Ross, Präsident Sunny Madra und andere sollten zu Nvidia wechseln; Simon Edwards würde das unabhängige Groq führen, GroqCloud ohne Unterbrechung weiterarbeiten. Finanzbedingungen und Mitarbeiterzahl fehlten damals. Nahezu alle Ingenieure, möglicherweise 200, ist eine noch unbewiesene Klageschätzung.
Die Kläger behaupten Vorteile für leitende Mitarbeiter, verbundene Investoren und Wechselnde, einen unterbewerteten Stammaktienausstieg, verweigerte Stimmrechte sowie fehlende Preis- und Alternativenprüfung. Manche Führungskräfte hätten Abschläge auf Groq-Aktien gegen gesonderte Nvidia-Vorteile akzeptiert. Die Financial Times nannte BlackRock, Social Capital, Infinitum und Disruptive als in der Klage erwähnte Fonds, nicht als Beklagte.
Frühe FT-Berichte meldeten Nvidias Kommentarverweigerung und keine sofortige Groq-Antwort. Später bezeichnete Groq die Klage als haltlos und versprach entschiedene Verteidigung. Die spätere Antwort darf nicht durch bloße Wiederholung anfänglichen Schweigens verschwinden. Eine Klageschrift schildert eine Partei, keine neutrale Feststellung.
Nvidias Bilanz erläutert den Wert, nicht das Rechtsurteil
Der Geschäftsbericht für 2026 nennt 17 Milliarden Gegenleistung: 13 Milliarden bei Abschluss und vier Milliarden innerhalb eines Jahres, einschließlich kalkulatorischer Zinsen. Er beschreibt eine nicht exklusive LPU-Lizenz und Einstellungen, aber keinen Erwerb von Groq-Eigenkapital, bestehenden Produkten oder Kundenverträgen. Diese Grenzen stützen die Nichtfusionsbeschreibung.
Erfasst wurden 14,4 Milliarden Goodwill und 2,5 Milliarden entwickelte Technologie, bewertet nach Wiederherstellungskosten mit fünf Jahren Nutzungsdauer. Goodwill betrifft vor allem Belegschaft und künftige Entwicklung. Die gerundeten Bilanzbeträge müssen nicht exakt 17 Milliarden ergeben und sind keine separate vollständige Zahlungsabstimmung.
Der hohe Goodwill-Anteil erklärt die Verbindung von Personal und Technik in der Klägerargumentation. Er beweist weder eine versteckte Fusion noch unfaire Verteilung. Nicht exklusive Rechte lassen Eigentum und Weiterverwendung beim Lizenzgeber; weitere Lizenzierung hängt vom Vertrag ab. Ein Unternehmen mit Kunden, Geld und Betrieb ist mehr als eine rechtliche Hülle.
Die Kläger berufen sich laut Bericht auf Abschnitt 271 des Delaware General Corporation Law über alle oder im Wesentlichen alle Vermögenswerte sowie Organpflichten. Die Klage räumt fehlende direkte Delaware-Rechtsprechung zu genau dieser Lizenz-und-Einstellungsfrage ein. Gerichte können Restwert, Genehmigungen und Konflikte prüfen, ohne die weiteste Verkaufstheorie zu übernehmen. Der offene Prüfmaßstab zählt ebenso wie das Etikett.
Mitarbeitervergütung ist nicht automatisch Aktionärsgegenleistung
Startup-Beschäftigte halten Stammaktien oder Optionen, Investoren bevorzugte Rechte. Vesting, Liquidationsvorzüge, Steuern, Genehmigungen und Nebenverträge beeinflussen Verteilungen. Künftige Nvidia-Vergütung eines Wechselnden unterscheidet sich vom GroqCloud-Risiko eines Bleibenden, obwohl beide vorher Aktionäre waren.
Der Aktienpool könnte künftige Arbeit, Bindung und Wechselrisiken vergüten, statt Aktionärswert umzulenken. Die Kläger behaupten das Gegenteil: Insider hätten verbundene Verträge zu ihrem Vorteil gestaltet. Individuelle Zuteilung, Berechtigung, Vesting, Verhandlungen und unabhängige Genehmigungen sind zur Prüfung nötig. Unterschiedliche Auszahlungen oder Fondsverbindungen allein beweisen keine Rechtswidrigkeit.
Steuern sind ein weiterer Vergleich. Lizenzumsatz in der Gesellschaft habe Kosten erzeugt, die ein Aktienkauf vermieden hätte, sagen Kläger. Eine realistische Alternative hätte aber eigene Regulierung, Haftung, Integration und Steuern. Steuerkosten oder hypothetisch höhere Bewertungen beweisen ohne erreichbare Alternativen keinen Pflichtverstoß.
Nvidia warnte außerdem vor erheblicher Integrationsarbeit und Risiken bei Zeitplan, Leistung, Akzeptanz und Kostendeckung. Die Zahlung kaufte keinen garantierten fertigen Vorteil. Synergien mit Compute, Netzwerken, Software und Vertrieb können wertvoll sein; Ausführungsrisiko und Zeitpunkt der Wertschaffung bleiben für Bewertung und Schadensersatz wichtig.
Das fortbestehende Cloudgeschäft erschwert die Hüllenthese
Der erste Bericht nennt eine August-Runde von 350 Millionen Dollar bei 3,5 Milliarden Bewertung, geführt von Disruptive mit geplanter Nvidia-Beteiligung, sowie 650 Millionen im Juni und eine jüngste Milliarde insgesamt. Genannt werden Firmenangaben zu 13 Rechenzentren und über sechs Millionen Entwicklern. Diese Betriebszahlen sind hier nicht unabhängig bestätigt.
Der Folgebericht beschreibt im Mai die Suche nach bis zu 650 Millionen und später die 350-Millionen-Runde. Suche und abgeschlossene Finanzierung sind verschiedene Stadien; die Berichte bestätigen nicht stillschweigend eine exakt gleiche Chronologie. Beide beschreiben ein Cloudunternehmen. Eine spätere Bewertung beweist nach Strategie-, Kapital- und Eigentumswechsel keinen früheren zu niedrigen Ausstieg.
Die technische Fortsetzung zeigt eine Umkehr: Groq will Nvidia-Groq-3-LPX-Racks einsetzen, laut Bericht mit Dell-Unterstützung, auf Basis der zuvor auslizenzierten Architektur. LPUs betonen vorhersehbare Ausführung und schnelles SRAM nahe der Logik. Nvidia positioniert LPX als Decoding-Ergänzung zu Vera Rubin: Spezialprozessoren erzeugen Token für Token, GPUs übernehmen breitere Aufgaben.
Der Wechsel kann unabhängige Chipdesign- und Herstellungsrisiken reduzieren, erhöht jedoch Abhängigkeit von Nvidias Fahrplan und Lieferungen. Groqs Betriebserfahrung bleibt wertvoll, aber ein Cloudkäufer unterscheidet sich vom eigenständigen Chipentwickler. Produktionsfortschritt beseitigt keine Software-, Auslastungs-, Akzeptanz- oder Wiederbestellrisiken.
Ein echtes Cloudgeschäft und unfaire frühere Verteilung könnten gleichzeitig bestehen. Spätere Schwierigkeiten beweisen umgekehrt keinen Pflichtverstoß bei Genehmigung. Benötigt werden Belege zu verbliebenem Wert, Beteiligungsrechten und Wert vor beziehungsweise nach dem Vertrag.
Kartellrecht und Aktionärsklage fragen Verschiedenes
Delaware prüft Vorstandspflichten und Aktionärsbehandlung. Wettbewerbsbehörden fragen, ob Nvidia einen unabhängigen technischen Gegenpol absorbierte. Fairness gegenüber Aktionären kann mit Wettbewerbsschäden einhergehen, Treuepflichtprobleme auch ohne Kartellverstoß. Kein Verfahren entscheidet das andere.
Elizabeth Warren und Richard Blumenthal fragten im März 2026 nach dem Arrangement und verwiesen auf Nvidias Stellung und den Enfabrica-Lizenz-und-Einstellungsdeal 2025. September-Berichte nannten eine DOJ-Prüfung möglicher Prüfungsumgehung. Untersuchung und politische Vorwürfe sind keine Rechtswidrigkeitsfeststellung; fehlende Durchsetzung beweist auch keine faire Groq-Entscheidung.
Microsoft, Google, Amazon und Meta nutzten ähnliche Formen mit anderen Verträgen und Restgeschäften. Flexible Lizenzen verbreiten Technik, bewahren Kunden und geben Ingenieuren Ressourcen, können aber geistiges Eigentum und Entwicklungskapazität ohne Aktienkauf verlagern. Nicht Exklusivität und Fortbestand sind gegen Personalabgang und unabhängige künftige Chipentwicklung abzuwägen.
Google-TPUs, eigene Amazon- und Microsoft-Beschleuniger, AMD, Cerebras und SambaNova bleiben Wettbewerber. Nvidia könnte zusätzliche Fähigkeiten und sinkende Inferenzkosten anführen. Diese Vorteile brauchen Belege statt universeller LPU-Versprechen für alle Modelle und Aufgaben. Wettbewerbseinbußen und Kundenalternativen sind gesondert zu untersuchen.
Was die nächste Phase aussagekräftig macht
Frühe Delaware-Entscheidungen zeigen tragfähige Theorien; Begründungen zählen mehr als Sieg- oder Niederlagenschlagzeilen. Offenlegung könnte Protokolle, Bewertungen, Konflikte, Mitarbeiterpakete, Verhandlungen, Kommunikation und Alternativen zeigen. Unabhängige Verhandlungen schwächen womöglich Vorwürfe, verdeckte Vorteile verstärken sie.
Bundesmaßnahmen oder Abschluss ändern regulatorische Unsicherheit, nicht Aktionärsfairness. LPX-Auslieferung, Software, wiederholte Nutzung und GroqCloud-Bindung, Finanzierung und Auslastung testen den Restwert. Kunden brauchen Support-, Hardware-, Modell- und Fahrplankontinuität, nicht nur einen bestehenden Firmennamen.
Für Mitarbeiter und Direktoren zählt das ganze Paket: Anteilsklasse, Vesting, Ausübungsfenster, Informationsrechte, Bindungsprämien und Steuern greifen in Berufsentscheidungen ein. Das sind Fragen für individuelle unabhängige Beratung, keine Garantie gleicher Beteiligung an Schlagzeilenwerten. Die Klage bleibt offen. Sie prüft faire Verhandlung und Verteilung verbundener Lizenzen, Einstellungen und Finanzierungen. Das Wort Lizenz beweist weder Rechtmäßigkeit noch Umgehung.
Quellen
FT-Klagebericht · Groq-Transaktionsmeldung · Nvidia-Jahresbericht · Groq-Cloud-Finanzierung · Senatoren-Anfrage · Bericht zur DOJ-Prüfung · Bloomberg-Law-Fallbericht · Technischer Folgebericht · Finanzierungsbericht im Mai · Inferenzmarktanalyse · Ursprünglicher Nachrichtenindex