
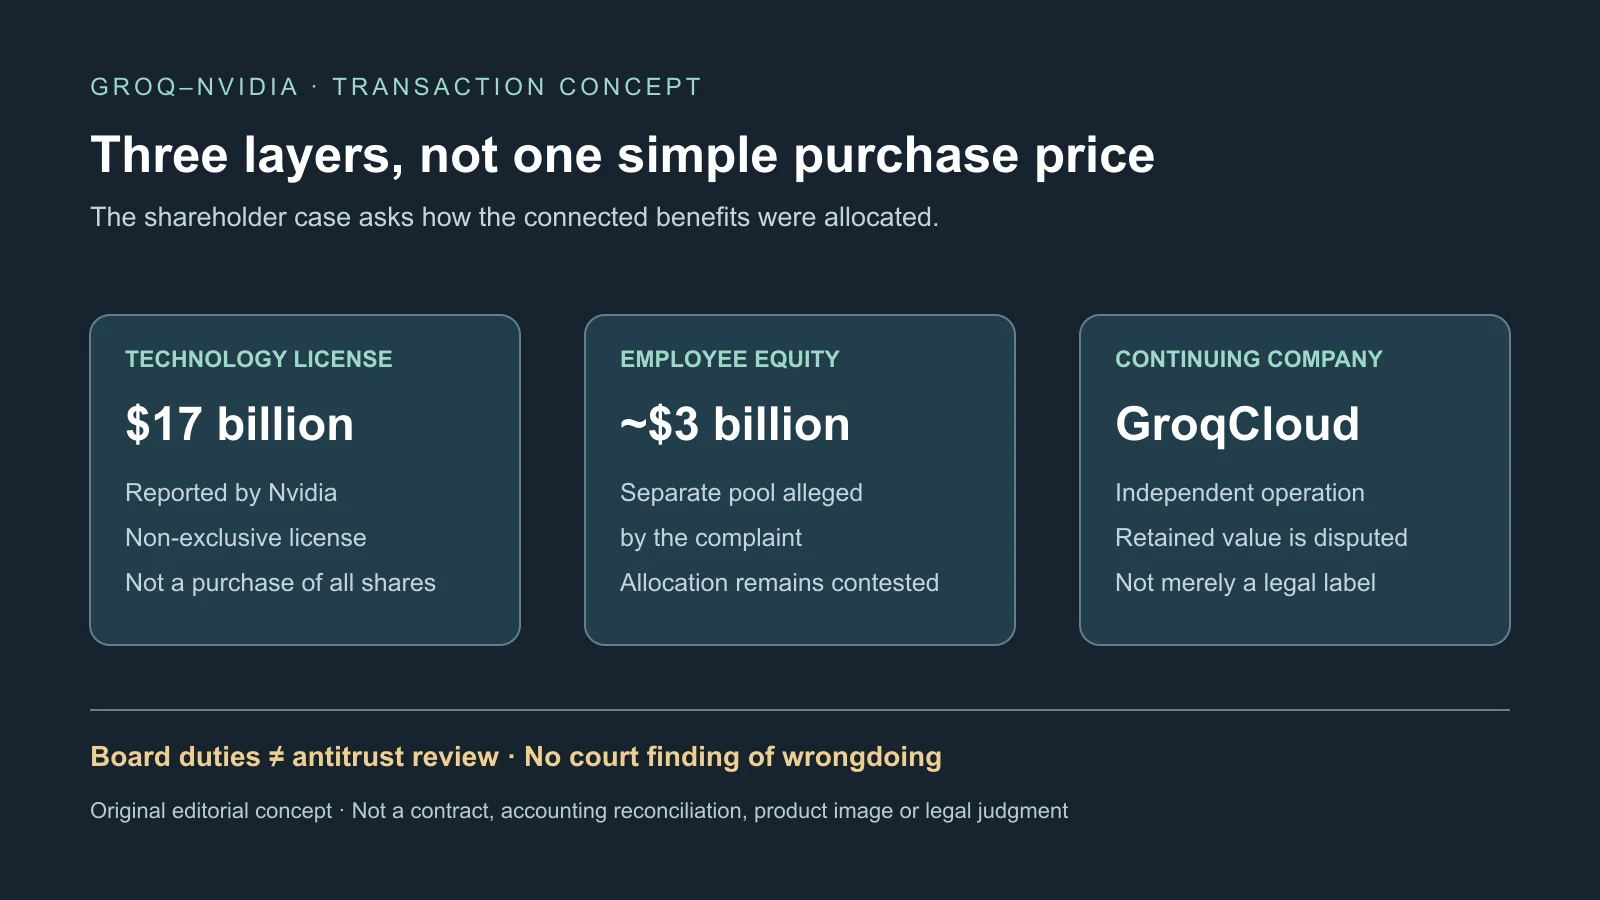
前Groq工程师Benjamin Serebrin和Joshua Rubin正在质疑,董事如何分配2025年12月Nvidia安排中的价值。拟议股东集体诉讼称,核心技术及大部分工程师向Nvidia转移,一些普通股股东却获得不公平的现金退出。Groq否认不当行为,称交易带来非凡价值。法院尚未认定这些被指控行为。
熟悉的200亿美元标题,组合的是不同经济部分,并非购买全部Groq股份的常规价格。Nvidia披露170亿美元许可对价;诉状另称约30亿美元Nvidia股票池给予特定员工。Groq保留独立云业务。这些部分合起来是否应适用公司出售保护,正是争议,而非已定案的法律性质。
同一案件的程序日期在报道中不同
初期报道说2026年10月2日立案;后续报道说9月29日向特拉华衡平法院密封提交、10月5日解封。程序时序存在差异,不能写成两起诉讼,也不应悄悄合并成一个已核实日期。后续报道列前CEO Jonathan Ross及前董事为被告,Nvidia不是被告。
Groq于2025年12月24日宣布非独家推理技术许可,Ross、总裁Sunny Madra和其他员工加入Nvidia;Simon Edwards接掌独立Groq,GroqCloud不中断运营。当时公告未披露财务条款或转移人数。诉状估计几乎全部工程师、可能多达200人,这仍是指控。
原告称董事偏袒高层、关联投资者和转职员工,普通股现金退出被低估,部分投票权被剥夺,没有充分测试价格与替代方案。部分高层据称接受Groq股份折价,却获得其他持有人没有的Nvidia奖励。《金融时报》提及诉状中的BlackRock、Social Capital、Infinitum和Disruptive四家基金,但它们不是被告。
早期《金融时报》说Nvidia拒绝评论、Groq尚未立即回复;后续补充Groq称案件毫无根据,并将积极抗辩。不能只重复初期沉默而抹去后续回应。诉状是当事人一方叙述,不是中立裁判。
Nvidia会计说明价值所在,不决定法律结果
Nvidia的2026财年年报记录170亿美元对价:交割支付130亿美元,一年内再付40亿美元,包含推算利息。它说明获得非独家LPU技术许可并招聘部分员工,没有购买Groq股权、现有产品或客户合同。这些保留边界支持双方非并购的描述。
年报确认144亿美元商誉和25亿美元已开发技术无形资产,后者按重建成本估值、使用寿命五年。商誉主要反映团队与未来开发。披露入账数字经过取整,不必正好加到170亿美元,也不应被当成另一份完整现金流核对表。
高商誉占比解释了原告为何把团队和技术联系起来,却不自行证明伪装合并或不公平分配。非独家许可让许可方保留所有权与复用,能否再授权还取决于合同。一个有客户、资金和运营的公司,与只剩法律外壳不同。
原告据报道援引《特拉华普通公司法》第271条,即出售全部或实质全部资产,并主张董事义务。诉状承认尚无特拉华判例直接解决这一特定许可加招聘问题。法院可评估保留价值、批准和冲突,而不一定采纳最广的出售理论。未定的审查标准与交易名称同样重要。
员工报酬不自动等于股东对价
创业员工可能持普通股或期权,投资者持优先权利;归属、清算优先、税、批准及附带协议影响分配。转职者的未来Nvidia薪酬,与留任者承担GroqCloud风险不同,即使此前都持Groq股份。
股票池可能补偿未来服务、留任和加入新公司的风险,而非转走股东价值。原告反称内部人士设计关联安排,获得其他持有人失去的上行。检验两种解释要看个人奖励、资格、归属、谈判和独立批准。结果不同或董事关联投资者,本身不证明违法。
税务也是争议比较。原告称公司取得许可收入,产生股份收购可能避免的税负;真实替代方案却也有监管、责任、整合与税务成本。不比较能实际达成的方案,税负或假设更高估值都不能证明违责。
Nvidia还警告整合需要大量工程,可能达不到日程、性能、采用或回本预期。巨额付款不是买确定完成的优势。与Nvidia计算、网络、软件和渠道的协同可能有价值,但执行风险及价值形成时间,会影响估值和损害主张。
存续云业务使“空壳”说更复杂
初期报道说8月融资3.5亿美元、估值35亿美元,由Disruptive领投、Nvidia计划参与,并称6月已融资6.5亿美元,近期合计10亿美元;又引用公司自述13个数据中心、超过600万开发者。这些运营数字未在此独立核实。
后续报道描述5月寻求最高6.5亿美元,再披露3.5亿美元轮次。寻求与完成融资是不同阶段,不能把这些叙述悄悄当成同一准确时序的独立确认。两者都描述存续云业务,但战略、资本与所有权改变后,后期估值不能单独证明先前退出被低估。
后续技术报道增加一个明显反转:Groq计划部署Nvidia Groq 3 LPX机架,据称由Dell支持,使用自己许可出去的架构。LPU强调可预测执行和靠近逻辑的快速片上SRAM。Nvidia把LPX定位为Vera Rubin的解码搭档,专用处理器逐token生成输出,GPU承担更广计算。
转型可降低独立设计、制造芯片的风险,却增加对Nvidia路线图和供货的依赖。Groq部署经验仍有价值,但购买系统的云运营商,不同于独立芯片设计竞争者。后续生产进展也不消除软件整合、利用率、客户采用和复购风险。
真实云业务与早期分配不公可以同时存在;后期失败也不自动证明董事批准时违责。案件需要知道剩多少价值、谁保留参与,以及哪些上行在协议前已存在、哪些在之后形成。
反垄断与股东案件问不同问题
特拉华关注董事义务和股东待遇,竞争机关关注Nvidia是否吸收了原本能约束自己的独立技术路线。交易可对股东公平却损害竞争,也可能有受托义务问题而不违反反垄断。两项程序不互相决定。
2026年3月,参议员Elizabeth Warren与Richard Blumenthal询问交易,提及Nvidia地位及2025年Enfabrica许可招聘安排。9月报道说司法部调查是否规避审查。调查或政治指控不是违法结论;不执法也不证明Groq董事公平。
Microsoft、Google、Amazon和Meta用过相近结构,但合同及存续业务不同。灵活许可可传播技术、保客户、给工程师资源,也能在不买股权时转移关键知识产权和开发能力。非独家与存续运营,要同团队转移和未来独立芯片能力一起衡量。
推理市场还面对Google TPU、Amazon及Microsoft自研加速器、AMD、Cerebras、SambaNova等竞争。Nvidia可主张整合增加能力、降低推理成本,但需要证据,不能把LPU表现推广到所有模型与负载。竞争损失和客户替代需要另行分析。
下一阶段怎样才有信息价值
早期裁定会说明哪些理论可继续,驳回理由比输赢标题重要。证据开示可揭示董事记录、估值、冲突、员工奖励、谈判、股东沟通及替代选择。独立谈判证据可削弱指控,未披露关联利益则可能加强。
联邦行动或结案改变监管不确定性,但不裁决股东公平。商业上,LPX出货、软件、重复采用,以及GroqCloud留存、资金与利用率,检验存续价值。客户还需要支持、供货、模型和路线图连续性,不只是公司名称还在。
对员工和董事,关键是完整经济安排:股份类别、归属、行权窗口、信息权、留任利益与税务会与就业决定交织。这些应由个人独立咨询处理,不能保证每个持有人平等分享交易标题。诉讼结局开放,它检验分开的许可、招聘和融资是否公平谈判与分配,不是“称作许可”就自动证明正当或规避。
来源
金融时报诉状报道 · Groq交易公告 · Nvidia年报 · Groq云融资 · 参议员问询 · 司法部调查报道 · Bloomberg Law案件说明 · 交易技术后续 · 五月融资报道 · 推理市场分析 · 原始新闻索引