
Byli inżynierowie Groq Benjamin Serebrin i Joshua Rubin kwestionują sposób podziału wartości umowy z Nvidią z grudnia 2025 roku. Proponowany pozew zbiorowy akcjonariuszy zarzuca przejście technologii i większości inżynierów do Nvidii, gdy część zwykłych akcjonariuszy otrzymała nieuczciwy wykup gotówkowy. Groq zaprzecza i mówi o wyjątkowej wartości. Sąd nie ustalił zarzucanego naruszenia.
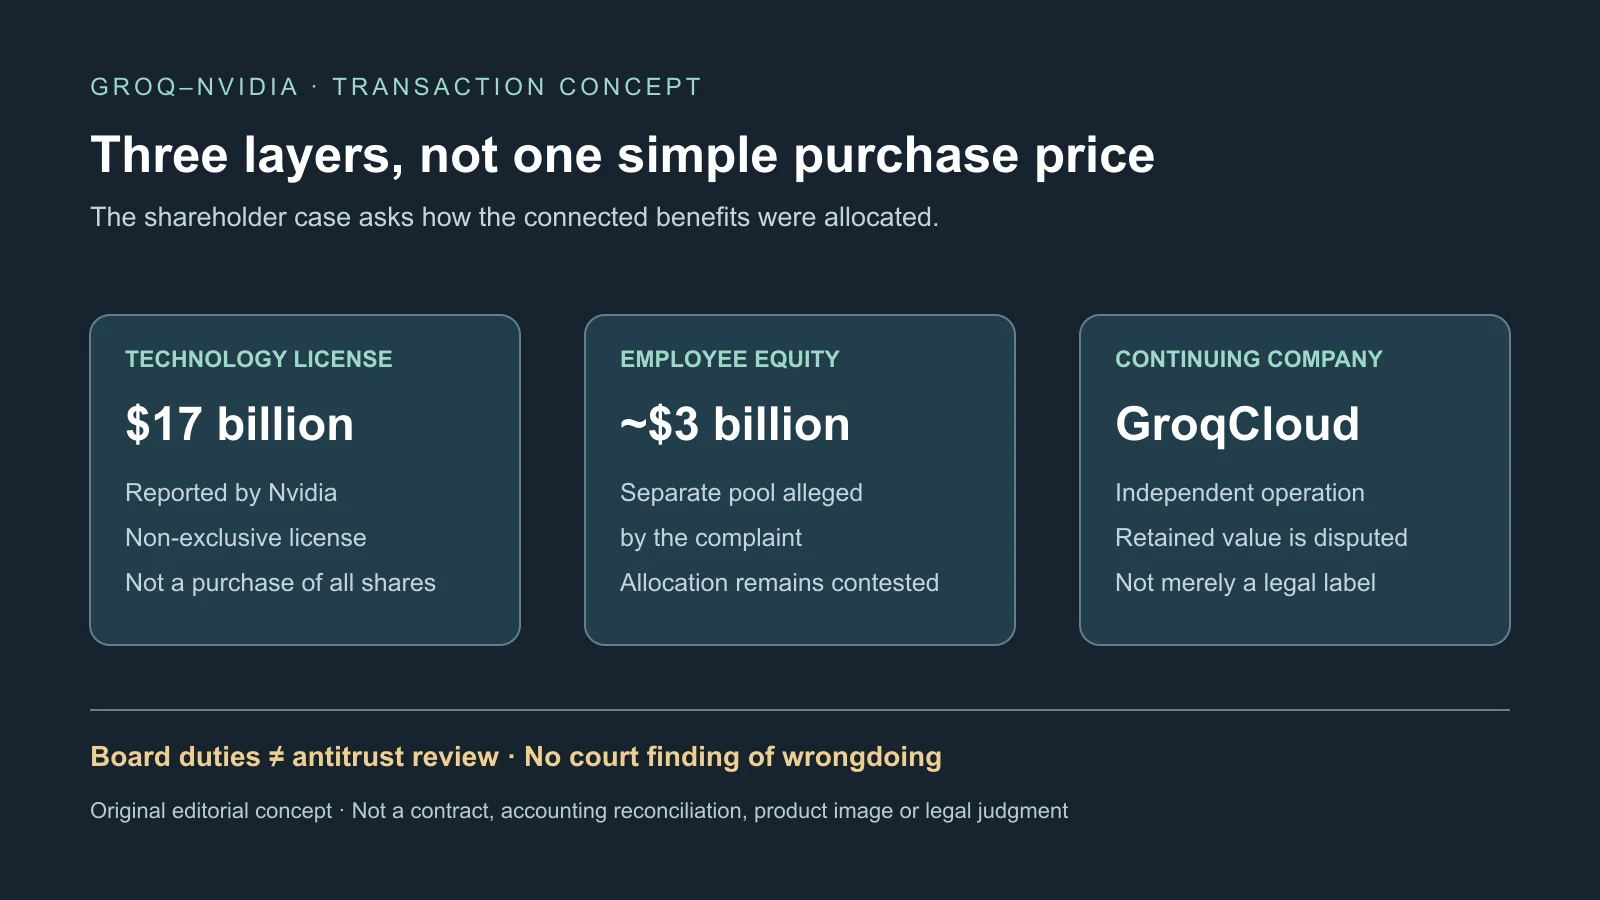
Nagłówkowe 20 mld dolarów łączy różne elementy, nie zwykłą cenę wszystkich akcji Groq. Nvidia podała 17 mld wynagrodzenia licencyjnego; skarga opisuje osobną pulę około 3 mld jej akcji dla wybranych pracowników. Groq pozostał niezależny z chmurą. To, czy całość wymaga ochrony jak przy sprzedaży spółki, jest przedmiotem sporu, nie ustaloną kwalifikacją prawną.
Jedna sprawa, różne daty proceduralne w relacjach
Pierwsza relacja podaje złożenie 2 października 2026 roku. Późniejsza opisuje tajne złożenie 29 września w Delaware Court of Chancery i odtajnienie 5 października. Nie wolno robić z tego dwóch pozwów ani milcząco ustalać jednej potwierdzonej daty. Dalsza relacja wymienia byłego CEO Jonathana Rossa i dawnych dyrektorów jako pozwanych. Nvidia nim nie jest.
Groq ogłosił niewyłączną licencję technologii inferencji 24 grudnia 2025 roku. Ross, prezes Sunny Madra i inni mieli dołączyć do Nvidii; Simon Edwards kierować niezależnym Groq, a GroqCloud działać bez przerw. Nie ujawniono kwot ani liczby przechodzących. Prawie wszyscy inżynierowie, możliwie 200, to nieudowodniony jeszcze szacunek pozwu.
Powodowie zarzucają korzyści dla kierownictwa, powiązanych inwestorów i przechodzących, zaniżony wykup zwykłych akcji, odmowę części głosowań i brak testu ceny oraz alternatyw. Niektórzy menedżerowie mieli przyjąć dyskonto akcji Groq w zamian za osobne korzyści Nvidii. Financial Times wymienił BlackRock, Social Capital, Infinitum i Disruptive jako fundusze wskazane w skardze, nie pozwanych.
Wczesna relacja FT mówiła o odmowie komentarza Nvidii i braku natychmiastowej odpowiedzi Groq. Późniejsza dodaje odrzucenie pozwu jako bezpodstawnego i zapowiedź zdecydowanej obrony. Nie należy usuwać tej odpowiedzi, powtarzając tylko wcześniejsze milczenie. Skarga przedstawia stronę, nie neutralne ustalenie.
Rachunkowość wyjaśnia wartość, nie wynik prawny
Raport Nvidii za rok fiskalny 2026 wykazuje 17 mld: 13 mld przy zamknięciu i 4 mld w ciągu roku, wraz z kalkulacyjnymi odsetkami. Opisuje niewyłączną licencję LPU i zatrudnienie osób, ale bez zakupu udziałów, istniejących produktów czy umów klientów Groq. Te zachowane granice wspierają opis transakcji bez fuzji.
Ujęto 14,4 mld wartości firmy i 2,5 mld wartości niematerialnej opracowanej technologii, wycenionej kosztem odtworzenia z pięcioletnim okresem użytkowania. Goodwill dotyczył głównie zespołu i przyszłego rozwoju. Zaokrąglone wartości księgowe nie muszą dać dokładnie 17 mld i nie stanowią osobnego pełnego uzgodnienia przepływów gotówki.
Duży goodwill wyjaśnia łączenie ludzi i technologii przez powodów, ale nie dowodzi ukrytej fuzji czy niesprawiedliwego podziału. Niewyłączność zachowuje własność i ponowne użycie u licencjodawcy, z dalszym licencjonowaniem zależnym od umowy. Spółka z klientami, kapitałem i działalnością różni się od papierowej powłoki.
Powodowie mają powoływać art. 271 Delaware General Corporation Law o sprzedaży całości lub zasadniczej części aktywów oraz obowiązki powiernicze. Przyznają brak orzeczenia Delaware bezpośrednio rozwiązującego ten konkretny model licencji i zatrudnienia. Sąd może badać pozostałą wartość, zgody i konflikty bez przyjmowania najszerszej teorii sprzedaży. Otwarty standard oceny liczy się tak jak nazwa.
Wynagrodzenie pracownika nie jest automatycznie zapłatą akcjonariuszowi
Pracownicy startupu mogą mieć zwykłe akcje lub opcje, inwestorzy prawa uprzywilejowane. Nabywanie uprawnień, preferencje likwidacyjne, podatki, zgody i poboczne umowy wpływają na wypłaty. Przyszła płaca w Nvidii różni się od ryzyka GroqCloud pracownika pozostającego, choć obaj mieli akcje.
Pula może płacić za przyszłą pracę, utrzymanie i ryzyko zmiany, zamiast wyprowadzać wartość akcjonariuszy. Powodowie twierdzą odwrotnie: insiderzy ułożyli połączone umowy dla własnego zysku. Indywidualne alokacje, kwalifikacja, vesting, negocjacje i niezależne zgody są potrzebne do oceny. Różne wypłaty lub powiązania funduszy same nie dowodzą bezprawności.
Podatek to kolejny spór. Przychód licencyjny spółki miał tworzyć koszty możliwe do uniknięcia przy zakupie akcji. Realna alternatywa niosłaby jednak własne regulacje, zobowiązania, integrację i podatki. Koszt czy hipotetyczna wyższa wycena nie ustalają naruszenia bez porównania osiągalnych możliwości.
Nvidia ostrzegała też o dużej pracy integracyjnej i ryzyku terminów, wydajności, adopcji oraz odzyskania kosztu. Płatność nie kupowała gotowej gwarantowanej przewagi. Synergie z obliczeniami, siecią, oprogramowaniem i dystrybucją mogą mieć wartość; ryzyko wykonania i moment jej powstania mają znaczenie dla wyceny i odszkodowań.
Dalsza chmura komplikuje tezę o pustej spółce
Pierwsza relacja podaje sierpniowe 350 mln przy wycenie 3,5 mld, prowadzone przez Disruptive z planowaną Nvidią, oraz 650 mln zebranych w czerwcu i niedawny miliard razem. Cytuje firmę o 13 centrach danych i ponad sześciu milionach programistów. Nie są to tutaj niezależnie potwierdzone dane operacyjne.
Dalsza relacja opisuje majowe poszukiwanie do 650 mln i późniejsze ujawnienie 350 mln. Poszukiwanie i zamknięcie finansowania to różne etapy; relacje nie potwierdzają milcząco identycznej chronologii. Obie opisują chmurę, ale późniejsza wycena po zmianie strategii, kapitału i własności nie dowodzi wcześniejszego zaniżenia wypłat.
Techniczna kontynuacja dodaje odwrócenie: Groq ma wdrażać szafy Nvidia Groq 3 LPX, według relacji wspierane przez Dell, z architekturą wcześniej licencjonowaną. LPU stawia na przewidywalność i szybki SRAM blisko logiki. Nvidia pozycjonuje LPX jako towarzysza dekodowania Vera Rubin: specjalistyczne procesory generują tokeny, GPU obsługują szersze zadania.
Przejście ogranicza część ryzyka samodzielnego projektowania i produkcji chipów, zwiększając zależność od planów i dostaw Nvidii. Doświadczenie operacyjne Groq pozostaje cenne, lecz nabywca sprzętu chmurowego różni się od niezależnego konkurenta chipowego. Postęp produkcyjny nie usuwa ryzyka oprogramowania, wykorzystania, klientów i ponownych zamówień.
Rzeczywista chmura i nieuczciwy dawny podział mogą współistnieć. Późniejsze kłopoty też nie dowodzą automatycznie naruszenia w chwili zatwierdzania. Potrzeba dowodów, ile pozostało wartości, kto zachował udział i co powstało przed lub po umowie.
Antymonopol i akcjonariusze pytają o różne rzeczy
Delaware bada obowiązki dyrektorów i traktowanie akcjonariuszy. Organy konkurencji pytają o wchłonięcie niezależnej technicznej drogi ograniczającej Nvidię. Uczciwa wobec akcjonariuszy umowa może szkodzić konkurencji, a problem powierniczy istnieć bez naruszenia antymonopolowego. Jedno postępowanie nie rozstrzyga drugiego.
Elizabeth Warren i Richard Blumenthal pytali w marcu 2026 o pozycję Nvidii i podobną umowę Enfabrica z 2025 roku. We wrześniu opisywano dochodzenie DOJ dotyczące możliwego obejścia kontroli. Dochodzenie i zarzut polityczny nie są ustaleniem bezprawności; brak egzekucji nie dowodzi też uczciwej decyzji Groq.
Microsoft, Google, Amazon i Meta stosowały podobne modele z innymi umowami i pozostałą działalnością. Elastyczne licencje szerzą technologię, zachowują klientów i dają zasoby inżynierom, ale mogą przenosić własność intelektualną i rozwój bez zakupu akcji. Niewyłączność i przetrwanie należy zestawić z odpływem ludzi i przyszłym niezależnym projektowaniem chipów.
Google TPU, własne akceleratory Amazon i Microsoft, AMD, Cerebras i SambaNova nadal konkurują. Nvidia może argumentować nowe możliwości i niższy koszt inferencji. Wymaga to dowodów zamiast uniwersalnych obietnic LPU dla wszystkich modeli i obciążeń. Straty konkurencji i alternatywy klientów potrzebują osobnej analizy.
Co uczyni dalszą fazę informacyjną
Wczesne orzeczenia pokażą, które teorie mogą trwać; uzasadnienie oddalenia liczy się bardziej niż nagłówek o wygranej. Ujawnianie dokumentów może pokazać protokoły, wyceny, konflikty, nagrody, negocjacje, komunikację i opcje. Niezależne negocjacje mogą osłabić zarzuty, ukryte korzyści je wzmacniać.
Działanie federalne lub zamknięcie zmieni niepewność regulacyjną, nie sprawiedliwość wypłat. Dostawy LPX, oprogramowanie, ponowna adopcja i utrzymanie klientów, kapitał oraz wykorzystanie GroqCloud przetestują pozostały biznes. Klienci potrzebują ciągłości wsparcia, sprzętu, modeli i planów, nie tylko nazwy firmy.
Dla pracowników i dyrektorów liczy się całość: klasa akcji, vesting, okna wykonania opcji, prawa informacyjne, premie retencyjne i podatki łączą się z zatrudnieniem. To pytania do indywidualnej niezależnej porady, nie gwarancja równego udziału w nagłówku. Wynik pozostaje otwarty. Sprawa bada uczciwe negocjowanie i podział połączonych licencji, zatrudnienia i finansowania, nie automatyczną legalność lub obejście wynikające ze słowa „licencja”.
Źródła
Relacja FT o pozwie · Komunikat Groq o umowie · Raport roczny Nvidii · Finansowanie chmury Groq · Pytania senatorów · Relacja o dochodzeniu DOJ · Relacja Bloomberg Law · Techniczne dalsze doniesienia · Majowa relacja finansowa · Analiza rynku inferencji · Pierwotny indeks wiadomości