
Los exingenieros Groq Benjamin Serebrin y Joshua Rubin cuestionan cómo los directores repartieron el valor del acuerdo Nvidia de diciembre de 2025. La propuesta de demanda colectiva alega que tecnología central y mayoría de ingenieros pasaron hacia Nvidia mientras algunos accionistas ordinarios recibían una salida injusta en efectivo. Groq niega irregularidades y afirma valor excepcional. Ningún tribunal ha establecido los actos alegados.
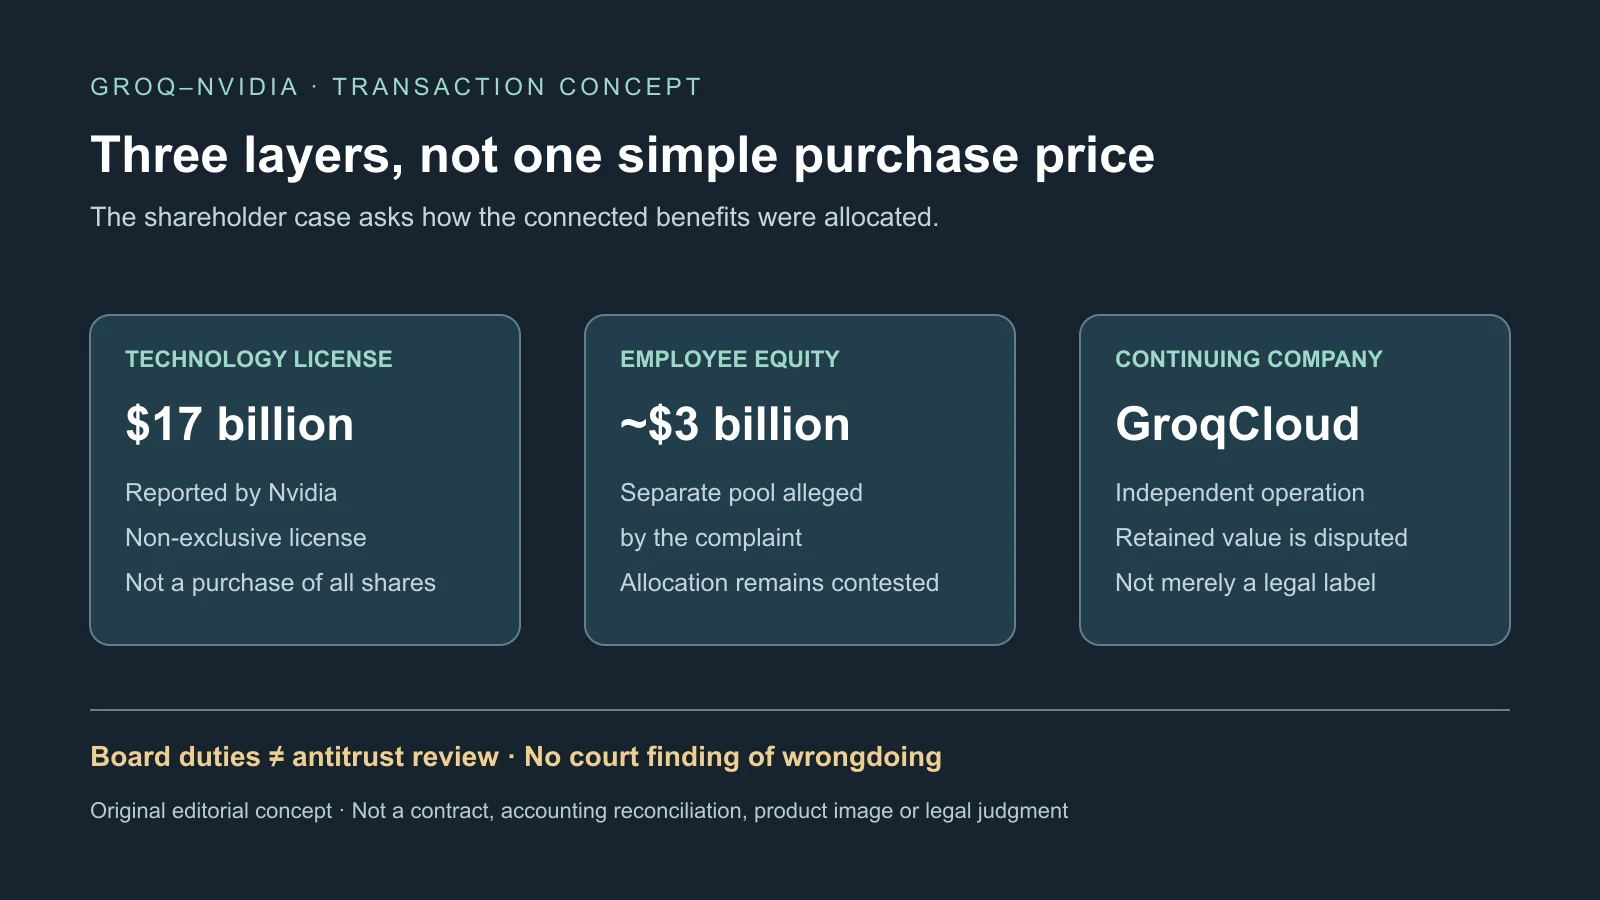
Los 20 000 millones del titular reúnen elementos distintos, no un precio convencional por todas las acciones Groq. Nvidia declaró 17 000 millones de licencia; la demanda describe otros aproximadamente 3000 millones en acciones Nvidia para empleados seleccionados. Groq siguió independiente con su nube. Si el conjunto exige protecciones de venta societaria es el litigio, no una calificación resuelta.
Una misma causa con distintas fechas procesales
El primer relato fecha la presentación el 2 de octubre de 2026. El posterior describe presentación sellada el 29 de septiembre en la Court of Chancery y apertura el 5 de octubre. No deben convertirse en dos demandas ni fusionarse silenciosamente en una fecha verificada. El seguimiento identifica al ex-CEO Jonathan Ross y antiguos directores como demandados; Nvidia no lo es.
Groq anunció la licencia no exclusiva de inferencia el 24 de diciembre de 2025. Ross, el presidente Sunny Madra y otros irían a Nvidia; Simon Edwards dirigiría Groq independiente y GroqCloud seguiría sin interrupción. No divulgó condiciones financieras ni número de traslados. Casi todos los ingenieros, posiblemente 200, sigue siendo una estimación alegada.
Los demandantes acusan favoritismo a directivos, inversores vinculados y trasladados, salida ordinaria infravalorada, votos negados y falta de comparación del precio y alternativas. Algunos altos cargos habrían aceptado descuentos Groq con premios Nvidia separados. Financial Times citó BlackRock, Social Capital, Infinitum y Disruptive como fondos mencionados, no demandados.
El FT inicial informó de negativa Nvidia a comentar y ausencia de respuesta inmediata Groq. El seguimiento añade que Groq considera infundada la acción y promete defensa firme. No debe borrarse esa respuesta repitiendo solo el silencio inicial. Una demanda presenta una parte, no un hallazgo neutral.
La contabilidad explica valor, no resuelve el derecho
El informe fiscal 2026 Nvidia registra 17 000 millones: 13 000 al cierre y 4000 dentro de un año, con intereses imputados. Describe licencia LPU no exclusiva y contratación, sin comprar capital Groq, productos existentes o contratos de clientes. Esos límites respaldan el relato de no fusión.
Reconoce 14 400 millones de fondo de comercio y 2500 millones de tecnología desarrollada, valorada por coste de recreación y vida útil de cinco años. El fondo refleja sobre todo equipo y desarrollo futuro. Importes contables redondeados no necesitan sumar exactamente 17 000 millones ni constituyen conciliación completa separada de caja.
El elevado fondo de comercio explica el vínculo personas-tecnología de los demandantes sin probar fusión encubierta ni reparto injusto. No exclusividad conserva propiedad y reutilización, con otras licencias según contrato. Una empresa con clientes, dinero y operaciones difiere de una mera carcasa jurídica.
Los demandantes invocarían la Sección 271 de Delaware General Corporation Law sobre todos o sustancialmente todos los activos y deberes fiduciarios. Admiten falta de sentencia directa sobre esta combinación precisa. El tribunal puede examinar valor restante, aprobaciones y conflictos sin aceptar la teoría de venta más amplia. El estándar abierto importa tanto como el nombre.
El salario no equivale automáticamente a pago al accionista
Los trabajadores pueden tener acciones ordinarias u opciones, inversores derechos preferentes. Vesting, preferencias de liquidación, impuestos, aprobaciones y acuerdos laterales cambian el reparto. El futuro salario Nvidia del trasladado difiere del riesgo GroqCloud del que permanece, aunque ambos tuvieran acciones.
La bolsa puede pagar servicio futuro, retención y riesgo de cambio, no desviar valor. Los demandantes sostienen lo contrario: personas internas moldearon contratos conectados para capturar potencial perdido por otros. Asignaciones, elegibilidad, vesting, negociación y aprobaciones independientes son necesarias. Pagos distintos o vínculos con fondos por sí solos no acreditan ilegalidad.
Los impuestos son otra comparación. Ingreso corporativo de licencia habría creado costes evitables mediante compra accionarial. Pero una alternativa real tendría regulación, pasivos, integración e impuestos propios. Costes o una valoración hipotética mayor no establecen incumplimiento sin comparar opciones alcanzables.
Nvidia advirtió además de ingeniería importante y riesgos de calendario, rendimiento, adopción y recuperación de costes. El pago no compraba una ventaja terminada garantizada. Sinergias con cómputo, redes, software y distribución pueden ser valiosas; riesgo y momento de creación importan para valoración y daños.
La nube restante complica la tesis de empresa vaciada
El relato inicial cita 350 millones en agosto, valoración de 3500 millones, Disruptive liderando y participación Nvidia prevista, además de 650 millones en junio y 1000 millones recientes en total. Reproduce 13 centros y más de seis millones de desarrolladores según Groq. No son cifras verificadas independientemente aquí.
El seguimiento describe búsqueda de hasta 650 millones en mayo y posterior anuncio de 350 millones. Buscar y cerrar son etapas diferentes, no confirmación silenciosa de una cronología idéntica. Ambos describen nube superviviente, pero una valoración posterior tras cambios de estrategia, capital y propiedad no demuestra pago anterior insuficiente.
El seguimiento técnico añade una inversión: Groq desplegaría racks Nvidia Groq 3 LPX, con apoyo Dell reportado, usando su arquitectura licenciada. LPU enfatiza ejecución predecible y SRAM rápida cerca de lógica. Nvidia presenta LPX como compañero de decodificación Vera Rubin: procesadores especializados generan token a token mientras GPU hacen tareas más amplias.
La transición reduce ciertos riesgos de diseñar y fabricar chips propios, pero aumenta dependencia de planes y suministro Nvidia. La experiencia operativa Groq sigue valiendo, pero una nube compradora difiere de un diseñador rival independiente. Avance productivo no elimina riesgos de software, utilización, adopción y pedidos repetidos.
Una nube real y un reparto anterior injusto pueden coexistir. Dificultades posteriores tampoco prueban automáticamente incumplimiento al aprobar. Se necesitan datos sobre valor restante, quién conservó participación y potencial previo frente al posterior.
Antimonopolio y accionistas plantean preguntas distintas
Delaware examina deberes de directores y trato a accionistas. Las autoridades de competencia preguntan si Nvidia absorbió una vía técnica independiente que podía limitarla. Un acuerdo justo a los accionistas puede perjudicar competencia, o presentar problemas fiduciarios sin infracción antimonopolio. Ningún procedimiento decide el otro.
Elizabeth Warren y Richard Blumenthal preguntaron en marzo de 2026, citando posición Nvidia y Enfabrica 2025. Septiembre trajo reportes de investigación DOJ sobre posible evasión de revisión. Investigación y acusación política no son ilegalidad establecida; ausencia de acción tampoco probaría trato justo de la junta.
Microsoft, Google, Amazon y Meta usaron estructuras similares con contratos y negocios restantes distintos. Licencias flexibles difunden tecnología, preservan clientes y dan recursos, pero mueven propiedad intelectual y capacidad sin acciones. No exclusividad y continuidad deben compararse con traslado de equipo y futura independencia de chips.
Google TPU, aceleradores Amazon y Microsoft, AMD, Cerebras y SambaNova siguen compitiendo. Nvidia puede argumentar capacidad nueva o inferencia más barata. Esos beneficios necesitan evidencia, no promesas LPU universales para cada modelo y carga. Pérdidas competitivas y alternativas requieren análisis propio.
Qué volvería informativa la próxima fase
Primeras decisiones mostrarán qué teorías siguen; motivos de desestimación importan más que titulares de victoria. La aportación de pruebas puede revelar actas, valoraciones, conflictos, premios, negociaciones, comunicaciones y alternativas. Negociación independiente puede debilitar acusaciones, beneficios ocultos fortalecerlas.
Acción o cierre federal cambia incertidumbre regulatoria, no equidad accionarial. Entregas LPX, software, adopción repetida y retención, financiación y uso GroqCloud probarán valor restante. Los clientes necesitan continuidad de soporte, hardware, modelos y planes, no solo nombre jurídico.
Para empleados y directores cuenta el conjunto: clase, vesting, ventanas de ejercicio, información, retención e impuestos se cruzan con empleo. Son preguntas de asesoramiento independiente individual, no garantía de igual participación en titulares. El desenlace sigue abierto. La demanda examina negociación y reparto justos de licencias, contratación y financiación conectadas, no legitimidad o evasión demostradas automáticamente por la palabra licencia.
Fuentes
Relato FT de la demanda · Anuncio del acuerdo Groq · Informe anual Nvidia · Financiación de nube Groq · Consulta de senadores · Investigación DOJ reportada · Relato Bloomberg Law · Seguimiento técnico · Financiación de mayo · Análisis del mercado de inferencia · Índice original