
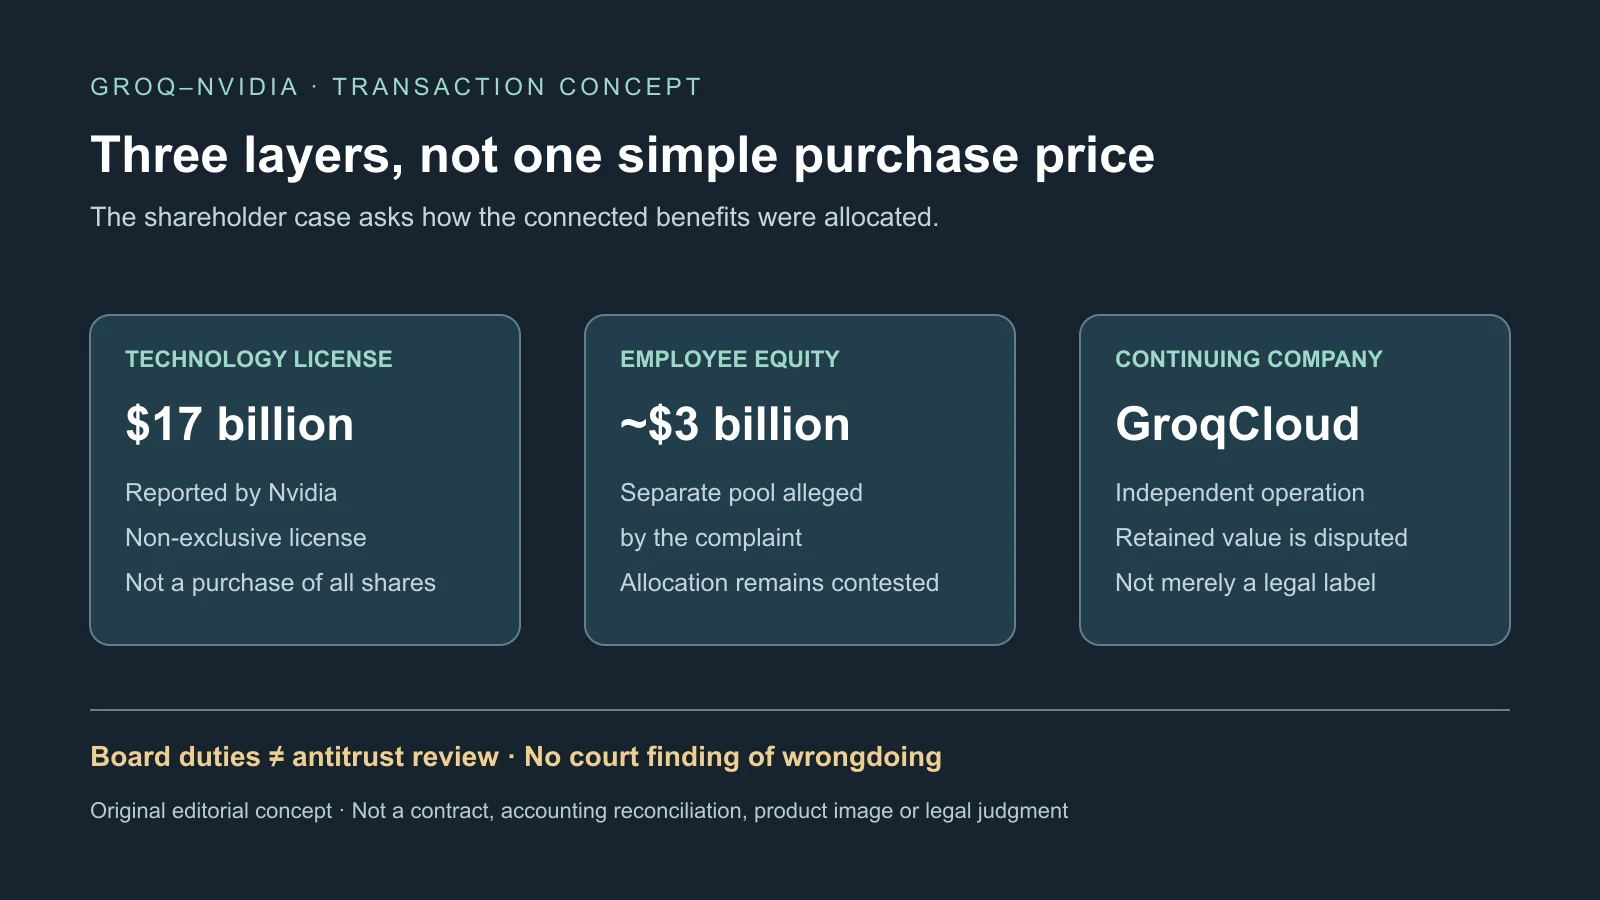
전 Groq 엔지니어 Benjamin Serebrin과 Joshua Rubin은 이사들이 2025년 12월 Nvidia 거래 가치를 어떻게 나눴는지 다툰다. 제안된 주주 집단소송은 핵심 기술과 대부분 엔지니어가 Nvidia로 향하는 동안 일부 보통주 주주가 부당한 현금 퇴출을 당했다고 주장한다. Groq는 부정행위를 부인하고 탁월한 가치를 줬다고 말한다. 법원은 혐의를 확정하지 않았다.
200억 달러라는 제목은 서로 다른 경제 요소를 합친 것이지 Groq 전체 주식의 보통 인수가가 아니다. Nvidia는 170억 달러 라이선스 대가를 보고했고 소장은 선택 직원에게 별도 약 30억 달러 Nvidia 주식 풀을 설명한다. Groq는 클라우드를 가진 독립 회사로 남았다. 전체가 회사 매각 보호를 요구하는지가 쟁점이지 확정된 법적 성격이 아니다.
같은 사건의 절차 날짜가 보도마다 다르다
초기 보도는 2026년 10월 2일 제소라고 한다. 후속은 Delaware Court of Chancery에 9월 29일 비공개 접수, 10월 5일 공개됐다고 설명한다. 이를 두 소송으로 만들거나 말없이 한 검증 날짜로 합쳐서는 안 된다. 후속은 전 CEO Jonathan Ross와 전 이사들을 피고로 적고 Nvidia는 피고가 아니라고 한다.
Groq는 2025년 12월 24일 비독점 추론 라이선스를 발표했다. Ross, 사장 Sunny Madra 등은 Nvidia로 가고 Simon Edwards가 독립 Groq를 이끌며 GroqCloud는 중단 없이 지속한다고 했다. 금액과 이동 인원은 미공개였다. 거의 모든 엔지니어, 최대 200명이라는 수는 아직 소장의 주장이다.
원고는 임원, 연계 투자자와 이직자 편향, 저평가 보통주 현금 매수, 일부 의결권 거부와 가격·대안 검토 부족을 주장한다. 일부 고위 직원은 Groq 주식 할인에 동의하면서 별도 Nvidia 보상을 받았다고 한다. FT가 소장에 언급된 펀드로 적은 BlackRock, Social Capital, Infinitum, Disruptive는 피고가 아니다.
초기 FT는 Nvidia 논평 거절과 Groq의 즉각 답변 부재를 전했다. 후속에는 Groq가 근거 없는 소송이라며 강하게 방어하겠다는 응답이 있다. 초기 침묵만 반복해 나중 답변을 없애면 안 된다. 소장은 한쪽 설명이지 중립 판단이 아니다.
회계는 가치를 설명하지만 법적 결론은 아니다
Nvidia 회계연도 2026 보고는 170억 달러, 종결 시 130억과 1년 내 40억, 내재 이자를 포함한다고 한다. 비독점 LPU 기술 라이선스와 일부 채용을 명시하지만 Groq 지분, 기존 제품과 고객 계약은 사지 않았다. 남긴 경계는 비합병 설명을 지지한다.
영업권 144억 달러와 개발 기술 무형자산 25억을 인식했고 기술은 재생산 비용법으로 평가해 5년 수명을 부여했다. 영업권은 주로 팀과 미래 개발을 반영한다. 반올림된 계상액이 정확히 170억으로 합쳐질 필요는 없고 별도의 완전한 현금 대사로 제시해서는 안 된다.
큰 영업권은 원고가 인력과 기술을 묶는 이유를 설명하지만 위장 합병이나 불공정 배분을 입증하지 않는다. 비독점은 원 소유자의 권리와 재사용을 보존하며 다른 라이선스는 계약에 달린다. 고객, 자금과 운영이 있는 회사는 종이상 껍데기와 다르다.
원고는 전부 또는 사실상 전부 자산 매각에 관한 Delaware 회사법 271조와 수탁 의무를 원용한다고 보도됐다. 이 정확한 라이선스·채용 모델을 직접 다룬 판례가 없다는 점도 인정한다. 법원은 가장 넓은 매각 이론 없이 잔존 가치, 승인과 갈등을 볼 수 있다. 미정인 심사 기준은 명칭만큼 중요하다.
직원 보상이 자동으로 주주 대가는 아니다
직원은 보통주나 옵션, 투자자는 우선권을 가질 수 있다. 베스팅, 청산 우선, 세금, 승인과 별도 계약이 배분을 바꾼다. 이직자의 미래 Nvidia 보상과 잔류자의 GroqCloud 위험은 둘 다 주주였어도 다르다.
주식 풀은 가치 유출보다 미래 근무, 잔류와 이직 위험을 보상할 수 있다. 원고는 내부자가 연결 계약을 설계해 남의 잃은 상승 가치를 가져갔다고 주장한다. 개인 배분, 자격, 베스팅, 협상과 독립 승인이 검토에 필요하다. 다른 지급이나 펀드 연계만으로 위법은 아니다.
세금도 비교 쟁점이다. 원고는 회사 라이선스 소득이 주식 매수라면 피할 비용을 만들었다고 한다. 현실 대안에도 규제, 책임, 통합과 세금이 있다. 가능한 대안 비교 없이 비용이나 가상 높은 가치만으로 의무 위반은 확정되지 않는다.
Nvidia는 상당한 통합 개발과 일정, 성능, 채택, 비용 회수 위험도 경고했다. 돈이 완성된 확실한 우위를 산 것은 아니다. 컴퓨팅, 네트워크, 소프트웨어와 유통 시너지는 가치가 있어도 실행 위험과 가치 발생 시점은 평가·손해에 중요하다.
남은 클라우드는 빈 회사 주장도 복잡하게 한다
초기는 8월 3억5000만 달러, 35억 가치, Disruptive 주도와 Nvidia 참여 계획, 6월 6억5000만과 최근 합계 10억을 보도했다. 회사의 데이터센터 13곳, 개발자 600만 명 이상 주장도 인용한다. 여기서 독립 확인된 운영 수치는 아니다.
후속은 5월 최대 6억5000만 조달 시도와 이후 3억5000만 공개를 설명한다. 모색과 종결은 단계가 다르며 정확히 같은 시계열을 독립 확인한 것으로 합쳐서는 안 된다. 두 기사 모두 존속 클라우드를 설명하지만 전략·자본·소유 변화 뒤 가치가 이전 저평가를 혼자 입증하지 않는다.
기술 후속은 반전을 더한다. Groq는 자기가 라이선스한 설계로 만든 Nvidia Groq 3 LPX 랙을 Dell 지원과 함께 배포할 계획이라고 한다. LPU는 예측 가능한 실행과 논리 가까운 빠른 SRAM을 중시한다. Nvidia는 LPX를 Vera Rubin 디코딩 동반자로 두며 전용 칩이 토큰별 출력을, GPU가 더 넓은 작업을 맡도록 한다.
전환은 독립 칩 설계·제조 위험을 줄일 수 있지만 Nvidia 계획과 공급 의존을 높인다. 운영 경험은 남아도 시스템 구매 클라우드와 독립 칩 경쟁자는 다르다. 생산 진전은 소프트웨어, 이용률, 채택과 재주문 위험을 없애지 않는다.
실제 클라우드와 이전 불공정 배분은 함께 가능하다. 나중 부진도 승인 시점 위반의 자동 증거가 아니다. 남은 가치, 참여자와 계약 전후 상승 잠재력의 증거가 필요하다.
반독점과 주주 사건은 다른 질문이다
Delaware는 이사 의무와 주주 대우를 본다. 경쟁 당국은 Nvidia를 제약할 독립 기술 경로를 흡수했는지 묻는다. 주주에 공정해도 경쟁을 해치거나 반독점 위반 없이 수탁 의무 문제가 생길 수 있다. 한 절차가 다른 절차를 결정하지 않는다.
Elizabeth Warren과 Richard Blumenthal은 2026년 3월 Nvidia 지위와 2025년 Enfabrica 사례를 들어 질의했다. 9월에는 심사 회피 가능성에 대한 DOJ 조사가 보도됐다. 조사와 정치 주장은 위법 판단이 아니며 무집행도 Groq 이사의 공정을 입증하지 않는다.
Microsoft, Google, Amazon, Meta도 비슷한 구조를 썼지만 계약과 남은 사업은 다르다. 유연한 라이선스는 기술 확산, 고객 보존과 인재 자원을 도우면서 지분 없이 지식재산과 개발 역량을 옮길 수 있다. 비독점과 존속을 인력 이전 및 미래 독립 개발 능력과 비교해야 한다.
Google TPU, Amazon·Microsoft 자체 가속기, AMD, Cerebras, SambaNova도 경쟁한다. Nvidia는 추가 능력이나 낮은 추론비를 주장할 수 있지만 모든 모델·부하에 대한 LPU 만능론 대신 증거가 필요하다. 경쟁 손실과 고객 대안은 별도 분석한다.
다음 단계가 유익해지려면
초기 결정은 진행할 이론을 보여 준다. 각하 이유는 승패 제목보다 중요하다. 증거 공개는 회의록, 평가, 갈등, 직원 보상, 협상, 주주 소통과 대안을 드러낼 수 있다. 독립 협상은 혐의를 약화시키고 숨은 연계 이익은 강화할 수 있다.
연방 조치나 종결은 규제 불확실성을 바꾸지만 주주 공정을 결정하지 않는다. LPX 출하, 소프트웨어, 반복 채택과 GroqCloud 유지율, 자금, 이용률이 잔존 가치를 시험한다. 고객에게는 법인명보다 지원, 하드웨어, 모델과 계획의 지속이 필요하다.
직원과 이사에게는 전체 조건이 중요하다. 주식 종류, 베스팅, 행사 기한, 정보권, 잔류 보상과 세금은 고용 판단과 얽힌다. 이는 독립적인 개인 자문 질문이며 제목상의 돈을 모두 똑같이 받는다는 보장이 아니다. 결과는 열려 있다. 소송은 연결된 라이선스·채용·금융의 공정한 협상과 배분을 시험하지, 라이선스라는 명칭만으로 정당성이나 회피가 입증되는 것은 아니다.
출처
FT 소장 보도 · Groq 거래 발표 · Nvidia 연차 보고 · Groq 클라우드 투자 · 상원의원 질의 · 법무부 조사 보도 · Bloomberg Law 사건 설명 · 기술 후속 보도 · 5월 투자 보도 · 추론 시장 분석 · 원 뉴스 색인