
Gli ex ingegneri Groq Benjamin Serebrin e Joshua Rubin contestano come i direttori abbiano diviso il valore dell'accordo Nvidia di dicembre 2025. La proposta di azione collettiva sostiene che tecnologia centrale e gran parte degli ingegneri siano passati verso Nvidia, mentre alcuni azionisti ordinari ricevevano un'uscita in contanti ingiusta. Groq nega illeciti e parla di valore eccezionale. Nessun tribunale ha accertato le condotte contestate.
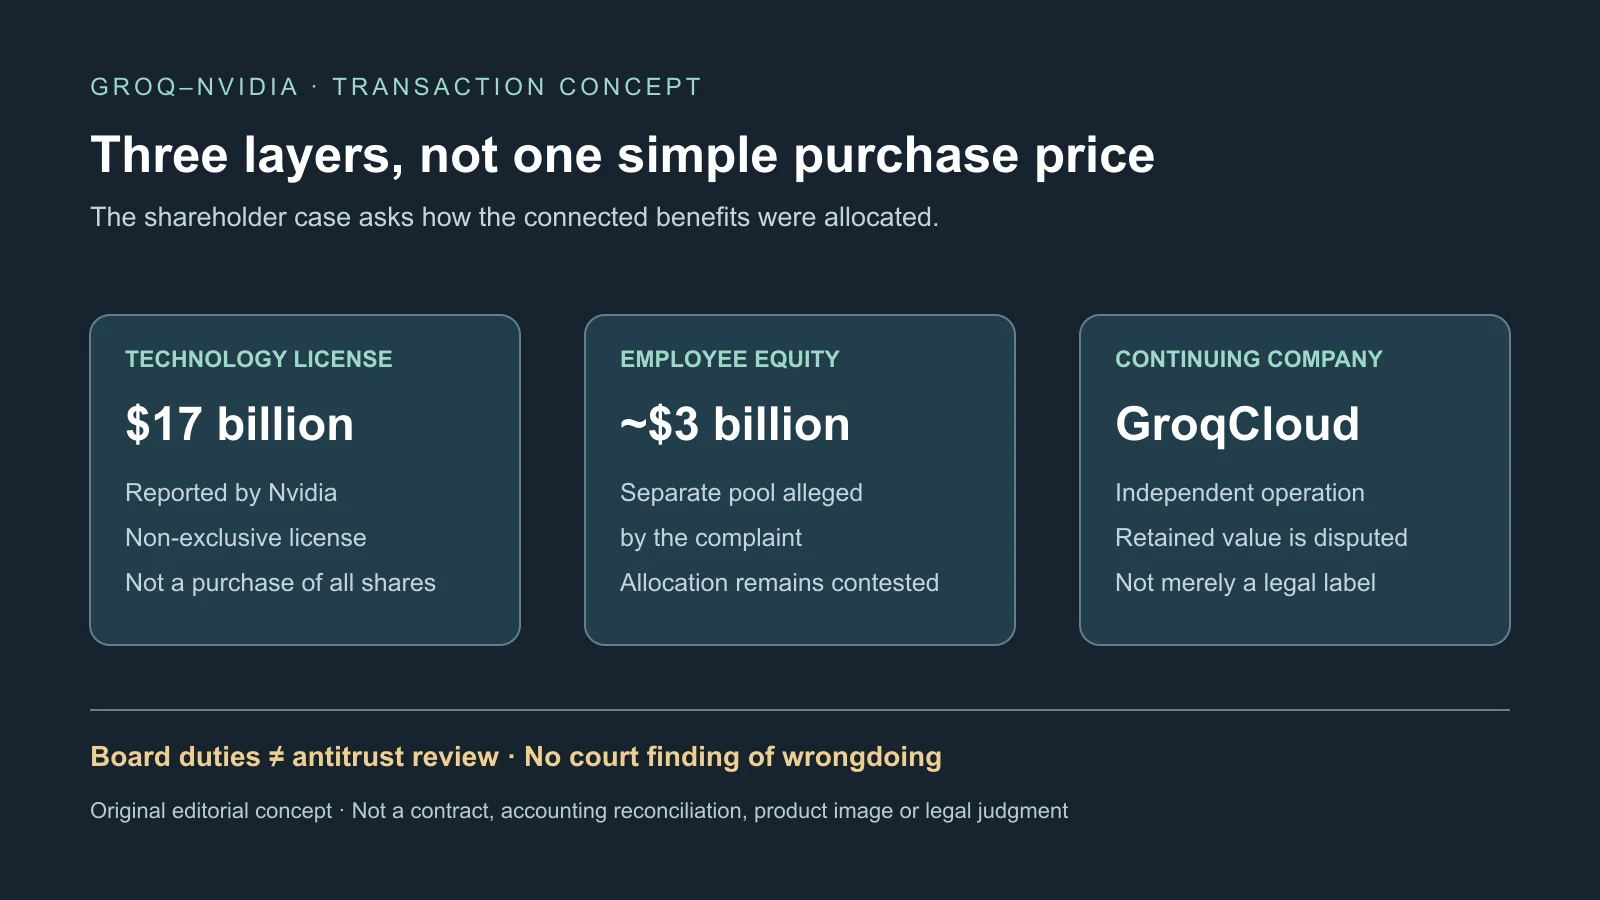
Il titolo da 20 miliardi unisce componenti diverse, non un normale prezzo per tutte le azioni Groq. Nvidia ha riportato 17 miliardi di corrispettivo di licenza; la causa descrive circa tre miliardi separati in azioni Nvidia per dipendenti selezionati. Groq rimaneva indipendente con il cloud. Se l'insieme richieda protezioni da vendita societaria è la controversia, non una qualificazione risolta.
Una causa, date procedurali diverse nei resoconti
La prima cronaca indica il deposito al 2 ottobre 2026. La successiva descrive deposito segreto il 29 settembre alla Court of Chancery del Delaware e apertura il 5 ottobre. Non vanno trasformate in due cause né fuse tacitamente in una data verificata. Il seguito identifica ex CEO Jonathan Ross ed ex direttori come convenuti. Nvidia non è convenuta.
Groq annunciò la licenza non esclusiva d'inferenza il 24 dicembre 2025. Ross, il presidente Sunny Madra e altri sarebbero entrati in Nvidia; Simon Edwards avrebbe guidato Groq indipendente e GroqCloud continuato senza interruzioni. Non furono pubblicati importi o numero dei trasferiti. Quasi tutti gli ingegneri, forse 200, resta una stima dell'atto.
Gli attori accusano favoritismi a dirigenti, investitori affiliati e trasferiti, uscita ordinaria sottovalutata, mancati voti e assenza di verifica del prezzo e delle alternative. Alcuni dirigenti avrebbero accettato sconti sulle azioni Groq ricevendo premi Nvidia separati. Financial Times citava BlackRock, Social Capital, Infinitum e Disruptive come fondi menzionati, non convenuti.
La prima notizia FT riferiva nessun commento Nvidia e nessuna risposta immediata Groq. Il seguito aggiunge la definizione di causa infondata e promessa di difesa energica. Non bisogna cancellarla ripetendo soltanto il silenzio iniziale. Un ricorso presenta una parte, non un accertamento neutrale.
La contabilità spiega il valore, non decide il diritto
La relazione fiscale 2026 Nvidia registra 17 miliardi: 13 al completamento e quattro entro un anno, inclusi interessi imputati. Descrive licenza LPU non esclusiva e assunzioni, senza comprare capitale Groq, prodotti esistenti o contratti clienti. Questi confini sostengono la descrizione di non fusione.
Sono riconosciuti 14,4 miliardi di avviamento e 2,5 miliardi di tecnologia sviluppata, valutata a costo di ricreazione con vita utile quinquennale. L'avviamento riflette soprattutto squadra e sviluppo futuro. Importi contabili arrotondati non devono sommare esattamente 17 e non sono una riconciliazione completa separata dei flussi.
Il grande avviamento spiega il collegamento di persone e tecnologia sostenuto dagli attori, non prova fusione nascosta o ripartizione ingiusta. La non esclusività conserva proprietà e riutilizzo al licenziante, con ulteriori licenze secondo contratto. Un'impresa con clienti, capitale e attività è diversa da un guscio soltanto giuridico.
Gli attori invocherebbero la Sezione 271 del Delaware General Corporation Law su vendita di tutti o sostanzialmente tutti i beni e i doveri fiduciari. Ammettono assenza di decisione locale diretta su questa precisa combinazione. Il giudice può valutare valore residuo, approvazioni e conflitti senza adottare la tesi più ampia della vendita. Lo standard aperto conta quanto il nome.
Il compenso dei dipendenti non è automaticamente prezzo agli azionisti
I lavoratori possono avere azioni ordinarie o opzioni, investitori diritti privilegiati. Vesting, preferenze di liquidazione, tasse, approvazioni e accordi laterali cambiano i risultati. La paga futura Nvidia di chi si trasferisce differisce dal rischio GroqCloud di chi resta, anche se entrambi erano azionisti.
Il fondo potrebbe pagare lavoro futuro, permanenza e rischio del passaggio invece di deviare valore. Gli attori sostengono il contrario: insider avrebbero costruito contratti connessi per catturare potenziale perso da altri. Allocazioni, idoneità, vesting, negoziati e approvazioni indipendenti servono a verificare. Esiti diversi o legami con fondi da soli non dimostrano illegalità.
Le tasse sono un altro confronto. Secondo gli attori, ricavi di licenza societari generavano costi evitabili con acquisto di azioni. Un'alternativa realistica avrebbe però regolazione, passività, integrazione e tasse proprie. Costi o valutazioni ipotetiche più alte non stabiliscono violazione senza opzioni raggiungibili.
Nvidia avvertiva inoltre di grande ingegneria per integrare, con rischi di tempi, prestazioni, adozione e recupero costi. Il pagamento non acquistava un vantaggio finito garantito. Sinergie con calcolo, reti, software e canali possono valere, ma rischio e momento della creazione contano per valutazione e danni.
Il cloud rimasto complica la tesi del guscio
La prima cronaca cita 350 milioni in agosto, valutazione 3,5 miliardi, Disruptive capofila e partecipazione Nvidia prevista, più 650 milioni raccolti a giugno e un miliardo recente totale. Riporta 13 data center e oltre sei milioni di sviluppatori secondo l'azienda. Non sono dati verificati indipendentemente qui.
Il seguito descrive a maggio la ricerca di fino a 650 milioni e poi l'annuncio dei 350. Cercare e chiudere finanziamenti sono stadi distinti, non conferme tacite della stessa cronologia precisa. Entrambi descrivono il cloud superstite, ma una valutazione successiva a cambiamenti di strategia, capitale e proprietà non prova il vecchio pagamento insufficiente.
Il seguito tecnico aggiunge un rovesciamento: Groq installerebbe rack Nvidia Groq 3 LPX, secondo notizie con supporto Dell, sulla propria architettura ceduta in licenza. LPU privilegia esecuzione prevedibile e SRAM veloce vicino alla logica. Nvidia presenta LPX come compagno di decodifica Vera Rubin: processori specializzati generano token per token, GPU eseguono compiti più ampi.
La transizione può ridurre rischi di progettazione e fabbricazione indipendente, aumentando dipendenza da roadmap e forniture Nvidia. L'esperienza operativa Groq vale, ma un compratore cloud differisce dal concorrente progettista. Progressi produttivi non eliminano rischi software, utilizzo, adozione e ordini ripetuti.
Un cloud reale e un precedente riparto ingiusto possono coesistere. Difficoltà successive non provano automaticamente violazione al momento dell'approvazione. Servono dati su valore rimasto, partecipazione conservata e potenziale precedente o successivo all'accordo.
Antitrust e azionisti fanno domande diverse
Delaware esamina doveri dei direttori e trattamento degli azionisti. Le autorità concorrenziali chiedono se Nvidia abbia assorbito una strada tecnica indipendente che poteva limitarla. Un accordo equo agli azionisti può danneggiare concorrenza, o creare problemi fiduciari senza antitrust. Nessun procedimento determina l'altro.
Elizabeth Warren e Richard Blumenthal interrogarono l'accordo nel marzo 2026 citando posizione Nvidia ed Enfabrica del 2025. A settembre si riferiva di indagine DOJ su possibile elusione di controllo. Indagine e accusa politica non sono illegalità accertata; nessuna azione non prova neppure equità del consiglio.
Microsoft, Google, Amazon e Meta hanno usato strutture simili con contratti e attività residue differenti. Licenze flessibili diffondono tecnologia, conservano clienti e danno risorse agli ingegneri, ma possono spostare proprietà intellettuale e sviluppo senza capitale societario. Non esclusività e continuità vanno pesate contro trasferimento della squadra e futura indipendenza dei chip.
Google TPU, acceleratori Amazon e Microsoft, AMD, Cerebras e SambaNova restano concorrenti. Nvidia può sostenere capacità aggiuntive o costi d'inferenza minori. Occorrono prove, non promesse universali LPU per ogni modello e carico. Perdite concorrenziali e alternative clienti richiedono analisi separata.
Che cosa renderebbe informativa la prossima fase
Le prime decisioni mostreranno quali tesi proseguono; motivi del rigetto contano più del titolo vittoria-sconfitta. La discovery può rivelare verbali, valutazioni, conflitti, premi, negoziati, comunicazioni e alternative. Contrattazione indipendente indebolisce potenzialmente le accuse, vantaggi connessi nascosti le rafforzano.
Azione o chiusura federale modifica l'incertezza regolatoria, non l'equità degli azionisti. Consegne LPX, software, adozione ripetuta e retention, finanziamento e utilizzo GroqCloud testeranno valore residuo. Clienti necessitano continuità di supporto, hardware, modelli e piani, non solo un nome societario.
Per dipendenti e direttori conta l'intero pacchetto: classe, vesting, finestre d'esercizio, diritti informativi, premi e tasse interagiscono con il lavoro. Sono questioni per consulenza individuale indipendente, non garanzie di identico accesso al valore da titolo. L'esito resta aperto. La causa testa equità di negoziazione e riparto dei contratti connessi, non se chiamarli licenza provi automaticamente legittimità o elusione.
Fonti
Resoconto FT della causa · Annuncio dell'accordo Groq · Relazione annuale Nvidia · Finanziamento cloud Groq · Interrogazione dei senatori · Notizia sull'indagine DOJ · Resoconto Bloomberg Law · Aggiornamento tecnico · Finanziamento di maggio · Analisi del mercato inferenza · Indice originale