
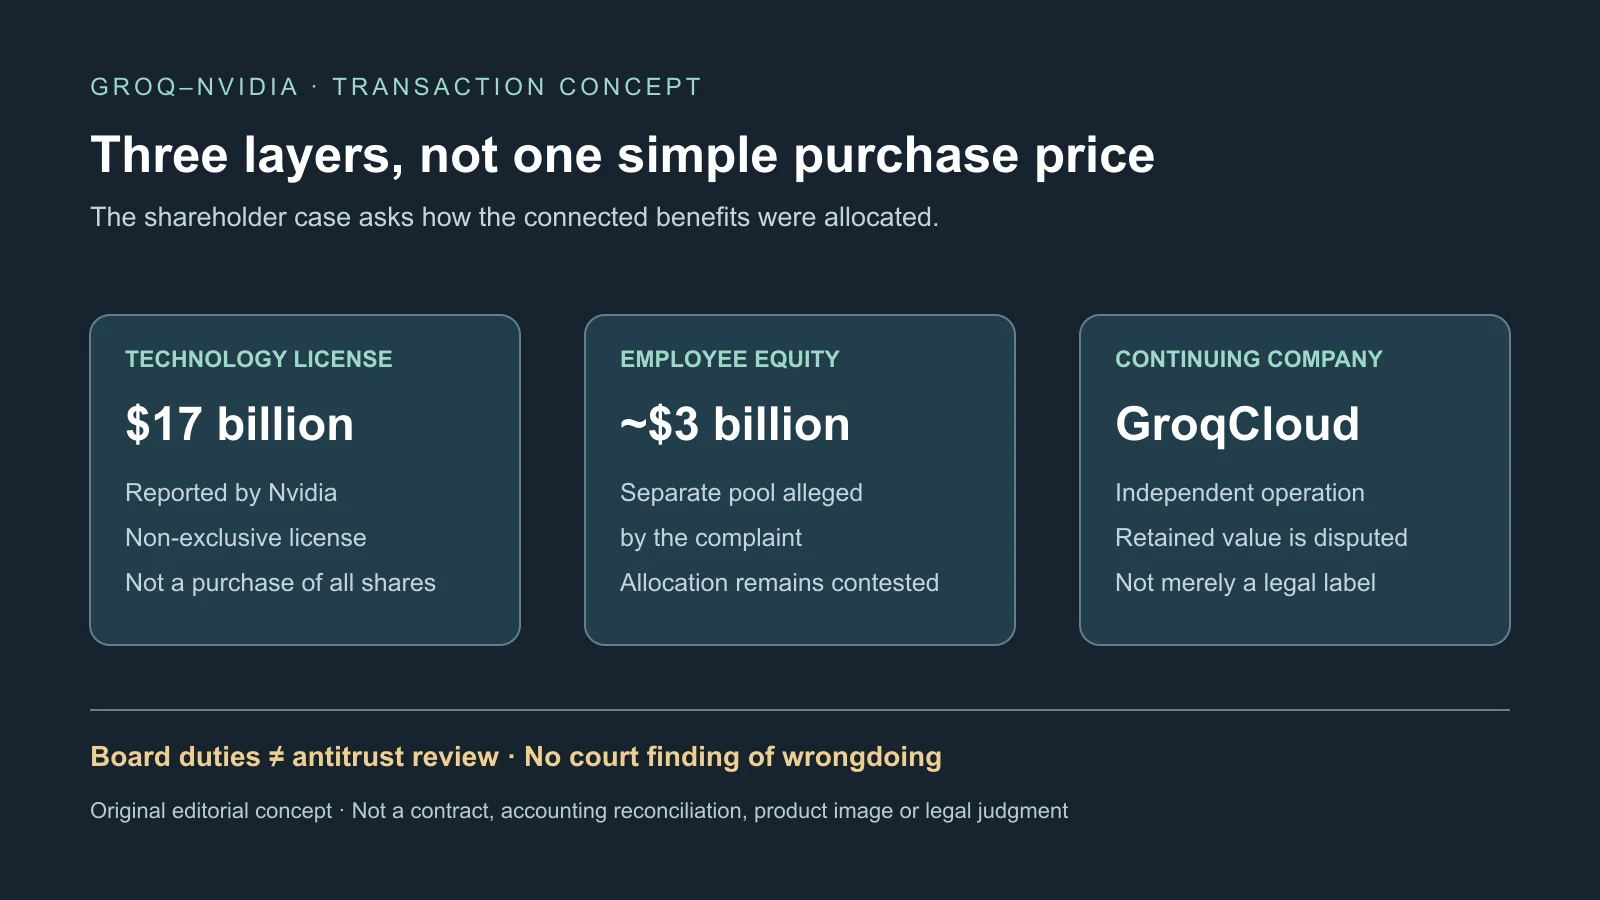
Os ex-engenheiros Benjamin Serebrin e Joshua Rubin questionam como diretores da Groq dividiram o valor do acordo Nvidia de dezembro de 2025. A proposta de ação coletiva de acionistas alega que tecnologia central e maioria dos engenheiros passaram à Nvidia enquanto alguns titulares de ações ordinárias tiveram saída injusta em dinheiro. Groq nega irregularidade e fala em valor excepcional. Nenhum tribunal estabeleceu as condutas alegadas.
A manchete de US$ 20 bilhões reúne componentes diferentes, não o preço convencional de todas as ações Groq. Nvidia declarou US$ 17 bilhões pela licença; a ação descreve cerca de US$ 3 bilhões separados em ações Nvidia para funcionários selecionados. Groq permaneceu independente com nuvem. Se o conjunto exige proteções de venda de empresa é o conflito, não uma classificação jurídica já decidida.
Um mesmo processo aparece com datas procedimentais diferentes
O relato inicial situa o protocolo em 2 de outubro de 2026. O posterior descreve protocolo sigiloso em 29 de setembro na Court of Chancery de Delaware, aberto em 5 de outubro. As cronologias diferem e não devem virar dois processos ou uma data silenciosamente verificada. O acompanhamento identifica o ex-CEO Jonathan Ross e antigos diretores como réus. Nvidia não é ré.
Groq anunciou a licença não exclusiva de inferência em 24 de dezembro de 2025. Ross, o presidente Sunny Madra e outros iriam à Nvidia; Simon Edwards lideraria a Groq independente, e GroqCloud continuaria sem interrupção. O anúncio não detalhou valores ou número de transferidos. Quase todos os engenheiros, possivelmente 200, continua estimativa da ação.
Autores alegam favorecimento de executivos, investidores afiliados e transferidos, saída ordinária subavaliada, negação de votos e falta de teste de preço e alternativas. Alguns líderes teriam aceitado descontos nas ações Groq enquanto recebiam benefícios Nvidia separados. Financial Times citou BlackRock, Social Capital, Infinitum e Disruptive como fundos identificados, não réus.
O FT inicial informou recusa de comentário da Nvidia e ausência de resposta imediata da Groq. Depois, Groq chamou o processo de infundado e prometeu defesa vigorosa. Não se deve apagar essa resposta repetindo só o silêncio anterior. Uma petição apresenta uma parte, não uma conclusão neutra.
A contabilidade explica valor, não decide o direito
O relatório fiscal de 2026 da Nvidia registra US$ 17 bilhões: US$ 13 bilhões no fechamento e US$ 4 bilhões em um ano, incluindo juros imputados. Descreve licença LPU não exclusiva e contratações, sem compra de ações Groq, produtos existentes ou contratos de clientes. Essas fronteiras apoiam a descrição de não fusão.
Reconhece US$ 14,4 bilhões de goodwill e US$ 2,5 bilhões de tecnologia desenvolvida, avaliada por custo de recriação com vida útil de cinco anos. Goodwill reflete principalmente equipe e desenvolvimento futuro. Valores contábeis arredondados não precisam somar exatamente US$ 17 bilhões e não são conciliação completa independente de caixa.
O goodwill elevado explica a ligação entre pessoas e tecnologia feita pelos autores, não prova fusão disfarçada ou divisão injusta. Licença não exclusiva preserva propriedade e reutilização, com outras licenças dependentes do contrato. Uma companhia com clientes, capital e operações difere de uma estrutura apenas jurídica.
Os autores invocariam a Seção 271 da lei societária de Delaware sobre venda de todos ou substancialmente todos os ativos, além de deveres fiduciários. Admitem falta de decisão local diretamente sobre essa combinação exata. O tribunal pode examinar valor restante, aprovações e conflitos sem adotar a tese de venda mais ampla. O padrão em aberto importa tanto quanto o nome.
Remuneração de funcionário não é automaticamente pagamento a acionista
Trabalhadores podem ter ações ordinárias ou opções, investidores direitos preferenciais. Aquisição de direitos, preferências de liquidação, impostos, aprovações e acordos paralelos afetam a distribuição. Salário futuro Nvidia de quem sai difere do risco GroqCloud de quem fica, mesmo que ambos possuíssem ações.
A reserva acionária pode pagar serviço futuro, retenção e risco da mudança em vez de desviar valor. Os autores alegam o contrário: envolvidos moldaram contratos conectados para capturar o potencial perdido por outros. Alocações individuais, elegibilidade, vesting, negociação e aprovações independentes são necessários para testar interpretações. Pagamentos diferentes ou vínculo com fundos não demonstram ilegalidade sozinhos.
Impostos são outro comparativo. Receita de licença na empresa teria criado custos evitáveis numa compra de ações, segundo os autores. Uma alternativa real também teria regulação, passivos, integração e impostos próprios. Custo ou avaliação hipotética maior não estabelecem violação sem comparar opções alcançáveis.
Nvidia alertou ainda sobre grande engenharia de integração e riscos de prazo, desempenho, adoção e recuperação do custo. O pagamento não comprou vantagem acabada garantida. Sinergias com computação, rede, software e distribuição podem valer, mas risco e momento da criação de valor importam à avaliação e aos danos.
A nuvem remanescente complica a tese de empresa esvaziada
O relato inicial cita US$ 350 milhões em agosto, avaliação de US$ 3,5 bilhões, Disruptive liderando e participação Nvidia planejada, além de US$ 650 milhões em junho e US$ 1 bilhão recente total. Reproduz também números da companhia: 13 data centers e mais de seis milhões de desenvolvedores. Não foram verificados independentemente aqui.
O acompanhamento descreve busca por até US$ 650 milhões em maio e divulgação posterior de US$ 350 milhões. Buscar e concluir financiamento são etapas diferentes; as versões não devem confirmar silenciosamente uma cronologia idêntica. Ambas descrevem uma nuvem sobrevivente, mas avaliação posterior após mudanças de estratégia, capital e propriedade não prova pagamento anterior injusto.
A continuação técnica acrescenta reversão: Groq implantaria racks Nvidia Groq 3 LPX, segundo relatos com apoio Dell, usando arquitetura licenciada para fora. LPUs enfatizam execução previsível e SRAM rápida perto da lógica. Nvidia apresenta LPX como parceiro de decodificação Vera Rubin, com processadores especializados gerando token a token enquanto GPUs fazem tarefas mais amplas.
A transição pode reduzir riscos de projetar e fabricar chips independentemente, aumentando dependência do roteiro e fornecimento Nvidia. A experiência operacional da Groq vale, mas uma nuvem compradora difere de um desafiante projetista. Progresso de produção não elimina riscos de software, utilização, clientes e pedidos repetidos.
Uma nuvem real e divisão anterior injusta podem coexistir. Dificuldades posteriores também não provam automaticamente violação no momento da aprovação. São necessários dados do valor restante, participação retida e potencial anterior versus posterior ao acordo.
Antitruste e acionistas fazem perguntas diferentes
Delaware examina deveres dos diretores e tratamento de acionistas. Autoridades competitivas perguntam se Nvidia absorveu uma via técnica independente que poderia limitá-la. Um acordo justo aos acionistas pode prejudicar concorrência, ou ter problema fiduciário sem infração antitruste. Um processo não decide o outro.
Elizabeth Warren e Richard Blumenthal questionaram o acordo em março de 2026, citando posição Nvidia e licença/contratação Enfabrica de 2025. Em setembro houve relato de investigação DOJ sobre possível fuga de revisão. Investigação e acusação política não são conclusão de ilegalidade; ausência de ação tampouco prova justiça do conselho.
Microsoft, Google, Amazon e Meta usaram modelos semelhantes com contratos e operações restantes diferentes. Licenças flexíveis difundem tecnologia, preservam clientes e dão recursos aos engenheiros, mas transferem propriedade intelectual e capacidade sem compra acionária. Não exclusividade e sobrevivência precisam ser pesadas contra a saída da equipe e capacidade futura de chips independentes.
Google TPU, chips próprios Amazon e Microsoft, AMD, Cerebras e SambaNova seguem concorrendo. Nvidia pode defender capacidade adicional ou custo de inferência menor. Benefícios precisam de evidências, não promessas LPU universais para todo modelo e carga. Perdas competitivas e alternativas dos clientes exigem análise própria.
O que tornaria a próxima etapa informativa
Decisões iniciais mostrarão quais teses prosseguem; fundamentos de rejeição importam mais que manchetes de vitória. A produção de provas pode mostrar atas, avaliações, conflitos, prêmios, negociações, comunicações e alternativas. Barganha independente pode enfraquecer alegações; benefícios ligados não divulgados podem fortalecê-las.
Ação ou encerramento federal muda incerteza regulatória, não justiça dos pagamentos. Entregas LPX, software, adoção repetida e retenção, financiamento e uso GroqCloud testarão valor remanescente. Clientes precisam de continuidade de suporte, hardware, modelos e planos, não só nome jurídico.
Para trabalhadores e diretores vale o conjunto: classe acionária, vesting, janelas de exercício, informação, retenção e impostos cruzam decisões de emprego. São perguntas para aconselhamento independente individual, não garantia de divisão igual de uma manchete. O desfecho permanece aberto. O caso testa negociação e distribuição justas de licenças, contratações e financiamento, não se o nome licença prova automaticamente legitimidade ou evasão.
Fontes
Relato FT da ação · Anúncio da transação Groq · Relatório anual Nvidia · Financiamento da nuvem Groq · Consulta dos senadores · Relato de investigação DOJ · Relato Bloomberg Law · Acompanhamento técnico · Financiamento em maio · Análise do mercado de inferência · Índice original