
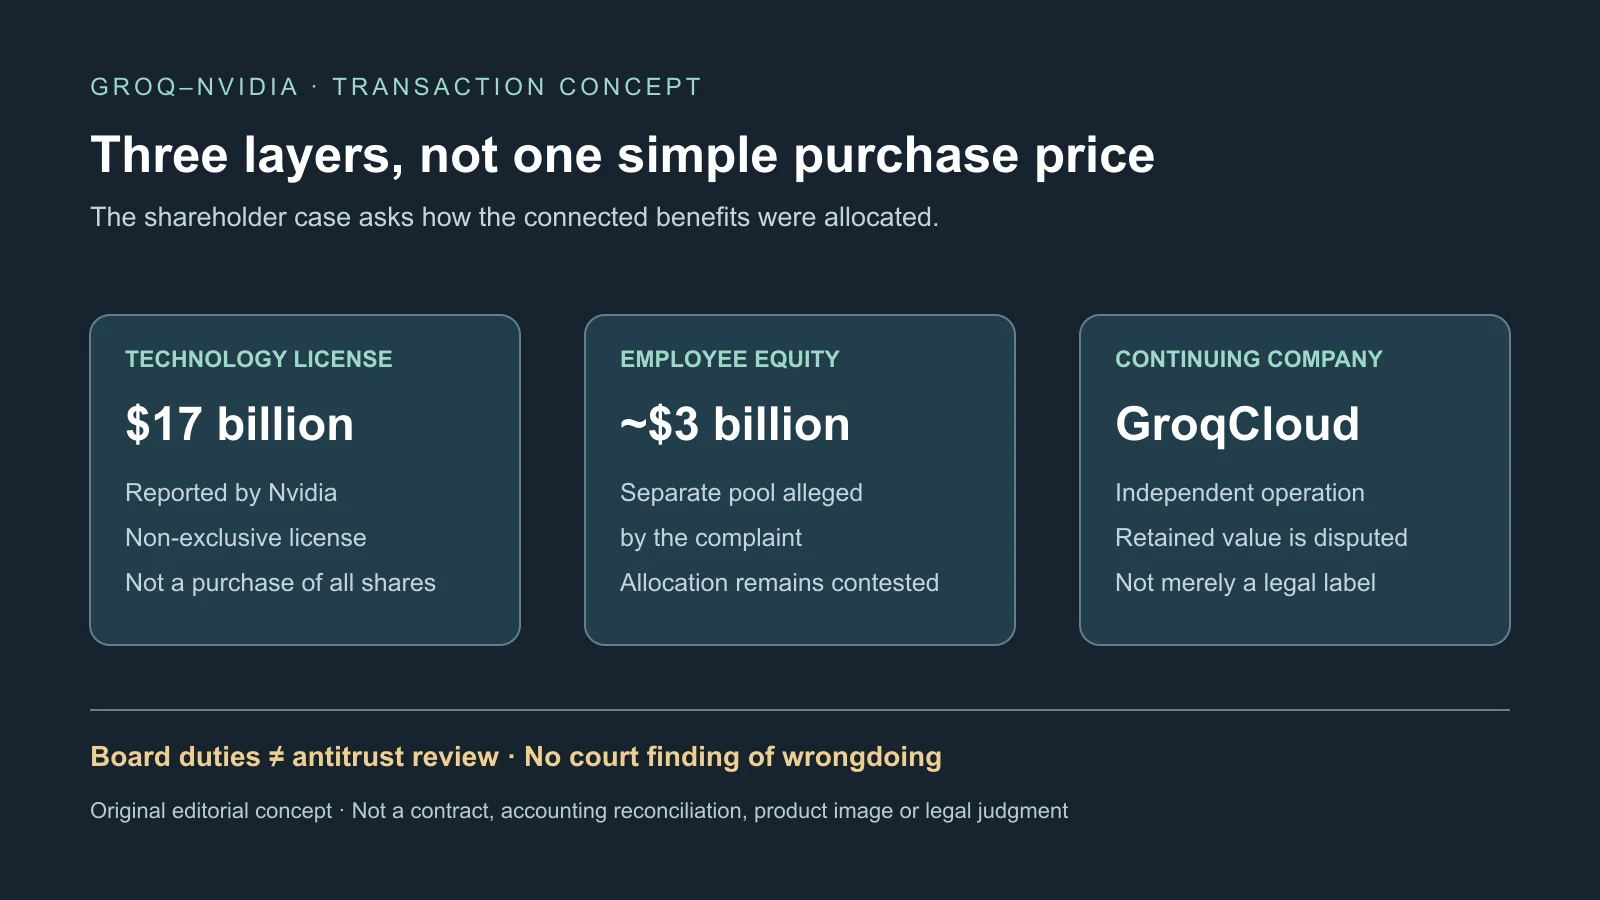
Les anciens ingénieurs Groq Benjamin Serebrin et Joshua Rubin contestent la répartition par les administrateurs de la valeur de l’accord Nvidia de décembre 2025. Leur recours collectif proposé affirme que technologie centrale et majorité des ingénieurs sont passées vers Nvidia tandis que certains actionnaires ordinaires recevaient une sortie injuste en espèces. Groq nie toute faute et évoque une valeur exceptionnelle. Aucun tribunal n’a établi les comportements reprochés.
Les 20 milliards de dollars des titres additionnent des composantes différentes, pas un prix classique pour toutes les actions Groq. Nvidia a déclaré 17 milliards de licence ; la plainte décrit environ trois milliards séparés d’actions Nvidia pour certains salariés. Groq est resté indépendant avec son cloud. Savoir si l’ensemble exige les protections d’une vente est le litige, pas une qualification acquise.
Une même affaire, plusieurs chronologies procédurales
Le premier récit date le dépôt du 2 octobre 2026. Le suivant décrit un dépôt sous scellés le 29 septembre devant la Court of Chancery, ouvert le 5 octobre. Ces différences ne doivent produire ni deux procès ni une date unique tacitement vérifiée. Le suivi nomme l’ex-PDG Jonathan Ross et les anciens administrateurs comme défendeurs ; Nvidia ne l’est pas.
Groq annonçait la licence non exclusive d’inférence le 24 décembre 2025. Ross, le président Sunny Madra et d’autres rejoindraient Nvidia ; Simon Edwards dirigerait Groq indépendant, GroqCloud poursuivrait sans interruption. Montants et nombre de transferts étaient absents. Presque tous les ingénieurs, potentiellement 200, reste une estimation de la plainte.
Les demandeurs allèguent des avantages pour dirigeants, investisseurs liés et transférés, un rachat ordinaire sous-évalué, des votes refusés et l’absence de comparaison des prix et alternatives. Certains cadres auraient accepté des décotes Groq contre des récompenses Nvidia distinctes. Le Financial Times citait BlackRock, Social Capital, Infinitum et Disruptive comme fonds mentionnés, non défendeurs.
Le premier FT rapportait le refus de commentaire Nvidia et l’absence de réponse immédiate Groq. Le suivi ajoute le rejet de l’action comme infondée et une défense vigoureuse annoncée. Répéter seulement le silence initial effacerait cette réponse. Une plainte est la version d’une partie, non un constat neutre.
La comptabilité explique la valeur, pas le résultat juridique
Le rapport fiscal 2026 Nvidia enregistre 17 milliards : 13 à la clôture et quatre sous un an, intérêts imputés compris. Il décrit licence LPU non exclusive et embauches, sans acquisition du capital Groq, des produits existants ou contrats clients. Ces limites soutiennent le récit d’une opération sans fusion.
Il reconnaît 14,4 milliards de goodwill et 2,5 milliards de technologie développée, évaluée au coût de recréation pour cinq ans. Le goodwill reflète surtout équipe et développement futur. Les montants comptables arrondis ne doivent pas nécessairement totaliser exactement 17 milliards et ne sont pas un rapprochement complet distinct des flux.
Le goodwill explique pourquoi les demandeurs lient personnes et technologie sans prouver fusion déguisée ou répartition injuste. La non-exclusivité conserve propriété et réutilisation au donneur, d’autres licences dépendant du contrat. Une société avec clients, capitaux et opérations n’est pas une coquille simplement juridique.
Les demandeurs invoqueraient la section 271 du Delaware General Corporation Law sur la vente de tout ou de presque tout l’actif, et les devoirs fiduciaires. Ils reconnaissent l’absence de décision locale directe sur ce montage précis. Le tribunal peut examiner valeur conservée, approbations et conflits sans adopter la théorie de vente la plus large. La norme ouverte importe autant que le nom.
La rémunération salariale n’est pas automatiquement un prix aux actionnaires
Les salariés peuvent avoir actions ordinaires ou options, les investisseurs des droits préférentiels. Acquisition des droits, liquidation, taxes, approbations et accords annexes affectent les distributions. Le futur salaire Nvidia du transféré diffère du risque GroqCloud du restant, même si tous deux possédaient des actions.
La réserve pourrait rémunérer services futurs, fidélisation et risque du changement au lieu de détourner de la valeur. Les demandeurs disent l’inverse : des initiés auraient organisé des contrats liés pour capter le potentiel perdu par d’autres. Allocations, admissibilité, vesting, négociations et approbations indépendantes sont nécessaires à l’examen. Des paiements différents ou liens financiers ne prouvent pas seuls l’illégalité.
La fiscalité est un autre débat. Le revenu de licence aurait créé des coûts évitables dans un rachat d’actions. Une alternative réaliste aurait pourtant réglementation, passifs, intégration et taxes propres. Ni coût ni valorisation hypothétique supérieure ne prouvent une faute sans comparer les options atteignables.
Nvidia avertissait aussi d’un important travail d’intégration, avec risques de délais, performances, adoption et recouvrement des coûts. Le paiement n’achetait pas un avantage fini garanti. Les synergies avec calcul, réseaux, logiciel et distribution peuvent compter, mais risques et moment de création de valeur restent essentiels à l’évaluation et aux dommages.
Le cloud restant complique la thèse de la coquille
Le premier récit cite 350 millions en août à 3,5 milliards de valorisation, menés par Disruptive avec Nvidia prévu, plus 650 millions levés en juin et un milliard récent total. Il rapporte 13 centres et plus de six millions de développeurs selon Groq. Ces chiffres opérationnels ne sont pas vérifiés indépendamment ici.
Le suivi décrit une recherche de jusqu’à 650 millions en mai puis l’annonce de 350 millions. Rechercher et clore sont des étapes différentes, non une confirmation tacite d’une chronologie exacte identique. Les deux décrivent un cloud conservé, mais une valorisation après changements de stratégie, capital et propriété ne prouve pas un rachat ancien trop bas.
Le suivi technique ajoute un retournement : Groq déploierait des racks Nvidia Groq 3 LPX, avec soutien Dell rapporté, basés sur l’architecture auparavant licenciée. LPU privilégie exécution prévisible et SRAM rapide près de la logique. Nvidia présente LPX comme compagnon de décodage Vera Rubin : les puces spécialisées génèrent les tokens, les GPU assurent un calcul plus large.
La transition réduit certains risques de conception et fabrication indépendante tout en renforçant la dépendance au calendrier et à la fourniture Nvidia. L’expérience de Groq reste utile, mais un opérateur cloud acheteur n’est pas un concepteur concurrent indépendant. Les progrès de production n’effacent pas risques logiciels, utilisation, adoption et commandes répétées.
Un cloud réel et un partage antérieur injuste pourraient coexister. Des difficultés ultérieures ne prouvent pas non plus une faute lors de l’approbation. Il faut établir valeur restante, participants conservés et potentiel créé avant ou après l’accord.
Antitrust et actionnaires posent des questions distinctes
Delaware examine devoirs des administrateurs et traitement des actionnaires. Les autorités de concurrence demandent si Nvidia a absorbé une voie technique indépendante qui pouvait la contraindre. Un accord juste envers les porteurs peut nuire au marché, ou poser un problème fiduciaire sans infraction antitrust. Aucun volet ne tranche l’autre.
Elizabeth Warren et Richard Blumenthal interrogeaient l’accord en mars 2026, citant position Nvidia et Enfabrica 2025. En septembre, une enquête DOJ sur un possible évitement de contrôle était rapportée. Enquête et accusation politique ne sont pas constat d’illégalité ; absence d’action ne prouverait pas non plus l’équité du conseil.
Microsoft, Google, Amazon et Meta ont employé des montages proches avec contrats et activités conservées différents. Les licences souples diffusent la technologie, préservent les clients et donnent des ressources, mais déplacent aussi propriété intellectuelle et capacité sans actions. Non-exclusivité et continuité doivent être pesées face aux départs et à la future autonomie de conception.
Google TPU, accélérateurs Amazon et Microsoft, AMD, Cerebras et SambaNova restent concurrents. Nvidia peut invoquer de nouvelles capacités ou une inférence moins chère. Il faut des preuves, non des promesses LPU universelles pour tous modèles et charges. Pertes concurrentielles et alternatives clients exigent leur propre analyse.
Ce qui rendrait la suite instructive
Les premières décisions diront quelles théories avancent ; le raisonnement d’un rejet importe davantage qu’un titre victoire-défaite. La production de pièces pourrait révéler procès-verbaux, évaluations, conflits, récompenses, négociations, communications et alternatives. Des négociations indépendantes affaibliraient les accusations ; des avantages cachés les renforceraient.
Action ou clôture fédérale change l’incertitude réglementaire, pas l’équité envers les actionnaires. Livraisons LPX, logiciel, adoption répétée et fidélisation, financement et utilisation GroqCloud testeront la valeur conservée. Les clients ont besoin de continuité du support, matériel, modèles et feuille de route, pas d’un seul nom juridique.
Pour salariés et administrateurs, le paquet entier compte : classe, vesting, fenêtres d’exercice, droits d’information, fidélisation et taxes croisent l’emploi. Ce sont des questions de conseil indépendant individuel, non une garantie de partage égal des titres financiers. L’issue reste ouverte. Le procès examine une négociation et allocation justes des contrats liés, pas une légitimité ou une évasion automatiquement prouvée par le mot licence.
Sources
Récit FT de la plainte · Annonce de l’accord Groq · Rapport annuel Nvidia · Financement cloud Groq · Question des sénateurs · Enquête DOJ rapportée · Récit Bloomberg Law · Suivi technique · Financement de mai · Analyse du marché d’inférence · Index initial