
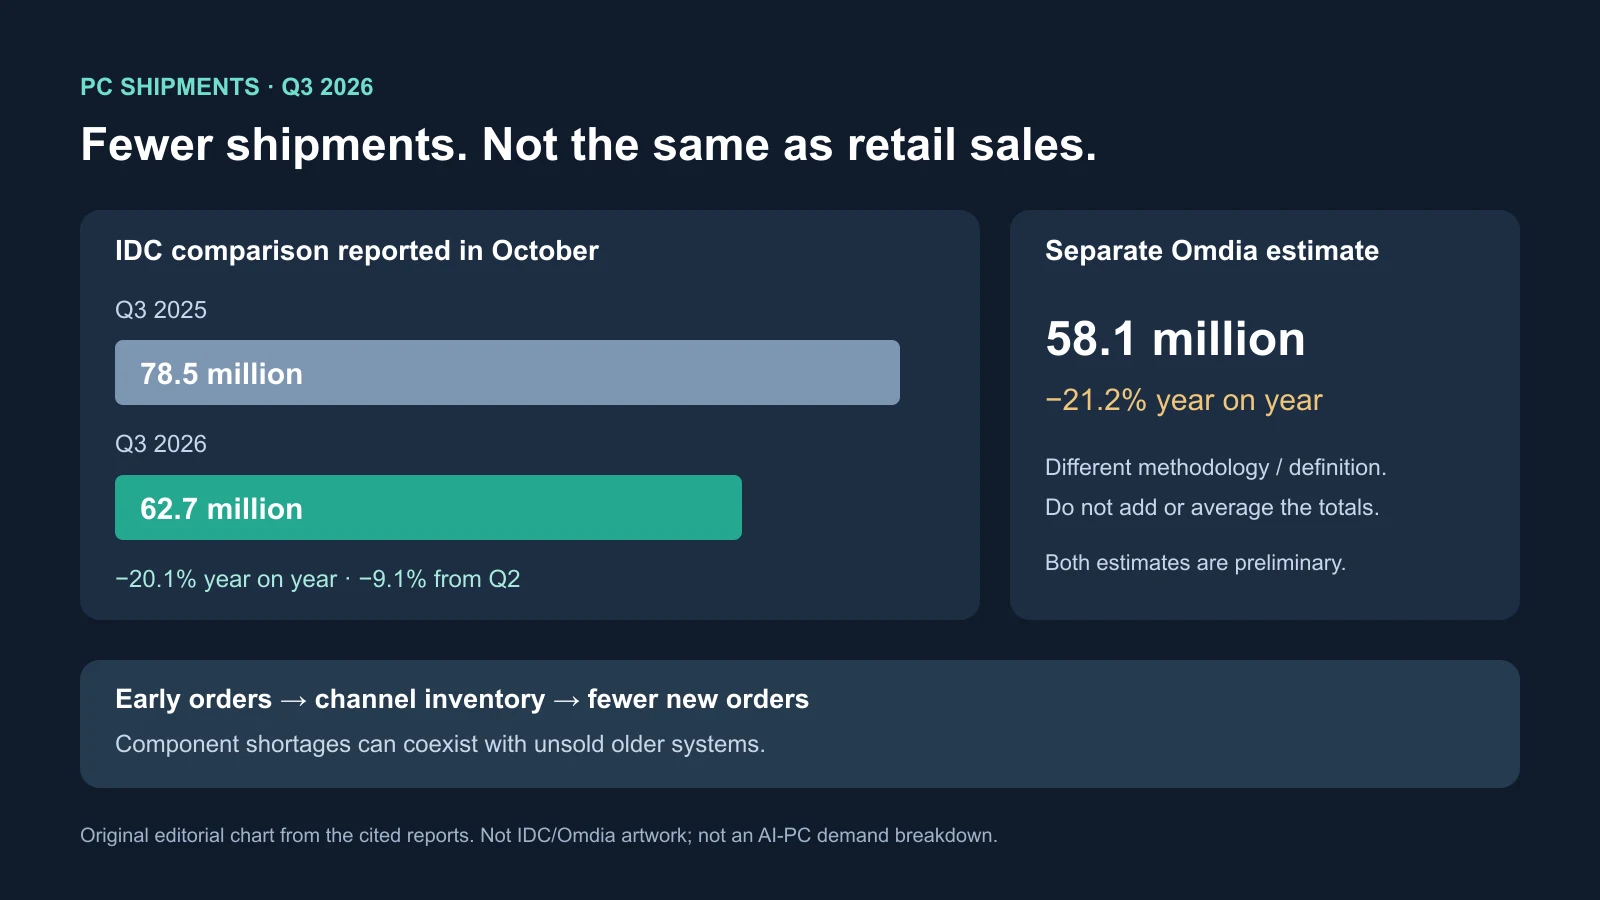
Die weltweiten Auslieferungen klassischer PCs sanken im dritten Quartal 2026 laut den im Oktober berichteten vorläufigen IDC-Zahlen auf 62,7 Millionen. Das waren 20,1 Prozent weniger als der Vergleichswert von 78,5 Millionen und 9,1 Prozent weniger als im zweiten Quartal. Die sonst stärkere Schulstart- und Vorweihnachtsphase brachte einen deutlichen sequenziellen Rückgang.
Der schwierige Punkt: Teure Komponenten und überschüssige Lager im Vertrieb können nebeneinander bestehen. Frühkäufe sicherten Angebot vor erwarteten Preissteigerungen, zogen aber Bestellungen aus späteren Quartalen vor. Der Einbruch misst deshalb eine schwere Anpassung, nicht denselben Rückgang von Verbraucherkäufen, Umsatz oder Interesse an KI-PCs.
Wie Absicherung eine Bestelllücke schuf
IDC-Forschungsdirektor für Verbrauchergeräte Jitesh Ubrani führte einen Teil der ungewöhnlichen Saisonalität auf frühere Lagerentscheidungen zurück. Vor erwarteter Komponentenverteuerung gekaufte Systeme stützten das erste Halbjahr und minderten Nachbestellungen im dritten. Das verschiebt Aktivität, schafft aber keine gleich große dauerhafte Nachfrage.
Die Differenz von 15,8 Millionen betrifft zwei dritte Quartale im Jahresabstand, nicht einen entsprechenden Verlust aus dem Gesamtjahresverkauf. IDCs Kategorie umfasst Desktops, Notebooks und Workstations, nicht Tablets und bestimmte abnehmbare Geräte. Die vorläufige Schätzung erfasst Lieferungen in den Vertrieb, nicht jeden abgeschlossenen Einzelhandels- oder Unternehmenskauf.
Distributoren können Lagerware weiterverkaufen und weniger nachbestellen, sodass Lieferungen schwächer als Endverkäufe aussehen. Umgekehrt könnten unverkaufte Altbestände weitere Bestellkürzungen bewirken. Aus einer Gesamtsumme lässt sich das nicht entscheiden.
Auch bei einer zeitlichen Lagererklärung leiden Montage, Logistik und Handel unter geringerem Durchsatz. Hersteller müssen Altgeräte abbauen und teure Teile für neue beschaffen. Rabatte räumen Lager, schwächen aber Margen und neue Modelle; zu starke Produktionskürzung könnte bei einer Erholung wieder Knappheit erzeugen.
KI-Nachfrage wirkt über Lieferketten, nicht als Eins-zu-eins-Tausch
Die Analyse nennt DRAM-Arbeitsspeicher und NAND für SSDs als zentrale Engpässe, zusätzlich knappere Prozessoren, Grafikchips und andere integrierte Schaltungen. Rechenzentren kaufen fortschrittliche Speicher, Beschleuniger und Hilfskomponenten und geben Zulieferern Gründe, hohe Erträge oder sichere Langzeitverträge zu bevorzugen.
Das bedeutet nicht, dass ein Server einem Laptop dasselbe Speichermodul wegnimmt. Kapazität, Materialien, Halbleiter-Packaging, Verhandlungsmacht und Investitionen überschneiden sich. Auf Rechenzentren gelenktes Kapital kann die Erweiterung für Verbrauchergeräte bremsen, ohne fertige Teile eins zu eins umzulenken.
PC-Hersteller können höhere Kosten tragen, Spezifikationen reduzieren oder Preise erhöhen. Das belastet jeweils Marge, Attraktivität oder Nachfrage von Haushalten, Studierenden und kleinen Firmen mit weiter nutzbaren Geräten. Dünne Einstiegsmargen machen schon vergleichsweise kleine Speicherverteuerungen bedeutsam.
Knappe Teile können daher in Geschäfts- und Premiummodelle mit besseren Margen oder dringenderem Ersatzbedarf fließen. Das schützt Umsatz, reduziert aber günstige Auswahl auch für Käufer ohne Bedarf an Spitzenprozessoren, KI oder aufwendigen Displays. Beliebte Konfigurationen können fehlen, während weniger attraktive Altgeräte im Regal stehen.
Die größten Anbieter schrumpften schneller als der Markt
Die berichteten IDC-Schätzungen sehen Lenovo mit 14,9 Millionen Geräten und 23,8 Prozent Anteil vorn, 22,6 Prozent weniger als die gerundeten 19,3 Millionen zuvor. HP lieferte 10,3 Millionen, minus 30,9 Prozent, und kam auf 16,5 Prozent: der stärkste Rückgang der ersten fünf. Dell blieb mit 7,6 Millionen und 12,1 Prozent Dritter, minus 25 Prozent gegenüber etwa 10,1 Millionen.
Zusammen verloren die drei rund 11,6 Millionen Lieferungen und laut Bericht 4,2 Prozentpunkte Anteil. Das sind Mengen und Anteile, keine veröffentlichten Umsatz- oder Gewinneinbrüche. Einkaufsgröße, Beziehungen und Finanzkraft sichern Teile, beseitigen aber nicht die Terminierung großer Unternehmens-, Behörden- und Bildungsaufträge.
Die Windows-11-Umstellung und gewerbliche Ersatzkäufe schufen schwierige Vergleiche. Nach einer großen Windows-10-Migration kann ein Betrieb nur neue Mitarbeitende, Defekte oder Spezialaufgaben versorgen statt den ganzen Bestand nochmals erneuern. Dells Support und Standardisierung bleiben wertvoll, verhindern aber weder Verhandlungen noch längere Nutzung.
Eine Datengrenze bleibt: Der Bericht nennt eine frühere vorläufige Q3-2025-Summe von 75,9 Millionen und Lenovo nahe 20 Millionen, verwendet aktuell aber 78,5 Millionen als Jahresvergleich. Die Basen sind nicht austauschbar. Das Material erklärt die Differenz nicht; die berichteten 20,1 Prozent dürfen nicht mit 75,9 Millionen neu berechnet werden.
HPs großer Einbruch deutet auf Korrekturexponierung, nicht eine vollständige Diagnose. Produkttermine, Regionen, Lager und Verträge wirken ebenfalls. Lenovos leicht schlechteres Ergebnis beseitigte die Führung nicht; alle drei behielten breite Geschäftsaktivitäten und größere Mengen als Apple oder ASUS.
Mehr Anteil bedeutete nicht mehr Auslieferungen
Apple lieferte geschätzt 5,9 Millionen Macs, minus 11,3 Prozent, und steigerte den Anteil trotzdem von 8,5 auf 9,5 Prozent. ASUS lieferte etwa 5,5 Millionen, minus 8,6 Prozent, und erreichte 8,7 Prozent Anteil bei kleinstem Rückgang der fünf. Beide gewannen relativ, weil andere schneller fielen, nicht durch eigene Mengenzunahme.
Apples Kontrolle über Betriebssystem, Hauptprozessoren und ein enges Sortiment kann Planung gegenüber vielen Prozessor-, Speicher- und Unternehmenskombinationen vereinfachen. Die Position außerhalb der billigsten Klassen erlaubt mehr Kostenweitergabe. Macs brauchen dennoch Speicher, Displays, Packaging und globale Zulieferer; Integration ist keine Immunität.
ASUS deckt Verbraucher-Notebooks, Gaming, Geschäftsgeräte und Komponenten ab. Produkt- oder Regionenmix wirkte dieses Quartal widerstandsfähiger, aber Gaming-Starts und Handelsaktionen verschieben wie Apple-Starts Liefertermine. Ein vorläufiges Quartal beweist weder dauerhafte Loyalität noch Rückzug der anderen drei.
Menge ist auch kein vollständiges Finanzergebnis. Die Quelle zitiert IDC, wonach Anbieter zu Jahresbeginn Preise schneller weitergaben, als Nachfrage sank. Weniger Einheiten, mehr Anteil und Umsatzschutz sind vereinbar. Weniger günstige Konfigurationen und höhere Ersatzkosten für Käufer bleiben trotzdem.
Zwei Tracker stimmen in der Richtung überein, nicht in derselben Summe
Omdia schätzte separat 58,1 Millionen, minus 21,2 Prozent jährlich: 4,6 Millionen weniger als IDC. Andere Definitionen und Methoden, etwa Geräteumfang, Anbieter, Regionen und Vertriebsschätzungen, verbieten Addieren, Mitteln oder Behandlung als identische Kategorie.
Beide Analysen melden jedoch über 20 Prozent Rückgang, nachlassende Vorzieheffekte und Angebotsgrenzen. Das unterstützt die Richtung stärker als eine gemeinsame exakte Marktgröße. Zusätzliche Vertriebsdaten können vorläufige Werte verändern.
Die Summen trennen PCs mit Neural Processing Unit nicht von anderen. NPUs verarbeiten lokale KI-Aufgaben, aber die Zahlen verraten nicht, ob Käufer KI ablehnen, sie zu teuer finden, kein Angebot haben oder den alten Rechner weiter nutzen. Ein Urteil gegen KI-PCs wäre überzogen.
Nach der Pandemie gab es im ersten Quartal 2023 einen größeren Jahresrückgang, später Stabilisierung durch Lagerabbau und leichtere Vergleiche. Heute kommen Teileknappheit und höhere Einsatzkosten hinzu. Abverkauf allein schafft bei knappen Speichern kein erschwingliches Neuangebot.
Das nächste Quartal trennt Timing von längerer Anpassung
IDCs früherer Ausblick prognostizierte 11,3 Prozent Rückgang im Gesamtjahr 2026, Verschlechterung zum Jahresende und fast 20 Prozent Minus im vierten Quartal. Das sind zitierte Prognosen, keine erreichten Ergebnisse oder Garantie für jedes künftige Quartal.
Ein deutlich kleineres Q4-Minus würde auf stärkere Aufnahme der Vorzieheffekte im Q3 hindeuten. Weitere Schwäche könnte Lagerabbau oder Kaufzurückhaltung anzeigen. Speicherangebot muss sich ohne neuen Kostenschock verbessern, doch Teile allein räumen bestehende Lager nicht.
Anbieterabstand und Konfigurationen liefern weitere Hinweise. Anhaltende Stärke von Apple und ASUS könnte stabilen Mix bedeuten, Annäherung einen Timingeffekt bei wiederkehrenden Großrollouts. Weniger Basisspeicher, kleinere Laufwerke und weniger Budgetmodelle zeigen Bewältigung durch Design statt vollständige Angebotsnormalisierung.
Ersatzbedarf bleibt durch Defekte, neue Beschäftigte, Softwareanforderungen und unterstützte Geräteflotten bestehen, garantiert aber keine rasche Erholung. Geräteausfall, Sicherheit und Arbeitslast sind andere Entscheidungen als freiwillige Erneuerung; schwache Basisausstattung kann spätere Produktivitäts- und Supportkosten schaffen.
Offen ist, ob erschwingliche Modelle in einer zunehmend von Rechenzentren geprägten Lieferkette erhalten bleiben. Weniger, dafür teurere Rechner können Umsatz stabilisieren, ohne Mengen zurückzubringen. Entscheidend sind Vertriebsaufträge, Teileangebot und tatsächliches Kaufen, nicht nur die Schlagzeile.
Quellen
Auslieferungen und Herstellerbericht · Frühere IDC-Marktprognose · Separate Omdia-Schätzung