
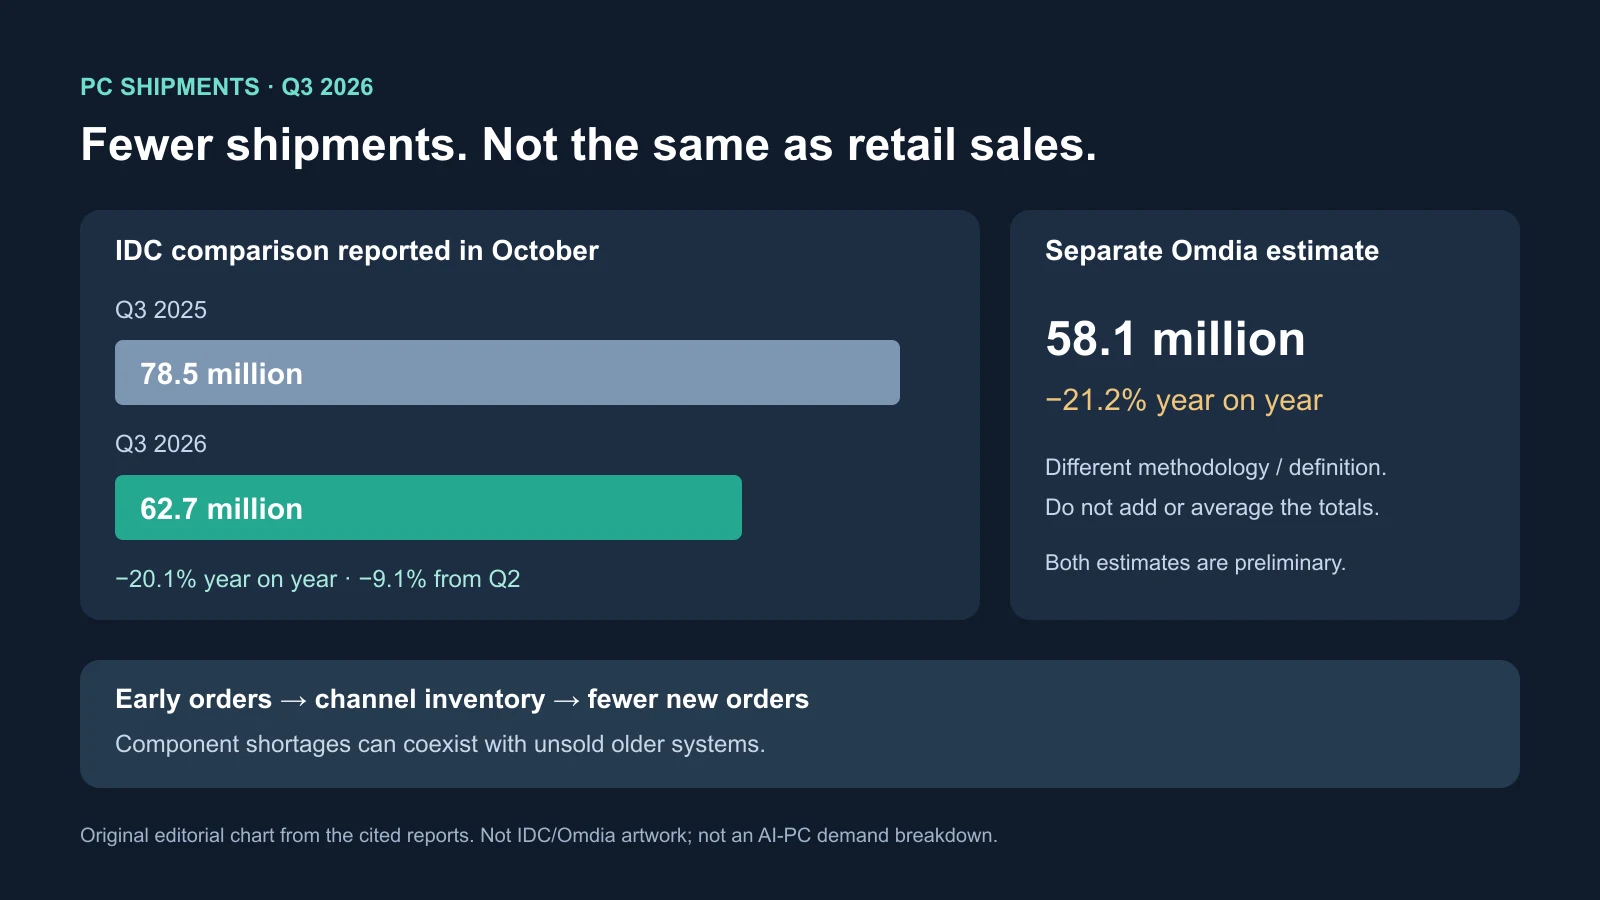
Le spedizioni mondiali di PC tradizionali sono scese a 62,7 milioni nel terzo trimestre 2026, secondo i dati preliminari IDC riportati in ottobre. Sono il 20,1% sotto il confronto di 78,5 milioni e il 9,1% sotto il secondo trimestre. Il periodo normalmente forte per scuola e preparativi festivi ha invece registrato una contrazione sequenziale.
La difficoltà è che componenti costosi e scorte eccessive coesistono. Comprare prima ha assicurato forniture contro i rincari previsti, anticipando però ordini dei trimestri successivi. Il calo misura un grave aggiustamento, non dimostra identiche cadute di acquisti finali, ricavi o interesse per PC AI.
Come la difesa delle forniture ha creato un vuoto di ordini
Jitesh Ubrani, responsabile ricerche dispositivi consumer IDC, ha legato parte della stagionalità anomala alle scelte precedenti sulle scorte. Acquisti prima dell'inflazione dei componenti hanno sostenuto il primo semestre, riducendo i riordini del terzo. Spostano attività, non creano uguale domanda duratura.
La differenza di 15,8 milioni riguarda due terzi trimestri a un anno di distanza, non una perdita di quel numero nelle vendite annuali. La categoria comprende desktop, notebook e workstation, escludendo tablet e certi staccabili. È una stima preliminare delle consegne alla distribuzione, non ogni acquisto retail o aziendale concluso.
I distributori possono vendere scorte e ridurre i rifornimenti, facendo apparire le spedizioni peggiori delle vendite finali. Viceversa, vecchio invenduto può generare altri tagli. Il totale da solo non stabilisce quale scenario prevalga.
Anche se le scorte spiegano i tempi, i produttori subiscono minori volumi di assemblaggio, logistica e vendita. Devono smaltire vecchi sistemi e ottenere pezzi cari per i nuovi. Gli sconti liberano magazzino ma indeboliscono margini e nuove gamme; tagliare troppo la produzione può creare carenze alla ripresa.
La domanda AI agisce sulla filiera, non con scambi uno a uno
L'analisi indica DRAM e NAND per SSD come vincoli centrali, oltre a processori, grafica e altri circuiti più difficili da reperire. I data center acquistano memoria avanzata, archiviazione, acceleratori e supporti, incentivando fornitori a preferire ritorni elevati o contratti lunghi affidabili.
Non significa che un server sottragga al laptop un identico modulo. Capacità, materiali, packaging dei semiconduttori, negoziazione e investimenti si sovrappongono. Capitale diretto ai data center può rallentare l'espansione consumer senza trasferire pezzi finiti uno a uno.
I produttori possono assorbire costi, ridurre specifiche o alzare prezzi. Ne soffrono rispettivamente margini, attrattiva e domanda di famiglie, studenti e piccole imprese con computer ancora utilizzabili. I ridotti margini entry-level rendono rilevanti anche modesti rincari di memoria o archiviazione.
I pezzi scarsi possono andare a sistemi professionali e premium con più margine o urgenza. Protegge ricavi ma restringe le scelte accessibili anche per chi non cerca CPU superiori, AI o schermi sofisticati. Configurazioni popolari possono mancare mentre restano vecchie macchine meno attraenti.
I maggiori produttori hanno perso volumi più rapidamente
Le stime IDC riportate vedono Lenovo prima con 14,9 milioni e 23,8% di quota, calo del 22,6% rispetto ai 19,3 milioni arrotondati precedenti. HP ha spedito 10,3 milioni, meno 30,9%, quota 16,5%: la maggiore flessione delle prime cinque. Dell terza con 7,6 milioni e 12,1%, meno 25% da circa 10,1 milioni.
Le tre hanno consegnato circa 11,6 milioni in meno e perso, secondo il resoconto, 4,2 punti percentuali complessivi. Sono unità e quote, non cali dichiarati di utile o ricavi. Scala, rapporti e risorse finanziarie aiutano a ottenere pezzi ma non eliminano il calendario dei grandi ordini di aziende, governi e istruzione.
La transizione Windows 11 e le sostituzioni professionali crearono confronti impegnativi. Dopo una grande migrazione da Windows 10, un'impresa può limitarsi a nuovi dipendenti, guasti o carichi specialistici anziché rifare tutto il parco. Supporto e standardizzazione Dell restano preziosi ma non impediscono negoziati o vita utile prolungata.
Esiste inoltre un limite nei dati: la fonte cita un precedente totale preliminare Q3 2025 di 75,9 milioni, Lenovo quasi 20 milioni, ma usa 78,5 milioni nel confronto attuale. Le basi non sono intercambiabili. Il materiale non riconcilia la differenza; il 20,1% riportato non va ricalcolato usando 75,9 milioni.
Il grande calo HP suggerisce esposizione alla correzione, non una diagnosi completa. Tempi, geografia, scorte e contratti influenzano il trimestre. Lenovo poco peggiore del mercato non ha perso il primato; tutte mantengono ampio business e volumi superiori ad Apple o ASUS.
Più quota non significava più spedizioni
Apple ha consegnato circa 5,9 milioni di Mac, meno 11,3%, ma è passata dall'8,5% al 9,5% di quota. ASUS circa 5,5 milioni, meno 8,6%, quota 8,7% e calo minimo delle cinque. La posizione relativa è migliorata perché le altre sono diminuite più rapidamente, non per crescita propria.
Apple controlla sistema operativo, principali processori e gamma gestita, semplificando rispetto a molte combinazioni di CPU, memoria e imprese. Stare fuori dai segmenti più economici offre spazio per trasferire costi. I Mac dipendono ancora da memoria, archiviazione, display, packaging e rete globale: integrazione non è immunità.
ASUS copre notebook consumer, gaming, imprese e componenti. Mix prodotto o geografico appare più resistente, ma lanci gaming e promozioni alterano i tempi come quelli Apple. Un trimestre preliminare non dimostra fedeltà permanente o arretramento duraturo di Lenovo, HP e Dell.
Le unità non sono risultati finanziari completi. La fonte cita IDC: all'inizio dell'anno i rincari venivano trasferiti più velocemente del calo della domanda. Meno unità, più quota e ricavi difesi possono coesistere. Rimangono però meno configurazioni economiche e sostituzioni più care per gli acquirenti.
Due rilevatori concordano sulla direzione, non sullo stesso totale
Omdia ha stimato separatamente 58,1 milioni, meno 21,2%, cioè 4,6 milioni sotto IDC. Definizioni e metodi diversi, inclusi dispositivi, produttori, geografia e canali, impediscono somma, media o trattamento come identica categoria.
Entrambi indicano tuttavia oltre 20% di calo, minore beneficio degli anticipi e vincoli di offerta. Sostengono la direzione più di una precisa dimensione comune. Ulteriori informazioni possono modificare valori preliminari.
I totali non separano sistemi con NPU dagli altri. Sono processori dedicati all'AI locale, ma non si distingue chi rifiuta le funzioni, chi le vuole ma le trova costose, chi non trova offerta o usa ancora bene il vecchio PC. Un referendum sui PC AI eccederebbe i dati.
Dopo la pandemia il Q1 2023 ebbe una contrazione annuale maggiore, poi stabilizzazione con smaltimento e confronti più facili. Ora si aggiungono parti scarse e costi elevati. Svuotare magazzini non ricrea offerta nuova accessibile con memoria e storage vincolati.
Il prossimo trimestre distinguerà tempi e aggiustamento lungo
La precedente previsione IDC era meno 11,3% nell'intero 2026, peggioramento finale e Q4 vicino a meno 20%. Sono proiezioni citate, non risultati raggiunti o garanzie per ogni futuro trimestre.
Una flessione Q4 molto minore suggerirebbe maggiore assorbimento degli anticipi nel Q3. Debolezza persistente potrebbe indicare scorte ancora in riduzione o resistenza dei compratori. Serve migliorare memoria e storage senza nuovo shock, ma le parti da sole non eliminano il magazzino del canale.
Divario e configurazioni danno altri indizi. Resistenza Apple e ASUS persistente potrebbe riflettere un mix duraturo; convergenza un effetto temporale con ritorno dei grandi rinnovi. Meno memoria di base, storage e modelli economici indicherebbero gestione tramite design, non piena normalità.
La sostituzione resta per guasti, nuovi addetti, software e parchi supportati, senza garantire ripresa rapida. Guasto, sicurezza e carico creano decisioni diverse dall'aggiornamento facoltativo di un PC affidabile; basi insufficienti possono generare costi futuri di produttività e supporto.
Resta aperto se i modelli accessibili sopravvivranno a una filiera influenzata dai data center. Meno computer più cari possono stabilizzare ricavi senza recuperare unità. La prossima fase dipende da ordini dei canali, pezzi e acquisti reali, non soltanto dal titolo sulle spedizioni.
Fonti
Spedizioni e produttori · Precedente previsione IDC · Distinta stima Omdia