
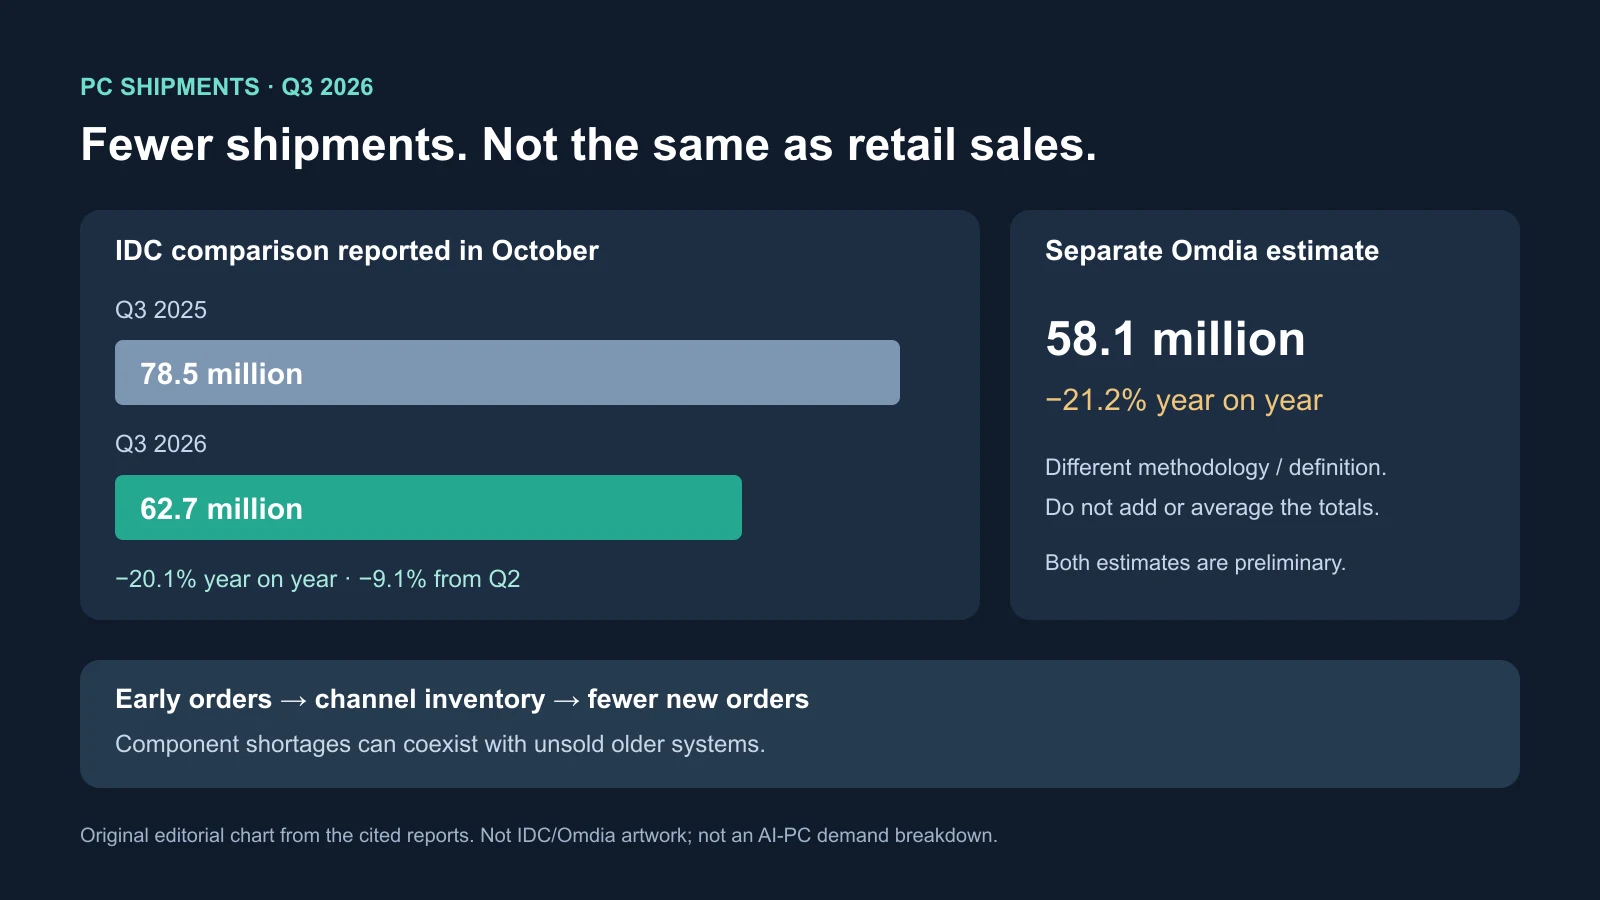
Los envíos mundiales de PC tradicionales cayeron a 62,7 millones en el tercer trimestre de 2026, según las cifras preliminares de IDC publicadas en octubre. Fueron un 20,1% inferiores a la base de 78,5 millones y un 9,1% menores que en el segundo trimestre. El periodo normalmente fuerte de vuelta al colegio y preparación festiva registró una contracción secuencial importante.
La complicación es que componentes caros y exceso de inventario coexisten. Comprar antes aseguró suministro frente a aumentos previstos, pero adelantó pedidos de trimestres posteriores. La caída mide un ajuste grave, no demuestra una reducción idéntica de compras finales, ingresos o interés por PC con IA.
Cómo defender el suministro creó una brecha de pedidos
Jitesh Ubrani, director de investigación de dispositivos de consumo de IDC, atribuyó parte de la estacionalidad anómala a decisiones anteriores de inventario. Las compras antes de la inflación de piezas sostuvieron el primer semestre y redujeron reposiciones del tercero. Trasladan actividad, no crean demanda duradera equivalente.
Los 15,8 millones de diferencia comparan dos terceros trimestres separados por un año, no la pérdida de esa cantidad de ventas anuales. Los PC tradicionales incluyen sobremesa, portátiles y estaciones de trabajo, sin tabletas ni ciertos desmontables. Es una estimación preliminar de entrada al canal, no de cada compra minorista o empresarial completada.
Los distribuidores pueden vender existencias y reducir nuevos pedidos, haciendo que los envíos parezcan más débiles que las ventas finales. También puede ocurrir lo contrario: inventario antiguo sin salida provoca otros recortes. El total por sí solo no distingue escenarios.
Aunque el inventario explique el momento, los fabricantes sufren menor actividad de ensamblaje, logística y comercio. Deben liquidar sistemas antiguos y conseguir piezas caras para nuevos. Los descuentos limpian almacenes, pero debilitan márgenes y modelos nuevos; recortar demasiado la producción puede generar faltas al recuperarse la demanda.
La IA presiona la cadena, no intercambia piezas una por una
El análisis señala DRAM y NAND para SSD como restricciones centrales, junto a procesadores, gráficos y otros circuitos más difíciles de obtener. Los centros de datos compran memoria avanzada, almacenamiento, aceleradores y componentes auxiliares, incentivando proveedores a preferir mejores retornos o contratos largos fiables.
No significa que un servidor quite un módulo idéntico a un portátil. Capacidad, materiales, encapsulado de semiconductores, negociación e inversión se solapan. El capital dirigido a centros de datos puede frenar la expansión de consumo sin trasladar componentes terminados uno a uno.
Los fabricantes pueden absorber costes, bajar especificaciones o subir precios. Eso penaliza márgenes, atractivo o demanda de hogares, estudiantes y pequeños negocios con equipos utilizables. Los márgenes básicos limitados hacen relevantes hasta alzas pequeñas de memoria o almacenamiento.
Las piezas escasas pueden destinarse a empresas y gama alta con más margen o urgencia. Protege ingresos, pero reduce opciones asequibles incluso para quien no necesita procesadores superiores, IA o pantallas elaboradas. Pueden faltar configuraciones populares y seguir en las tiendas equipos antiguos menos atractivos.
Los mayores fabricantes perdieron volumen más rápido
Las estimaciones IDC citadas sitúan a Lenovo primero con 14,9 millones y cuota del 23,8%, un descenso reportado del 22,6% frente a los 19,3 millones redondeados anteriores. HP envió 10,3 millones, menos 30,9%, cuota 16,5%: la mayor caída de los cinco. Dell quedó tercero con 7,6 millones y 12,1%, menos 25% desde unos 10,1 millones.
Los tres enviaron aproximadamente 11,6 millones menos y perdieron, según la información, 4,2 puntos porcentuales conjuntos. Son unidades y cuotas, no caídas divulgadas de beneficios o ingresos. Escala, relaciones y finanzas aseguran piezas, pero no eliminan el calendario de grandes pedidos de empresas, gobiernos y educación.
La transición Windows 11 y las renovaciones comerciales crearon comparaciones difíciles. Tras una gran migración desde Windows 10, una empresa puede comprar solo para nuevas incorporaciones, averías y cargas especiales, no renovar toda la flota otra vez. El soporte y estandarización de Dell siguen valiendo, pero no impiden negociar o prolongar la vida útil.
Hay otro límite: la fuente cita un total preliminar anterior del T3 2025 de 75,9 millones, Lenovo cerca de 20 millones, pero utiliza 78,5 millones para comparar ahora. Las bases no son intercambiables. El material no reconcilia la diferencia; no debe recalcularse el 20,1% con 75,9 millones.
La gran caída de HP sugiere exposición al ajuste, no diagnóstico completo. Lanzamientos, geografía, inventario y contratos también cuentan. Que Lenovo cayera algo más que el mercado no borró su liderazgo; las tres conservaron amplio negocio y más volumen que Apple o ASUS.
Ganar cuota no significó aumentar envíos
Apple envió unos 5,9 millones de Mac, menos 11,3%, pero su cuota pasó del 8,5% al 9,5%. ASUS envió aproximadamente 5,5 millones, menos 8,6%, y alcanzó el 8,7%, la menor caída de los cinco. Mejoraron relativamente porque otros descendieron más, no por aumentar sus propias unidades.
Apple controla sistema operativo, diseño de procesadores principales y gama acotada, simplificando frente a muchas combinaciones de CPU, memoria y empresas. Estar fuera del precio mínimo da margen para trasladar costes. Los Mac aún dependen de memoria, almacenamiento, pantallas, encapsulado y proveedores globales: integración no es inmunidad.
ASUS cubre portátiles de consumo, juegos, empresas y componentes. Su mezcla de productos o regiones pareció más resistente, pero estrenos de juegos y promociones alteran tiempos igual que los lanzamientos Apple. Un trimestre preliminar no demuestra fidelidad permanente o retirada duradera de Lenovo, HP y Dell.
Las unidades no son resultados financieros completos. La fuente cita a IDC: al principio del año las subidas se trasladaban más rápido que caía la demanda. Menos unidades, mayor cuota e ingresos protegidos pueden coexistir. No elimina el menor catálogo económico y el reemplazo más caro para compradores.
Dos seguimientos coinciden en dirección, no en total idéntico
Omdia estimó separadamente 58,1 millones, menos 21,2%, o 4,6 millones por debajo de IDC. Definiciones y métodos distintos—dispositivos, fabricantes, geografía y canal—impiden sumar, promediar o tratarlos como una categoría idéntica.
Ambos análisis sí describen más del 20% de caída, menor impulso anticipado y oferta restringida. Respaldan la dirección más que un tamaño común exacto. Nueva información puede cambiar cifras preliminares.
Los totales tampoco aíslan equipos con NPU. Son procesadores dedicados a IA local, pero las cifras no distinguen rechazo, deseo frustrado por precios, falta de oferta o un ordenador actual aún útil. Interpretarlo como referendo sobre PC con IA excede los datos.
Después de la pandemia hubo una contracción anual mayor en T1 2023, seguida de estabilización al liquidarse inventario y facilitarse comparaciones. Ahora se suman piezas escasas y mayores costes. Limpiar almacenes no recrea oferta nueva asequible con memoria y almacenamiento restringidos.
El próximo trimestre separará calendario y ajuste prolongado
La previsión anterior de IDC proyectaba menos 11,3% en todo 2026, empeoramiento al final y T4 cerca de menos 20%. Son pronósticos citados, no resultados logrados ni garantías de cada trimestre futuro.
Una caída T4 mucho menor sugeriría que el T3 absorbió más corrección de compras anticipadas. Debilidad persistente podría indicar desinventario o resistencia. Debe mejorar la oferta sin otro choque de costes, pero las piezas solas no eliminan existencias del canal.
Las diferencias y configuraciones dan más pistas. Resiliencia continua de Apple y ASUS puede reflejar mezcla duradera; convergencia, un efecto temporal al regresar grandes despliegues. Menor memoria base, almacenamiento y modelos económicos señalaría adaptación por diseño, no normalización completa.
La sustitución sigue por averías, nuevos empleados, software y flotas con soporte, sin garantizar rebote rápido. Avería, seguridad y carga crean una decisión distinta de actualizar opcionalmente un PC fiable; bases inferiores pueden generar costes posteriores de productividad y soporte.
La cuestión es conservar modelos asequibles en una cadena influida por centros de datos. Menos ordenadores más caros pueden estabilizar ingresos sin recuperar unidades. La siguiente fase depende de pedidos del canal, componentes y compras reales, no solo del titular de envíos.
Fuentes
Envíos y fabricantes · Previsión anterior de IDC · Estimación separada de Omdia