
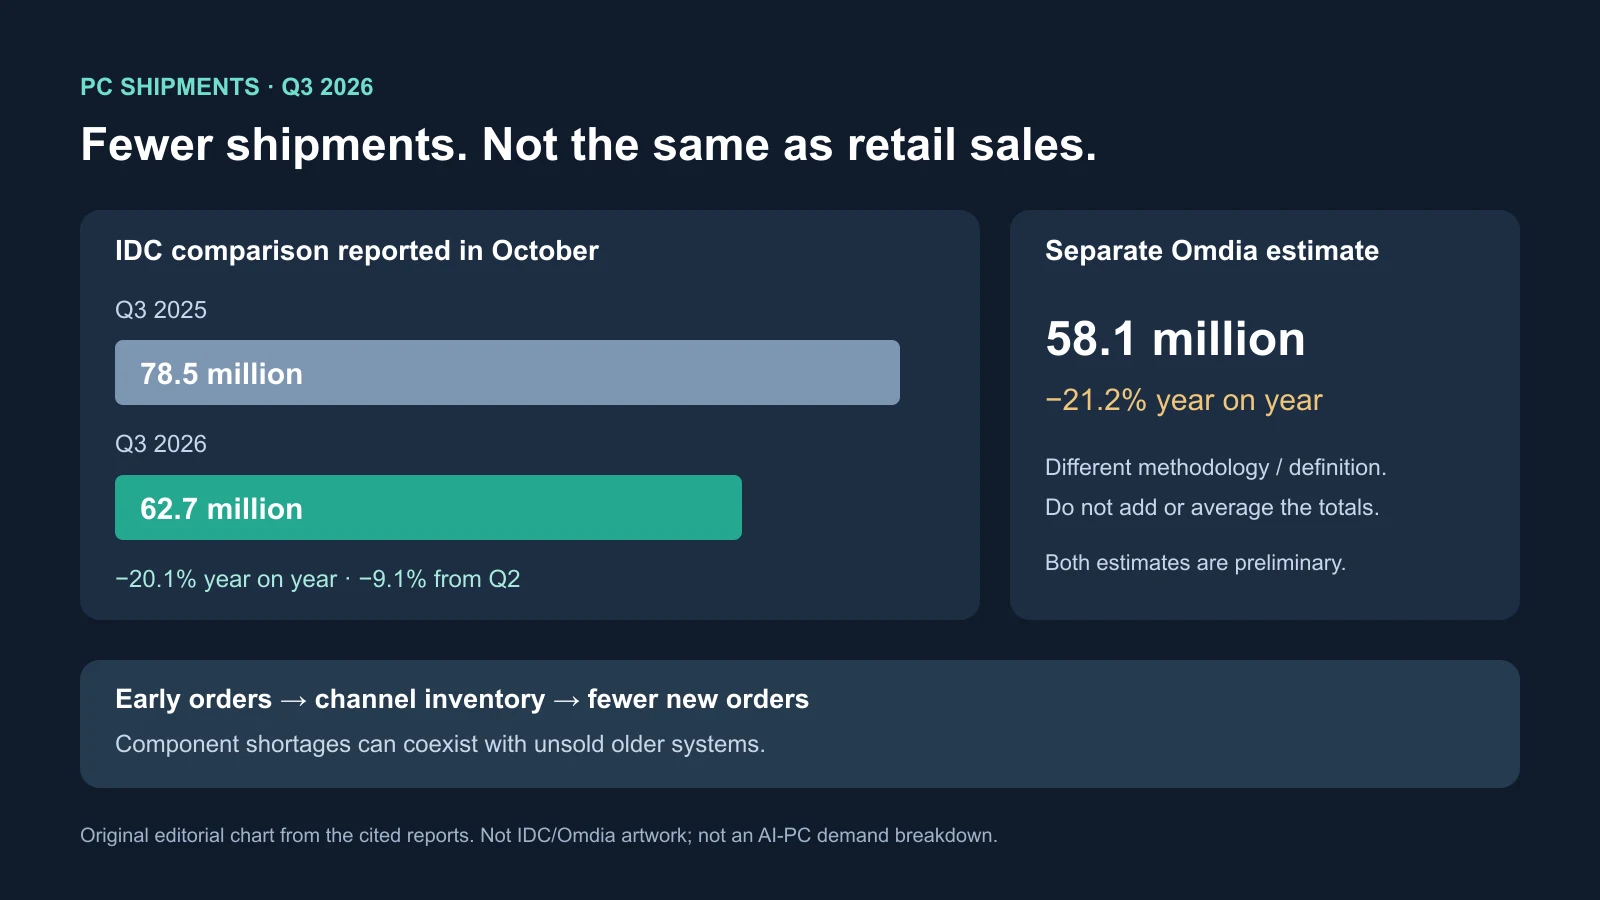
As remessas mundiais de PCs tradicionais caíram para 62,7 milhões no terceiro trimestre de 2026, segundo dados preliminares da IDC noticiados em outubro. Foram 20,1% abaixo da base comparativa de 78,5 milhões e 9,1% abaixo do segundo trimestre. O período normalmente mais forte de volta às aulas e preparação para festas teve contração sequencial expressiva.
O ponto difícil é que peças caras e estoque excessivo nos canais coexistem. Comprar cedo garantiu oferta antes de aumentos previstos, mas antecipou pedidos de trimestres posteriores. A queda mede um ajuste severo, não prova de redução igual em compras dos consumidores, receita ou interesse em PCs com IA.
Como defender a oferta criou uma lacuna de pedidos
O diretor de pesquisa de dispositivos de consumo da IDC Jitesh Ubrani atribuiu parte da sazonalidade incomum às decisões anteriores de estoque. Compras antes da inflação de componentes sustentaram o primeiro semestre e reduziram reposições no terceiro. Isso desloca atividade, não cria demanda duradoura equivalente.
A diferença de 15,8 milhões compara dois terceiros trimestres separados por um ano, não a perda desse número nas vendas anuais. PCs tradicionais incluem desktops, notebooks e estações de trabalho, excluindo tablets e certos destacáveis. A estimativa é preliminar e mede entrada na distribuição, não cada compra concluída no varejo ou em empresas.
Distribuidores podem vender estoque e reduzir reposições, fazendo remessas parecerem piores que vendas finais. O inverso também existe: estoque antigo sem saída pode provocar novos cortes. O total sozinho não distingue os cenários.
Mesmo com explicação de timing, fabricantes sofrem menor fluxo em montagem, logística e varejo. Precisam escoar sistemas antigos e comprar peças caras para os próximos. Descontos limpam estoque, mas enfraquecem margens e competem com lançamentos; cortar produção demais pode causar falta quando a demanda voltar.
A IA pressiona a cadeia, não troca componentes um por um
A análise aponta DRAM e NAND para SSDs como restrições centrais, junto a processadores, gráficos e outros circuitos mais escassos. Data centers compram memória avançada, armazenamento, aceleradores e peças auxiliares, dando incentivos para fornecedores priorizarem retornos altos ou contratos estáveis.
Isso não significa que um servidor retire um módulo idêntico de um notebook. Capacidade, materiais, encapsulamento, negociação e prioridades de investimento se sobrepõem. Capital destinado a data centers pode desacelerar a expansão para consumo sem transferência direta de peças acabadas.
Fabricantes podem absorver custos, reduzir especificações ou aumentar preços. Isso penaliza, respectivamente, margens, atratividade ou procura de famílias, estudantes e pequenas empresas com computadores ainda utilizáveis. Margens básicas pequenas tornam até aumentos modestos de memória ou armazenamento relevantes.
Peças escassas podem ir a modelos empresariais e premium com margens ou urgência maiores. Protege receita, mas reduz escolhas acessíveis até para quem dispensa processadores superiores, IA ou telas elaboradas. Configurações populares podem faltar enquanto máquinas antigas menos atraentes permanecem nas prateleiras.
As maiores empresas perderam volume mais depressa
As estimativas IDC reportadas colocam Lenovo em primeiro com 14,9 milhões e 23,8% de participação, queda de 22,6% ante 19,3 milhões arredondados. HP enviou 10,3 milhões, menos 30,9%, e ficou com 16,5%, a maior queda das cinco líderes. Dell manteve o terceiro lugar com 7,6 milhões e 12,1%, menos 25% ante cerca de 10,1 milhões.
As três enviaram aproximadamente 11,6 milhões a menos e perderam, segundo o relato, 4,2 pontos percentuais combinados. São volumes e participações, não quedas divulgadas de lucro ou receita. Escala de compras, relações e finanças ajudam a obter peças, mas não eliminam o calendário de grandes pedidos empresariais, públicos e educacionais.
A migração ao Windows 11 e substituições comerciais criaram comparações difíceis. Após migrar um grande parque Windows 10, uma empresa pode comprar apenas para novos empregados, falhas e cargas especiais, não repetir tudo. Suporte e padronização da Dell continuam valiosos, mas não impedem negociação ou extensão da vida útil.
Há um limite de dados: a reportagem cita uma estimativa preliminar anterior do Q3 2025 de 75,9 milhões, com Lenovo perto de 20 milhões, mas usa 78,5 milhões na comparação atual. As bases não são intercambiáveis. O material não reconcilia a diferença; a queda de 20,1% não deve ser recalculada usando 75,9 milhões.
A grande queda da HP sugere exposição à correção, não diagnóstico completo. Calendário, regiões, estoque e contratos também afetam um trimestre. Lenovo perder um pouco mais que o mercado não removeu sua liderança; as três mantiveram amplo negócio comercial e volumes maiores que Apple ou ASUS.
Ganhar participação não significou crescer em unidades
Apple enviou estimados 5,9 milhões de Macs, menos 11,3%, enquanto sua fatia passou de 8,5% para 9,5%. ASUS enviou cerca de 5,5 milhões, menos 8,6%, e atingiu 8,7%, a menor contração das cinco. A posição relativa melhorou porque outras caíram mais, não porque aumentaram suas unidades.
Controlar sistema operacional, processadores principais e gama restrita pode simplificar a Apple frente a inúmeras configurações de processador, memória e empresas. Estar fora dos menores preços dá espaço de repasse. Macs ainda dependem de memória, armazenamento, telas, encapsulamento e fornecedores globais: integração não é imunidade.
ASUS cobre notebooks de consumo, jogos, empresas e componentes. Seu mix de produtos ou regiões pareceu mais resiliente, mas lançamentos de jogos e promoções também alteram timing, como os da Apple. Um trimestre preliminar não demonstra fidelidade permanente ou retirada duradoura de Lenovo, HP e Dell.
Volume não é resultado financeiro completo. A fonte cita a IDC dizendo que aumentos eram repassados mais depressa que a demanda caía no início do ano. Menos unidades, maior participação e receita protegida podem coexistir. Isso não elimina opções baratas menores e substituições mais caras para compradores.
Dois rastreadores concordam na direção, não no mesmo total
A Omdia estimou separadamente 58,1 milhões, queda de 21,2%, ou 4,6 milhões abaixo da IDC. Definições e métodos diferentes—dispositivos, empresas, regiões e canais—impedem somar, tirar média ou tratá-los como categoria idêntica.
Ambas apontam, porém, mais de 20% de queda, menor benefício da antecipação e restrições de oferta. Isso sustenta a direção mais que uma dimensão comum exata. Dados adicionais dos canais podem alterar números preliminares.
Os totais tampouco separam computadores com NPU dos demais. Esses processadores atendem IA local, mas não se sabe se compradores rejeitam funções, querem mas acham caras, não encontram ou já têm computador útil. Ler isso como referendo sobre PCs com IA extrapola os dados.
Após a pandemia houve queda anual maior no Q1 2023, seguida de estabilização com escoamento e bases fáceis. Hoje há também peças escassas e insumos caros. Limpar estoque não restaura oferta nova acessível com memória e armazenamento restritos.
O próximo trimestre distinguirá timing e ajuste prolongado
A previsão anterior da IDC era queda anual de 11,3% em 2026, piora no fim do ano e perto de 20% no Q4. São projeções citadas, não resultados realizados ou garantia de todos os próximos trimestres.
Queda muito menor no Q4 sugeriria que o Q3 absorveu mais da correção antecipada. Fraqueza persistente indicaria desestocagem ou resistência. A oferta precisa melhorar sem novo choque de custos, mas componentes melhores não eliminam o estoque dos canais.
A diferença entre empresas e as configurações ajudam. Resiliência continuada de Apple e ASUS pode refletir mix duradouro; convergência pode mostrar timing com retorno de grandes implantações. Menos memória básica, armazenamento e modelos econômicos indicariam gestão por design, não oferta totalmente normalizada.
A substituição permanece por falhas, novos empregados, requisitos de software e parques com suporte, mas não garante recuperação rápida. Máquina defeituosa, segurança e carga de trabalho criam decisão distinta de uma atualização opcional de sistema confiável; configurações básicas baixas podem criar custos posteriores de produtividade e suporte.
A questão é preservar modelos acessíveis numa cadeia influenciada por data centers. Vender menos computadores mais caros pode estabilizar receita sem recuperar unidades. A próxima fase depende de pedidos dos canais, peças e compras reais, não só da manchete de remessas.
Fontes
Remessas e fabricantes · Previsão anterior da IDC · Estimativa separada da Omdia