
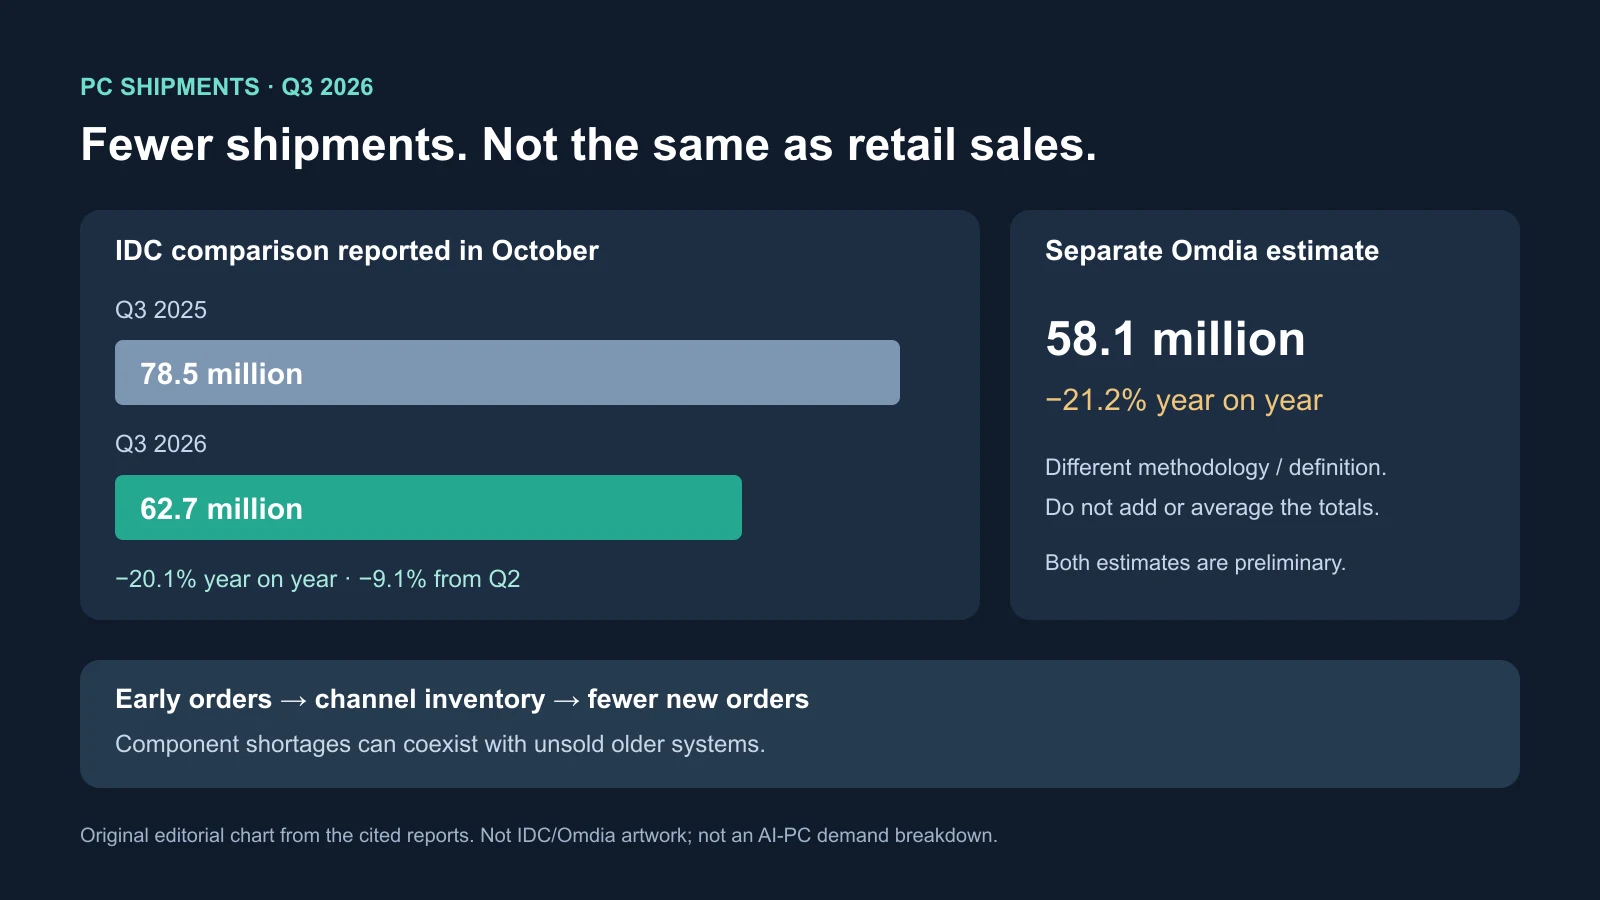
10月の報道が引用するIDC暫定値によると、2026年第3四半期の世界の従来型PC出荷は6270万台だった。比較対象の7850万台を20.1%下回り、第2四半期からも9.1%減少した。通常は新学期や年末準備で強い時期が、大幅な前期比減となった。
難しいのは高価な部品と流通の過剰在庫が同時に存在することだ。早期購入は値上げ前の確保に役立ったが、後の四半期の注文も先取りした。出荷減は深刻な調整であって、消費者購入、売上高、AI PCへの関心が同率で落ちた証明ではない。
供給防衛が注文の空白になるまで
IDCの消費者機器調査責任者Jitesh Ubraniは、異常な季節性の一因を以前の在庫判断に求めた。部品高を見込む購入は上半期を支え、第3四半期の補充を減らした。時期を移すのであって、同量の持続需要を生むわけではない。
1580万台の差は1年違う二つの第3四半期の差で、通年販売から1580万台を失った意味ではない。IDCの従来型PCにはデスクトップ、ノート、ワークステーションが入り、タブレットと一部着脱型は入らない。暫定推計は流通への出荷であり、すべての小売・法人購入ではない。
流通は在庫を売りながら補充を減らせるため、出荷が実売より弱く見えることがある。逆に旧在庫が売れなければ、再度注文を減らす恐れもある。出荷総数だけでは判断できない。
在庫が時期を説明しても、組立、物流、小売の取扱量減はメーカーに響く。旧製品を処理しつつ新品の高価な部品を調達する必要がある。値引きは在庫を減らすが利益と新品需要を損ない、減産しすぎれば回復時の不足につながる。
AI需要は一対一の部品奪取ではなく供給網で作用する
出典分析は作業用DRAM、SSD向けNANDを主要制約とし、プロセッサ、GPU、ほかの集積回路の逼迫も挙げる。データセンターは高度なメモリ、ストレージ、アクセラレーター、周辺部品を買い、供給者に高収益や安定した長期契約を優先させる。
サーバーがノートから同じメモリを直接奪う意味ではない。生産能力、材料、半導体実装、交渉力、投資重点が関連市場で重なる。データセンター成長への資本配分は、完成部品の一対一移転なしでも消費者向け能力拡大を遅らせ得る。
PCメーカーは費用吸収、仕様低下、値上げを選べる。順に利益率、魅力、需要を損なう。旧機を使える家庭、学生、小企業は購入を延期できる。低価格製品は利益余地が小さく、比較的小さいメモリ・ストレージ高も大きく響く。
不足部品は高利益や緊急更新のある法人・高級機に向かい得る。売上を守れても、上級CPU、AI機能、高機能画面を求めない人の選択を減らす。人気構成の不足と魅力の乏しい旧製品の残存は矛盾しない。
大手の台数は市場より速く減った
IDCの報道値ではLenovoは1490万台、23.8%で首位、前年比22.6%減で、前年台数は丸めた1930万台。HPは1030万台、30.9%減、16.5%で上位5社最大の減少。Dellは760万台、12.1%で3位、前年約1010万台から25%減だった。
3社で約1160万台少なく、合計シェアは報道上4.2ポイント低下した。これは台数とシェアであって、公表売上・利益の減少ではない。規模、取引関係、財力は部品確保に効いても、法人、政府、教育の大口注文の時期を消せない。
Windows 11移行と法人更新は比較基準を強くした。Windows 10の大量移行を済ませれば、新人、故障、専門用途に絞れ、全社更新を繰り返す必要はない。Dellの支援や標準化には価値があるが、交渉や使用延長を止めない。
出典の数値にも境界がある。報道は以前の2025年Q3暫定総数7590万台、Lenovo約2000万台を振り返る一方、今回の比較には7850万台を使う。基準は交換できない。両系列の差は資料で説明されておらず、7590万台で報道の20.1%を再計算すべきでない。
HPの大幅減は調整への影響を示唆するが完全な原因診断ではない。製品時期、地域、在庫、契約も四半期を左右する。Lenovoの市場よりやや悪い減少でも首位は変わらず、3社の広い法人事業とApple・ASUSより多い台数は残る。
シェア増は出荷増ではない
AppleのMacは推定590万台、11.3%減でもシェアは8.5%から9.5%へ上昇。ASUSは約550万台、8.6%減、シェア8.7%で上位5社最小の落ち込みだった。他社がさらに減ったため相対位置が上がり、自社の台数が増えたわけではない。
AppleはOS、主プロセッサ設計、絞った製品群を管理し、多様なCPU・メモリ・法人構成より計画を簡素化できる。最安帯外の位置も費用転嫁余地を与える。ただしMacもメモリ、ストレージ、画面、実装、世界の供給網に依存し、統合は免疫でない。
ASUSは消費者ノート、ゲーム、法人機、部品を扱い、今期の製品・地域構成は比較的強かったように見える。しかしゲーム新製品や販促もAppleの発売同様に時期を動かす。一つの暫定四半期で恒久的な忠誠や大手3社からの継続的移動は証明できない。
台数は完全な財務結果でもない。出典は年初、需要減より速くメーカーが値上げを転嫁したとのIDC見解を引用する。台数減、シェア増、売上防衛は同時にあり得る。それでも買い手の低価格構成減と交換費用高は残る。
調査2社は方向で一致しても同じ市場総数ではない
Omdiaは別に5810万台、前年比21.2%減と推計した。IDCより460万台少ない。端末範囲、メーカー、地域、流通推計など定義と方法が異なり、合計、平均、同一カテゴリーの測定として扱ってはいけない。
両分析とも20%超の減少と、前倒し購入効果の後退、供給制約を述べる。正確な共通規模より全体の方向を支える。追加の流通情報で暫定値は変わり得る。
NPU搭載機とほかのPCも分離されていない。NPUはローカルAI処理専用だが、AI機能を拒むのか、欲しくても高いのか、不足なのか、旧機がまだ十分なのかは分からない。AI PCへの評価投票と読むのは過剰だ。
パンデミック後の調整では2023年Q1にさらに大きな前年比減があり、在庫処理と比較の緩和で安定した。今回には部品不足と投入費用高もある。メモリ・ストレージが逼迫すれば、在庫処理だけで手頃な新製品供給は戻らない。
次の四半期が時期要因と長期調整を分ける
IDCの以前の見通しは2026年通年11.3%減、年末悪化、Q4約20%減を予測していた。これは分析が引用する予測であり、実績や以後毎期の保証ではない。
Q4の減少が大幅に縮めば、Q3が前倒し分を多く吸収した可能性がある。弱さ継続なら在庫削減や購入抵抗が残る可能性がある。新たな費用ショックなしで供給が改善する必要はあるが、部品だけでは流通在庫を消せない。
メーカー差と新構成も手掛かりとなる。Apple・ASUSの強さが続けば製品・顧客構成、差が縮めば大型導入の復帰による時期効果が考えられる。標準メモリ減、ストレージ縮小、廉価モデル減は、完全回復でなく設計による対処を示す。
故障、新人、ソフト要件、サポート維持など更新需要は残るが、急回復を保証しない。故障機、安全支援、処理要件と、健全なPCの任意更新では判断が違う。低い標準構成は将来の生産性・支援費用も生む。
データセンターに左右される供給網で手頃な機種を守れるかは未解決だ。少量の高価なPCで売上は安定しても台数は戻らないかもしれない。次は出荷の見出しだけでなく、流通注文、部品供給、実際の購入が決める。