
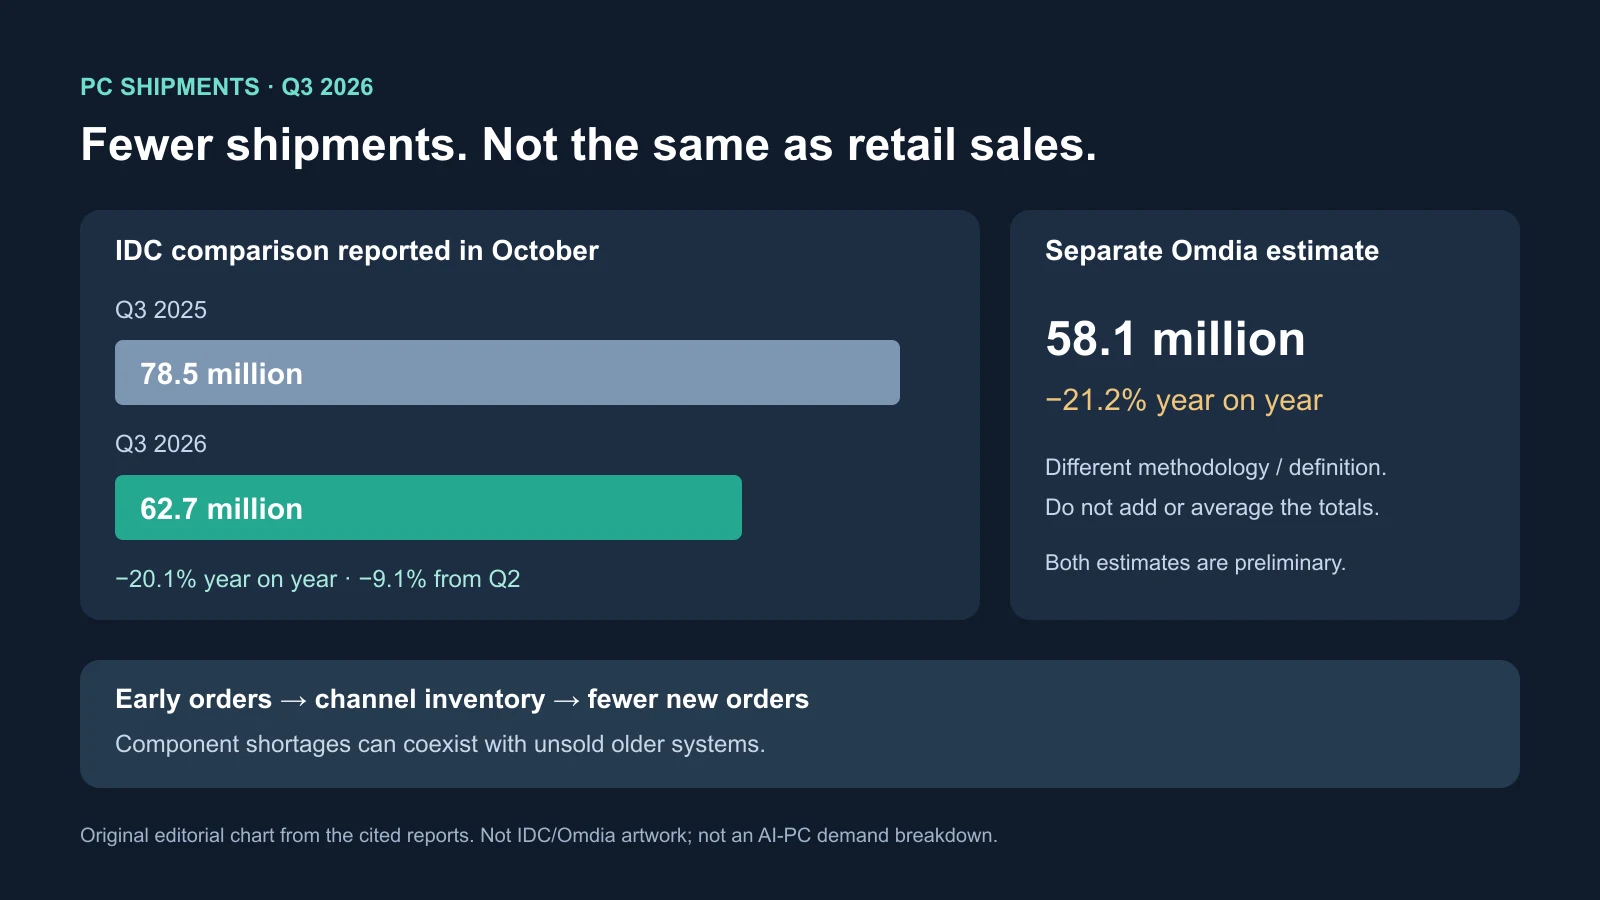
据 10 月报道引用的 IDC 初步数据,2026 年第三季度全球传统 PC 出货量降至 6270 万台,比同比比较值 7850 万台下降 20.1%,也比第二季度减少 9.1%。通常受返校季和年末备货支撑的季度,反而出现明显环比收缩。
难点在于零部件昂贵和渠道库存过多可以同时发生。提前采购帮助厂商和经销商在预期涨价前锁定供应,也把后续季度的订单提前用掉。因此,出货下跌反映严重调整,却不能证明消费购买、收入或 AI PC 兴趣也同比下降同样幅度。
供应防御如何变成订单缺口
IDC 消费设备研究总监 Jitesh Ubrani 将部分异常季节表现归因于更早的库存决策。在预期零部件通胀前购买的电脑支撑上半年,却减少第三季度渠道补货需求。这改变的是时间,而非创造同等规模的持续需求。
1580 万台的差值,来自相隔一年的两个第三季度,不是全年销量少了 1580 万台。IDC 传统 PC 包括台式机、笔记本和工作站,不包括平板及部分可拆卸设备。这是初步渠道出货估算,并非每笔完成的零售或企业购买。
经销商可能继续卖已有库存,同时减少补单,使出货看起来比终端销售更弱。相反风险也存在:旧库存卖不动,渠道就可能继续砍单。仅靠出货总量无法判断哪一种解释成立。
即便库存解释了时间,厂商仍面临组装、物流和零售周转量下降。一边处理旧电脑,一边还要为新品取得昂贵零件。折扣能清库存,却削弱利润并与新品竞争;过度减产又可能在需求恢复时造成缺货。
AI 需求通过供应链作用,不是一对一抢走零件
来源分析把作为运行内存的 DRAM、固态存储所用 NAND 闪存视为核心限制,同时涉及处理器、图形芯片和其他集成电路趋紧。数据中心采购先进内存、存储、加速器及配套部件,让供应商倾向于高回报或可靠长期合同。
这不意味着服务器直接从笔记本拿走完全相同的一条内存。制造产能、材料、封装、供应商议价和投资重点,在相关市场中重叠。流向数据中心增长的资本,可以减缓消费设备产能扩张,而不需要发生一对一成品转移。
PC 厂商可以吸收成本、降低配置或提价。前者损害利润,第二种削弱新品吸引力,第三种让能继续用旧电脑的家庭、学生和小企业推迟购买。入门产品利润有限,较小的内存或存储涨价也会显著改变经济性。
稀缺零件因此可能优先流向利润更高、换机更紧迫的商用和高端产品。这能保收入,却减少平价选择,即使买家并不需要高级处理器、AI 功能或复杂屏幕。热门配置缺货与旧款不受欢迎设备仍摆在货架上,可以同时发生。
最大厂商的出货量比市场跌得更快
报道中的 IDC 估算显示,Lenovo 以 1490 万台、23.8% 份额居首,同比下降 22.6%,上年数量四舍五入为 1930 万台。HP 出货 1030 万台、下降 30.9%,份额 16.5%,为前五降幅最大。Dell 仍第三,760 万台、12.1%,较上年约 1010 万台下降 25%。
三家合计少出货约 1160 万台,报道所述合计份额下降 4.2 个百分点。这是数量和份额,不是已公布的收入或利润降幅。采购规模、供应商关系与财力能保障零件,却不能消除企业、政府和教育大单的时间变化。
此前 Windows 11 迁移和商业换机抬高了比较基数。企业大规模替换 Windows 10 后,可以只为新员工、故障和特殊负载采购,而非重做整批更新。Dell 的支持服务和标准化仍有价值,却不能阻止客户议价或延长使用周期。
来源数据还有一条边界:报道回顾较早的 2025 年第三季度初步总量为 7590 万台、Lenovo 接近 2000 万台,却在本次同比中使用 7850 万台。这两个基数不能互换。现有材料未解释较早估算与当前比较序列之间的差异,因此不应拿 7590 万台重新计算所报的 20.1% 降幅。
HP 的大跌提示受到调整影响,却不是完整诊断。产品时间、地区、渠道库存和合同都会影响单季。Lenovo 略逊于市场的收缩没有改变领先地位,三家依然保有广泛商业业务,出货多于 Apple 或 ASUS。
份额上升,并不意味着出货增长
Apple 的 Mac 估算出货 590 万台、下降 11.3%,份额却从 8.5% 升至 9.5%。ASUS 约 550 万台、下降 8.6%,份额达 8.7%,是前五降幅最小。两家相对位置改善,是别人跌得更快,而不是自身数量增加。
Apple 控制操作系统、主处理器设计和较精简的产品线,相比维护大量处理器、内存和企业配置,能简化规划。避开最低价区间,也增加成本转嫁空间。但 Mac 仍依赖内存、存储、屏幕、封装和全球供应商,整合不是免疫。
ASUS 横跨消费笔记本、游戏、商用和零部件,本季产品或地区结构看来更有韧性。但游戏新品与零售促销会改变出货时间,如同 Apple 新品一样。一个初步季度无法证明永久忠诚度变化,或 Lenovo、HP、Dell 持续退却。
数量也不是完整财务表现。来源引用 IDC 称,年初厂商传递涨价的速度快于需求下降。企业可能同时少卖设备、增加份额并保住收入,但买家的低价配置变少、换机更贵问题并未消失。
两家追踪机构认同方向,不是同一市场总量
Omdia 独立估算出货 5810 万台、同比下降 21.2%,总量比 IDC 的 6270 万台少 460 万台。市场定义与追踪方法不同,包括设备、厂商、地区和渠道估算,不能相加、平均,或当作同一类别的测量。
不过,两份分析均报告超过 20% 的降幅,并联系到提前购买效应消退与供应约束。这更能支撑总体方向,而非一个精确共同市场规模。随着进一步渠道信息到达,初步数字仍可能改变。
这些总量也没有将配备神经处理单元的设备与其他 PC 分开。NPU 是本地 AI 负载专用处理器,但估算无法判断买家拒绝 AI、想要却嫌贵、买不到,还是旧电脑仍好用。把下滑看作对 AI PC 的公投,超出了数据范围。
疫情后调整提供参照:2023 年第一季度同比跌幅更大,随后随去库存和基数缓和而稳定。本轮同时伴随零件稀缺及投入成本上升。若内存与存储仍紧,清库存本身不会恢复平价新品供应。
下一季度将区分库存时点与更长期调整
IDC 较早展望预计,2026 全年出货下降 11.3%,年末恶化,第四季度同比降幅接近 20%。这是分析引用的预测,不是已实现结果,也不保证以后每季都如此收缩。
若第四季度降幅显著缩小,意味着第三季度吸收了较多提前订单的调整。若疲弱持续,则可能仍在去库存或买家抵制价格。内存和存储供应需要在不发生新成本冲击下改善,但零件转好不能直接清掉渠道现货。
厂商差距和新配置提供额外线索。Apple 与 ASUS 持续有韧性,可能反映稳定的客户和产品组合;差距缩小,则可能是大部署回归后的时点效应。基础内存更小、存储更少、预算机型更少,说明厂商用产品设计消化压力,而非供应已经完全恢复。
换机需求没有消失,故障、新员工、软件要求和维持受支持设备仍存在,却不必带来快速反弹。故障设备、安全支持和负载要求,与可靠电脑的非必需升级,是不同决策;降低基础配置还可能形成未来生产力和支持成本。
行业尚未回答的是:供应链愈发受数据中心影响时,平价机型能否存续。卖更少、更贵的电脑可能稳住收入,却不能恢复台数。下一阶段取决于渠道订单、零件供应与真实购买,而非出货标题本身。