
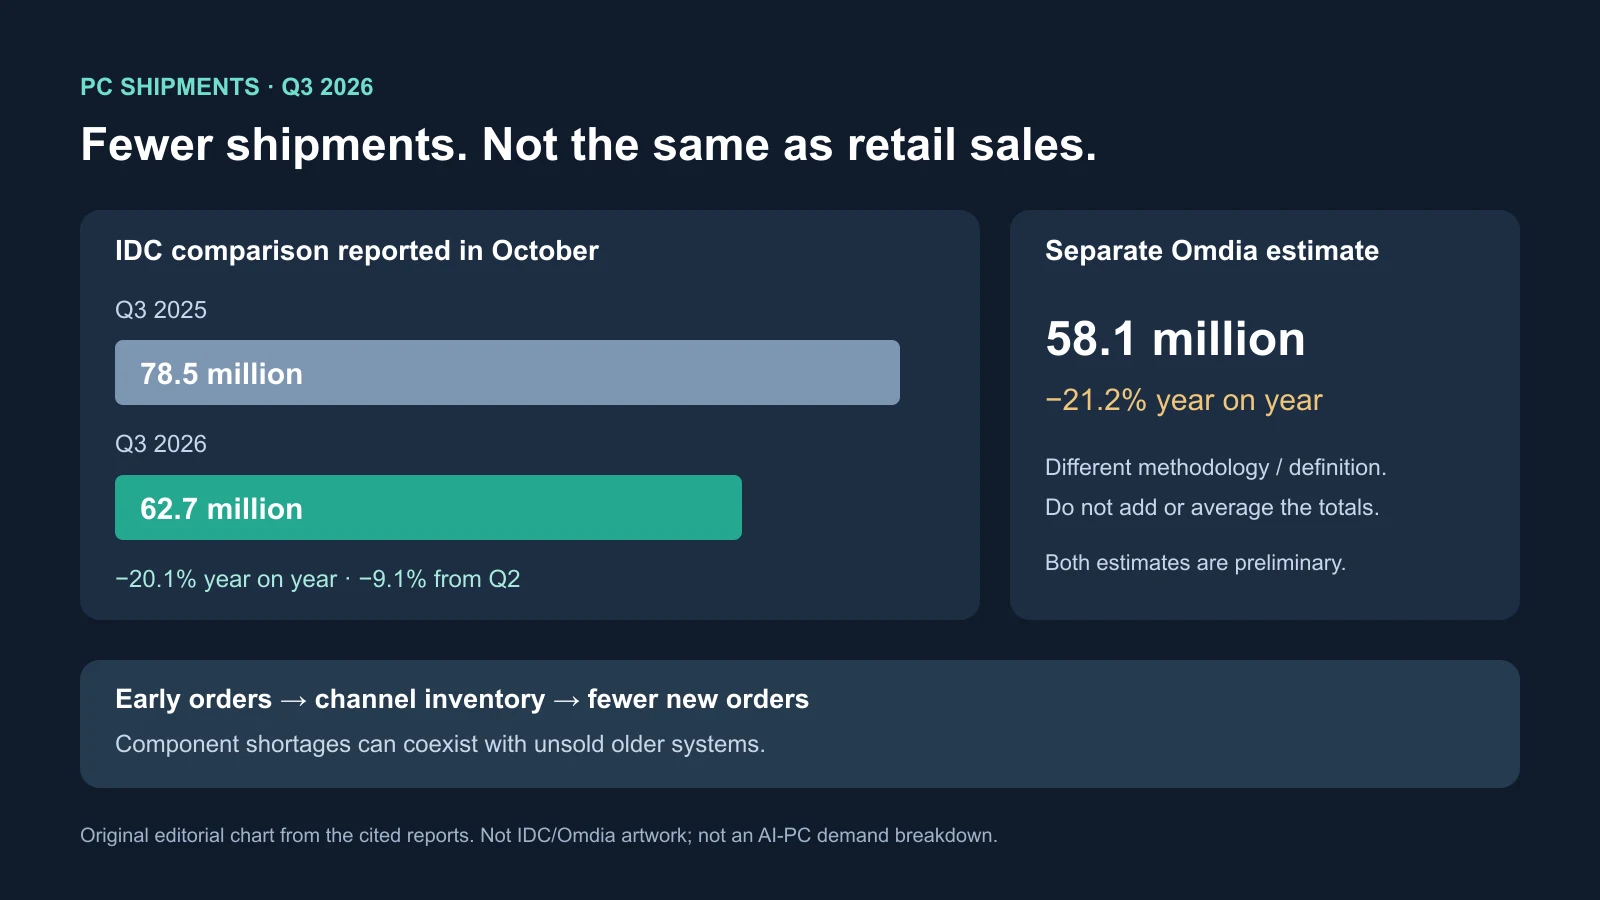
Les livraisons mondiales de PC traditionnels ont reculé à 62,7 millions au troisième trimestre 2026, selon les données préliminaires IDC rapportées en octobre. C'est 20,1 % sous la base comparative de 78,5 millions et 9,1 % sous le deuxième trimestre. La période habituellement forte de rentrée et de préparation des fêtes a enregistré une nette contraction séquentielle.
La difficulté tient à la coexistence de composants chers et de stocks excessifs. Acheter tôt a sécurisé l'offre avant les hausses attendues, mais avancé les commandes des trimestres suivants. Le recul mesure un ajustement sévère, non une baisse identique des achats, du chiffre d'affaires ou de l'intérêt pour les PC IA.
Comment protéger l'offre a créé un trou de commandes
Jitesh Ubrani, directeur de recherche IDC pour les appareils grand public, attribuait une partie de la saisonnalité anormale aux décisions antérieures de stocks. Les achats avant inflation des composants ont soutenu le premier semestre et réduit les réapprovisionnements du troisième. Ils déplacent l'activité sans créer autant de demande durable.
Les 15,8 millions d'écart comparent deux troisièmes trimestres séparés d'un an, pas une perte équivalente dans les ventes annuelles. Les PC traditionnels incluent ordinateurs de bureau, portables et stations de travail, sans tablettes ni certains détachables. L'estimation préliminaire concerne l'entrée en distribution, pas chaque achat finalisé.
Les distributeurs peuvent vendre leurs stocks et réduire les nouvelles commandes, rendant les livraisons plus faibles que les ventes finales. À l'inverse, des anciens modèles invendus peuvent provoquer de nouvelles coupes. Le seul total ne tranche pas.
Même avec une explication de calendrier, les fabricants souffrent d'un débit moindre en assemblage, logistique et commerce. Ils doivent écouler les anciens systèmes et acheter des pièces chères pour les nouveaux. Les remises libèrent les entrepôts mais affaiblissent marges et nouveaux modèles ; trop réduire la production risque de créer des pénuries au rebond.
La demande IA agit sur la chaîne, pas par échange unité pour unité
L'analyse cite DRAM et NAND pour SSD comme contraintes centrales, avec processeurs, puces graphiques et autres circuits plus rares. Les centres de données achètent mémoire avancée, stockage, accélérateurs et composants auxiliaires, incitant les fournisseurs à privilégier rendement ou contrats longs fiables.
Cela ne signifie pas qu'un serveur retire à un portable un module identique. Capacités, matériaux, assemblage des semi-conducteurs, négociation et investissements se recoupent. Le capital destiné aux centres de données peut ralentir l'expansion grand public sans transfert de pièces finies une pour une.
Les fabricants peuvent absorber les coûts, réduire les caractéristiques ou augmenter les prix. Cela pénalise respectivement marges, attrait ou demande des ménages, étudiants et petites entreprises capables de garder leur matériel. Les faibles marges d'entrée de gamme rendent significatifs même de petits renchérissements de mémoire ou stockage.
Les pièces rares peuvent aller aux modèles professionnels et haut de gamme plus rentables ou urgents. Cela protège les recettes, pas le choix abordable, même pour qui ne veut ni processeur supérieur, ni IA, ni écran sophistiqué. Des configurations populaires peuvent manquer pendant que d'anciens modèles peu attractifs restent en rayon.
Les leaders ont perdu des volumes plus vite que le marché
Les estimations IDC rapportées placent Lenovo premier avec 14,9 millions et 23,8 % de part, moins 22,6 % face aux 19,3 millions arrondis précédents. HP a livré 10,3 millions, moins 30,9 %, part de 16,5 % : le plus fort recul des cinq. Dell reste troisième avec 7,6 millions et 12,1 %, moins 25 % contre environ 10,1 millions.
Les trois ont livré environ 11,6 millions de moins et perdu, selon le reportage, 4,2 points de part cumulée. Ce sont volumes et parts, pas pertes de recettes ou bénéfices publiées. Taille d'achat, relations et ressources aident à obtenir les pièces, pas à supprimer le calendrier des gros clients entreprises, publics et scolaires.
La transition Windows 11 et les renouvellements professionnels ont créé une base exigeante. Après une grande migration Windows 10, une entreprise peut limiter les achats aux recrues, pannes et usages spécialisés au lieu de tout recommencer. Support et standardisation Dell restent précieux mais n'empêchent ni négociation ni prolongation des appareils.
Une limite de source subsiste : le reportage cite un ancien total préliminaire T3 2025 de 75,9 millions, Lenovo proche de 20 millions, mais utilise 78,5 millions dans le calcul actuel. Ces bases ne sont pas interchangeables. Le matériel ne réconcilie pas l'écart ; il ne faut pas recalculer les 20,1 % avec 75,9 millions.
La forte chute de HP suggère une exposition, pas un diagnostic complet. Calendrier des produits, géographie, stocks et contrats comptent aussi. Lenovo légèrement inférieur au marché reste leader ; les trois gardent une large activité professionnelle et des volumes supérieurs à Apple ou ASUS.
Gagner des parts n'était pas augmenter les livraisons
Apple a livré environ 5,9 millions de Mac, moins 11,3 %, mais sa part est passée de 8,5 % à 9,5 %. ASUS, environ 5,5 millions, moins 8,6 %, atteint 8,7 % avec le plus faible recul des cinq. Leur position relative progresse parce que les autres reculent plus, pas grâce à une hausse propre.
Apple contrôle système, conception des processeurs principaux et gamme resserrée, simplifiant la planification face aux nombreuses configurations de mémoire, processeurs et entreprises. Sa position hors des prix minimaux offre une marge de répercussion. Les Mac dépendent néanmoins de mémoire, stockage, écrans, assemblage et fournisseurs mondiaux : intégration n'est pas immunité.
ASUS couvre portables grand public, jeux, professionnels et composants. Son assortiment ou sa géographie paraît plus résistant, mais lancements de jeux et promotions modifient les dates, comme chez Apple. Un trimestre préliminaire ne prouve ni fidélité permanente ni retrait durable de Lenovo, HP et Dell.
Les volumes ne sont pas des résultats financiers complets. La source cite IDC : les hausses étaient répercutées plus vite que la demande baissait en début d'année. Moins d'unités, plus de part et recettes préservées peuvent coexister. Cela ne résout pas le moindre choix économique ou le coût du remplacement.
Deux suivis convergent sur la direction, pas sur un total identique
Omdia estime séparément 58,1 millions, moins 21,2 %, soit 4,6 millions sous IDC. Définitions et méthodes différentes—appareils, fabricants, géographie et canaux—interdisent somme, moyenne ou traitement comme catégorie identique.
Les deux analyses signalent toutefois plus de 20 % de baisse, des achats anticipés qui s'essoufflent et une offre contrainte. Cela appuie mieux la direction qu'une taille commune exacte. De nouvelles données peuvent modifier les chiffres préliminaires.
Ces totaux ne distinguent pas les PC à NPU. Ces processeurs dédiés servent l'IA locale, mais on ne sait pas si les clients rejettent les fonctions, les veulent mais les trouvent chères, manquent d'offre ou gardent un ordinateur utile. Un référendum sur les PC IA dépasserait les données.
Après la pandémie, le T1 2023 a connu un recul annuel supérieur, puis une stabilisation avec déstockage et comparaisons plus faciles. Aujourd'hui s'ajoutent pénuries et coûts élevés. Vider les entrepôts ne rétablit pas une offre neuve abordable si mémoire et stockage restent contraints.
Le prochain trimestre séparera calendrier et ajustement prolongé
La précédente projection IDC annonçait moins 11,3 % sur 2026, une aggravation de fin d'année et un T4 proche de moins 20 %. Ce sont des prévisions citées, non des résultats obtenus ou une garantie pour tous les trimestres futurs.
Un recul T4 nettement plus faible suggérerait que le T3 a absorbé davantage de correction anticipée. La faiblesse persistante pourrait signaler déstockage ou résistance. L'offre doit s'améliorer sans nouveau choc de coût, mais les composants seuls n'éliminent pas les stocks déjà présents.
Écarts entre fournisseurs et configurations apportent d'autres indices. Une résistance durable d'Apple et ASUS pourrait refléter l'assortiment et les clients ; une convergence, un effet de dates avec retour des déploiements. Moins de mémoire de base, de stockage et de modèles économiques montrerait une adaptation par conception, pas une offre normalisée.
Les pannes, recrues, exigences logicielles et parcs pris en charge maintiennent la demande, sans garantir un rebond rapide. Panne, sécurité et travail exigé diffèrent d'une mise à niveau facultative d'un PC fiable ; une base insuffisante peut créer des coûts ultérieurs de productivité et support.
Reste à préserver des modèles abordables dans une chaîne influencée par les centres de données. Moins de machines plus chères peut stabiliser les recettes sans rétablir les volumes. La suite dépend des commandes, composants et achats réels, pas seulement du titre sur les livraisons.
Sources
Livraisons et fabricants · Prévision antérieure IDC · Estimation distincte Omdia