
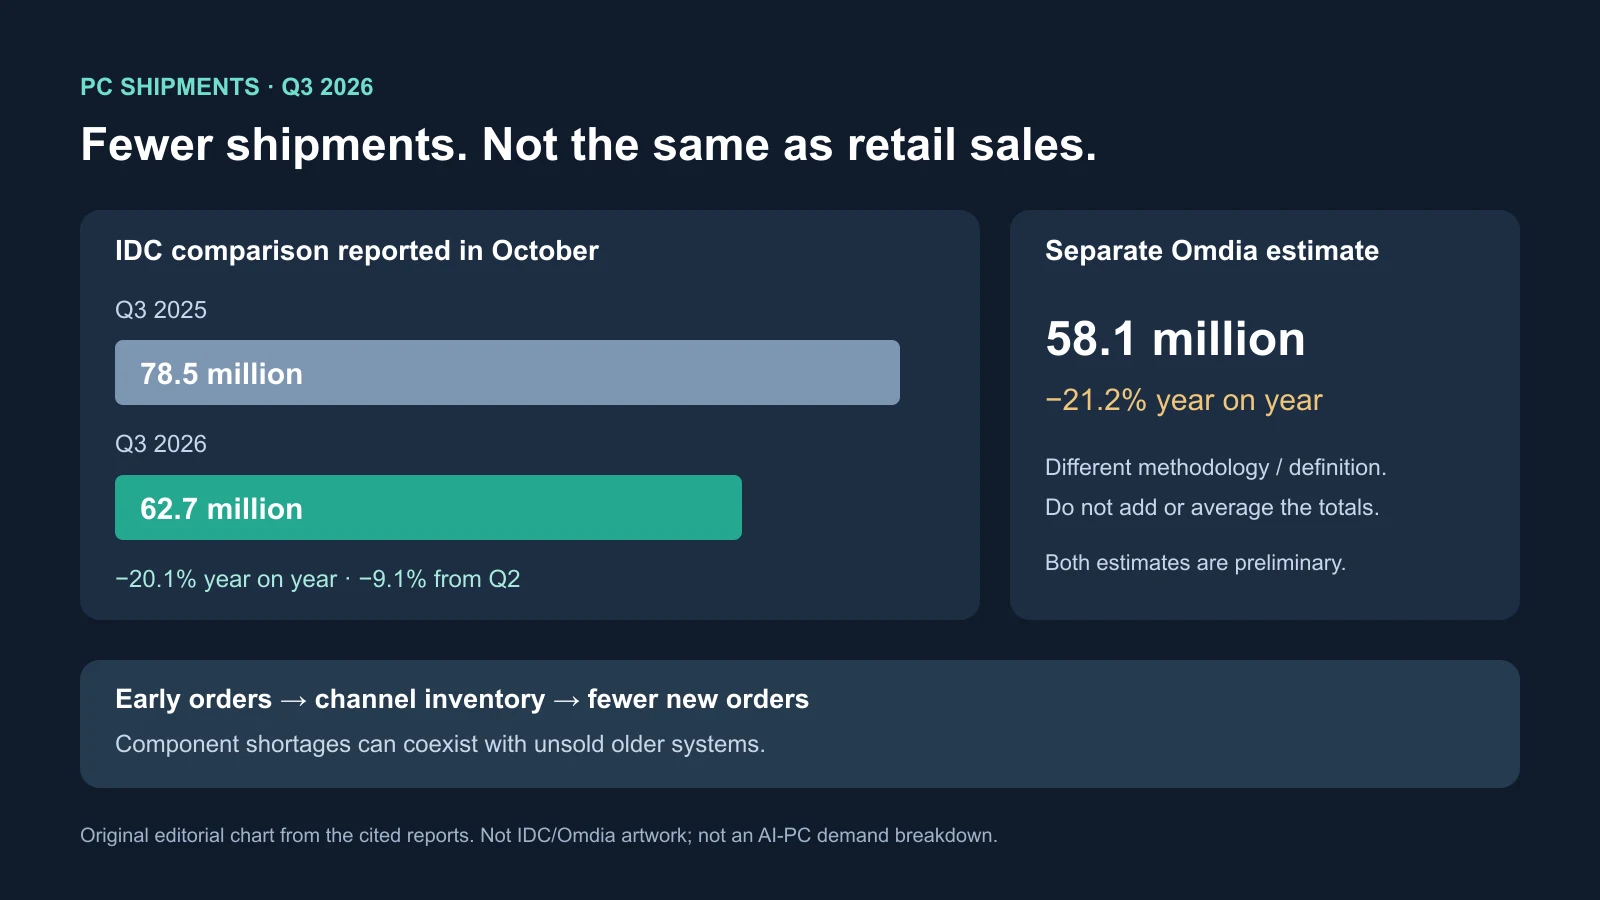
Globalne dostawy tradycyjnych PC spadły w III kwartale 2026 r. do 62,7 mln według wstępnych danych IDC cytowanych w październiku. To o 20,1% mniej niż porównawcze 78,5 mln i o 9,1% mniej niż w II kwartale. Zwykle silniejszy okres szkolny i przedświąteczny przyniósł wyraźną korektę kwartalną.
Problem polega na współistnieniu drogich komponentów i nadmiernych zapasów. Wcześniejsze zakupy zabezpieczyły podaż przed podwyżkami, ale zabrały zamówienia późniejszym kwartałom. Spadek dostaw oznacza poważną zmianę, nie dowód identycznego spadku zakupów konsumentów, przychodów czy zainteresowania komputerami AI.
Jak zabezpieczenie podaży stworzyło lukę zamówień
Dyrektor badań urządzeń konsumenckich IDC Jitesh Ubrani wiązał część nietypowej sezonowości z wcześniejszymi decyzjami magazynowymi. Zakupy przed inflacją komponentów wsparły pierwsze półrocze, ograniczając nowe zamówienia kanałów w trzecim kwartale. Przesuwają aktywność, nie tworzą równoważnego trwałego popytu.
Różnica 15,8 mln dotyczy dwóch trzecich kwartałów oddalonych o rok, nie utraty tylu komputerów z całorocznej sprzedaży. Tradycyjne PC obejmują desktopy, notebooki i stacje robocze, bez tabletów i niektórych odłączanych urządzeń. To wstępne dostawy do dystrybucji, nie każdy zakończony zakup detaliczny czy korporacyjny.
Dystrybutorzy mogą sprzedawać zapasy, ograniczając uzupełnianie, przez co dostawy wyglądają gorzej niż sprzedaż końcowa. Odwrotnie, niesprzedany stary sprzęt może wywołać kolejne cięcia zamówień. Sam wolumen nie rozstrzyga scenariusza.
Nawet przy wyjaśnieniu magazynowym producenci odczuwają mniejszy przerób montażu, logistyki i handlu. Muszą usuwać stare systemy i kupować drogie części dla nowych. Rabaty czyszczą magazyny, ale osłabiają marże i konkurują z nowymi modelami; zbyt duże cięcie produkcji może spowodować braki przy odbiciu.
Popyt AI działa przez łańcuch dostaw, nie zamianę jeden do jednego
Analiza źródłowa wskazuje DRAM i NAND dla SSD jako kluczowe ograniczenia, obok trudniejszej dostępności procesorów, grafiki i innych układów. Centra danych kupują zaawansowaną pamięć, magazyny danych, akceleratory i części pomocnicze, zachęcając dostawców do preferowania wyższych zwrotów i pewnych kontraktów.
Nie oznacza to odebrania laptopowi identycznego modułu przez serwer. Zdolności produkcyjne, materiały, pakowanie półprzewodników, siła negocjacyjna i inwestycje nakładają się na pokrewnych rynkach. Kapitał skierowany do centrów danych może spowolnić rozwój podaży konsumenckiej bez dosłownego transferu gotowych części.
Producenci mogą wchłaniać koszty, obniżać parametry lub podnosić ceny. Ucierpią odpowiednio marże, atrakcyjność lub popyt gospodarstw, studentów i małych firm mających sprawny sprzęt. Niskie marże modeli podstawowych sprawiają, że nawet mała podwyżka pamięci lub dysków jest istotna.
Rzadkie części mogą trafiać do biznesu i premium o lepszych marżach lub pilnych potrzebach. Chroni to przychody, ale ogranicza tani wybór także dla osób bez potrzeby zaawansowanych CPU, AI czy ekranów. Brak popularnych konfiguracji nie wyklucza zalegania starszych, mniej atrakcyjnych komputerów.
Najwięksi tracili wolumen szybciej niż rynek
Raportowane estymacje IDC dają Lenovo pierwsze miejsce: 14,9 mln i 23,8% udziału, spadek 22,6% wobec zaokrąglonych 19,3 mln rok wcześniej. HP dostarczyło 10,3 mln, spadek 30,9%, przy udziale 16,5%—najgłębszy spadek pierwszej piątki. Dell był trzeci: 7,6 mln i 12,1%, spadek 25% z około 10,1 mln.
Trójka dostarczyła około 11,6 mln mniej i straciła raportowane 4,2 punktu procentowego udziału. To zmiany ilości i udziałów, nie ujawnione spadki przychodu lub zysku. Skala zakupów, relacje i finanse pomagają zdobyć części, ale nie usuwają harmonogramu dużych zamówień firm, państwa i edukacji.
Windows 11 i komercyjna wymiana stworzyły trudne porównania. Po dużej migracji Windows 10 firma może kupować tylko dla nowych pracowników, awarii i specjalistycznych zadań, nie odnawiać całej floty ponownie. Wsparcie i standaryzacja Dell nadal mają wartość, ale nie zapobiegają negocjacjom lub wydłużaniu życia sprzętu.
Źródło ma też granicę danych: wspomina wcześniejszy wstępny wynik Q3 2025 75,9 mln, z Lenovo blisko 20 mln, a w obecnym porównaniu używa 78,5 mln. Baz nie wolno zamieniać. Materiał nie uzgadnia różnicy, więc raportowanego spadku 20,1% nie należy przeliczać przy 75,9 mln.
Duży spadek HP sugeruje ekspozycję na korektę, nie kompletną diagnozę. Terminy, geografia, zapasy i kontrakty też wpływają na kwartał. Wynik Lenovo nieco słabszy od rynku nie usunął przywództwa; trójka zachowała rozległy biznes i większe ilości niż Apple czy ASUS.
Większy udział nie oznaczał więcej komputerów
Apple dostarczyło szacunkowo 5,9 mln Maców, o 11,3% mniej, a udział wzrósł z 8,5% do 9,5%. ASUS miał około 5,5 mln, spadek 8,6%, i 8,7% udziału, najmniejszy spadek piątki. Zyskały względnie, ponieważ inni spadli szybciej, nie dzięki wzrostowi własnej ilości.
Apple kontroluje system, główne procesory i ograniczoną gamę, upraszczając planowanie wobec wielu konfiguracji procesorów, pamięci i biznesu. Działanie poza najtańszymi klasami daje miejsce do przerzucania kosztów. Maki wciąż potrzebują pamięci, dysków, ekranów, pakowania i światowych dostawców: integracja nie daje odporności.
ASUS obejmuje notebooki konsumenckie, gaming, biznes i komponenty. Miks produktowy lub geograficzny wyglądał odporniej, ale premiery gamingowe i promocje przesuwają terminy jak premiery Apple. Jeden wstępny kwartał nie dowodzi trwałej lojalności lub odwrotu Lenovo, HP i Dell.
Wolumen nie jest pełnym wynikiem finansowym. Źródło cytuje IDC, że wcześniej ceny przerzucano szybciej, niż malał popyt. Mniej sztuk, większy udział i ochrona przychodów mogą występować razem. Dla kupujących pozostają jednak uboższy wybór budżetowy i droższa wymiana.
Dwa pomiary zgadzają się co do kierunku, nie tej samej sumy
Omdia niezależnie oszacowała 58,1 mln i spadek 21,2%, o 4,6 mln mniej niż IDC. Inne definicje i metody, zakres urządzeń, dostawców, geografii i kanałów oznaczają, że nie należy sumować, uśredniać ani traktować ich jak identycznej kategorii.
Obie analizy wskazują jednak ponad 20% spadku, gasnące zakupy wyprzedzające i ograniczenia podaży. To silniejszy dowód kierunku niż dokładnej wspólnej wielkości rynku. Dodatkowe dane mogą zmienić wstępne wartości.
Wyniki nie wydzielają PC z NPU. Te dedykowane procesory obsługują lokalną AI, ale liczby nie pokazują, czy nabywcy odrzucają funkcje, chcą ich, lecz są drogie, brakuje podaży czy stary komputer działa. Odczyt jako referendum o AI wykracza poza dane.
Po pandemii Q1 2023 przyniósł większy spadek roczny, potem stabilizację wraz z wyprzedażą zapasów i łatwiejszym porównaniem. Teraz dochodzą braki części i wyższe koszty. Samo czyszczenie magazynów nie odtworzy taniej nowej podaży przy ograniczonej pamięci i dyskach.
Następny kwartał oddzieli terminy od dłuższej zmiany
Wcześniejsza prognoza IDC zakładała spadek całoroczny 2026 o 11,3%, pogorszenie ku końcowi roku i Q4 blisko 20% na minusie. To przywołane prognozy, nie osiągnięte wyniki ani gwarancja każdego przyszłego kwartału.
Dużo mniejszy spadek Q4 sugerowałby, że Q3 wchłonął więcej korekty wyprzedzających zakupów. Trwająca słabość mogłaby oznaczać dalsze czyszczenie zapasów lub opór kupujących. Podaż musi poprawić się bez nowego szoku kosztowego, ale same części nie usuną zalegającego towaru.
Różnice dostawców i konfiguracje to kolejne dowody. Trwała odporność Apple i ASUS może wskazywać na stabilny miks; zbliżenie wyników na powrót dużych wdrożeń i efekt czasu. Mniej bazowej pamięci, dysku i modeli budżetowych wskazywałoby na zarządzanie projektem zamiast pełnej normalizacji.
Popyt wymienny pozostaje: awarie, nowi pracownicy, wymagania oprogramowania i wsparcie flot. Nie gwarantuje szybkiego odbicia. Awaria, bezpieczeństwo i obciążenie to inna decyzja niż dobrowolne ulepszenie sprawnego komputera; zbyt słaba baza może zwiększyć późniejsze koszty produktywności i pomocy.
Nierozwiązane pytanie brzmi, czy przystępne modele przetrwają wpływ centrów danych na łańcuch. Mniej, droższych komputerów może ustabilizować przychód bez odbudowania ilości. Następny etap zależy od zamówień kanałowych, komponentów i faktycznych zakupów, nie samego nagłówka.
Źródła
Dostawy i wyniki producentów · Wcześniejsza prognoza IDC · Osobny szacunek Omdia