
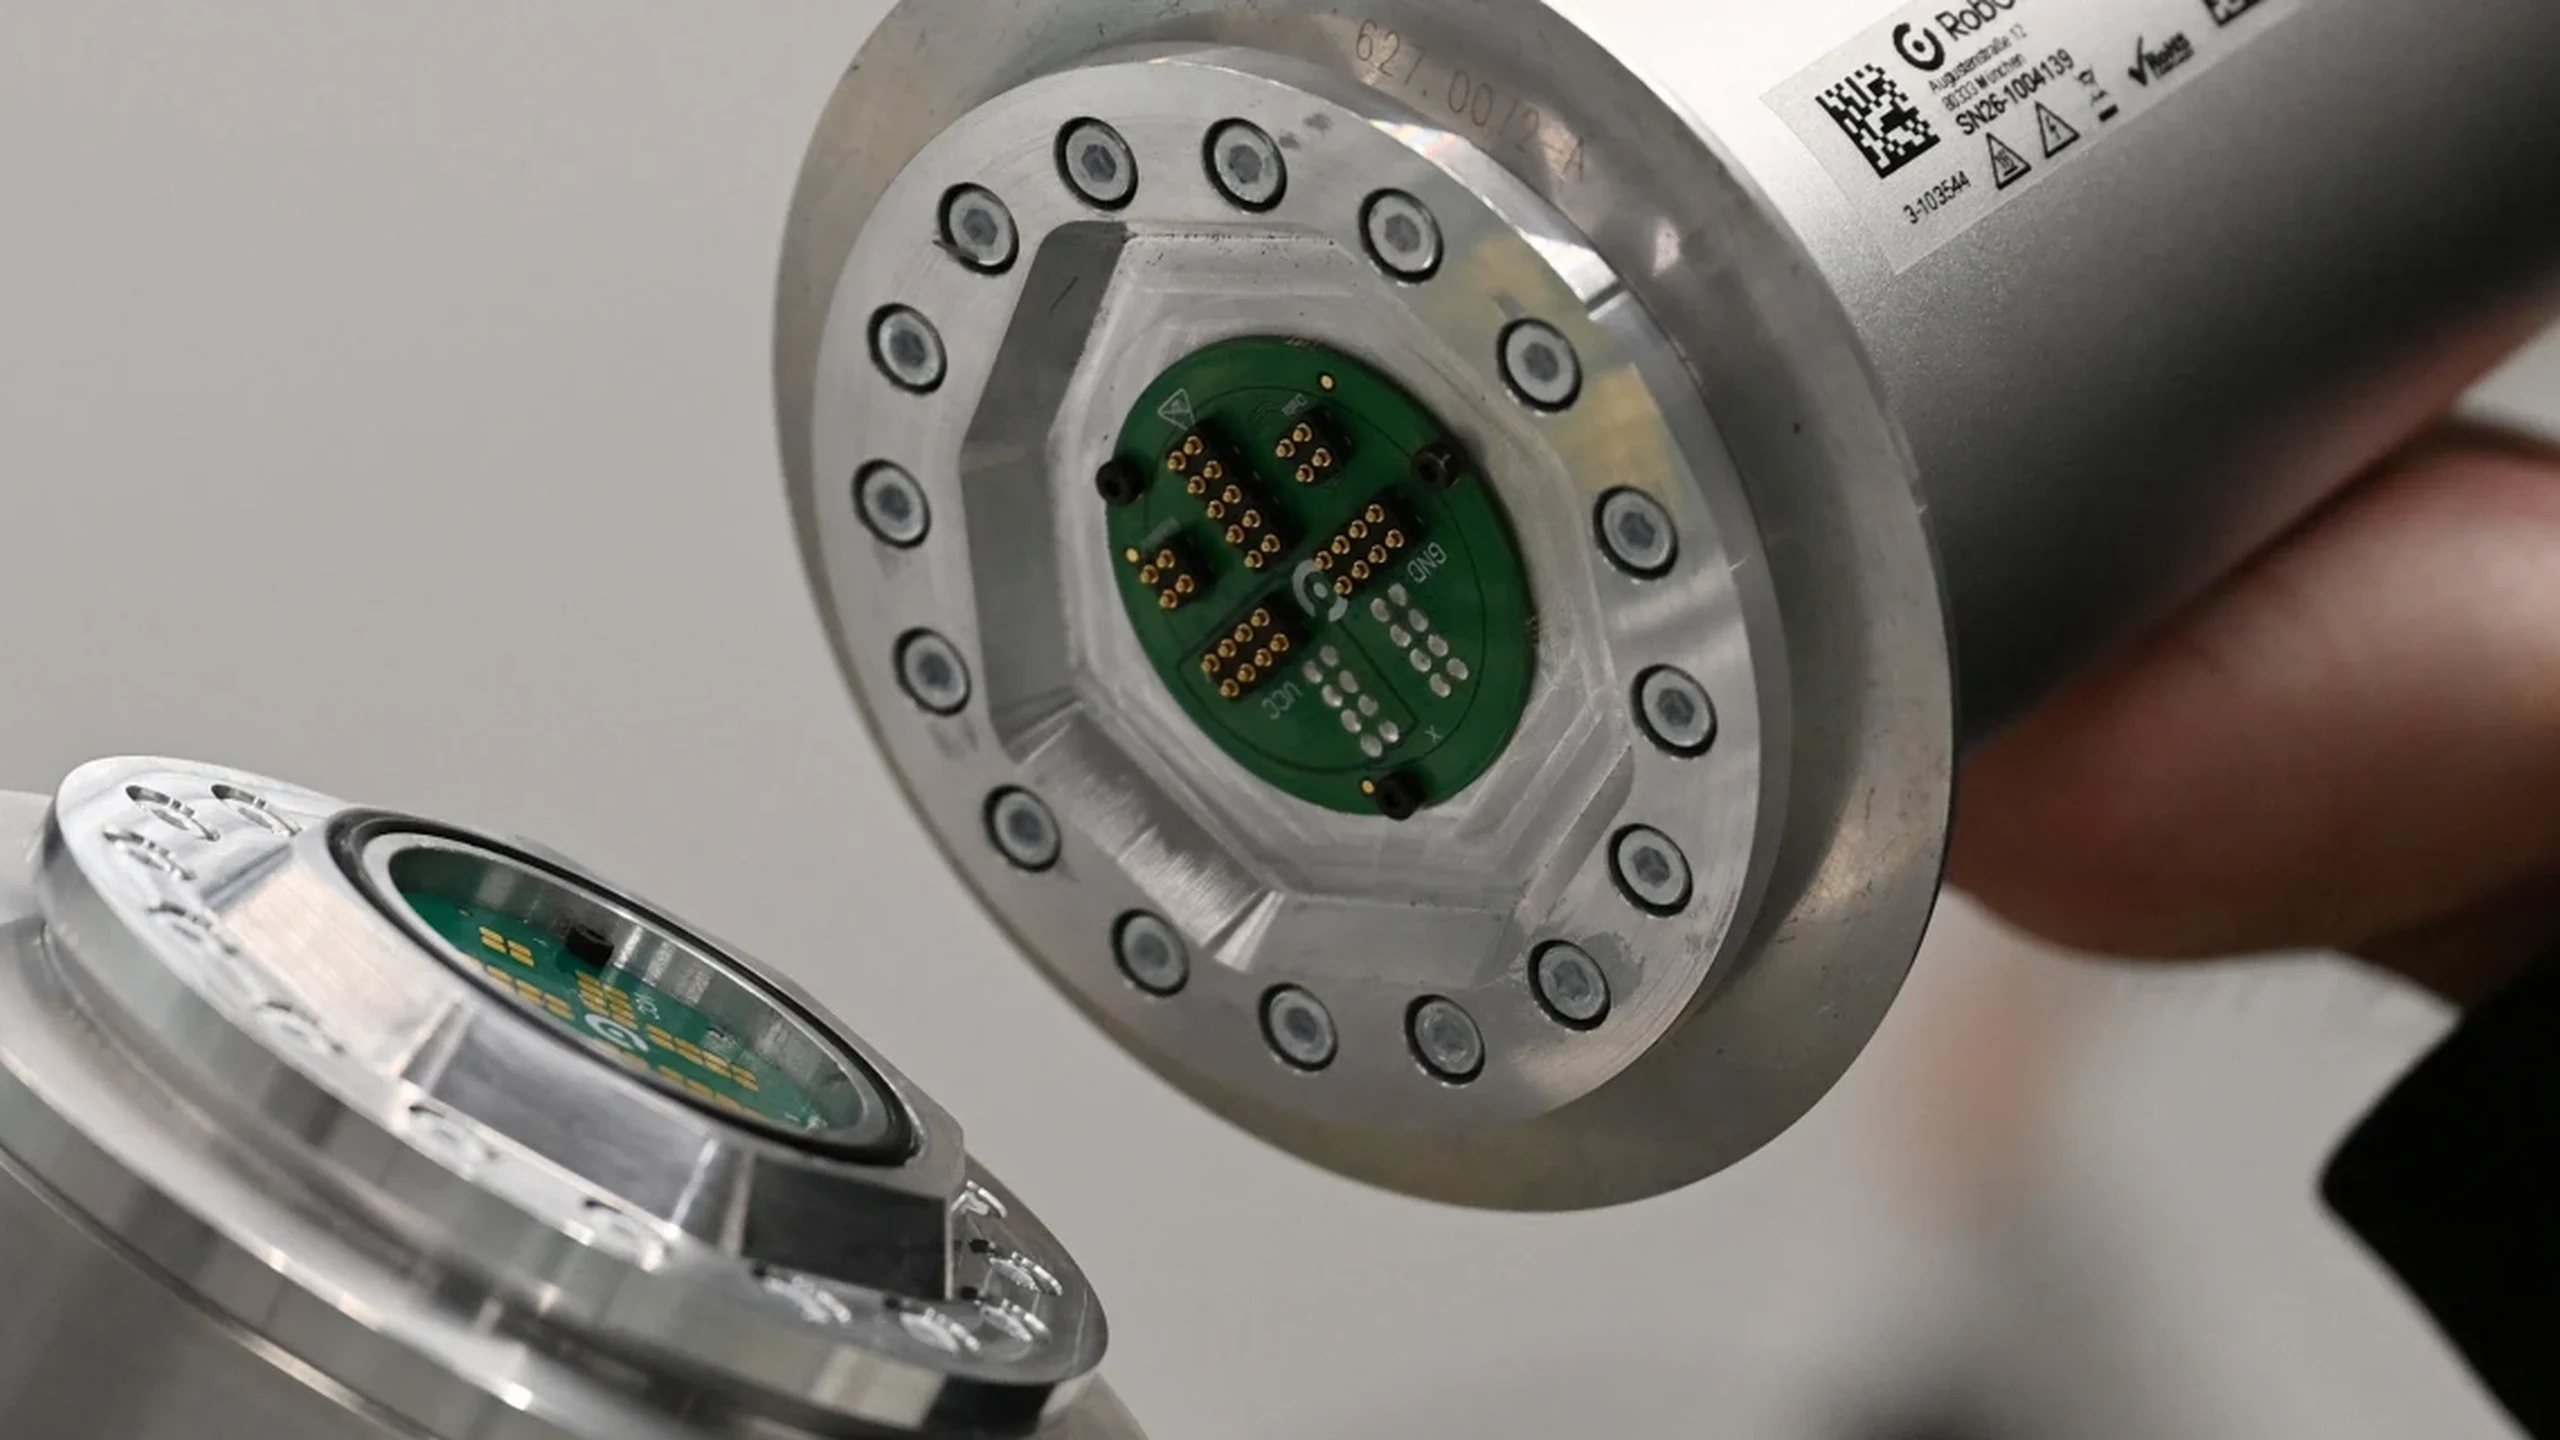
RobCos Bewertung veränderte sich schneller als die Fabrikeinsätze, die das Unternehmen umgestalten will. Am 5. Oktober 2026 meldete der Münchner Robotikanbieter eine private Aktientransaktion mit über einer Milliarde Dollar Bewertung, ungefähr doppelt so viel wie der rund 500-Millionen-Maßstab neun Monate zuvor. Statt einer klassischen Finanzierungsrunde verband das Geschäft neue Investitionen mit Liquidität für langjährige Mitarbeiter.
Das Wall Street Journal bezifferte es laut Techmeme auf 40 Millionen Dollar. RobCo bestätigte weder die Summe noch die Aufteilung zwischen neuen und bestehenden Aktien. Von einer 40-Millionen-Geldspritze für den Betrieb zu sprechen ginge deshalb zu weit. Belegt ist Kaufbereitschaft zu einer neuen privaten Bewertung, nicht aktueller Umsatz, Profitabilität oder erfolgreich skalierte autonome Industrierobotik.
Geld für Aktionäre ist nicht immer Geld für RobCo
Ein Sekundärverkauf überträgt bestehende Anteile von Haltern auf Käufer. Dieser Teil verschafft dem Verkäufer Liquidität, nicht der Firma neues Betriebskapital. Neue Investitionen gab es laut RobCo ebenfalls, doch der Zufluss in die Bilanz lässt sich nicht berechnen. Aktienklassen, Käuferschutz und genaue Struktur bleiben unveröffentlicht.
Die Bedingungen beeinflussen die Bewertung. Vorzugsaktien können Liquidationspräferenzen oder Verlustschutz tragen, die gewöhnliche Mitarbeiteraktien nicht haben. Ohne tatsächliche Konditionen entspricht der Schlagzeilenwert keiner Börsenkapitalisierung. Das berichtete Gesamtvolumen verrät auch nicht den Mitarbeiteranteil.
Laut RobCo beteiligten sich Sequoia Capital, Lightspeed Venture Partners, Greenfield Partners, Kindred Capital, Lingotto und Promus Ventures sowie neu Cherry Ventures und European Tech Collective. Bestehende Investoren haben Betriebsinformationen; ihre Rückkehr signalisiert Vertrauen, ist aber kein unabhängiger Nachweis für Umsatz, Margen oder Technik.
CEO Roman Hölzl stellte die Anerkennung der Menschen heraus, die das Unternehmen aufbauten. Kontrollierte Mitarbeiterverkäufe können frühe Arbeit vor Übernahme oder Börsengang belohnen und Bindung unterstützen, statt endloses Warten auf Liquidität zu verlangen. Danach braucht es weiter Gründe zu bleiben. Die höhere Bewertung steigert auch Erwartungen von Bewerbern, Kunden und Investoren.
Anders war die am 29. Januar angekündigte Series C über 100 Millionen Dollar, gemeinsam geführt von Lightspeed Venture Partners und Lingotto Innovation, mit früheren Investoren. Das Geld sollte Physical AI, Unternehmenseinsätze und US-Expansion unterstützen. Physical AI bezeichnet Maschinen, die in der physischen Welt wahrnehmen und handeln – nicht den Nachweis bereits autonomer Abläufe für jede Fabrikaufgabe.
Die Produktthese ist ein Kreislauf wiederverwendbarer Entwicklung
Der Ansatz führt von Einzelprojekten zu einer übertragbaren Plattform. Herkömmliche Automation kann nach Installation und Abstimmung zuverlässig sein, doch der Arm ist nur ein Teil. Werkzeuge, Sensoren, Bildverarbeitung, Programme, Sicherheit und Produktionslinien müssen zusammenpassen. Große Hersteller verteilen Kosten auf lange Serien; kleinen mit wechselnden Produkten und knappen Teams fällt das schwerer.
RobCo zielte anfangs auf diese Gruppe. Modulare Hardware lässt Reichweite und Traglast konfigurieren, ohne eine völlig andere Plattform zu beginnen. Eine gemeinsame Software soll Aufgaben definieren, Bildverarbeitung anbinden und überwachen. Laut Unternehmen lassen sich Fähigkeiten durch Demonstrationen und autonomes Lernen vermitteln, um manuelle Programme für jede Bewegung und neue Konfiguration zu reduzieren.
Maschinenbeschickung, Palettierung, Dosierung und Materialtransport sind Zielanwendungen. Die Wiederholung hilft der Automation, Unterschiede in Teilen, Geräten und Layouts bleiben aber relevant. Werden sie zu wiederverwendbaren Fähigkeiten, könnte jede erfolgreiche Installation spätere Einsätze beschleunigen.
Darin liegt softwareähnliche Ökonomie im Hardwaregeschäft: Einsätze müssten schneller wachsen als kundenspezifische Entwicklungsarbeit. Das ist eine These, kein veröffentlichtes Ergebnis. Aktuelle Umsätze, Bruttomargen, Verlängerungen, Einführungszeiten und der Anteil starker Anpassung sind nicht bekannt. Eine elegante Oberfläche kann weiter auf einem serviceintensiven Integrationsbetrieb beruhen.
Der Kunde kauft einen funktionierenden Fertigungsprozess, nicht nur Arm und App. Lernen und Bildverarbeitung können mehr Varianten bewältigen, brauchen aber Vorhersagbarkeit, Validierung und Wiederherstellung bei Ausnahmen. Neben Beschäftigten, Material und Geräten muss Anpassung innerhalb geprüfter Sicherheitsgrenzen bleiben. Eine kontrollierte Demonstration beweist keine Zuverlässigkeit über Tausende Zyklen.
Werksteams brauchen sichtbaren Zustand, Fehlerdiagnose und verständliche Wiederanlaufwege. Einrichtungszeit, Aufgabenwechsel, Zyklusstabilität, Verfügbarkeit und menschliche Eingriffe würden den Wert zeigen. Öffentliche Materialien enthalten nicht genügend unabhängige Daten über verschiedene Fabriken, um diese Vergleiche zu entscheiden.
Kundennamen und alte Modulzahlen haben Grenzen
Berichtete Kunden sind BMW, DynaEnergetics, Fabricated Extrusion Company, T-Systems und Rosenberger. Sie umfassen Großunternehmen und Spezialbetriebe; Namen zeigen aber weder Einführungstiefe noch Vertragsgröße oder Kundenkonzentration. Ein Pilotroboter und ein standardisiertes Mehrstandortprogramm sind wirtschaftlich verschieden.
Ein Forbes-Profil vom Februar 2024 nannte rund 1.000 Module bei über 100 Kunden bis Anfang jenes Jahres. Module sind nicht automatisch vollständige Roboter, und der alte Stand ist keine aktuelle installierte Basis. Er liefert einen frühen Geschäftshinweis, keine heutige Wachstumsrechnung.
Der nächste Schritt ist die Ausweitung bei diesen Kunden auf mehr Abläufe, Linien und Werke, ohne jedes Mal neu zu entwickeln. Dabei treten regionale Sicherheitsregeln, Lieferanten-, Ausrüstungs- und Prozessunterschiede auf. Wiederholte Installationen würden die Plattformthese stärker tragen als isolierte, aufwendig unterstützte Projekte.
Die Hardwarequalität muss mitwachsen. Softwareupdates sind schnell, Mechanik braucht Fertigung, Tests, Inventar, Ersatzteile und Außendienst. Gemeinsame Teile und wiederkehrende Software können Wirtschaftlichkeit verbessern, beseitigen aber keinen Kapitalbedarf. Internationalisierung bringt Regeln, Lieferketten, Sprachen und Service hinzu. Margen und Betreuungsintensität bestimmen die Wachstumsqualität neben dem Umsatz.
Der Wettbewerb betrifft Einsatzmodelle, nicht bloß Arme
ABB, FANUC und KUKA besitzen Erfahrung, Präzision, Zuverlässigkeit, installierte Basis und globale Servicenetze. Ihr Modell verbindet Hardware mit Integratoren, die jede Zelle optimieren, Spezialgeräte anbinden und lokale Grenzen behandeln. Für präzise, stabile Prozesse hat diese Anpassung Wert.
Bei häufigen Änderungen kann sie teuer oder langsam werden: Neue Teile verlangen neue Entwicklung. RobCo will Rekonfiguration durch abgestimmte Module und gemeinsame Software zur Produkteigenschaft machen. Entscheidend ist, ob Komplexität sinkt oder nur in Tests, Schulung und Support wandert.
Etablierte Anbieter liefern schon kollaborative Roboter, Bildverarbeitung, Simulation und einfachere Programme und können Finanzierung, Wartung, Soft- und Hardware bündeln. RobCo kann mit neueren Softwareannahmen arbeiten, ohne jede alte Schnittstelle zu erhalten. Den bestehenden Servicemaßstab muss das Startup jedoch erst schaffen.
2025 ging RobCo in die USA und eröffnete Betrieb in San Francisco und Austin. Arbeitskräfteknappheit, Rückverlagerung und Komplexität begründen den Fokus. San Francisco bietet KI-Talente, Austin Fertigungs- und Logistiknähe. Zwei Standorte ergeben aber keine nationale Ersatzteilversorgung, Techniker oder schnelle Reaktion über große Entfernungen bei Produktionsstillstand.
Humanoide, mobile Manipulatoren und KI-Fabriksysteme konkurrieren ebenfalls. Menschenähnliche Modelle zielen auf menschengerechte Umgebungen, klassische Arme auf bewährte industrielle Präzision. RobCo liegt mit adaptiver Software auf modularer Industriehardware dazwischen und vermeidet einen Teil allgemeiner humanoider Unsicherheit. Doch Humanoidanbieter konzentrieren sich auf wiederholte Fabrikarbeit, während Etablierte KI ergänzen: Druck von beiden Seiten.
Handel, Zölle, Nachfrage und Lieferunsicherheit können Fabrikinvestitionen trotz grundsätzlicher Automatisierungsbereitschaft verschieben. Die Januarfinanzierung liefert Ressourcen, die Neubewertung könnte Recruiting und Kapitalzugang helfen. Verzögerte Aufträge und Servicepflichten verschwinden nicht. Bleiben Betriebszahlen hinter dem Preis, kann die nächste Finanzierung schwieriger werden.
Die Milliardenmarke bewertet somit eine private Erwartung an ein Einsatzmodell. Kundenausweitung prüft Übertragbarkeit, unabhängige Produktionsergebnisse die Autonomie, US-Service die Betriebsfähigkeit. RobCo muss Software-Lerngeschwindigkeit und Fertigungsdisziplin vereinen, ohne anzunehmen, der Aktienpreis habe beides bereits bewiesen.
Quellen und weiterführende Informationen
Techmemes Verweis auf die Transaktionsberichte; RobCos Mitarbeiterliquiditätsmeldung; Series-C-Meldung vom Januar; IFR-Branchenlektüre zu Servicerobotern; Forbes-Unternehmensprofil vom Februar 2024.