
La valutazione di RobCo è cambiata più rapidamente delle implementazioni di fabbrica che vuole trasformare. Il 5 ottobre 2026 l’azienda di Monaco ha annunciato una transazione privata che la valuta oltre un miliardo di dollari, circa il doppio del riferimento di 500 milioni di nove mesi prima. Ha combinato nuovo investimento e liquidità ai dipendenti di lunga data, senza presentarla come raccolta convenzionale.
Il Wall Street Journal avrebbe quantificato l’operazione in 40 milioni di dollari, ripresi da Techmeme. RobCo non conferma totale o ripartizione primaria-secondaria. Scrivere che 40 milioni sono entrati nell’attività supererebbe i fatti. L’evento mostra disponibilità ad acquistare a un nuovo valore privato, non ricavi attuali, redditività o scalabilità già riuscita dei robot autonomi.
Il denaro agli azionisti non entra sempre in RobCo
La vendita secondaria trasferisce quote esistenti da detentori ad acquirenti. Quella parte dà liquidità al venditore, non capitale operativo alla società. RobCo dice che c’è anche nuovo investimento, ma il flusso al bilancio non si può calcolare. Classi di azioni, protezioni degli acquirenti e struttura dettagliata non sono pubbliche.
Le condizioni influiscono sul valore. Azioni privilegiate possono avere priorità di liquidazione o protezione da perdite assenti nelle ordinarie dei dipendenti. Senza condizioni reali, il titolo non equivale alla capitalizzazione di borsa. Neppure la dimensione riportata indica la quota dei dipendenti.
Secondo RobCo partecipano Sequoia Capital, Lightspeed Venture Partners, Greenfield Partners, Kindred Capital, Lingotto e Promus Ventures, insieme ai nuovi Cherry Ventures ed European Tech Collective. Gli investitori esistenti conoscono dati operativi; il ritorno segnala fiducia ma non prova indipendente di ricavi, margini o tecnica.
Il CEO Roman Hölzl ha parlato di riconoscere chi ha costruito l’impresa. La liquidità controllata può premiare lavoro iniziale prima di acquisizione o quotazione e aiutare la permanenza senza attesa indefinita. Servono comunque ragioni per restare dopo, mentre il prezzo più alto aumenta aspettative di candidati, clienti e investitori.
Diversa era la Serie C da 100 milioni annunciata il 29 gennaio, guidata da Lightspeed Venture Partners e Lingotto Innovation con precedenti investitori. Doveva sostenere AI fisica, impieghi aziendali ed espansione statunitense. AI fisica significa macchine che percepiscono e agiscono nel mondo reale, non che ogni lavoro di fabbrica sia già autonomo.
La tesi è un ciclo di ingegneria riutilizzata
Il ragionamento passa da progetti personalizzati a una piattaforma trasferibile. L’automazione tradizionale può essere affidabile una volta installata e regolata, ma il braccio è una parte. Utensili, sensori, visione, codice, sicurezza e collegamenti alla linea devono adattarsi al processo. I grandi produttori spalmano costi su lunghe serie; piccoli con mix variabile e team limitati faticano.
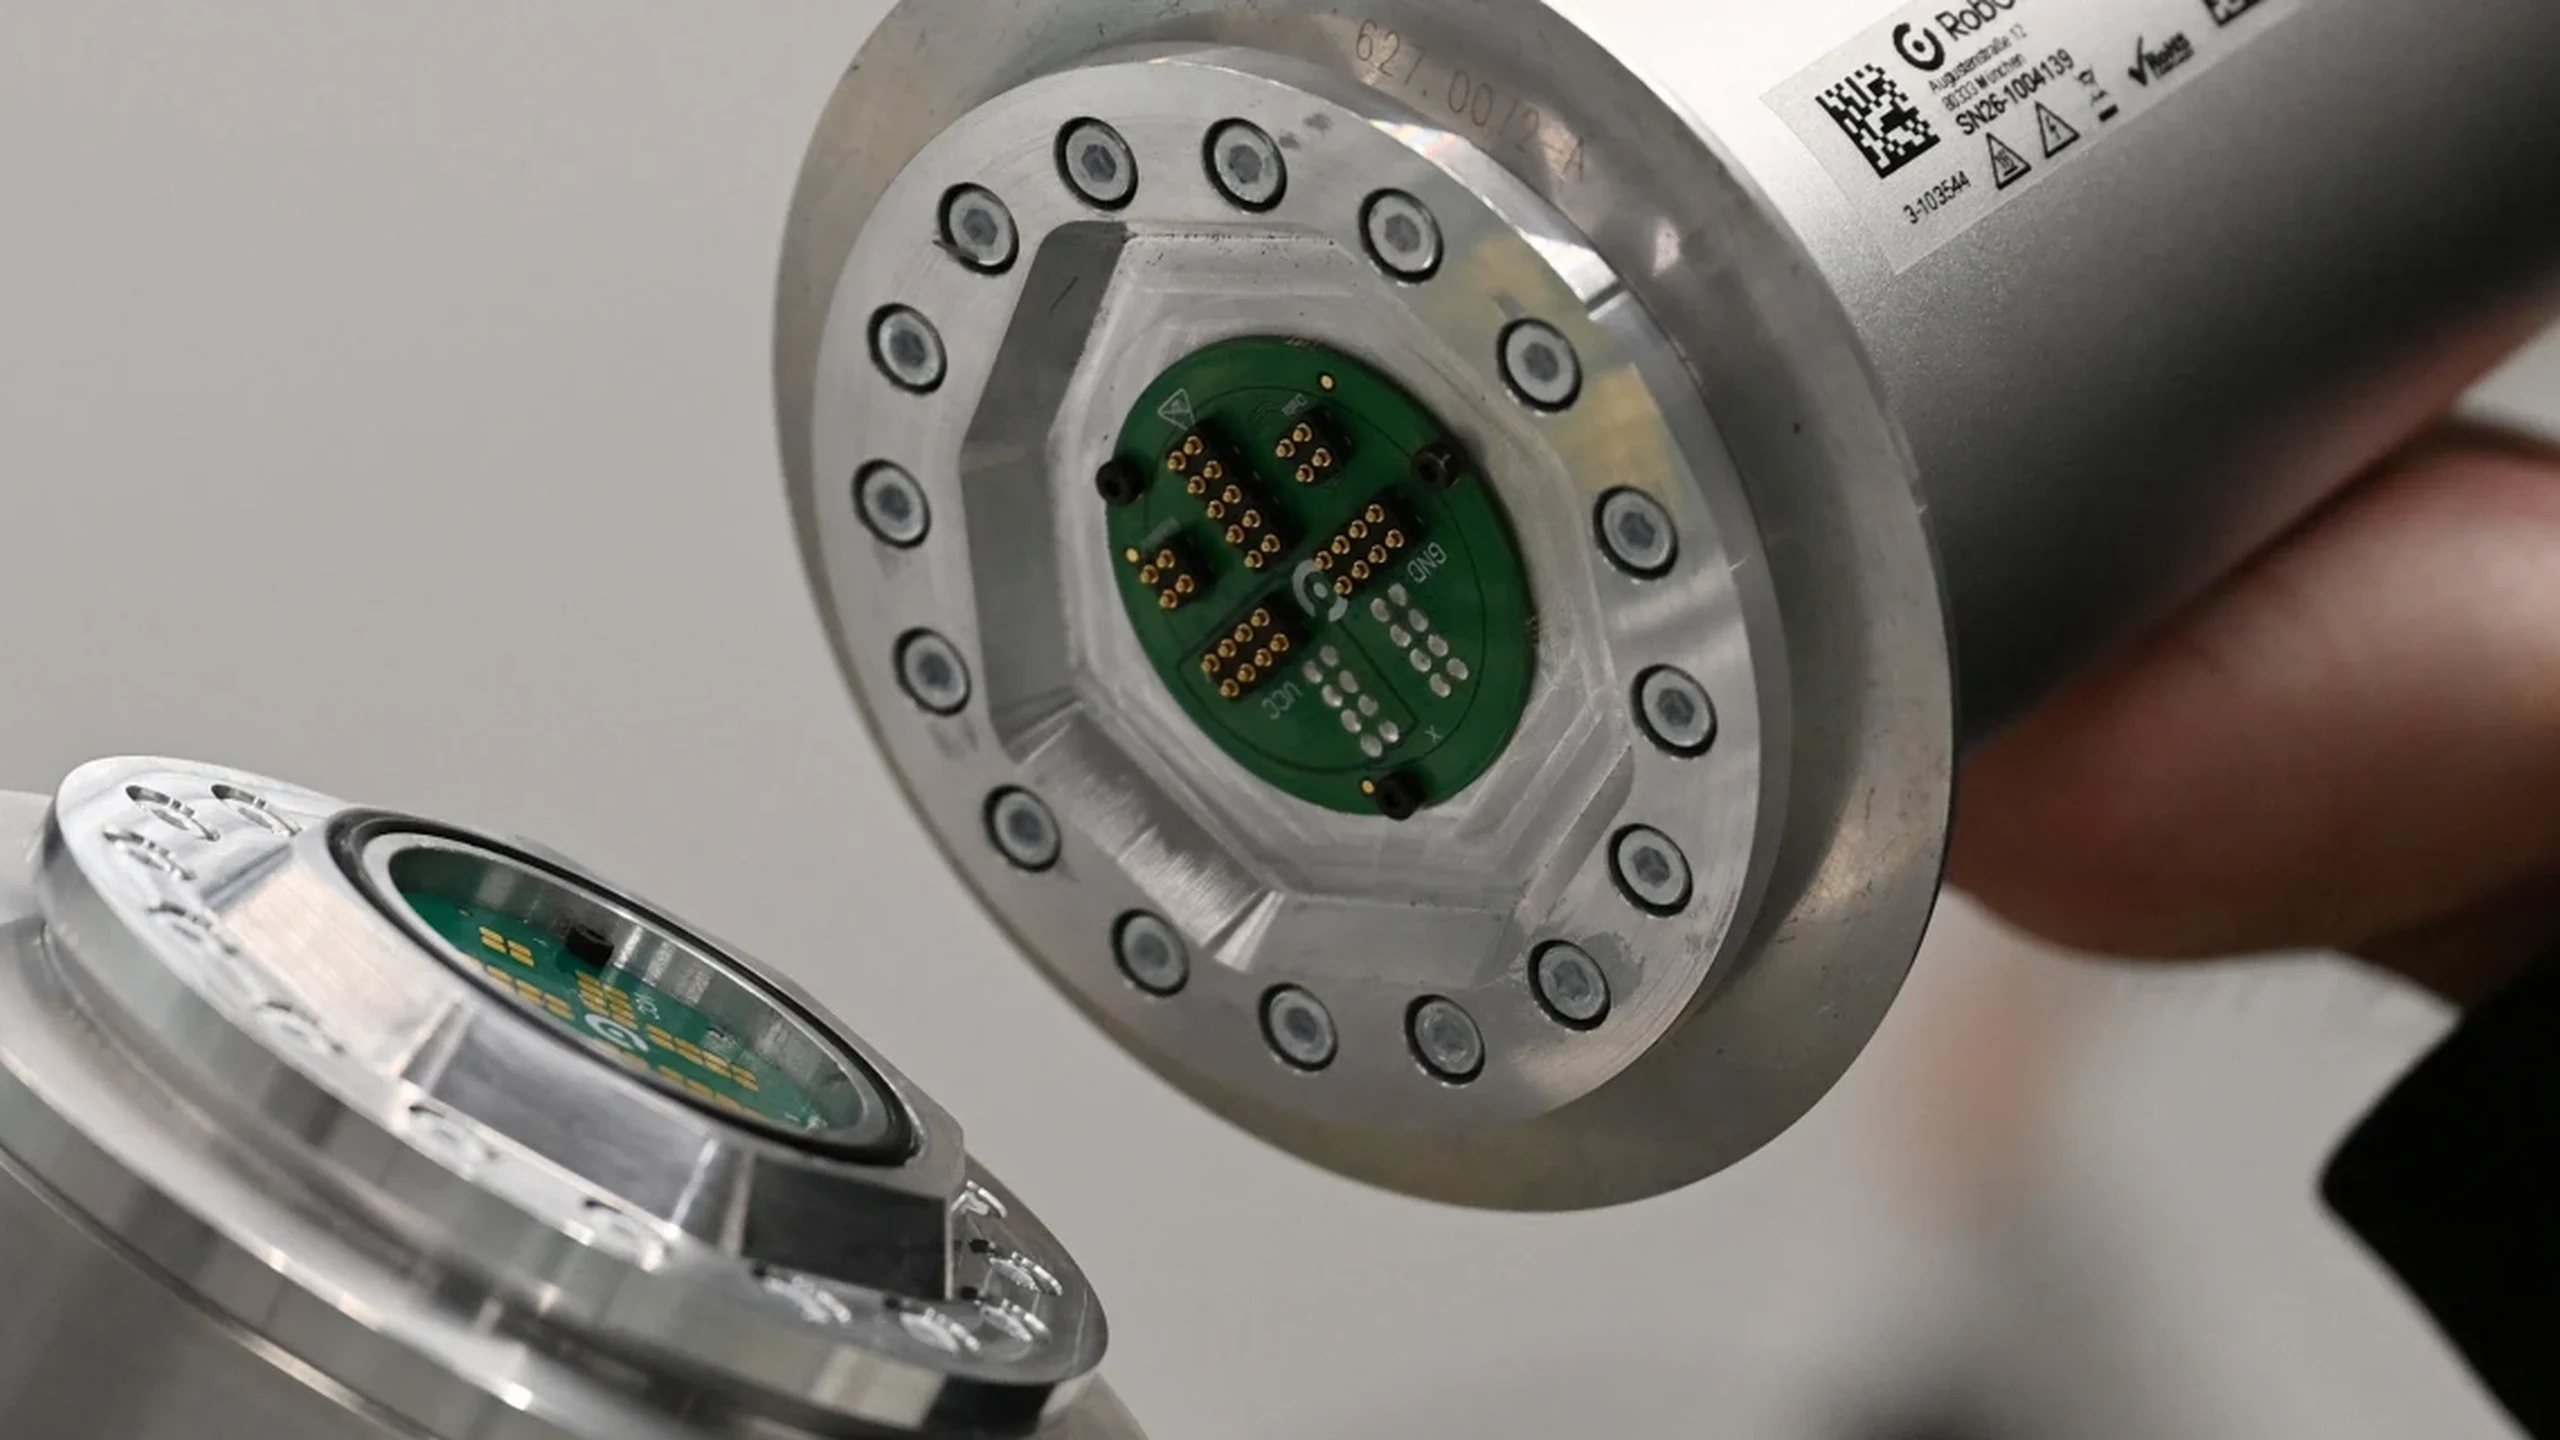
RobCo è partita da questo gruppo. I moduli configurano portata e carico senza ricominciare su una piattaforma estranea. Software comune definisce compiti, connette visione e monitora. L’azienda sostiene che dimostrazioni e apprendimento autonomo insegnino capacità specifiche, riducendo codice manuale per ogni movimento o configurazione.
I bersagli sono carico-scarico macchine, pallettizzazione, dosaggio e movimentazione. La ripetizione aiuta, ma parti, attrezzature e layout variano. Se le differenze diventano capacità riutilizzabili, un’installazione riuscita può accelerare le successive.
Questa è la via all’economia software nell’hardware: impieghi più rapidi della crescita di lavoro su misura. È una tesi, non un risultato divulgato. Ricavi attuali, margini lordi, rinnovi, tempi e quota di personalizzazione ampia non sono pubblicati. Un’interfaccia elegante può coprire una struttura di integrazione intensiva in servizi.
Il cliente compra un processo funzionante, non solo braccio e app. Visione e apprendimento ampliano variazioni ma richiedono prevedibilità, validazione e recupero delle eccezioni. Vicino a persone, materiali e macchine, l’adattamento deve restare entro limiti sicuri verificati. La demo controllata non prova migliaia di cicli affidabili.
I team devono vedere lo stato, diagnosticare guasti e capire come recuperare quando cambiano condizioni. Configurazione, cambio compito, stabilità del ciclo, disponibilità e intervento umano misurerebbero valore. I materiali pubblici non danno dati indipendenti sufficienti tra fabbriche per risolvere i confronti.
Nomi dei clienti e vecchi moduli hanno confini
Tra i clienti riportati figurano BMW, DynaEnergetics, Fabricated Extrusion Company, T-Systems e Rosenberger, grandi aziende e specialisti. I nomi non mostrano profondità, dimensioni contrattuali o concentrazione. Un robot pilota pesa diversamente da un programma standard multisito.
Un profilo Forbes di febbraio 2024 citava circa mille moduli presso oltre cento clienti all’inizio dell’anno. Moduli non sono automaticamente robot completi, e il dato passato non è l’installato attuale. È riferimento commerciale iniziale, non calcolo di crescita odierna.
Il passo successivo è ampliare quei clienti a più attività, linee e stabilimenti senza ricominciare l’ingegneria. Il trasferimento espone differenze regionali di norme, fornitori, attrezzature e processi. Installazioni ripetute sostengono la piattaforma più di singoli progetti molto assistiti.
La qualità deve crescere con i volumi. Aggiornare software è rapido; meccanica richiede produzione, prove, scorte, ricambi e campo. Parti condivise e software ricorrente migliorano potenzialmente l’economia senza eliminare capitale fisico. L’estero aggiunge regole, forniture, lingue e servizio. Margini e intensità di supporto definiscono la qualità della crescita oltre ai ricavi.
Competono modelli di implementazione, non solo bracci
ABB, FANUC e KUKA hanno esperienza, precisione, affidabilità, installato e assistenza globale. Il modello combina hardware e integratori che ottimizzano celle, connettono apparecchiature speciali e vincoli locali. Per processi stabili e precisi il lavoro su misura ha valore.
Cambi frequenti possono renderlo costoso o lento, con nuove parti che esigono altra progettazione. RobCo mira a rendere la riconfigurazione una funzione del prodotto tramite moduli coordinati e software comune. Il punto è se la complessità diminuisca o passi a prove, formazione e assistenza.
Gli incumbent offrono già collaborativi, visione, simulazione e programmazione semplice e possono unire finanza, manutenzione e prodotti. RobCo può partire da nuove ipotesi senza preservare tutte le vecchie interfacce; deve però costruire la scala di assistenza dei rivali.
È entrata negli USA nel 2025, operando a San Francisco e Austin. Cita lavoro scarso, rilocalizzazione e complessità come priorità. La prima città offre talenti AI, la seconda vicinanza a produzione e logistica. Due sedi non creano automaticamente scorte nazionali, tecnici e risposta rapida su grandi distanze quando si ferma una linea.
Anche umanoidi, manipolatori mobili e AI di fabbrica competono. Gli umanoidi cercano ambienti umani, i bracci tradizionali precisione ed efficienza industriale. RobCo si colloca in mezzo con software adattivo e hardware modulare, evitando parte dell’incertezza degli umanoidi generici. Ma startup si restringono a lavoro ripetitivo e incumbent aggiungono AI, premendo da entrambi i lati.
Commercio, dazi, domanda e forniture incerti possono rinviare fabbriche favorevoli all’automazione. Finanziamento di gennaio e rivalutazione aiutano persone e capitale futuro, ma non eliminano ritardi e obblighi di servizio. Se i risultati non seguono il prezzo, la prossima raccolta può complicarsi.
Il miliardo misura quindi aspettative private sul modello. Espansione dei clienti verifica trasferibilità, risultati produttivi indipendenti autonomia, rete USA continuità. RobCo deve unire apprendimento del software e disciplina manifatturiera senza presumere che il prezzo delle azioni abbia già dimostrato entrambi.
Fonti e letture correlate
Techmeme sulla transazione; Annuncio RobCo di liquidità ai dipendenti; Serie C di gennaio RobCo; Materiale settoriale IFR sui robot di servizio; Profilo Forbes di febbraio 2024.