
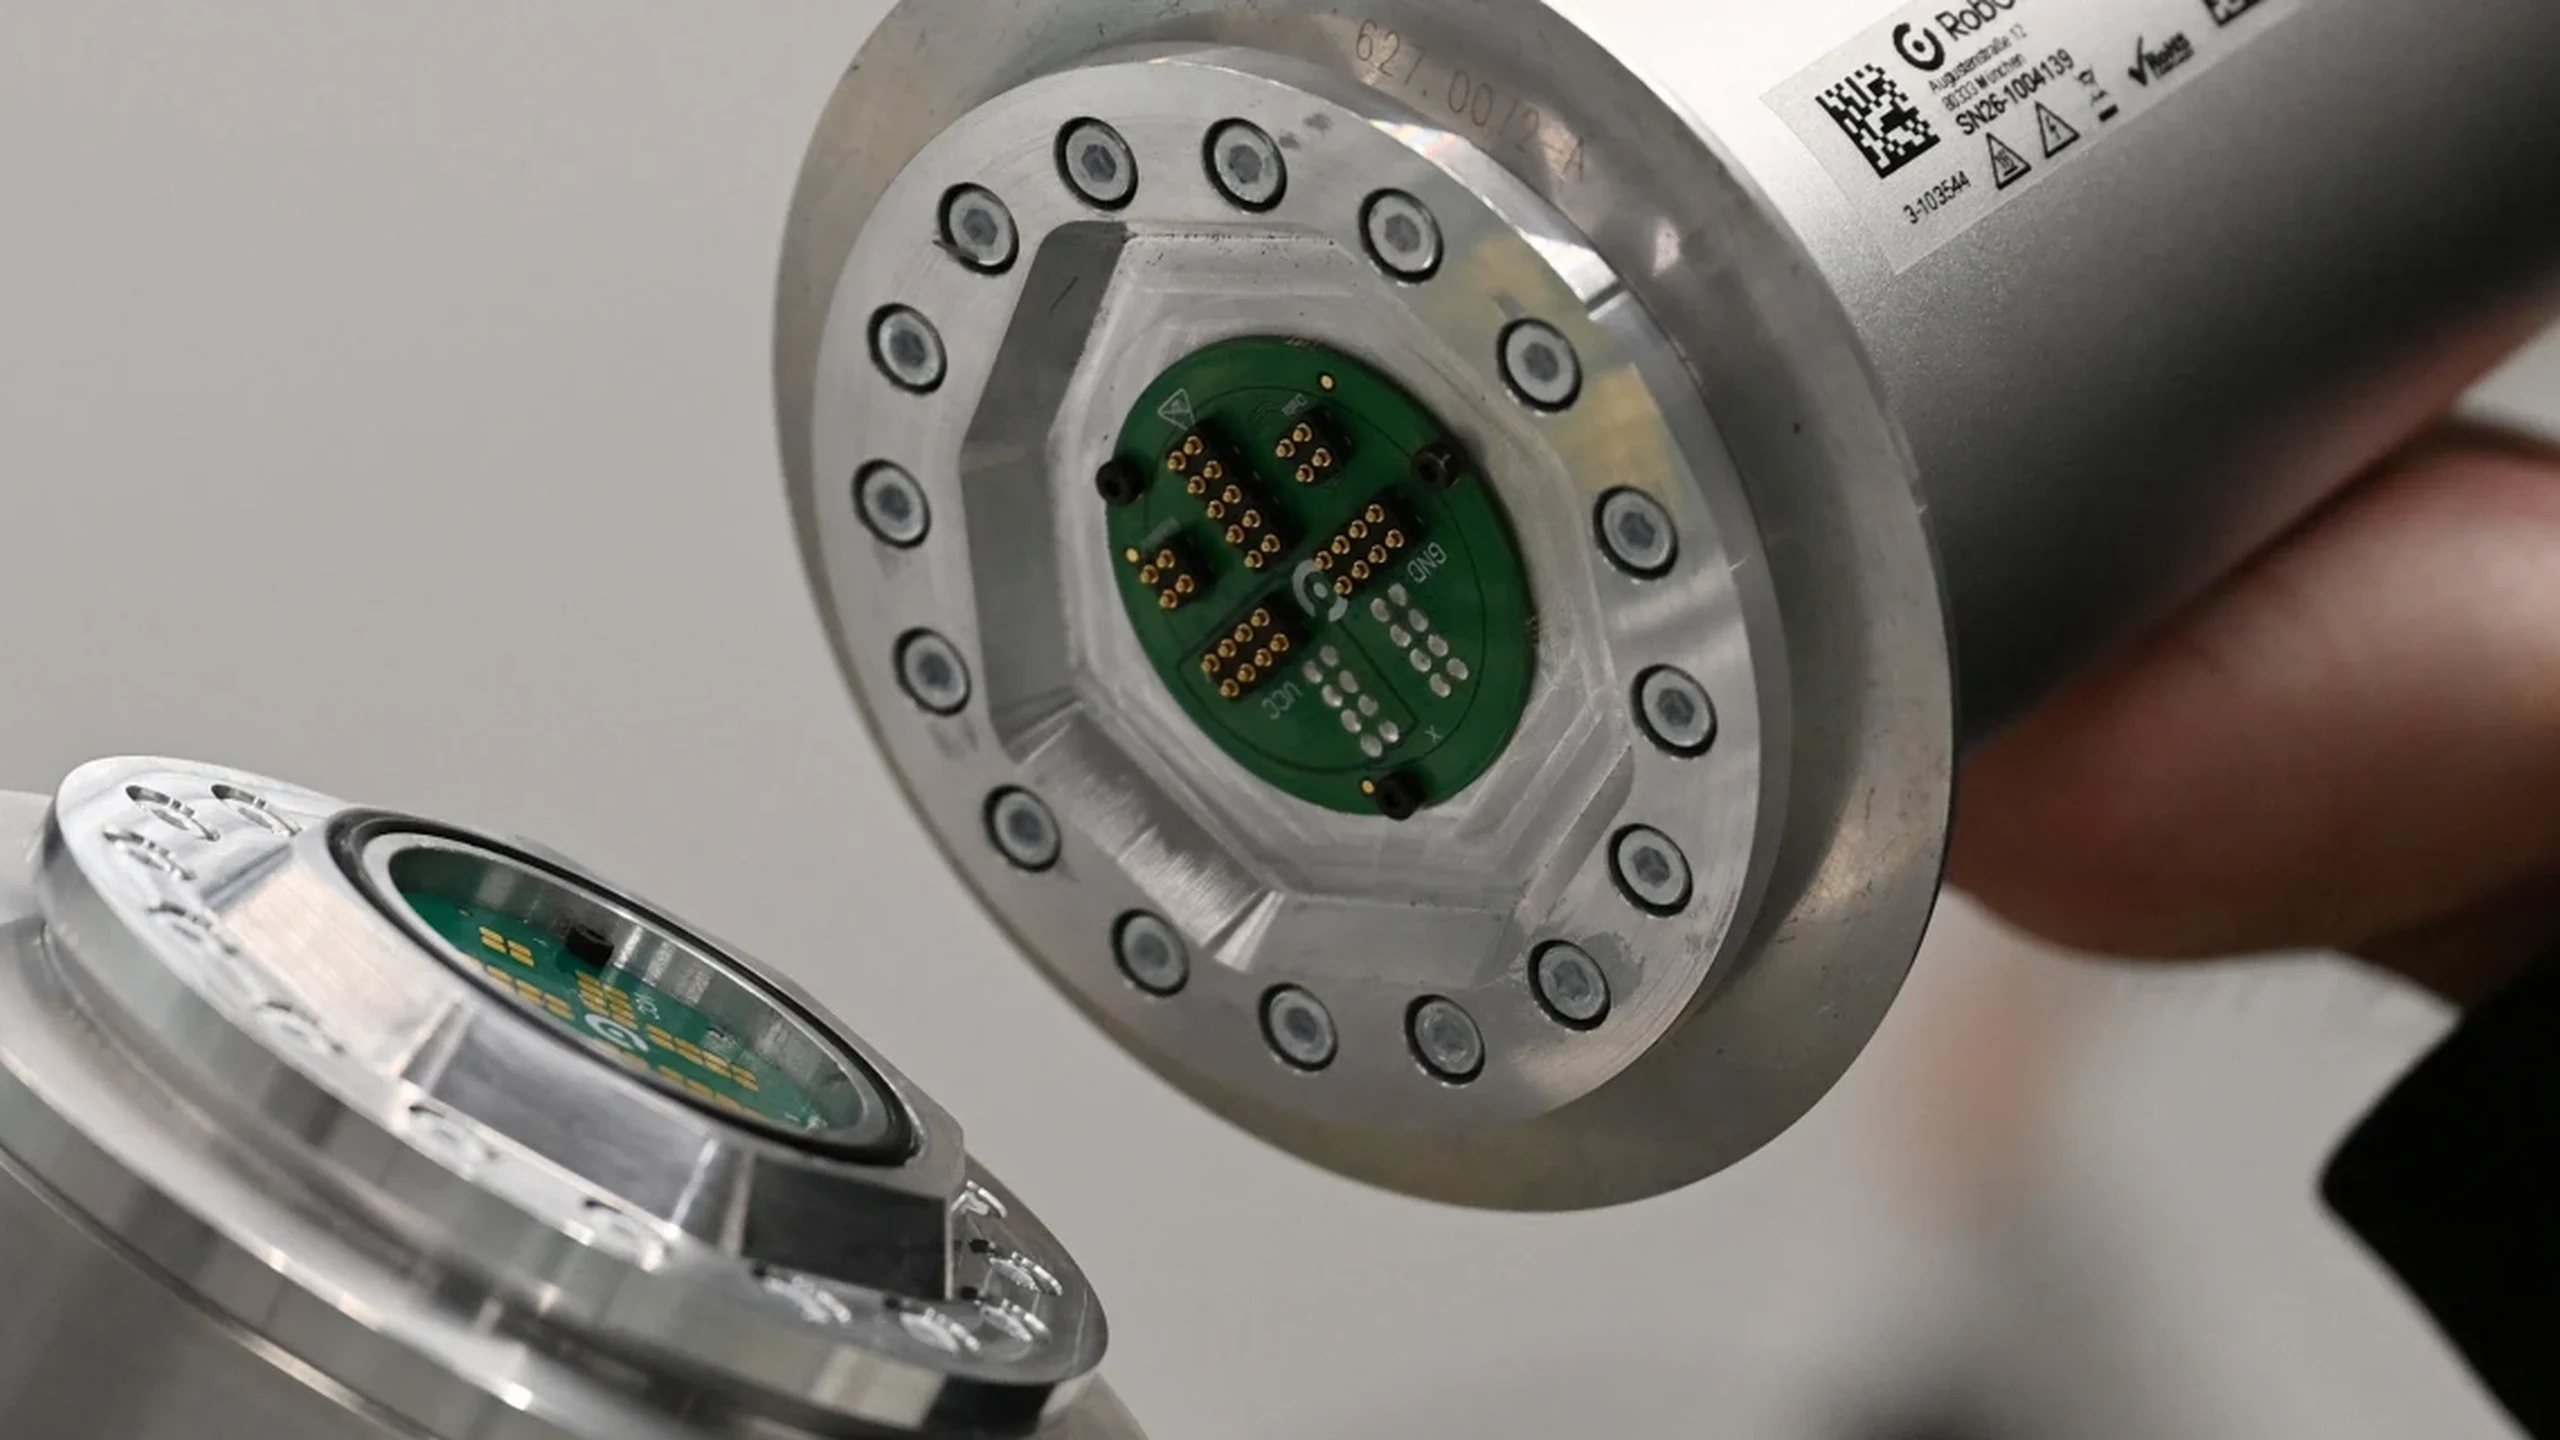
RobCo 估值变化的速度,快于它希望改变的工厂部署过程。2026年10月5日,这家慕尼黑机器人公司公布一笔非上市股份交易,估值超过十亿美元,约为九个月前五亿美元基准的两倍。交易结合了新投资与长期员工的股份变现,而非被描述成普通融资轮。
据 Techmeme 转述,《华尔街日报》报道交易规模为4000万美元。RobCo 未确认这一总额,也未披露新股与老股部分比例。因此,将其写成公司获得4000万美元现金注入,会超出已知事实。事件说明投资者愿意按新的私募估值买股,却不能证明目前营收、盈利或自主工业机器人的规模化成功。
到股东手里的钱,不一定进入 RobCo
老股交易把现有股份从持有人转给买方,这部分让出售者变现,并不形成公司新运营资本。RobCo 称同时存在新投资,但仅凭公告算不出进入公司账面的金额。股份类别、买方保护和具体交易结构也未公布。
这些条款影响估值含义。优先股可能带有普通员工股份没有的清算优先权或下行保护。不知道实际条款时,头条数字不能等同上市公司市值。报道的交易总额,也不能说明员工出售占比。
据 RobCo,现有投资者 Sequoia Capital、Lightspeed Venture Partners、Greenfield Partners、Kindred Capital、Lingotto、Promus Ventures,与新投资者 Cherry Ventures、European Tech Collective 共同参与。原股东能接触运营资料,再投资体现持续信心,却不是营收、利润率或技术表现的独立证明。
首席执行官 Roman Hölzl 将事件定位为认可参与公司建设的人。受控的员工老股出售可在并购或上市之前奖励早期服务,避免无限期等待流动性,并帮助留人。但兑现后仍需提供留任理由;更高估值也抬高应聘者、客户和投资者预期。
对照的是1月29日宣布的一亿美元C轮,由 Lightspeed Venture Partners 与 Lingotto Innovation 共同领投,既有投资者亦参与。公司称其用于具身 AI 路线、企业部署及美国扩张。这里的具身 AI 是机器感知并作用于物理世界,并不证明所有工厂任务已可自主完成。
产品逻辑是一条工程复用循环
投资论点在于从定制机器人项目转向可迁移平台。传统自动化安装调试后可以可靠,但机械臂只是部分工作。工装、传感器、视觉、编程、安全和产线接口都要契合流程。大厂可把成本分摊到长期大批量生产,小厂若产品组合变化、自动化团队有限,往往更难承担。
RobCo 起初瞄准这种服务不足的群体。模块化硬件允许配置工作范围和负载,不必每次换完全无关的平台。统一软件旨在定义任务、接入视觉和监控运行。公司称,可通过示范与自主学习教授特定任务技能,减少为每个动作或新配置手工编程。
目标包括机床上下料、码垛、点胶和物料搬运。任务虽重复,但零件、设备和布局的差异仍存在。若平台把差异转成可复用能力,一次成功安装就有机会加速后续部署。
这才是在硬件业务内获得软件式经济性的路径:部署增长快于定制工程人力。这是待验证论点,不是已公开的财务结果。RobCo 未披露当前营收、毛利率、续约率、部署周期或需大量定制的安装比例。精致界面背后,仍可能是服务密集的集成业务。
客户买的是可运行的制造流程,不只机械臂与应用。视觉和学习或可处理更多变动,却也要求行为可预测、可验证,并能从异常恢复。在工人、材料和设备附近,适应必须留在经过验证的安全边界。受控演示成功不证明数千个生产周期都可靠。
现场团队需要看清状态、诊断故障,并理解条件变化时的恢复路径。设置时间、任务切换、周期稳定性、正常运行时间及人工介入率,才说明自主性是否产生实际价值。公开材料尚无足够跨工厂独立数据,来完成这样的比较。
客户名单和旧模块数也有边界
报道中的客户包括 BMW、DynaEnergetics、Fabricated Extrusion Company、T-Systems、Rosenberger,横跨大企业及专业工业运营者。但名称不说明部署深度、合同金额或客户集中度。试点一台机器人,与跨多个场地的标准化项目,商业意义不同。
2024年2月 Forbes 的公司报道记载,截至当年初约有1000个模块部署于100多家客户。模块不能自动当完整机器人,旧快照也不是 RobCo 当前装机规模。它是早期商业参照,不是当下增长计算。
下一步经济性在于让现有客户扩至更多工作流、生产线和工厂,不必每次重新开始工程。迁移可能暴露安全规则、供应商、设备和流程的地区差异。重复安装比一连串孤立、重度支持的项目,更能支撑平台论点。
扩张还必须维持硬件质量。软件更新快,机械组件却需要制造、测试、库存、备件和现场维护。共享组件与持续软件收入或可改善经济性,却不能消除实体资本需求。国际扩张增加法规、供应链、语言和服务要求,利润率与支持强度决定增长质量,不只营收。
竞争的是部署模式,不只是机械臂
ABB、FANUC、KUKA 有长期经验、精度与可靠性、装机基础和全球服务网。既有路径将机器人硬件与专业集成商结合,为每个工作单元优化、连接特殊设备并处理本地约束。对于精确且稳定的流程,这种定制有价值。
频繁换产则可能让同一模式昂贵或缓慢,高度定制单元处理新零件时或需新增工程。RobCo 希望以协同模块硬件和通用软件,把重新配置变成产品功能。问题是复杂度真的下降,还是转移到测试、培训与支持。
成熟厂商也在进步,已经提供协作机器人、视觉、仿真、简易编程,并可捆绑融资、维护、软硬件。RobCo 能从新软件假设出发,不用维持每个旧接口;劣势则是还要建立前者已有的服务规模。
公司2025年进入美国,在旧金山、奥斯汀设立运营机构,称劳动力限制、制造回流和运营复杂性使美国成为重点。旧金山有软件与 AI 人才,奥斯汀靠近制造和物流,但两地办公室不会自动形成全国备件、培训技术员或长距离停机快速响应网络。
竞争还来自人形机器人、移动机械臂和 AI 工厂系统。人形设计追求适配人类环境,传统机械臂有成熟工业精度和效率。RobCo 位于中间:用更灵活软件增强模块化工业设备,回避部分通用人形不确定性。但人形初创正收窄到重复工厂任务,成熟厂商又加 AI,两边同时施压。
贸易不确定、关税、需求变化和供应中断,即使在厂商认同自动化时也会延后投资。一月融资提供资源,估值上调或助招聘与未来融资,却不能消除延迟订单和服务义务。若运营跟不上价格,下一轮融资可能更难。
因此,十亿美元基准衡量的是私募市场对部署模式的预期。现有客户扩张检验可迁移性,独立生产结果检验自主性,美国服务网检验持续运行能力。RobCo 要结合软件学习速度与设备制造的运营纪律,不能把股份价格当成二者已经实现的证明。
资料与相关阅读
Techmeme转述交易报道;RobCo员工变现公告;RobCo一月C轮公告;IFR服务机器人相关行业资料;Forbes 2024年2月公司报道。