
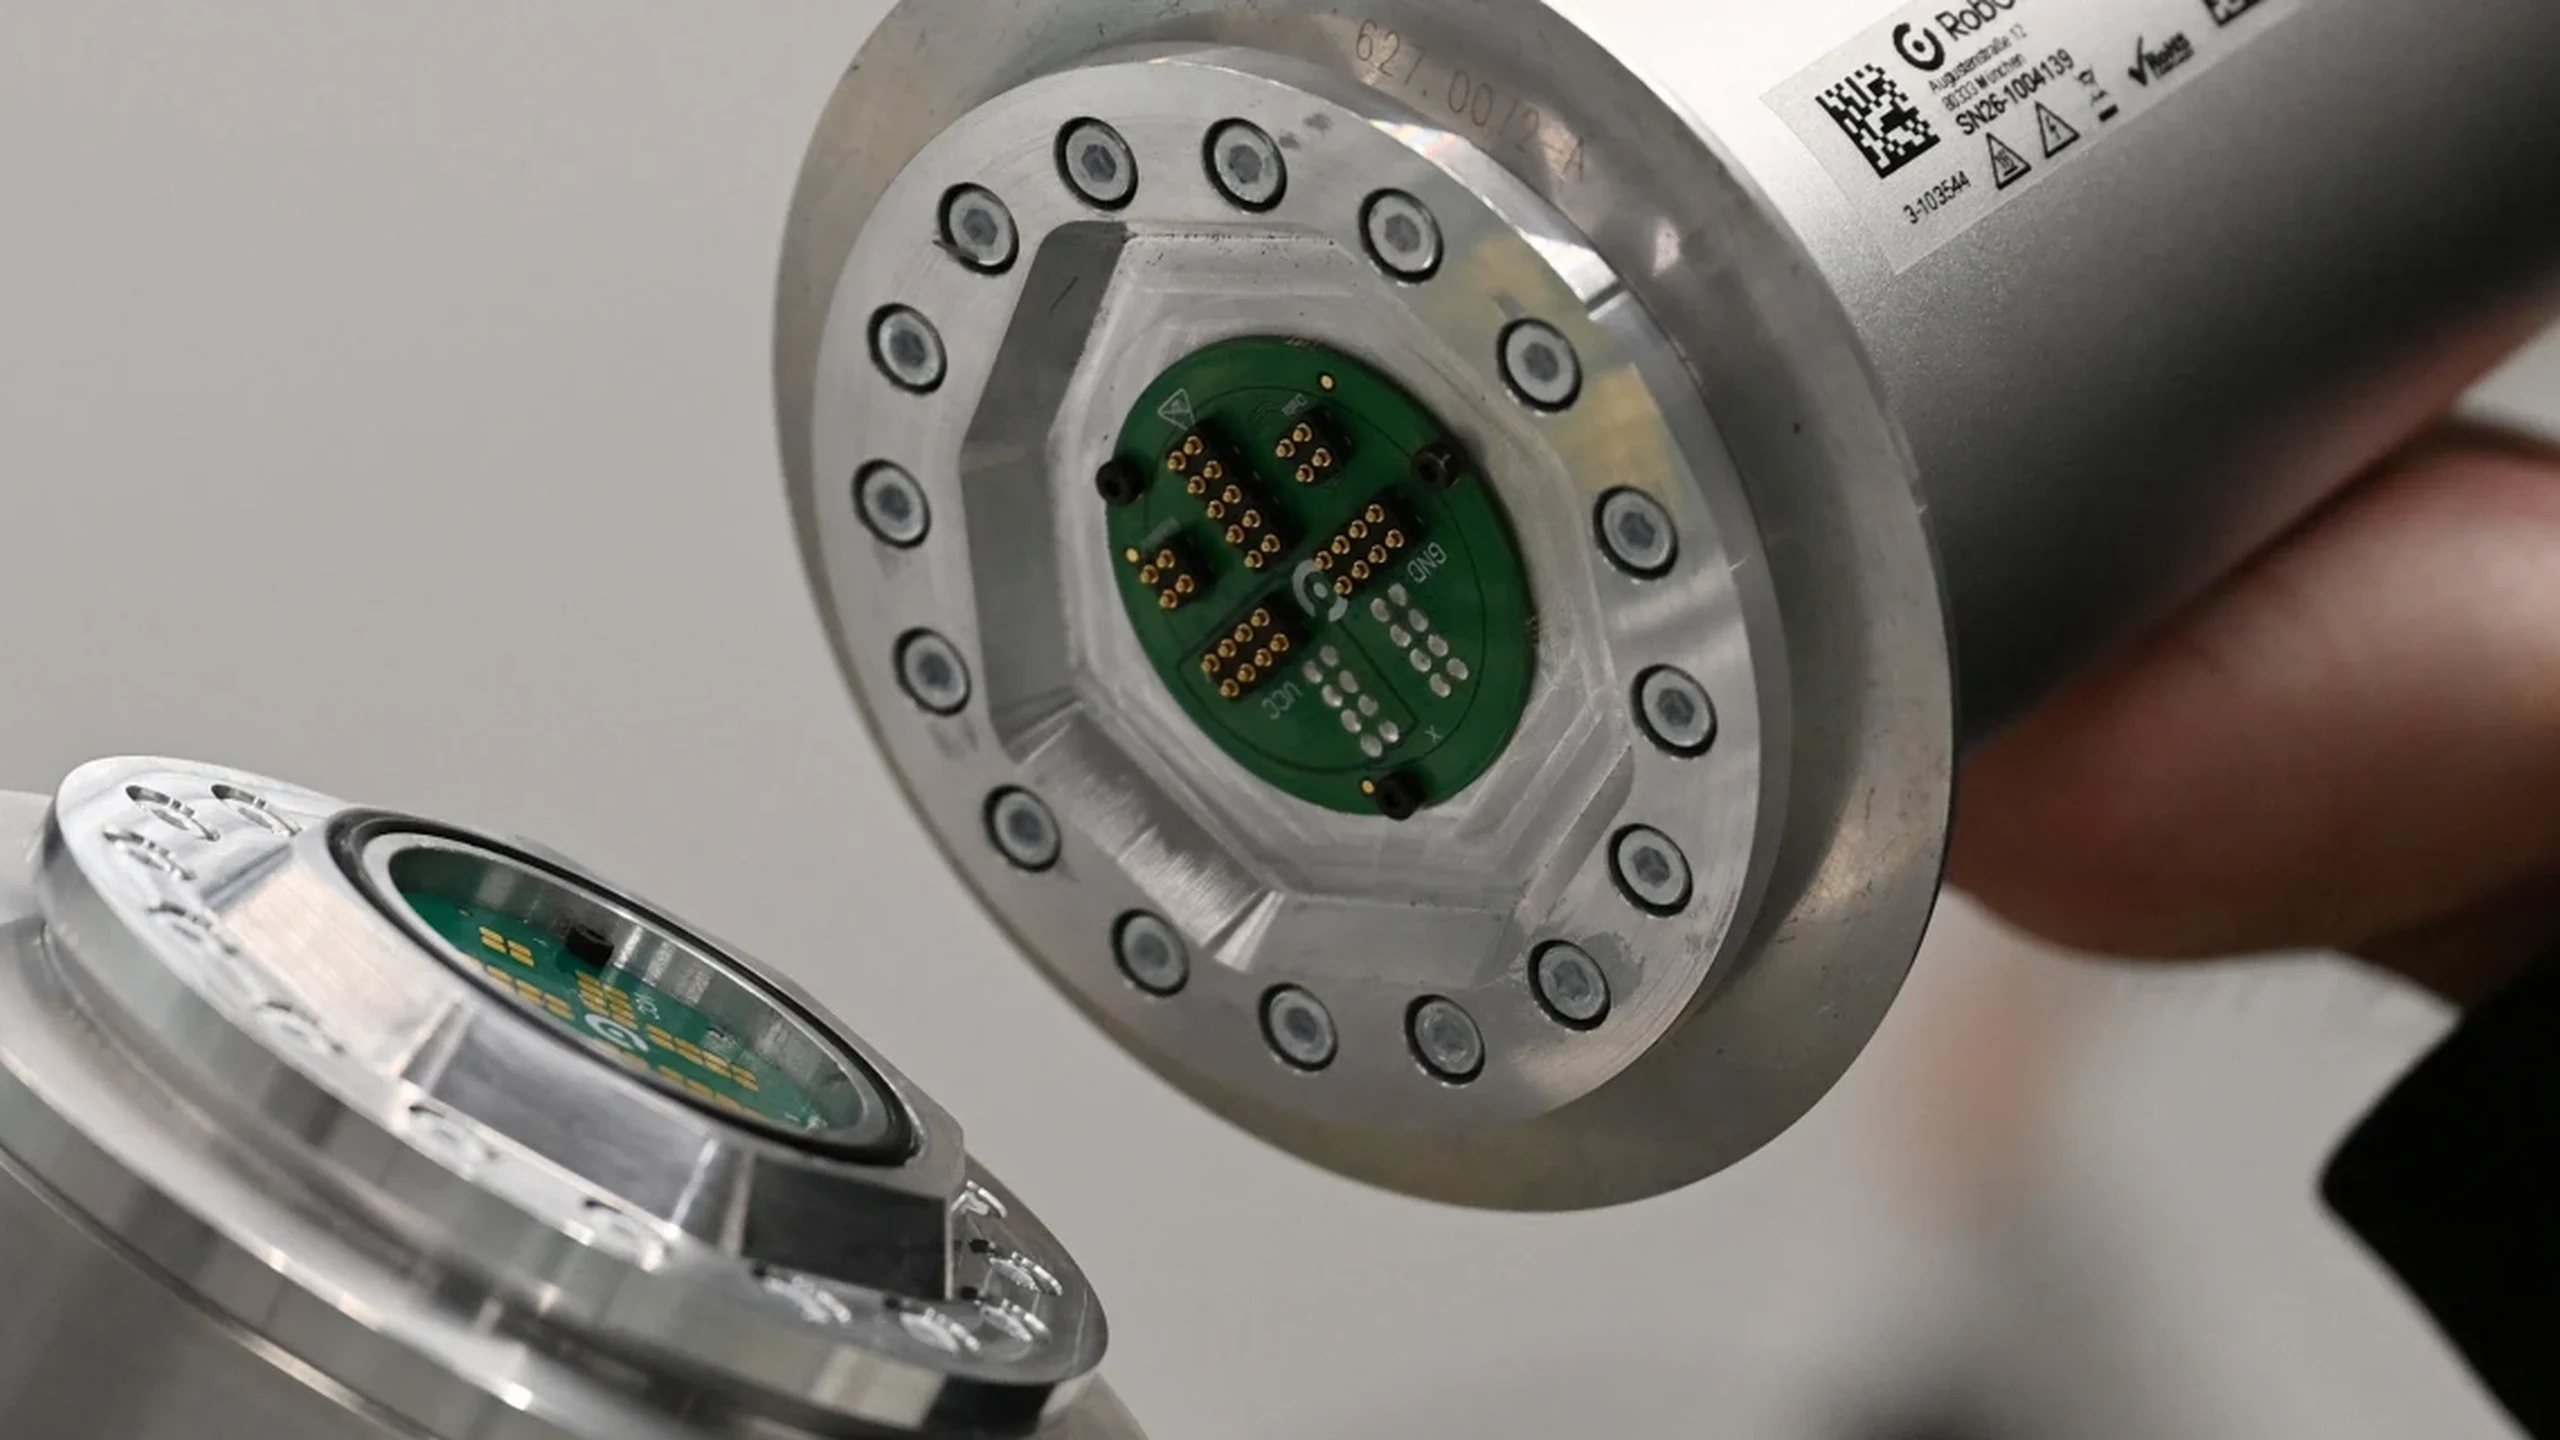
La valoración de RobCo ha cambiado más deprisa que los despliegues industriales que pretende transformar. El 5 de octubre de 2026, la empresa de robótica de Múnich anunció una operación privada que valoraba sus acciones por encima de mil millones de dólares, aproximadamente el doble de los cerca de 500 millones de nueve meses antes. La operación combinó nueva inversión con liquidez para empleados veteranos, en lugar de presentarse como una ronda convencional.
Según el resumen de Techmeme, The Wall Street Journal situó la operación en 40 millones de dólares. RobCo no confirmó ese total ni desglosó las partes primaria y secundaria. Describirla como una inyección de 40 millones en el negocio exageraría lo que se sabe. El acontecimiento demuestra que hay inversores dispuestos a comprar a una nueva valoración privada, no los ingresos actuales, la rentabilidad o el éxito al ampliar el despliegue de robots industriales autónomos.
El dinero que reciben los accionistas no siempre llega a RobCo
Una venta secundaria transfiere acciones existentes entre propietarios y compradores. Esa parte da liquidez al vendedor, no nuevo capital operativo a la empresa. RobCo afirma que también hubo nueva inversión, pero el anuncio no permite calcular cuánto entra en su balance. Tampoco revela clases de acciones, protecciones para compradores o la estructura detallada.
Esas condiciones importan para interpretar la valoración. Las acciones preferentes pueden incluir preferencias de liquidación o protección frente a pérdidas que no tengan las acciones ordinarias de empleados. Sin conocer los términos reales, la cifra no equivale a una capitalización bursátil. El tamaño comunicado de la operación tampoco indica qué proporción correspondía a los empleados.
Según RobCo, los inversores existentes Sequoia Capital, Lightspeed Venture Partners, Greenfield Partners, Kindred Capital, Lingotto y Promus Ventures participaron junto con Cherry Ventures y European Tech Collective. Los accionistas anteriores tienen acceso a información operativa, por lo que volver a invertir expresa confianza continuada. No constituye una prueba independiente de márgenes, ingresos o rendimiento técnico.
El consejero delegado Roman Hölzl presentó la operación como reconocimiento a quienes construyeron la empresa. Una liquidez controlada puede recompensar años de trabajo antes de una compra o salida a bolsa y favorecer la retención sin una espera indefinida. No elimina la necesidad de retener a esas personas después; una valoración mayor también eleva las expectativas de candidatos, clientes e inversores.
La comparación es la serie C de 100 millones de dólares anunciada el 29 de enero, codirigida por Lightspeed Venture Partners y Lingotto Innovation con participación de inversores anteriores. RobCo destinaba esos fondos a su hoja de ruta de IA física, despliegues empresariales y expansión estadounidense. Aquí IA física significa máquinas que perciben y actúan en el mundo material, no que toda tarea de fábrica sea ya autónoma.
La tesis del producto depende de reutilizar ingeniería
La inversión apuesta por pasar de proyectos robóticos a medida a una plataforma transferible. La automatización tradicional puede ser fiable después de instalarse y ajustarse, pero el brazo es solo una parte. Herramientas, sensores, visión, programación, seguridad y conexión con la línea deben encajar con el proceso. Los grandes fabricantes reparten esos costes entre series largas y voluminosas; las empresas pequeñas, con productos cambiantes y pocos especialistas, no siempre pueden.
RobCo se dirigió inicialmente a ese grupo insuficientemente atendido. Su hardware modular permite configurar alcance y carga útil sin empezar con otra plataforma ajena. Un entorno de software común busca definir tareas, conectar la visión y supervisar el funcionamiento. La empresa sostiene que las demostraciones y el aprendizaje autónomo enseñan habilidades específicas, reduciendo la programación manual de cada movimiento o configuración.
Los usos incluyen alimentación de máquinas, paletización, dosificación y manipulación de materiales. La repetición favorece automatizarlos, pero siguen existiendo diferencias en piezas, equipos y distribución. Una plataforma que gestione esas variaciones mediante capacidades reutilizables podría convertir cada instalación lograda en una aceleración de las siguientes.
Así se aspiraría a una economía similar a la del software dentro de un negocio de hardware: los despliegues crecerían más deprisa que la ingeniería a medida. Es una tesis, no un resultado financiero publicado. RobCo no divulga ingresos actuales, márgenes brutos, renovaciones, plazos de despliegue o porcentaje de instalaciones con personalización intensiva. Una interfaz cuidada puede ocultar una integración que depende mucho de servicios.
El cliente compra un proceso de fabricación funcional, no solo un brazo configurable y una aplicación. Aprendizaje y visión pueden ampliar las variaciones que maneja una célula, pero también necesitan comportamiento predecible, validación y recuperación ante situaciones inusuales. Cerca de trabajadores, materiales y equipos, la adaptación debe mantenerse dentro de límites de seguridad validados. Una demostración controlada no prueba fiabilidad durante miles de ciclos productivos.
Los equipos de planta deben ver el estado, diagnosticar fallos y entender cómo recuperar el sistema cuando cambian las condiciones. Menor instalación, cambios rápidos de tarea, ciclos estables, disponibilidad e intervenciones humanas mostrarían el valor operativo de la autonomía. La información pública no aporta suficientes datos independientes entre fábricas para resolver esas comparaciones.
Los nombres de clientes y los módulos antiguos requieren contexto
Entre los clientes citados figuran BMW, DynaEnergetics, Fabricated Extrusion Company, T-Systems y Rosenberger. La lista combina grandes empresas y operadores industriales especializados, pero no revela profundidad del despliegue, tamaño de contratos o concentración de clientes. Un robot piloto y un programa estandarizado entre centros tienen un peso comercial distinto.
Un perfil de Forbes de febrero de 2024 describía unos 1.000 módulos instalados en más de 100 clientes a comienzos de ese año. Los módulos no son automáticamente robots completos, y esa fotografía histórica no representa el parque actual de RobCo. Ofrece una referencia comercial temprana, no un cálculo actualizado de crecimiento.
El siguiente paso económico es expandirse en esos clientes: transferir configuraciones a más tareas, líneas y plantas sin reiniciar la ingeniería. La transferencia puede descubrir diferencias regionales en seguridad, proveedores, equipos y procesos. Las instalaciones repetidas apoyarían más la tesis de plataforma que una sucesión de proyectos aislados con mucho soporte.
La calidad del hardware debe resistir esa expansión. Las actualizaciones de software avanzan deprisa; los componentes mecánicos necesitan fabricación, pruebas, inventario, repuestos y mantenimiento sobre el terreno. Compartir componentes e ingresos recurrentes de software puede mejorar la economía, pero no elimina las necesidades físicas de capital. La expansión internacional añade regulación, suministro, idiomas y servicio. Márgenes e intensidad del soporte determinan la calidad del crecimiento, no solo los ingresos.
Compiten modelos de despliegue, no únicamente brazos robóticos
ABB, FANUC y KUKA cuentan con experiencia, precisión y fiabilidad demostradas, parques instalados y redes mundiales de servicio. Su modelo combina hardware con integradores especializados que optimizan cada célula, conectan equipos particulares y resuelven restricciones locales. Ese trabajo específico aporta valor cuando el proceso es preciso y estable.
Los cambios frecuentes pueden encarecerlo o ralentizarlo: una célula muy personalizada puede necesitar ingeniería nueva para otra pieza o tarea. RobCo pretende convertir la reconfiguración en una función del producto mediante hardware modular coordinado y software común. La cuestión es si elimina complejidad o la traslada a pruebas, formación y soporte.
Los fabricantes establecidos ya ofrecen robots colaborativos, visión, simulación y programación simplificada, además de paquetes de financiación, mantenimiento, software y equipos. RobCo puede diseñar con enfoques de software recientes sin conservar toda interfaz heredada. Su desventaja es tener que construir la escala de servicio que esos proveedores ya poseen.
La empresa entró en Estados Unidos en 2025 con operaciones en San Francisco y Austin. Cita escasez de mano de obra, relocalización industrial y complejidad operativa como motivos para priorizar ese mercado. San Francisco ofrece talento de software e IA; Austin se encuentra cerca de fabricación y logística. Ninguna ubicación crea automáticamente repuestos nacionales, técnicos formados o respuesta rápida a largas distancias cuando se detiene una producción.
También compiten humanoides, manipuladores móviles y sistemas de fábrica con IA. Los humanoides buscan adaptarse a entornos diseñados para personas; los brazos convencionales ofrecen precisión y eficiencia industriales establecidas. RobCo ocupa una posición intermedia: maquinaria modular industrial con software adaptativo, evitando parte de la incertidumbre de humanoides generalistas. Pero esas startups se concentran en tareas repetibles mientras los fabricantes tradicionales añaden IA, presionando desde ambos lados.
Incertidumbre comercial, aranceles, demanda y problemas de suministro pueden aplazar inversiones incluso cuando los fabricantes apoyan la automatización. La financiación de enero aporta recursos y la revaloración puede ayudar a contratar o captar capital. Ninguna elimina pedidos retrasados ni obligaciones de servicio. Si la actividad no alcanza el precio, la siguiente ronda puede resultar más difícil.
Los mil millones representan, por tanto, una expectativa privada sobre un modelo de despliegue. La expansión en clientes probaría la transferibilidad; resultados industriales independientes, la autonomía; el servicio estadounidense, la capacidad para mantener las máquinas funcionando. RobCo debe combinar la velocidad de aprendizaje del software con la disciplina operativa de fabricar equipos, sin asumir que el precio de sus acciones ya demuestra ambas.
Fuentes y lecturas relacionadas
Resumen de la operación en Techmeme; anuncio de liquidez de RobCo; anuncio de la serie C de enero; lectura sectorial de IFR sobre robots de servicio; perfil de Forbes de febrero de 2024.