
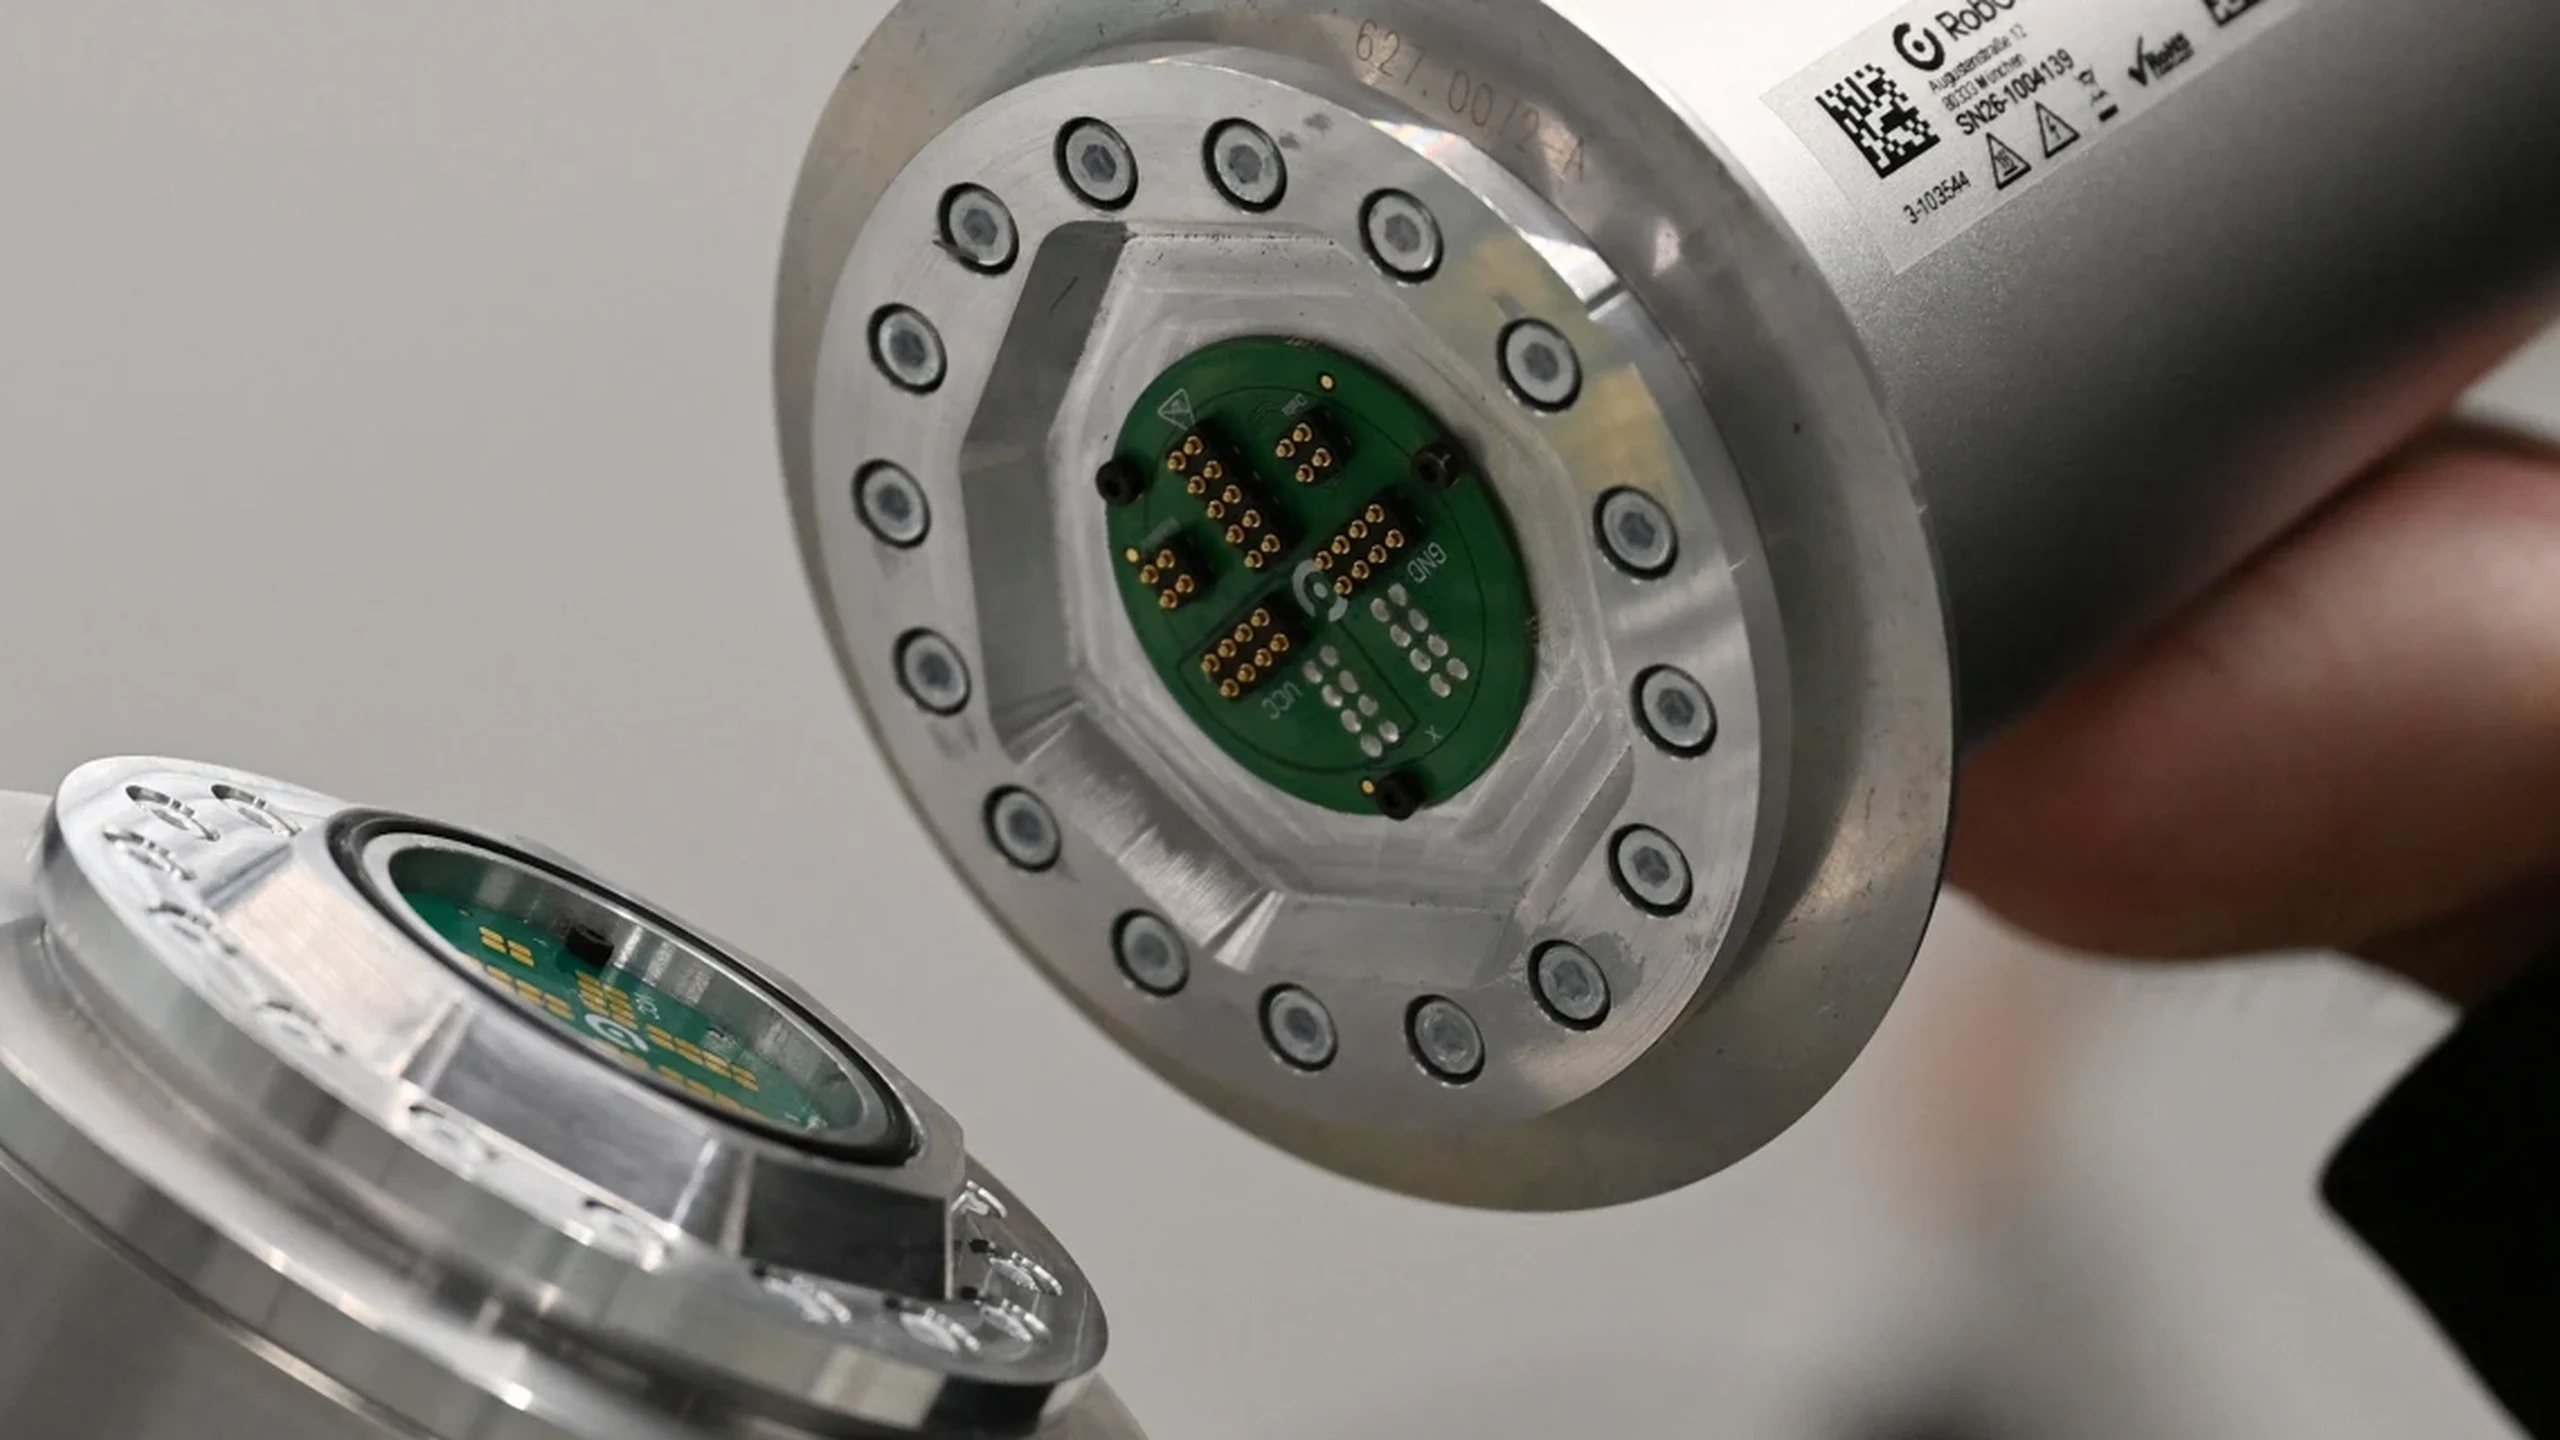
A avaliação da RobCo mudou mais rápido que as implantações fabris que ela pretende transformar. Em 5 de outubro de 2026, a empresa de robótica de Munique anunciou uma transação privada acima de US$ 1 bilhão, aproximadamente o dobro do referencial de US$ 500 milhões de nove meses antes. Combinou investimento novo e liquidez para funcionários antigos, sem apresentá-la como uma rodada convencional.
O Wall Street Journal teria avaliado a operação em US$ 40 milhões, conforme repercutido pelo Techmeme. A RobCo não confirmou total nem divisão primária e secundária. Chamá-la de uma injeção de US$ 40 milhões no negócio exageraria o conhecido. O evento confirma disposição para comprar ações por nova avaliação privada, não receita atual, lucratividade ou escala bem-sucedida dos robôs autônomos.
Dinheiro dos acionistas não é sempre dinheiro da RobCo
Uma venda secundária transfere participações existentes de titulares para compradores. Essa parte gera liquidez para o vendedor, não capital operacional novo para a empresa. Houve também investimento novo, segundo a RobCo, mas o montante que chegou ao balanço não pode ser calculado. Classes de ações, proteções e estrutura detalhada não foram divulgadas.
Os termos afetam a avaliação. Preferenciais podem ter prioridade na liquidação ou proteção de perdas ausentes nas ações ordinárias dos empregados. Sem condições reais, o número não equivale à capitalização de uma companhia aberta. O tamanho reportado tampouco mostra a parcela dos funcionários.
Segundo a empresa, participaram Sequoia Capital, Lightspeed Venture Partners, Greenfield Partners, Kindred Capital, Lingotto e Promus Ventures, além dos novos Cherry Ventures e European Tech Collective. Investidores existentes conhecem informações operacionais; voltar sugere confiança, mas não prova independentemente receita, margens ou técnica.
O CEO Roman Hölzl destacou reconhecer quem construiu o negócio. Liquidez controlada pode recompensar contribuição inicial antes de aquisição ou bolsa e apoiar retenção sem espera indefinida. Ainda é preciso manter razões para ficar depois. Avaliação maior também eleva expectativas de candidatos, clientes e investidores.
O contraste é a Série C de US$ 100 milhões anunciada em 29 de janeiro, co-liderada por Lightspeed Venture Partners e Lingotto Innovation com investidores anteriores. O dinheiro apoiaria IA física, implantações empresariais e expansão americana. IA física significa máquinas que percebem e agem no mundo real, não prova de autonomia já alcançada em toda tarefa fabril.
A tese do produto é um ciclo de engenharia reutilizada
O argumento passa de projetos personalizados a uma plataforma transferível. Automação tradicional pode ser confiável depois de instalada e ajustada, mas o braço é uma parcela. Ferramentas, sensores, visão, programas, segurança e linhas precisam combinar com o processo. Grandes fabricantes diluem custos em longas séries; pequenos com mix variável e equipes limitadas têm maior dificuldade.
A RobCo começou por esse grupo. Módulos configuram alcance e carga sem partir de plataforma alheia. Software comum pretende definir tarefas, ligar visão e monitorar. A empresa diz que demonstrações e aprendizagem autônoma ensinam habilidades específicas, reduzindo programação manual de cada movimento ou configuração.
Os alvos são alimentação de máquinas, paletização, dosagem e movimentação de materiais. A repetição ajuda, mas peças, equipamentos e layouts diferem. Transformar variações em capacidades reutilizáveis faria uma instalação bem-sucedida acelerar as posteriores.
Esse seria o caminho para economia de software num negócio de hardware: implantações cresceriam mais rápido que trabalho específico. É tese, não resultado divulgado. Receita atual, margens brutas, renovações, tempo de implantação e parcela de personalização extensa não são públicos. Uma interface elegante pode esconder integração intensiva em serviços.
O cliente compra um processo funcional, não só braço e aplicativo. Aprendizagem e visão ampliam variações, mas exigem previsibilidade, validação e recuperação de exceções. Perto de trabalhadores, materiais e equipamentos, adaptação precisa permanecer em limites seguros validados. Uma demonstração controlada não prova milhares de ciclos confiáveis.
As equipes precisam ver estado, diagnosticar falhas e entender recuperação quando condições mudam. Tempo de configuração, mudança de tarefa, estabilidade de ciclo, disponibilidade e intervenção humana revelariam valor. Materiais públicos não trazem dados independentes suficientes entre fábricas para fechar a comparação.
Nomes de clientes e módulos antigos têm limites
Os clientes reportados incluem BMW, DynaEnergetics, Fabricated Extrusion Company, T-Systems e Rosenberger, reunindo grandes empresas e especialistas. Nomes não mostram profundidade de implantação, contratos ou concentração. Um robô em piloto difere comercialmente de programa padronizado em várias instalações.
Um perfil da Forbes de fevereiro de 2024 indicou cerca de mil módulos em mais de cem clientes até o início daquele ano. Módulos não são automaticamente robôs completos, e a foto antiga não é a base atual. É referência inicial, não cálculo de crescimento presente.
O próximo passo econômico é ampliar esses clientes para tarefas, linhas e fábricas sem reiniciar a engenharia. Transferência pode expor diferenças regionais de segurança, fornecedores, equipamentos e processos. Repetição apoiaria a tese mais que projetos isolados com suporte intenso.
A qualidade do hardware deve acompanhar. Atualizações são rápidas, mecânica exige fabricação, testes, estoque, peças e campo. Componentes comuns e software recorrente podem melhorar a economia sem eliminar capital físico. Internacionalização acrescenta regras, suprimentos, idiomas e serviço. Margens e intensidade de suporte definem a qualidade do crescimento além da receita.
Competem modelos de implantação, não apenas braços
ABB, FANUC e KUKA têm experiência, precisão, confiabilidade, bases instaladas e redes globais. Seu modelo junta hardware e integradores que otimizam células, conectam equipamento especial e tratam restrições locais. A personalização vale para processos precisos e estáveis.
Mudanças frequentes podem torná-la lenta ou cara, exigindo nova engenharia para outra peça. A RobCo quer reconfiguração como função do produto, com módulos coordenados e software comum. A questão é reduzir complexidade, não transferi-la para teste, treinamento e suporte.
Os estabelecidos já oferecem robôs colaborativos, visão, simulação e programação fácil, agrupando financiamento, manutenção, software e equipamentos. A RobCo parte de premissas novas sem manter todas as interfaces antigas; precisa, porém, construir a escala de suporte dos rivais.
Entrou nos EUA em 2025 e estabeleceu San Francisco e Austin. Cita restrições de trabalho, reshoring e complexidade como razões. San Francisco aproxima talentos de IA; Austin, manufatura e logística. Duas bases não criam automaticamente estoque nacional, técnicos ou resposta rápida em grandes distâncias quando há parada.
Humanoides, manipuladores móveis e sistemas fabris de IA também competem. Humanoides buscam ambientes humanos; braços tradicionais oferecem precisão e eficiência industrial. A RobCo ocupa o meio, com software adaptável em hardware modular e menos incerteza que humanoides gerais. Mas startups estreitam foco em tarefas repetíveis e incumbentes adicionam IA, pressionando dos dois lados.
Comércio, tarifas, demanda e suprimentos incertos podem adiar fábricas mesmo com apoio à automação. Recursos de janeiro e reprecificação ajudam contratação e futuro capital, mas não eliminam atrasos e obrigações de serviço. Se a operação não acompanhar o preço, o próximo financiamento pode ficar mais difícil.
O bilhão mede, portanto, expectativa privada sobre um modelo de implantação. Expansão em clientes testa transferência, resultados independentes testam autonomia e serviço americano testa continuidade. A RobCo deve unir velocidade de aprendizado de software e disciplina industrial, sem supor que o preço das ações já comprovou ambas.
Fontes e leituras relacionadas
Techmeme repercutindo a transação; Anúncio RobCo de liquidez aos funcionários; Série C de janeiro da RobCo; Leitura setorial IFR sobre robôs de serviço; Perfil Forbes de fevereiro de 2024.