
Wycena RobCo zmieniła się szybciej niż wdrożenia fabryczne, które firma chce przekształcić. 5 października 2026 monachijski producent ogłosił prywatną transakcję udziałową wyceniającą go ponad miliard dolarów, około dwukrotnie wyżej niż mniej więcej 500 mln dziewięć miesięcy wcześniej. Połączył nową inwestycję z płynnością długoletnich pracowników, nie przedstawiając umowy jako zwykłej rundy.
Wall Street Journal według Techmeme określił wartość na 40 mln dolarów. RobCo nie potwierdziło sumy ani podziału na nowe i stare udziały. Nazwanie tego dopływem 40 mln do biznesu przekraczałoby wiedzę. Transakcja pokazuje chęć kupowania po nowej prywatnej wycenie, nie potwierdza obecnych przychodów, rentowności czy udanego skalowania autonomicznych robotów.
Pieniądze akcjonariuszy nie zawsze trafiają do RobCo
Sprzedaż wtórna przenosi istniejące udziały od posiadacza do kupującego. Ta część daje sprzedawcy płynność, nie nowy kapitał operacyjny spółce. Nowa inwestycja też miała miejsce, ale jej wpływu do bilansu nie da się obliczyć z komunikatu. Klasy udziałów, ochrona kupujących i szczegóły struktury są nieznane.
Warunki mają znaczenie dla wyceny. Udziały uprzywilejowane mogą mieć pierwszeństwo likwidacyjne lub ochronę przed stratą, których zwykłe pracownicze nie mają. Bez rzeczywistych warunków nagłówek nie odpowiada kapitalizacji giełdowej. Rozmiar transakcji nie ujawnia też części pracowniczej.
Według firmy uczestniczyli Sequoia Capital, Lightspeed Venture Partners, Greenfield Partners, Kindred Capital, Lingotto i Promus Ventures oraz nowi Cherry Ventures i European Tech Collective. Dotychczasowi inwestorzy znają informacje operacyjne; powrót sygnalizuje zaufanie, ale nie jest niezależnym dowodem przychodów, marż ani techniki.
CEO Roman Hölzl mówił o docenieniu ludzi budujących biznes. Kontrolowana płynność może nagradzać wczesną pracę przed przejęciem lub giełdą i wspierać retencję bez nieskończonego czekania. Potem nadal trzeba powodów, by zostać. Wyższa wycena podnosi też oczekiwania kandydatów, klientów i inwestorów.
Dla porównania 29 stycznia RobCo ogłosiło serię C 100 mln dolarów, współprowadzoną przez Lightspeed Venture Partners i Lingotto Innovation, z wcześniejszymi inwestorami. Pieniądze miały rozwijać fizyczną AI, wdrożenia przedsiębiorstw i USA. Fizyczna AI oznacza maszyny postrzegające i działające w rzeczywistości, nie dowód autonomii każdej pracy fabrycznej.
Teza produktowa to pętla ponownego użycia inżynierii
Argument prowadzi od projektów na zamówienie do przenośnej platformy. Tradycyjna automatyzacja może być niezawodna po montażu i regulacji, lecz ramię jest częścią zadania. Narzędzia, czujniki, wizja, program, bezpieczeństwo i linia muszą pasować do procesu. Duzi producenci dzielą koszt na wieloletnie serie; mali ze zmiennym asortymentem i małymi zespołami mają trudniej.
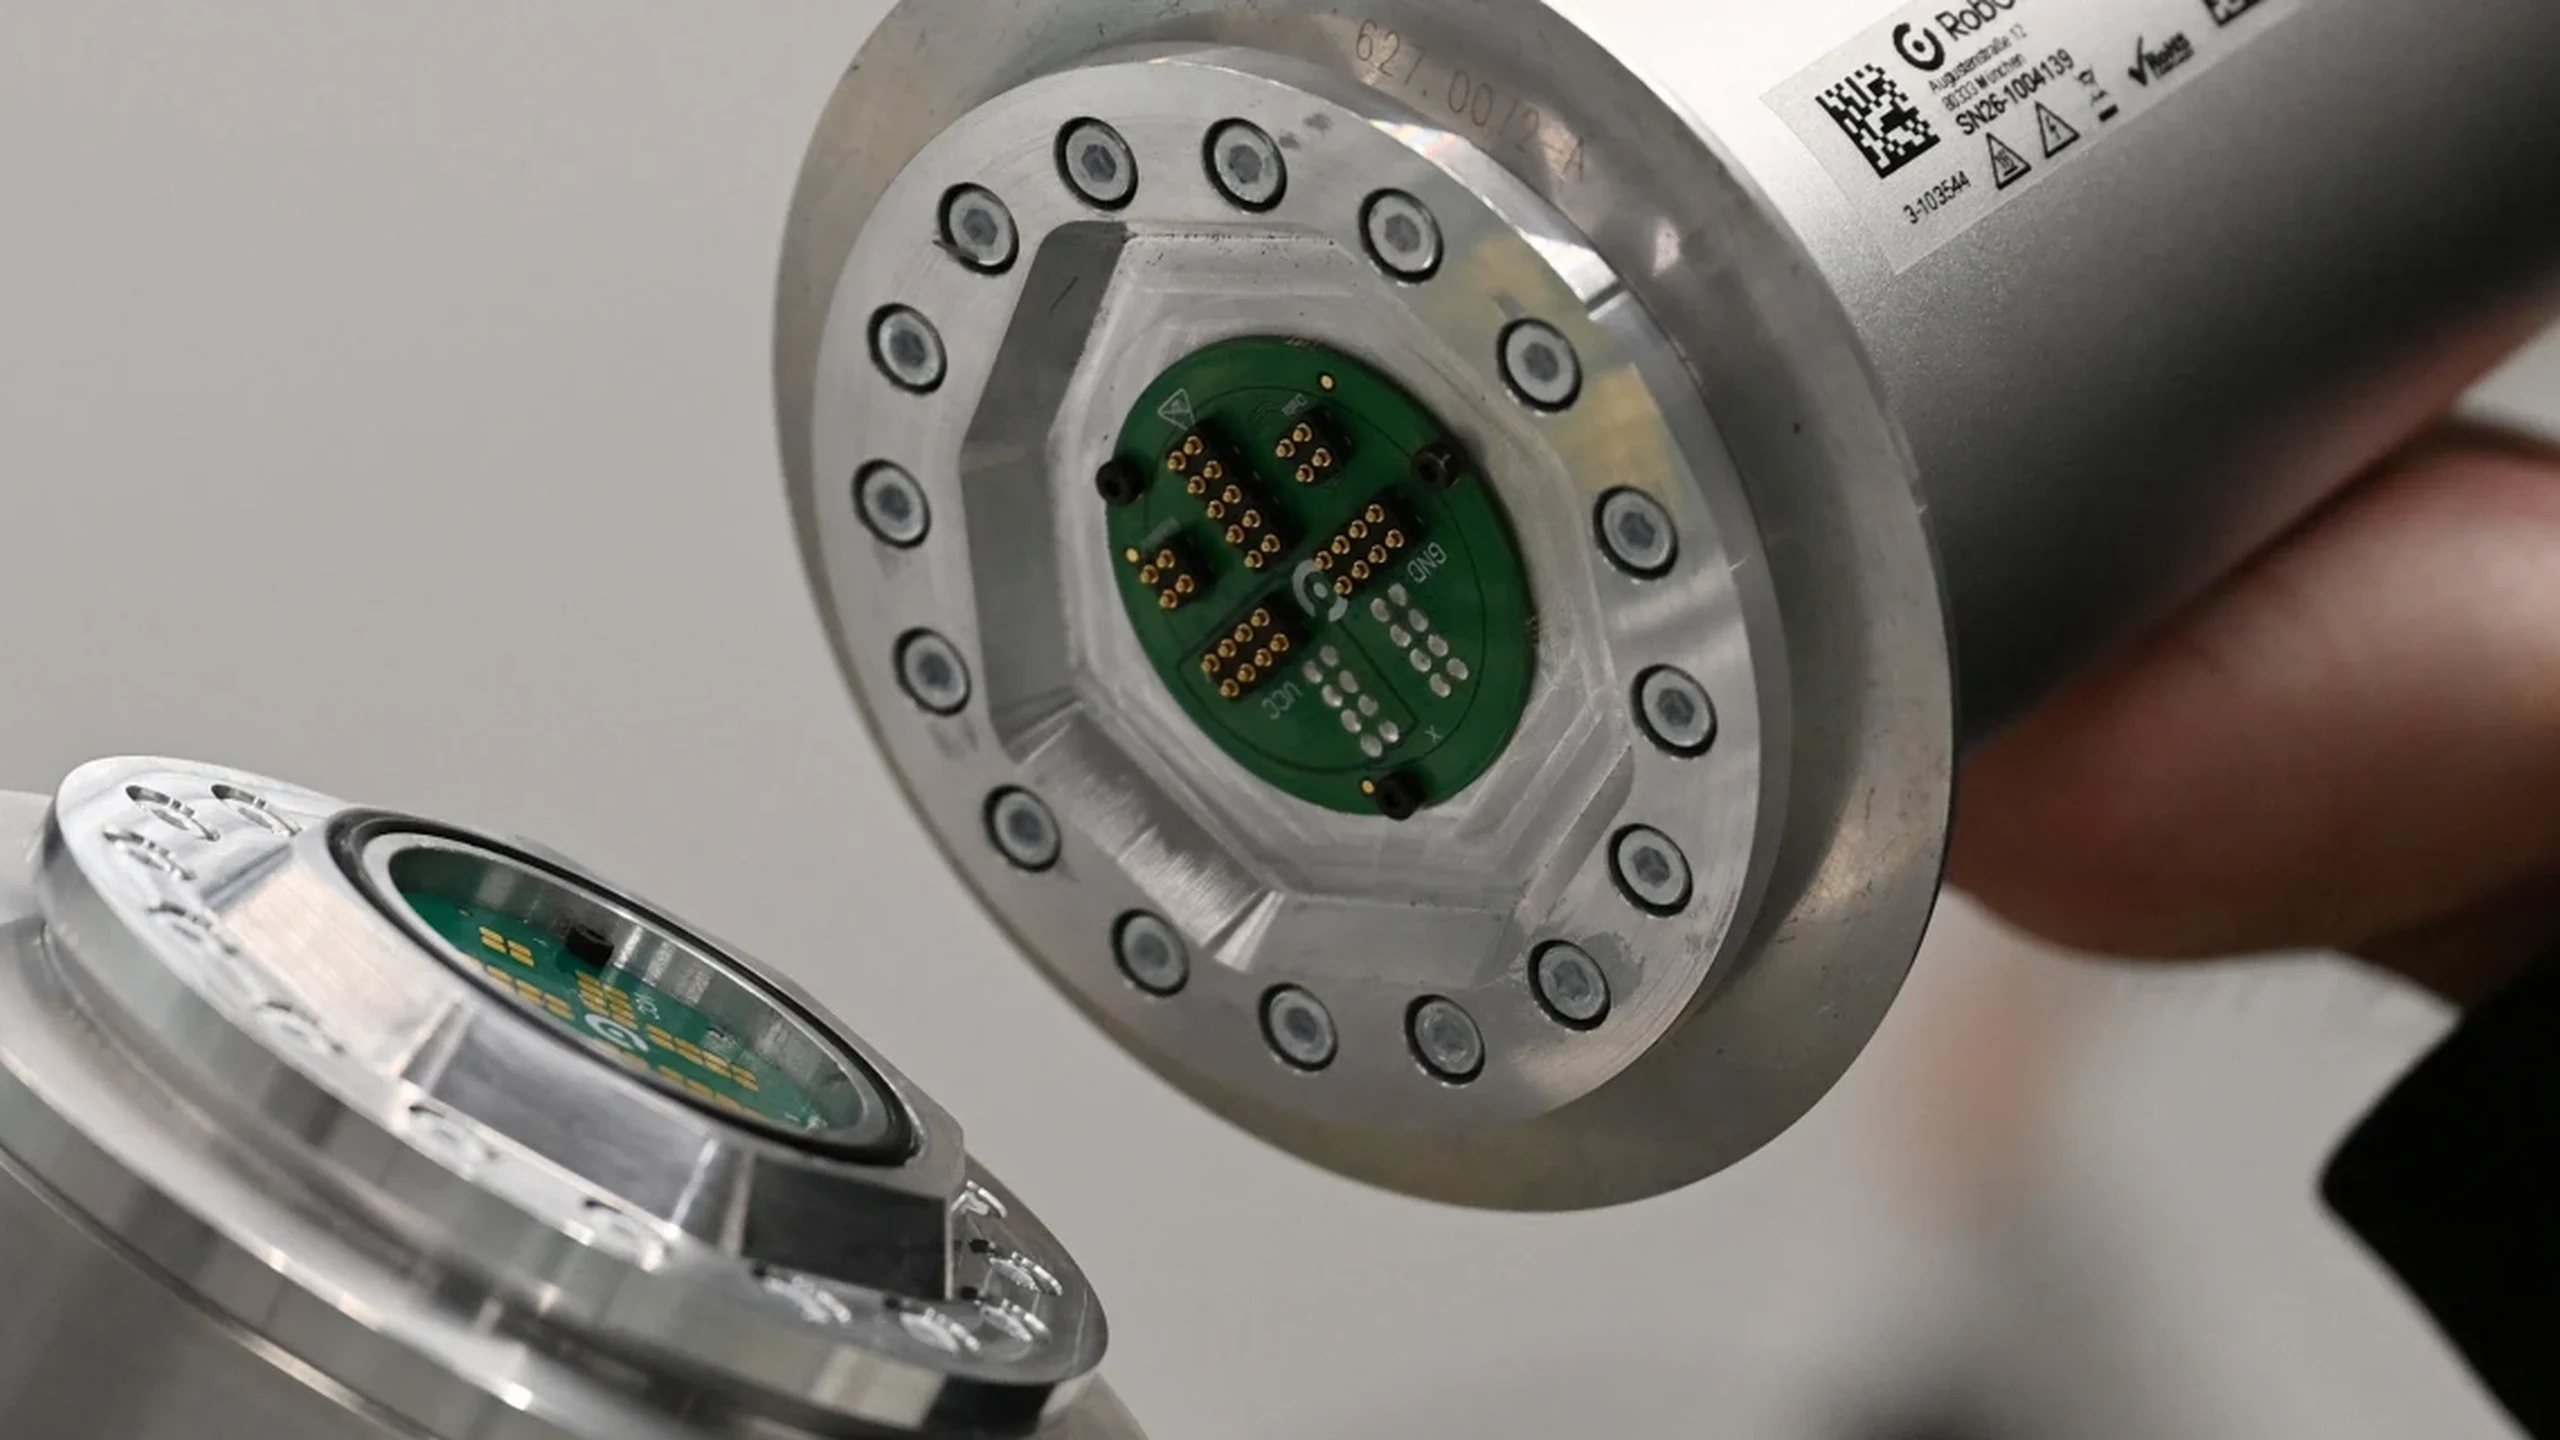
RobCo początkowo celowało w tę grupę. Moduły pozwalają konfigurować zasięg i udźwig bez nowej, niezależnej platformy. Wspólne oprogramowanie ma definiować zadania, łączyć wizję i monitorować. Firma mówi o uczeniu przez demonstrację i autonomicznie, ograniczając ręczny kod każdego ruchu czy konfiguracji.
Cele to obsługa maszyn, paletyzacja, dozowanie i transport materiału. Powtarzalność sprzyja automatyzacji, ale części, urządzenia i układy różnią się. Przekształcenie różnic w zdolności wielokrotnego użycia mogłoby sprawić, że jeden sukces przyspiesza następne instalacje.
To droga do ekonomiki software w sprzęcie: wdrożenia rosłyby szybciej niż specjalne prace ludzi. Jest to teza, nie ujawniony wynik. Obecne przychody, marże brutto, odnowienia, czas wdrożenia i odsetek dużych dostosowań nie są publikowane. Elegancki interfejs może nadal przykrywać usługochłonną integrację.
Klient kupuje działający proces, nie tylko ramię i aplikację. Uczenie i wizja rozszerzają zmienność, ale wymagają przewidywalności, walidacji i odzyskiwania po wyjątkach. Blisko pracowników, materiałów i urządzeń adaptacja musi pozostać w sprawdzonych granicach. Pokaz kontrolowany nie dowodzi tysięcy stabilnych cykli.
Zespoły zakładu potrzebują widocznego stanu, diagnozy i zrozumiałego powrotu po zmianie warunków. Czas konfiguracji, zmiany zadania, stabilność cyklu, dostępność i interwencje ludzi pokazałyby wartość. Publiczne materiały nie dają wystarczających niezależnych danych między fabrykami, by rozstrzygnąć porównania.
Nazwy klientów i stare moduły mają ograniczenia
Wśród klientów wymienia się BMW, DynaEnergetics, Fabricated Extrusion Company, T-Systems i Rosenberger. Są duże firmy i specjaliści, lecz nazwy nie pokazują głębokości wdrożeń, wielkości umów czy koncentracji. Robot w pilotażu ma inne znaczenie niż standard w kilku obiektach.
Profil Forbes z lutego 2024 wskazywał około 1000 modułów u ponad 100 klientów na początku tamtego roku. Moduł nie jest automatycznie pełnym robotem, a dawny stan nie jest dzisiejszą bazą. To wczesny punkt odniesienia, nie bieżące obliczenie wzrostu.
Kolejny krok to więcej zadań, linii i fabryk tych klientów bez rozpoczynania projektu od nowa. Transfer ujawnia regionalne przepisy bezpieczeństwa, dostawców, urządzenia i procesy. Powtarzalne instalacje wspierają tezę mocniej niż osobne, intensywnie wspomagane projekty.
Wzrost musi zachować jakość. Aktualizacje są szybkie, mechanika potrzebuje produkcji, testów, zapasów, części i terenu. Wspólne elementy i cykliczny software mogą poprawić ekonomię, lecz nie usuną fizycznego kapitału. Zagranica dodaje prawo, łańcuchy, język i serwis. Marże oraz intensywność wsparcia określają jakość wzrostu obok przychodu.
Konkurują modele wdrożenia, nie same ramiona
ABB, FANUC i KUKA mają doświadczenie, precyzję, niezawodność, bazę i globalny serwis. Model łączy sprzęt ze specjalistami optymalizującymi stanowisko, podłączającymi szczególne urządzenia i uwzględniającymi lokalne ograniczenia. Dla stabilnego, precyzyjnego procesu personalizacja ma wartość.
Przy częstych zmianach staje się droga i wolna, bo nowa część może wymagać nowej pracy. RobCo chce rekonfiguracji jako cechy produktu dzięki modułom i wspólnemu software. Pytanie brzmi, czy złożoność maleje, czy przesuwa się do testów, szkolenia i obsługi.
Obecni producenci już mają roboty współpracujące, wizję, symulację i łatwiejsze programowanie oraz pakiety finansowania, konserwacji i sprzętu. RobCo może budować na nowych założeniach bez wszystkich starych interfejsów, lecz skalę serwisu musi dopiero stworzyć.
Firma weszła do USA w 2025 i uruchomiła San Francisco oraz Austin. Wskazuje ograniczenia pracy, powrót produkcji i złożoność jako priorytety. Pierwsze miasto daje talenty AI, drugie bliskość przemysłu i logistyki. Dwa biura nie tworzą jednak krajowych zapasów, techników ani szybkiej reakcji na długi dystans przy przestoju.
Humanoidy, manipulatory mobilne i fabryczna AI też konkurują. Humanoidy celują w otoczenie ludzi, klasyczne ramiona w sprawdzoną precyzję i wydajność. RobCo zajmuje środek z adaptacyjnym software na modułowym sprzęcie, unikając części niepewności ogólnego humanoida. Jednak startupy skupiają się na powtarzalnej pracy, a obecni dodają AI, naciskając z obu stron.
Handel, cła, popyt i dostawy mogą odsuwać inwestycje mimo poparcia dla automatyzacji. Styczniowe środki i wycena pomagają rekrutacji i kapitałowi, lecz nie usuwają opóźnionych umów i serwisu. Jeśli operacje nie dorównają cenie, kolejne finansowanie może być trudniejsze.
Miliard mierzy zatem prywatne oczekiwania wobec modelu wdrożeń. Ekspansja klientów sprawdza przenośność, niezależne wyniki produkcji autonomię, amerykański serwis ciągłość pracy. RobCo musi połączyć szybkość uczenia software z dyscypliną sprzętu, nie zakładając, że kurs udziałów już je potwierdził.
Źródła i materiały powiązane
Techmeme o doniesieniach transakcyjnych; Komunikat RobCo o płynności pracowników; Styczniowa seria C RobCo; Powiązane materiały IFR o robotach usługowych; Profil Forbes z lutego 2024.