
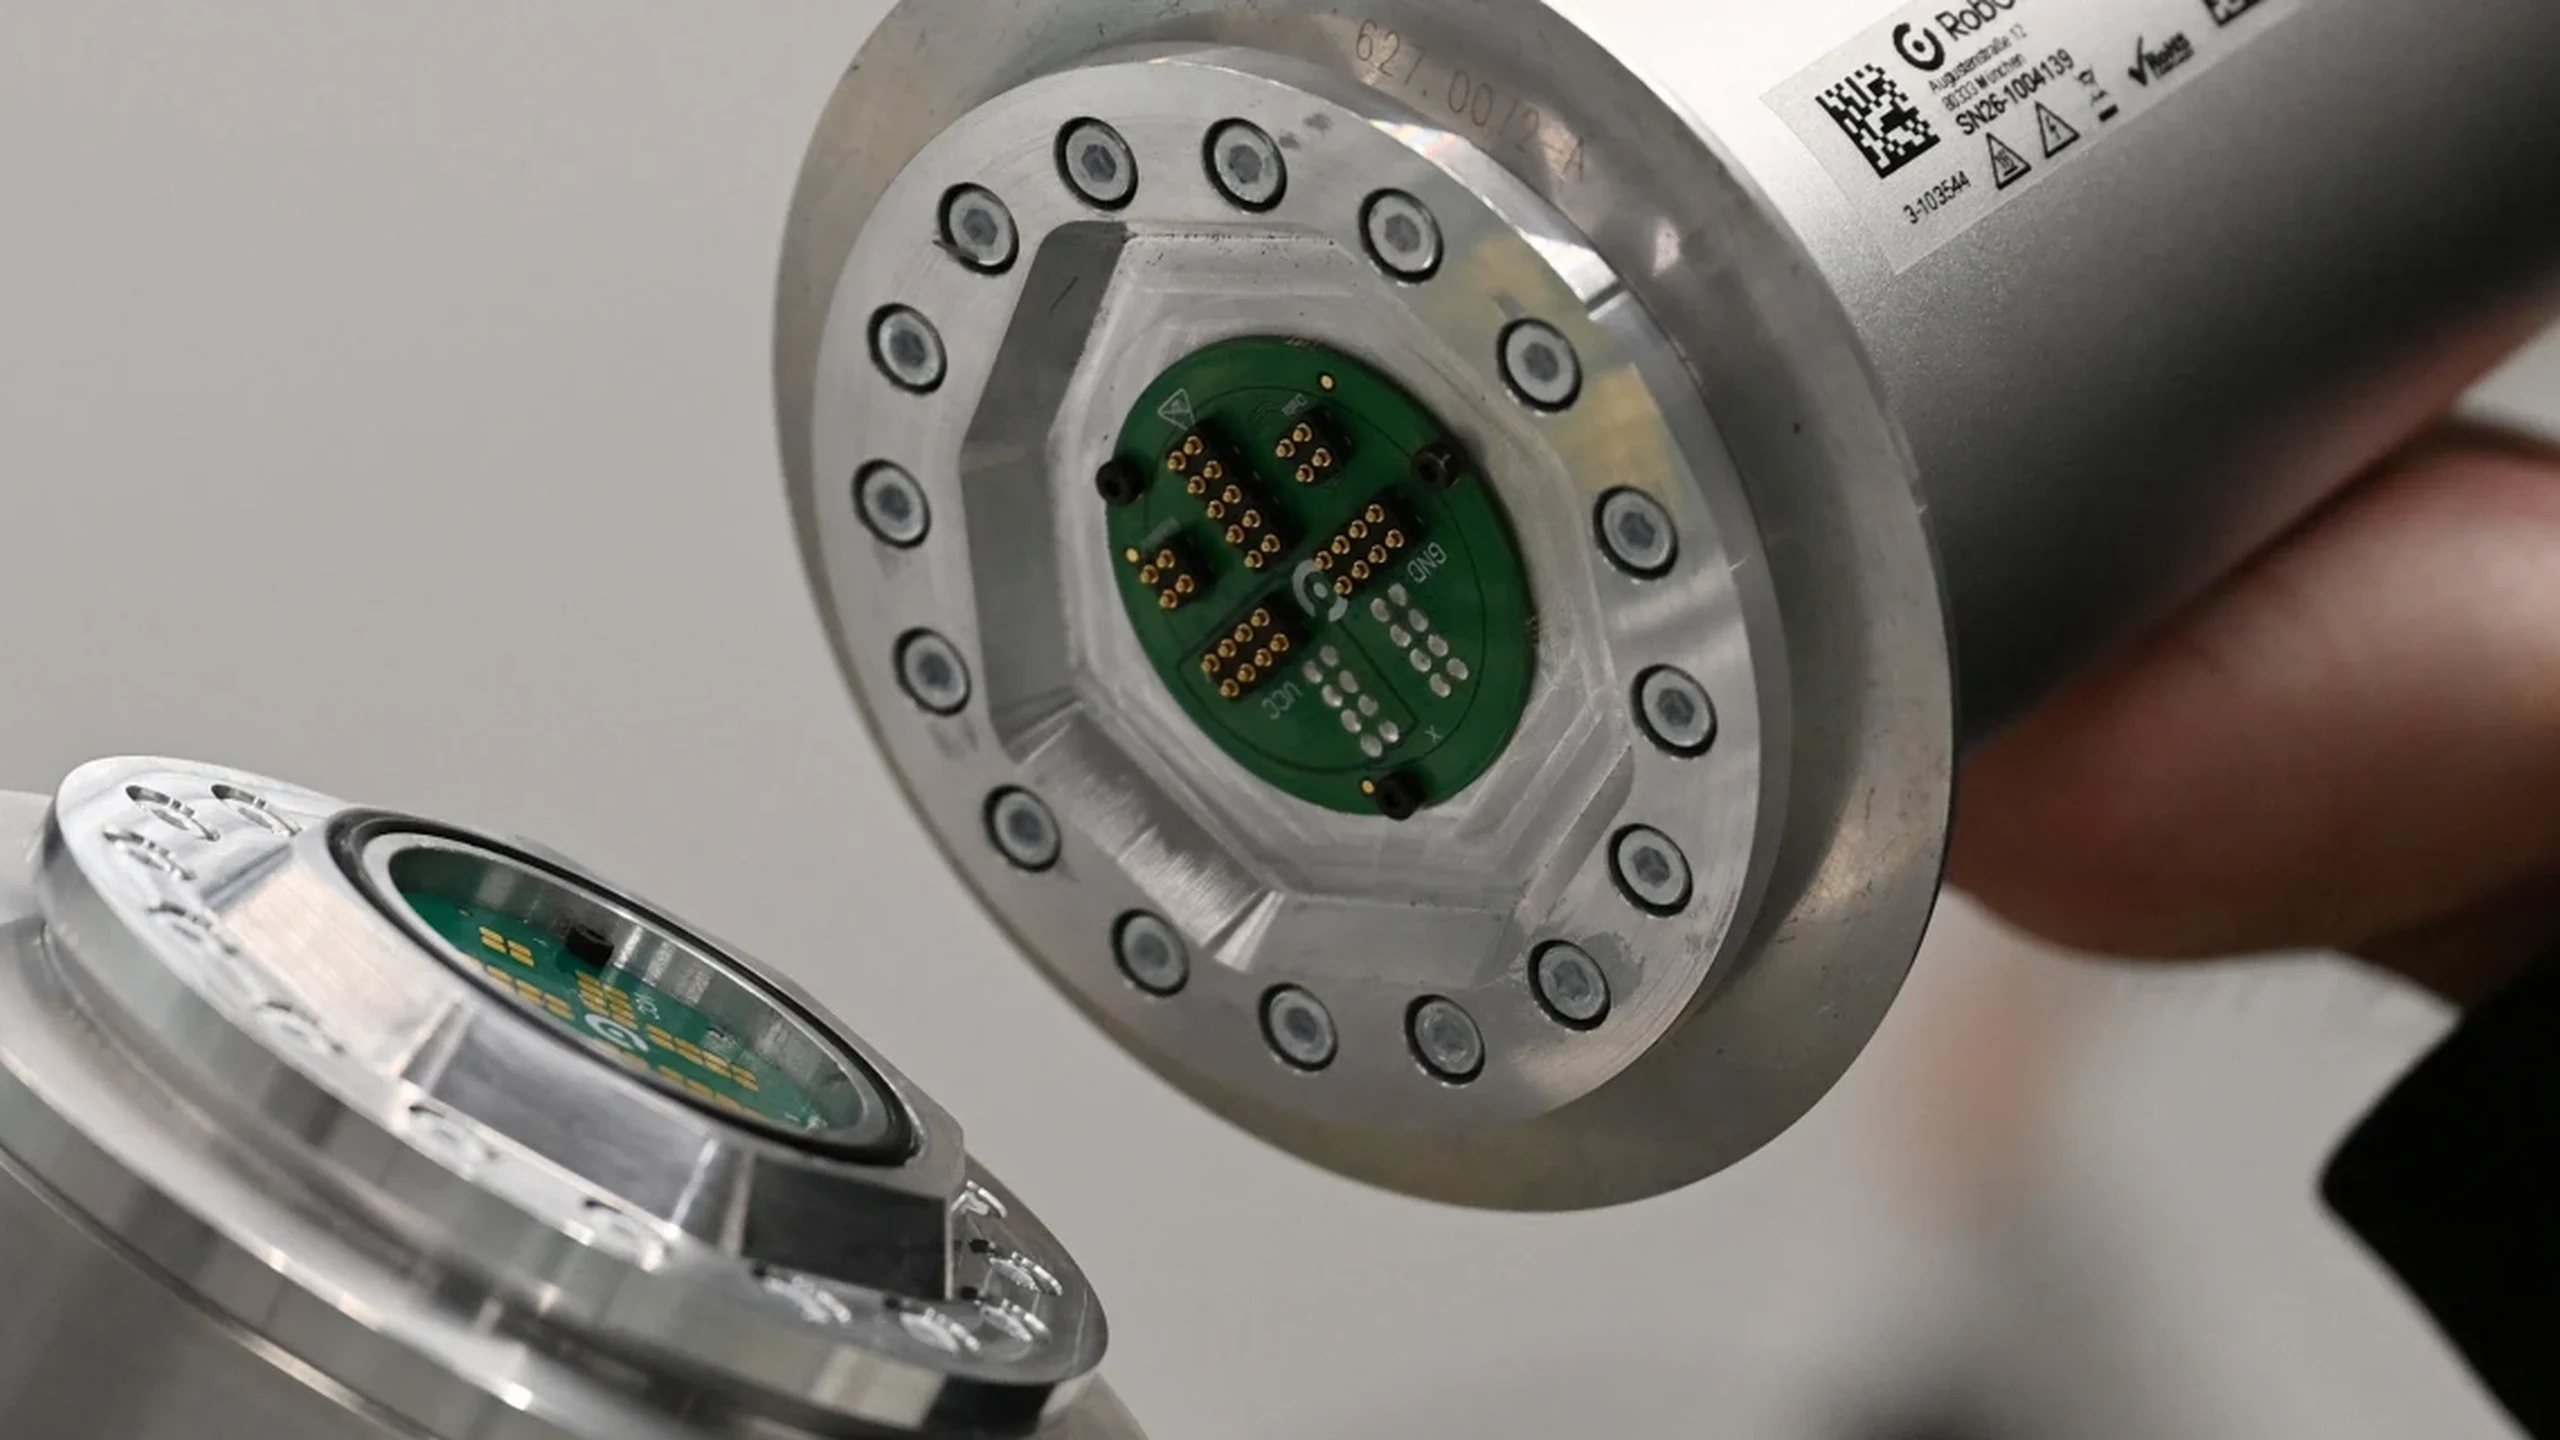
La valorisation de RobCo a progressé plus vite que les déploiements industriels que l’entreprise espère transformer. Le 5 octobre 2026, la société munichoise de robotique a annoncé une transaction privée valorisant ses actions à plus d’un milliard de dollars, environ le double des quelque 500 millions évoqués neuf mois auparavant. L’opération associait nouvel investissement et liquidité pour des salariés de longue date, plutôt qu’une levée de fonds conventionnelle.
Le Wall Street Journal aurait chiffré la transaction à 40 millions de dollars, selon le relais de Techmeme. RobCo n’a confirmé ni ce total ni la répartition entre émission d’actions et cessions de titres existants. Parler de 40 millions injectés dans l’entreprise dépasserait donc les informations disponibles. L’événement montre que des investisseurs acceptent une nouvelle valorisation privée ; il ne démontre ni le chiffre d’affaires actuel, ni la rentabilité, ni la réussite du passage à l’échelle des robots industriels autonomes.
L’argent des actionnaires n’est pas nécessairement celui de RobCo
Une cession secondaire transfère des actions existantes entre détenteurs et acheteurs. Elle fournit des liquidités au vendeur, pas de nouveaux capitaux d’exploitation à l’entreprise. RobCo indique qu’un nouvel investissement accompagne l’opération, sans permettre de calculer la somme qui rejoint son bilan. Les catégories d’actions, protections des acheteurs et modalités détaillées ne sont pas publiées.
Ces conditions comptent pour interpréter la valorisation. Des actions préférentielles peuvent bénéficier de priorités de liquidation ou de protections contre les pertes absentes des actions ordinaires des salariés. Sans connaître les conditions réelles, le montant affiché n’équivaut pas à une capitalisation boursière. Le volume rapporté de la transaction ne révèle pas non plus la part revenant aux salariés.
Selon RobCo, Sequoia Capital, Lightspeed Venture Partners, Greenfield Partners, Kindred Capital, Lingotto et Promus Ventures, déjà actionnaires, ont participé avec les nouveaux entrants Cherry Ventures et European Tech Collective. Les investisseurs existants disposent d’informations opérationnelles : leur retour traduit une confiance persistante, sans constituer une preuve indépendante des marges, revenus ou performances techniques.
Le directeur général Roman Hölzl a présenté l’opération comme une reconnaissance du travail des personnes ayant construit l’entreprise. Une liquidité encadrée récompense leur engagement avant une acquisition ou une introduction en Bourse et peut favoriser la fidélisation sans attente indéfinie. Elle ne dispense pas de retenir ensuite ces collaborateurs ; une valorisation supérieure accroît aussi les attentes des recrues, clients et investisseurs.
Le contraste est la série C de 100 millions de dollars annoncée le 29 janvier, codirigée par Lightspeed Venture Partners et Lingotto Innovation avec la participation d’investisseurs antérieurs. RobCo destinait ces fonds à sa feuille de route en IA physique, aux déploiements chez les grands comptes et à l’expansion américaine. L’IA physique désigne ici des machines percevant et agissant dans le monde matériel, pas la preuve que toute tâche d’usine est déjà autonome.
Le pari du produit repose sur la réutilisation de l’ingénierie
La thèse d’investissement suppose de passer de projets robotiques sur mesure à une plateforme transférable. Une automatisation traditionnelle peut être fiable après installation et réglage, mais le bras n’est qu’une partie du travail. Outillage, capteurs, vision, programmation, sécurité et raccordement à la ligne doivent correspondre au processus. Les grands fabricants amortissent ces coûts sur de longues séries importantes ; les petites entreprises, avec des produits changeants et peu de spécialistes, y parviennent moins facilement.
RobCo visait initialement ce groupe insuffisamment servi. Son matériel modulaire permet de configurer portée et charge utile sans repartir d’une plateforme sans rapport. Un environnement logiciel commun doit définir les tâches, connecter la vision et surveiller le fonctionnement. L’entreprise affirme que démonstrations et apprentissage autonome peuvent enseigner des compétences spécifiques, limitant la programmation manuelle de chaque mouvement ou configuration.
Les applications visées comprennent le chargement de machines, la palettisation, la distribution de matière et la manutention. La répétition favorise l’automatisation, sans faire disparaître les différences de pièces, d’équipements et d’agencement. Une plateforme absorbant ces variations grâce à des capacités réutilisables pourrait transformer chaque installation réussie en accélérateur des suivantes.
C’est la voie vers une économie proche du logiciel dans une activité matérielle : les déploiements progresseraient plus vite que le travail d’ingénierie spécifique. Il s’agit d’une thèse, pas d’un résultat financier publié. RobCo ne communique ni chiffre d’affaires actuel, ni marges brutes, renouvellements, délais de déploiement ou proportion d’installations fortement personnalisées. Une interface soignée peut masquer une intégration très consommatrice de services.
Le client achète un processus industriel fonctionnel, pas seulement un bras configurable et une application. Apprentissage et vision peuvent élargir les variations prises en charge, mais exigent prévisibilité, validation et reprise après situations inhabituelles. Près des travailleurs, matériaux et équipements, l’adaptation doit rester dans des limites de sécurité validées. Une démonstration contrôlée ne prouve pas une fiabilité sur des milliers de cycles.
Les équipes doivent voir l’état du système, diagnostiquer les pannes et comprendre les procédures de reprise lorsque les conditions changent. Installation plus courte, changements de tâche rapides, cycles stables, disponibilité et fréquence des interventions humaines montreraient la valeur opérationnelle de l’autonomie. Les informations publiques ne fournissent pas assez de données indépendantes entre usines pour trancher.
Les clients nommés et les anciens décomptes ont leurs limites
Les clients cités comprennent BMW, DynaEnergetics, Fabricated Extrusion Company, T-Systems et Rosenberger. Cette liste réunit grands groupes et industriels spécialisés, sans révéler l’ampleur des déploiements, les contrats ou la concentration des revenus. Un robot pilote et un programme standardisé sur plusieurs sites n’ont pas la même portée commerciale.
Un portrait publié par Forbes en février 2024 évoquait environ 1 000 modules déployés chez plus de 100 clients au début de 2024. Des modules ne correspondent pas automatiquement à des robots complets, et cette photographie datée n’est pas le parc actuel de RobCo. Elle fournit un repère commercial ancien, pas un calcul de croissance à jour.
L’étape économique suivante est l’expansion chez ces clients : transférer les configurations à d’autres tâches, lignes et usines sans recommencer l’ingénierie. Le transfert peut révéler des différences régionales de sécurité, de fournisseurs, d’équipements et de processus. Des installations répétées étayeraient davantage la thèse de plateforme qu’une succession de projets isolés fortement accompagnés.
La qualité matérielle doit résister à cette expansion. Les logiciels évoluent rapidement ; les composants mécaniques nécessitent fabrication, essais, stocks, pièces de rechange et maintenance sur place. Composants communs et logiciel récurrent peuvent améliorer l’économie sans supprimer les besoins de capital physique. L’international ajoute réglementation, chaînes d’approvisionnement, langues et services. Marges et intensité du support déterminent la qualité de la croissance, pas uniquement les revenus.
La concurrence oppose des modèles de déploiement, pas seulement des bras
ABB, FANUC et KUKA disposent d’expérience, de précision et fiabilité établies, de parcs installés et de réseaux mondiaux de service. Leur modèle associe matériel et intégrateurs spécialisés, qui optimisent chaque cellule, raccordent des équipements particuliers et gèrent les contraintes locales. Ce travail personnalisé est précieux pour un processus précis et stable.
Des changements fréquents peuvent le rendre lent ou coûteux : une cellule très adaptée réclame parfois une nouvelle ingénierie pour une autre pièce ou tâche. RobCo veut intégrer la reconfiguration au produit grâce au matériel modulaire coordonné et au logiciel commun. Reste à savoir si la complexité diminue réellement ou migre vers les essais, la formation et le support.
Les acteurs établis proposent déjà robots collaboratifs, vision, simulation et programmation simplifiée, avec financement, maintenance, logiciels et équipements groupés. RobCo peut concevoir autour d’approches logicielles récentes sans préserver toutes les interfaces historiques. En revanche, l’entreprise doit encore construire l’échelle de support de ces fournisseurs.
RobCo est entré aux États-Unis en 2025, avec des implantations à San Francisco et Austin. Il invoque les tensions sur la main-d’œuvre, la relocalisation et la complexité opérationnelle pour privilégier l’industrie américaine. San Francisco offre des compétences logicielles et IA ; Austin est proche de l’industrie et de la logistique. Cela ne crée pas automatiquement une couverture nationale de pièces, des techniciens formés ou une intervention rapide sur de longues distances lorsqu’une production s’arrête.
La concurrence vient aussi des humanoïdes, manipulateurs mobiles et systèmes d’usine IA. Les humanoïdes cherchent la compatibilité avec les environnements humains ; les bras conventionnels offrent précision et efficacité industrielles éprouvées. RobCo occupe un espace intermédiaire : machines modulaires industrielles et logiciel adaptatif, évitant certaines incertitudes des humanoïdes généralistes. Mais ces startups ciblent aussi des tâches répétables, tandis que les fournisseurs historiques ajoutent l’IA.
Incertitudes commerciales, droits de douane, demande et perturbations d’approvisionnement peuvent retarder les investissements malgré l’intérêt pour l’automatisation. Les fonds de janvier donnent des moyens, et la revalorisation peut faciliter recrutement ou financement futur. Ni l’un ni l’autre ne supprime commandes reportées et obligations de service. Si l’activité ne suit pas le prix, la prochaine levée peut devenir plus difficile.
Le milliard mesure donc une attente privée concernant un modèle de déploiement. L’expansion chez les mêmes clients testerait sa transférabilité ; des résultats industriels indépendants, l’autonomie ; le service américain, la capacité à maintenir les machines en fonctionnement. RobCo doit unir la vitesse d’apprentissage du logiciel à la discipline opérationnelle de l’équipement industriel, sans considérer que le prix des actions prouve déjà ces deux qualités.
Sources et lectures complémentaires
Relais de l’opération par Techmeme ; annonce de liquidité de RobCo ; annonce de série C de janvier ; lecture sectorielle IFR sur les robots de service ; portrait Forbes de février 2024.