
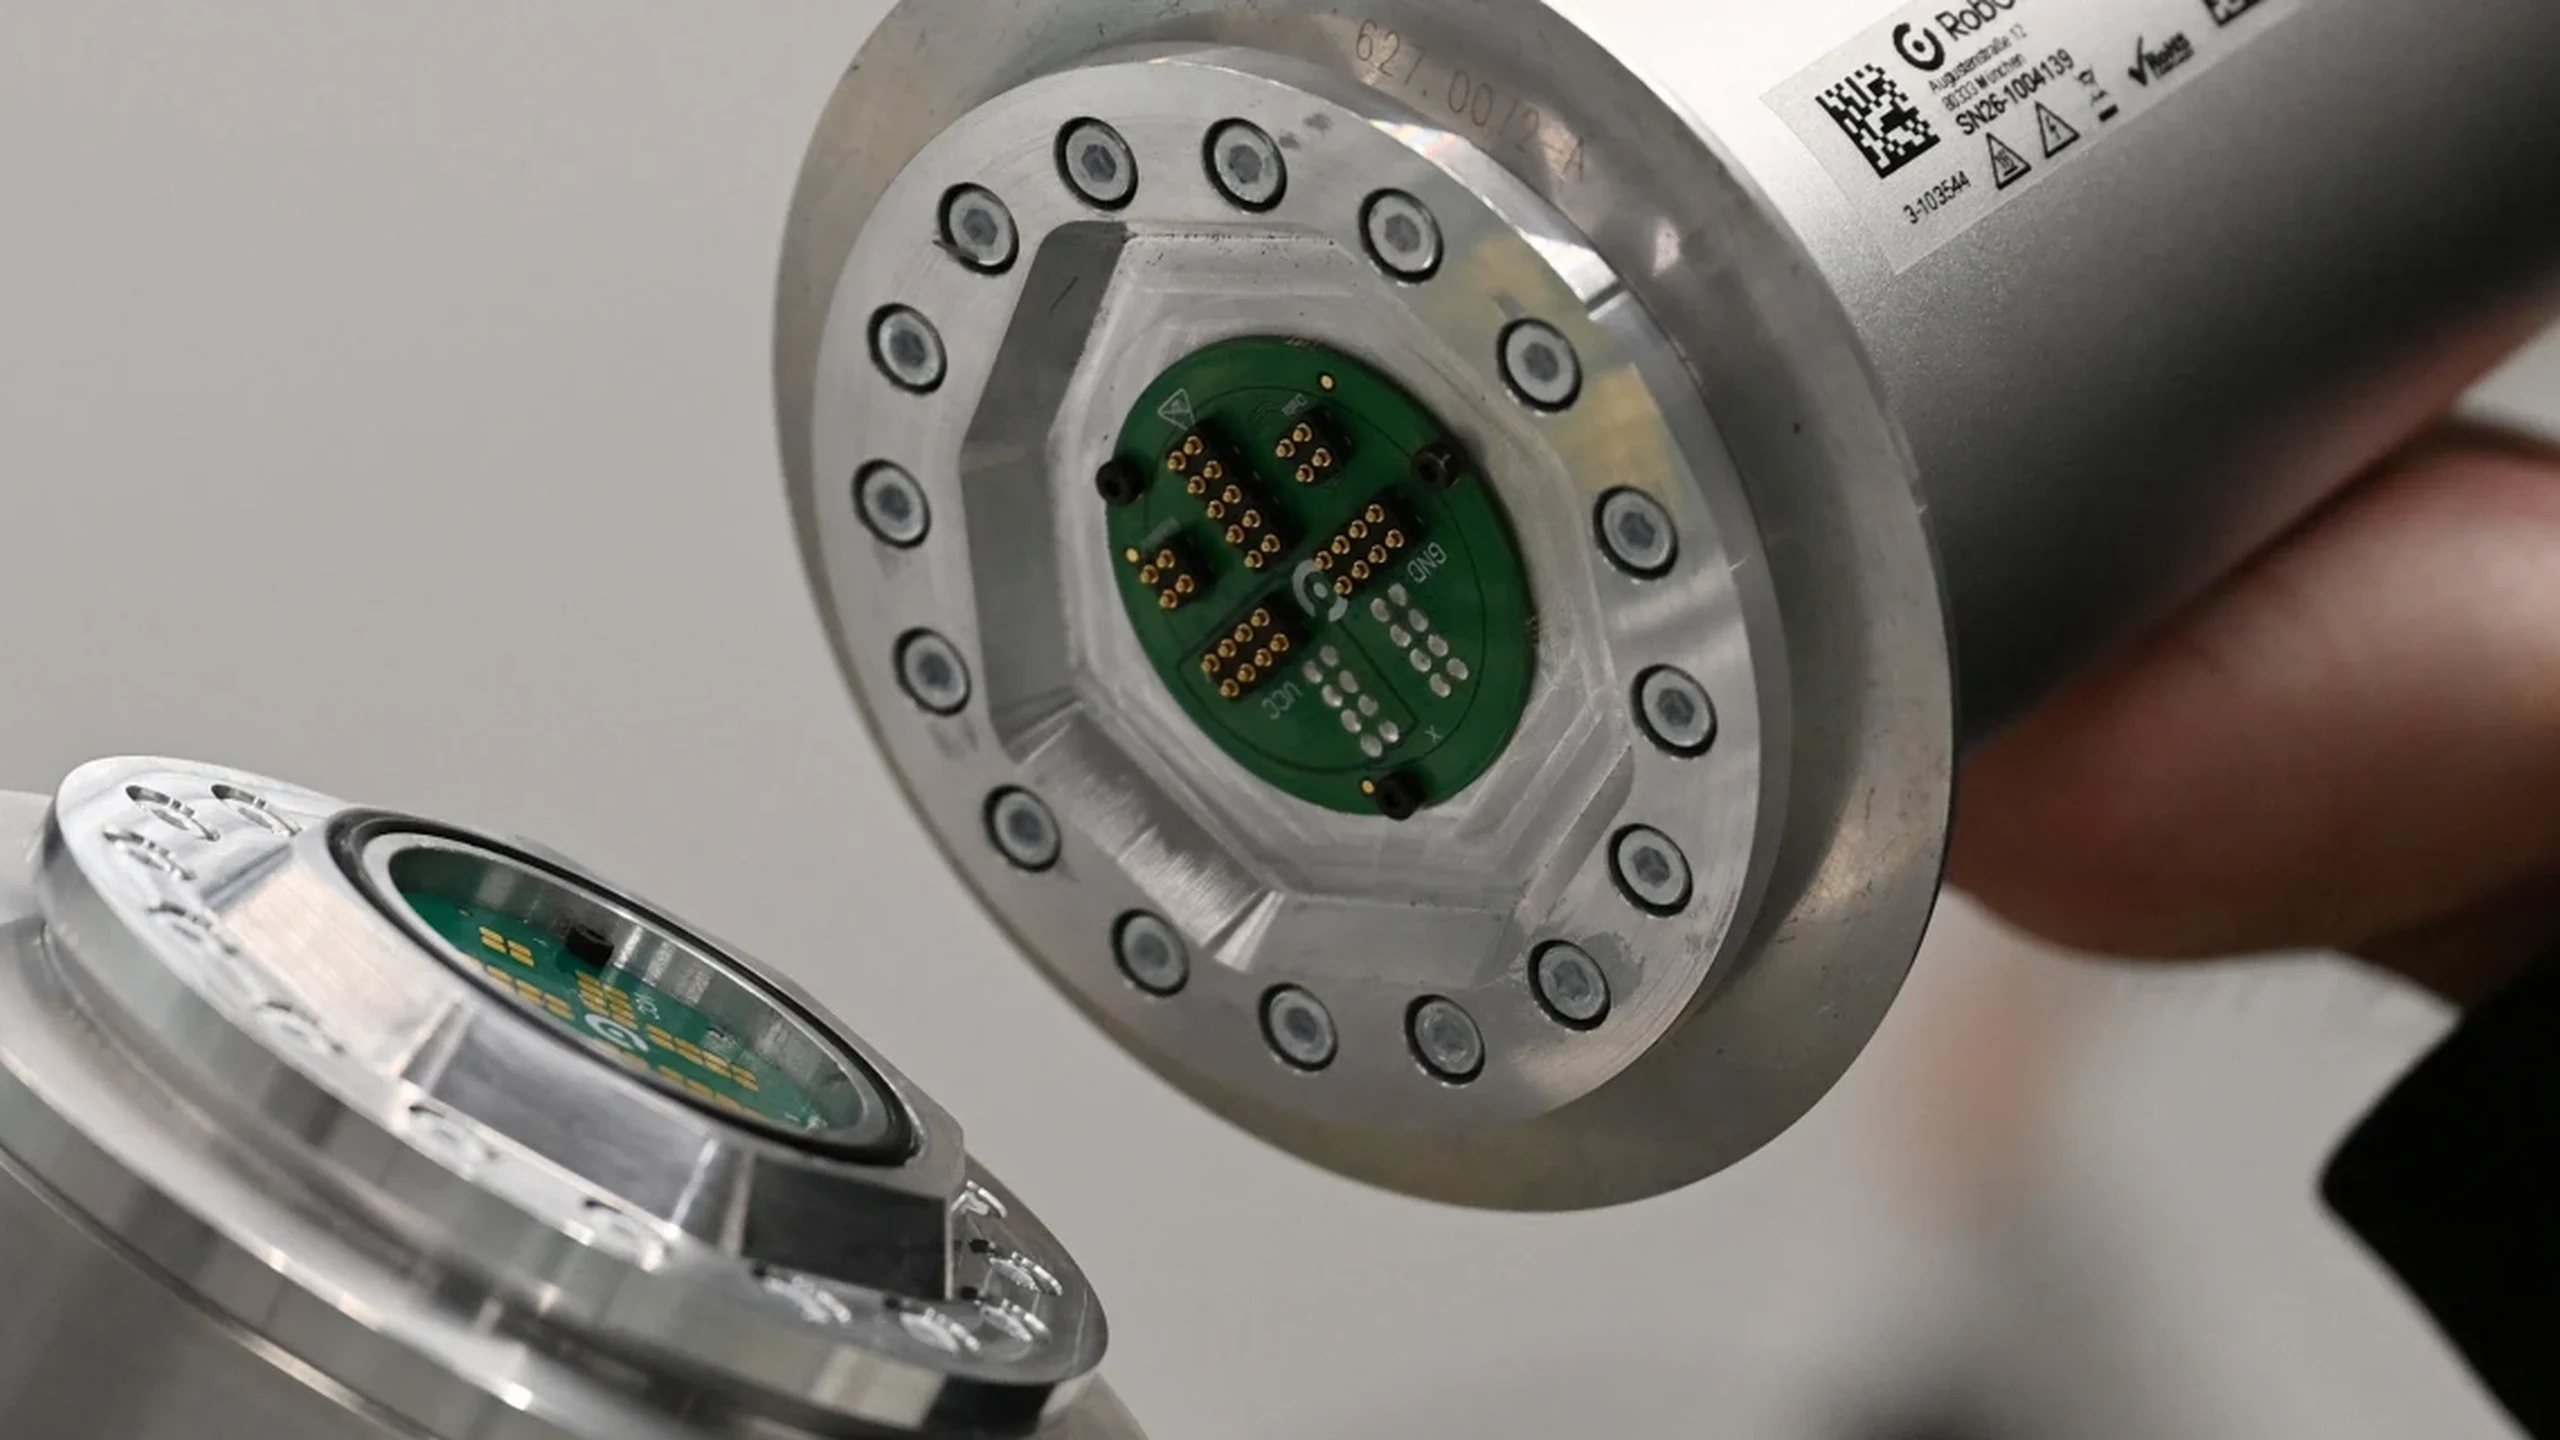
RobCoの評価額は、同社が変えようとする工場導入より速く動いた。2026年10月5日、ミュンヘンのロボット企業は10億ドル超と評価する非公開株式取引を発表した。約9カ月前の約5億ドルからほぼ倍増したことになる。一般的な調達ラウンドとはせず、新規投資と長期勤務者への換金機会を組み合わせた。
Techmemeが伝えたWall Street Journalの報道では取引は4,000万ドル。RobCoは総額や新株・既存株の内訳を確認していない。したがって4,000万ドルが事業に注入されたと書けば分かっている範囲を超える。新しい私募評価で株式を買う意思を示すが、現在の売上、利益、自律産業ロボットの規模化成功を証明しない。
株主への資金は会社への資金とは限らない
セカンダリーは既存株を保有者から買い手へ移す。その部分は売り手の流動性であり、会社の新規運転資金ではない。RobCoは新規投資もあるとするが、発表から会社へ入った額は計算できない。株式種類、買い手保護、詳細構造も明らかでない。
条件は評価の意味を変える。優先株には、通常の従業員株式にはない清算優先権や損失保護があり得る。実際の条件を知らず、見出しを上場時価総額と同じに扱えない。取引総額も従業員持分の割合を示さない。
RobCoによればSequoia Capital、Lightspeed Venture Partners、Greenfield Partners、Kindred Capital、Lingotto、Promus Venturesの既存投資家と、Cherry Ventures、European Tech Collectiveが参加した。既存投資家は運営情報を持つため継続的な信頼を示すが、売上、利益率、技術の独立証明ではない。
CEO Roman Hölzlは、会社をつくった人への評価と説明した。管理された株式売却は買収・上場前に早期従業員へ報い、無期限の換金待ちを避けて定着を支え得る。ただし換金後も残る理由は必要で、高い評価は採用候補、顧客、投資家の期待も上げる。
対照となる1月29日の1億ドルSeries CはLightspeed Venture PartnersとLingotto Innovationが共同主導し、既存投資家も加わった。資金用途はフィジカルAI、企業導入、米国拡張だった。ここでのフィジカルAIは機械が物理世界を知覚し行動することで、すべての工場作業が既に自律化された証拠ではない。
製品仮説はエンジニアリングの再利用循環
投資論は個別ロボット案件を移植可能な基盤へ変えることにある。従来自動化は設置・調整後に信頼して使えるが、アームは一部にすぎない。工具、センサー、視覚、プログラム、安全、製造ライン接続が工程に適合する必要がある。大手は長期大量生産に費用を配分できても、品種が変わる小規模工場や少人数チームは難しい。
RobCoは当初その層を狙った。モジュールは別の基盤にやり直さずリーチや可搬重量を設定できる。共通ソフトウェアは作業定義、視覚接続、監視を担う狙いだ。会社は実演と自律学習で個別技能を教え、全動作や新構成の手書きプログラムを減らせると説明する。
対象は機械への投入・取り出し、パレタイジング、塗布・定量供給、材料搬送。反復性は高いが部品、設備、配置の違いは残る。差を再利用可能な能力へ変換できれば、一件の成功が次の導入を速める。
これがハード事業でソフト的経済性を得る道で、導入が特注人員より速く増えるという仮説だ。公開財務の実績ではない。現在の売上、粗利、更新率、導入期間、大規模調整の割合は非公表で、洗練された画面の下に重いサービス業務がある可能性も残る。
顧客が買うのは動く製造工程であり、アームとアプリだけではない。学習や視覚は扱える変動を増やし得る一方、予測、検証、異常復旧を要する。作業者や材料、設備の近くでは検証済み安全範囲を守らねばならず、制御された実演の成功は数千サイクルの信頼性ではない。
現場は状態を見て故障を診断し、条件が変わった際の復旧を理解する必要がある。設定時間、作業変更、周期安定性、稼働率、人の介入率が価値を示す。公開資料は工場横断の比較を決着させる独立データを十分示していない。
顧客名と古いモジュール数にも境界がある
報道された顧客はBMW、DynaEnergetics、Fabricated Extrusion Company、T-Systems、Rosenbergerで、大企業と専門産業を含む。だが名前だけでは導入深度、契約規模、集中度は分からない。試験の一台と複数拠点の標準展開では商業的重みが違う。
2024年2月のForbes記事は、同年初めまでに約1,000モジュールが100社超へ導入されたと記す。モジュールは完成ロボットと同じではなく、古い時点を現在の導入総数にはできない。初期の商業参照であり、現在の成長計算ではない。
次の経済性は既存顧客の作業、ライン、工場へ毎回設計をやり直さず広げることだ。移植時には地域の安全規則、供給者、機器、工程の違いが出る。重い支援を伴う孤立案件の連続より、反復導入の方が基盤仮説を支える。
拡大時も品質を保つ必要がある。更新は速くても機械は製造、試験、在庫、部品、現場保守を要する。共有部品や継続ソフト収入が経済性を改善しても物理資本は消えない。国際化は規制、供給網、言語、サービスを加える。売上だけでなく利益率と支援負担が成長の質を決める。
競争はアームだけでなく導入モデル
ABB、FANUC、KUKAは長い経験、精度・信頼性、導入基盤、世界のサービス網を持つ。既存方式は専業インテグレーターが各セルを最適化し、特殊設備や現地制約を扱う。精密で安定した工程ではその特注に価値がある。
頻繁な変更では高価か遅くなり、新部品に追加設計が必要になり得る。RobCoは協調したモジュール機械と共通ソフトで再構成を製品機能にする狙いだ。複雑性が減るのか、試験・教育・支援へ移るだけかが問題となる。
既存社も協働ロボット、視覚、シミュレーション、簡易プログラムを備え、金融・保守・機器をまとめられる。RobCoは旧来の全接続を保たず新しいソフト前提で設計できるが、競合が持つサービス規模は構築する必要がある。
同社は2025年に米国へ入り、サンフランシスコとオースティンで運営を始めた。労働制約、国内回帰、複雑性を優先理由とし、前者はAI人材、後者は製造・物流に近い。ただし二拠点で全国の在庫、技術者、遠距離の停止対応が自動的にできるわけではない。
ヒューマノイド、移動マニピュレーター、AI工場も競う。人型は人間用環境への適合を狙い、従来アームは成熟した精度と効率を持つ。RobCoは汎用人型の不確実性を一部避け、産業機械を柔軟なソフトで強化する中間にある。しかし人型企業は反復作業へ絞り、既存社はAIを加え、両側から迫る。
通商、関税、需要、供給の不確実性は自動化に賛同する工場でも投資を遅らせる。1月の資金と評価上昇は採用や将来調達を助け得るが、遅延注文と支援義務は消さない。実績が価格に追い付かなければ次の調達は難しくなり得る。
10億ドルは導入モデルへの私募市場の期待だ。顧客内拡張は移植性、独立した生産結果は自律性、米国サービスは継続運転能力を測る。ソフトの学習速度と製造の規律を両立する課題は、株価が既に証明したと仮定せずに残っている。
資料・関連情報
Techmemeによる取引報道の紹介、RobCo従業員流動性発表、1月Series C発表、IFRサービスロボットの関連業界資料、Forbes 2024年2月企業記事。